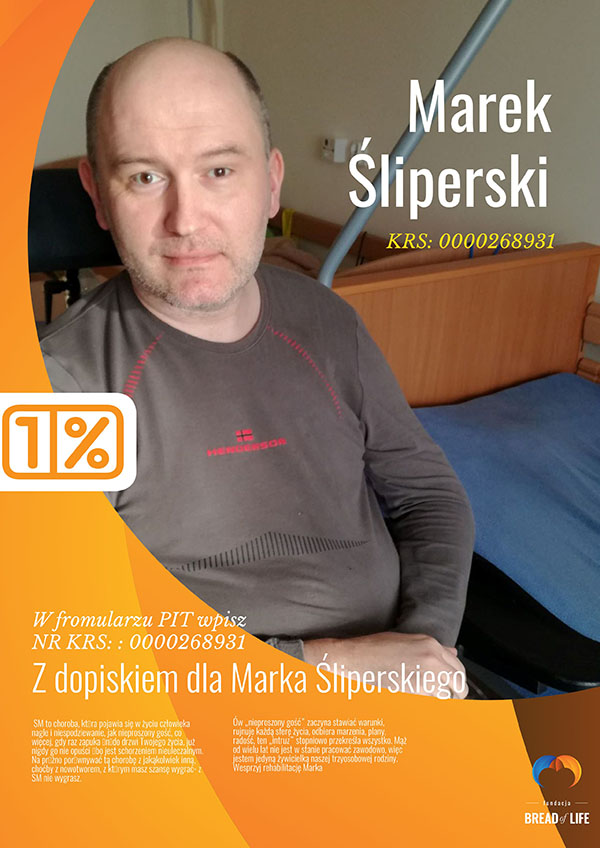
Ponawiamy nasz serdeczny apel o przekazywanie 1,5% Państwa podatku za ubiegły rok na pomoc dla wieloletniego współpracownika „Gazety Ubezpieczeniowej” – Marka Śliperskiego.
Zbierane fundusze pozwalają przede wszystkim opłacić koszty profesjonalnej opieki nad nim, pomocy w codziennych czynnościach życiowych i nieodzownej rehabilitacji (cierpi na wtórnie postępującą formę stwardnienia rozsianego).
POMÓŻMY MARKOWI ŚLIPERSKIEMU!
W formularzu PIT wpisz nr KRS: 0000268931 z dopiskiem: Dla Marka Śliperskiego.
16 grudnia ERGO Hestia wprowadziła modyfikacje w swoim flagowym ubezpieczeniu życia i zdrowia – ERGO 4. Zmiany obejmują m.in. szybsze przyjęcie odpowiedzialności za niezdolność do pracy oraz rozszerzenie zakresu ochrony o trwałą utratę samodzielności, spowodowaną między innymi zaawansowanym otępieniem czy chorobą Alzheimera.
W zmodyfikowanym ERGO 4 ubezpieczony otrzyma rentę w przypadku całkowitej niezdolności do pracy trwającej już 7 miesięcy. Dodatkowo renta z tytułu trwałej utraty samodzielności może być wypłacana do 85. roku życia. W ramach obu rozszerzeń zarówno ochrona, jak i wysokość składki są zagwarantowane i niezmienne przez cały okres trwania umowy, który może wynosić nawet kilkadziesiąt lat.
Nowości zakresowe dotyczą również Global Doctors – ubezpieczenia zapewniającego pełną organizację i finansowanie leczenia za granicą. Polisa w nowej odsłonie obejmuje innowacyjne metody leczenia szczególnych postaci nowotworu złośliwego, m.in. takich jak leczenie off-label czy udział w badaniach klinicznych ukierunkowanych na terapię konkretnego rodzaju nowotworu.
Nowe spojrzenie na niezdolność do pracy
– To znaczące zmiany, pozycjonujące ERGO 4 jako ubezpieczenie wyjątkowe w skali polskiego rynku. Tylko w ERGO Hestii ubezpieczony może otrzymać rentę przy całkowitej niezdolności do pracy trwającej już 7 miesięcy. Znaczenie tej zmiany najlepiej oddają liczby. W 2023 r. aż 73% orzeczeń dotyczących całkowitej oraz czasowej niezdolności wydawanych było na okres krótszy niż 24 miesiące – mówi Sylwester Poniewierski, dyrektor Biura Ubezpieczeń Detalicznych i Programów Partnerskich ERGO Hestii. – Już dziś ubezpieczenie niezdolności do pracy w ERGO 4 miało wiele zalet. Zależało nam jednak, aby jak najszybciej wesprzeć finansowo naszych klientów zmagających się z tego typu problemami. Wbrew ogólnemu przekonaniu, to właśnie choroby są główną przyczyną ograniczenia aktywności zawodowej, a te często generują dodatkowe koszty związane z leczeniem. Przy nowej odsłonie produktu to klient sam zadecyduje, czy chce dokupić rozszerzenie na wypadek niezdolności do pracy krótszej niż 24 miesiące, czy też pozostać przy podstawowym zakresie ochrony i otrzymywać wsparcie finansowe w razie całkowitej niezdolności do pracy orzeczonej na minimum 24 miesiące – dodaje.
Długoterminowa ochrona na wypadek trwałej utraty samodzielności
Istotną zmianą w ERGO 4 jest wprowadzenie możliwości dokupienia do ubezpieczenia niezdolności do pracy dodatkowej ochrony na wypadek trwałej utraty samodzielności do 85 roku życia.
– Nasze społeczeństwo się starzeje. Rok temu mieliśmy 7,85 mln emerytów. Za 10 lat będzie ich blisko 10 milionów. Tymczasem potrzeby finansowe nie kończą się po 65. roku życia. Czasem właśnie wtedy jeszcze bardziej zaczynają rosnąć. Żeby uświadomić sobie skalę niepełnosprawności osób starszych w Polsce, podajmy tylko dwie liczby: ponad 2 mln osób po 60. roku życia posiada orzeczenie o niepełnosprawności, z czego 36% to orzeczenia o znacznym stopniu niepełnosprawności. 400 tys. osób choruje na demencję, a ona – podobnie jak choroba Alzheimera czy trwała utrata możliwości wykonywania czynności życia codziennego – wymaga konieczności ciągłej opieki nad chorym. To potrafi generować naprawdę znaczące koszty, m.in. rehabilitacji czy domowej opieki. Tymczasem współczynnik zastępowalności wynagrodzenia emeryturą spadnie z 52,5% w 2025 r. do 26,2% w 2045 r. Nowe ERGO 4 odpowiada na te problemy i na finansowe wyzwania jesieni życia – dodaje Sylwester Poniewierski.
Ubezpieczony ma swobodę w wyborze wysokości renty, którą chciałby otrzymywać w przypadku wystąpienia trwałej utraty samodzielności. Może to być kwota od 500 do 5000 zł. Wypłata świadczenia jest dostosowana do indywidualnych potrzeb i oczekiwań ubezpieczonego.
Jeżeli trwała utrata samodzielności nastąpi przed ukończeniem 65. roku życia, ubezpieczony otrzyma dwie renty – z tytułu niezdolności do pracy i z powodu trwałej utraty samodzielności.
Produkt jest dostępny dla osób w wieku od 18 do 59 lat. Ponadto ERGO 4 oferuje obniżenie wysokości składki po 65. roku życia, kiedy to kończy się ochrona z tytułu całkowitej niezdolności do pracy.
Innowacyjne metody leczenia przy szczególnej postaci nowotworu
Od 16 grudnia zmieni się również zakres świadczeń w ubezpieczeniu Global Doctors. W przypadku wystąpienia szczególnej postaci nowotworu u ubezpieczonego oraz rekomendacji ekspertów, będzie możliwe podjęcie leczenia w ramach medycyny precyzyjnej (m.in. leczenie eksperymentalne, procedury off-label, terapia CART-T zatwierdzona protokołem) lub udział w badaniach klinicznych ukierunkowanych na terapię konkretnego rodzaju nowotworu.
Global Doctors w ERGO 4 dostępny jest w dwóch wariantach:
Podstawowym – ukierunkowanym na leczenie nowotworów złośliwych z limitem pokrywanych kosztów do kwoty 1 mln euro,
Rozszerzonym – z sumą ubezpieczenia 2 mln euro i zakresem obejmującym poważne stany chorobowe, takie jak: nowotwór złośliwy w stadium przedinwazyjnym lub nowotwór in situ, ciężka dysplazja przednowotworowa, wymiana lub naprawa zastawek serca, operacja pomostowa tętnic wieńcowych, operacja neurochirurgiczna, przeszczepienie narządów od żywego dawcy, przeszczepienie szpiku kostnego.
Oba warianty zostaną rozszerzone o możliwość skorzystania z konsultacji psychologicznych.
W pierwszym półroczu 2026 r. wynik techniczny autocasco zmniejszył się o blisko 80%. W OC komunikacyjnym zysk wzrósł, lecz pozostał niewielki w relacji do składki. Ubezpieczenia na życie zwiększyły przypis i wynik techniczny, przy czym tempo rozwoju poszczególnych grup wyraźnie się różniło. Dane KNF pokazują, dlaczego sytuację rynku trzeba oceniać na poziomie konkretnych linii biznesowych.
Składka przypisana brutto sektora wyniosła 47,31 mld zł, o 6,56% więcej niż rok wcześniej. Ubezpieczyciele wypłacili 27,63 mld zł odszkodowań i świadczeń brutto, co oznacza wzrost o 4,91%. Wynik finansowy netto zwiększył się o 4,68%, do 8,70 mld zł.
Te wielkości opisują skalę działalności, ale nie wystarczają do oceny adekwatności taryf. Wynik netto uwzględnia również działalność lokacyjną i inne pozycje ogólnego rachunku zysków i strat. O sytuacji poszczególnych produktów więcej mówi ich rachunek techniczny.
AC straciło większość zysku
W grupie 3 działu II, obejmującej autocasco, wynik techniczny zmniejszył się z 478,58 mln zł, do 96,09 mln zł. Składka przypisana brutto wzrosła o 1,65%., do 7,47 mld zł, podczas gdy wypłacone odszkodowania i świadczenia zwiększyły się o 11,48%, do 4,97 mld zł.
Według UKNF częstotliwość szkód wzrosła o 6,37%, a średni koszt likwidacji pojedynczej szkody o 3,80%. Dla polityki taryfowej to istotne rozróżnienie. Korekta uwzględniająca wyłącznie droższe naprawy może nie wystarczyć, jeżeli równocześnie rośnie częstotliwość szkód.
Wskaźnik łączony na udziale własnym zwiększył się z 92,41 do 98,37%. Odszkodowania i świadczenia, z uwzględnieniem zmiany rezerw szkodowych, oraz koszty działalności ubezpieczeniowej pochłaniały więc niemal całą składkę zarobioną po uwzględnieniu reasekuracji. Wskaźnik nie obejmuje wszystkich pozycji rachunku technicznego, dlatego różnica do 100%. nie jest marżą wyniku technicznego.
UKNF ocenia, że pogorszenie tej relacji sugeruje rozszerzenie agresywnej konkurencji cenowej na autocasco. Dane zagregowane nie pozwalają jednak rozdzielić wpływu decyzji cenowych i zmian struktury portfeli poszczególnych zakładów.
W OC poprawa z niskiej bazy
W grupie 10, obejmującej OC komunikacyjne, wynik techniczny wzrósł o 41,9%, do 62,10 mln zł. Przy przypisie 9,72 mld zł odpowiadało to około 64 gr wyniku technicznego na każde 100 zł składki przypisanej brutto.
Składka zwiększyła się o 3,05%, a wypłaty odszkodowań i świadczeń o 7,63%. Średnia wartość zlikwidowanej szkody wzrosła z 11 718 zł do 12 210 zł. Według nadzoru składka na ryzyko pozostała na zbliżonym poziomie.
Większy przypis nie dowodzi zatem poprawy adekwatności cen. Z kolei szybszy wzrost wypłat niż składki nie przesądza o spadku wyniku technicznego. Wpływają na niego również rezerwy, reasekuracja, koszty i pozostałe pozycje rachunku. W OC rezultat poprawił się, ale jego niewielka wartość w relacji do skali biznesu nadal niepokoi nadzór.
Cały dział ubezpieczeń pozostałych osobowych i majątkowych wypracował 1,78 mld zł wyniku technicznego, o 7,36% mniej r/r. UKNF wskazuje pogorszenie w AC jako główną przyczynę spadku.
Ubezpieczyciele życiowi zebrali 13,61 mld zł składki przypisanej brutto, o 12,53% więcej r/r. Za wzrost odpowiadały przede wszystkim dwie największe grupy.
W grupie 1, obejmującej ubezpieczenia na życie, przypis zwiększył się o 16,33%, do 6,33 mld zł. W grupie 5, czyli ubezpieczeniach wypadkowych i chorobowych uzupełniających ubezpieczenia na życie, wzrósł o 13,53%, do 5,14 mld zł. Łącznie odpowiadały one za ponad 84% składki działu I.
Znacznie słabszą dynamikę odnotowała grupa 3, obejmująca ubezpieczenia na życie z UFK oraz produkty, w których świadczenie zależy od indeksów lub innych wartości bazowych. Przypis zwiększył się tam o 0,66%, do 2,02 mld zł.
Dwucyfrowy wzrost działu nie oznacza więc jednakowego ożywienia we wszystkich produktach. Dane nie pozwalają też ustalić, jaka część wzrostu wynikała z pozyskania nowych klientów, a jaka ze zmian składek, zakresu ochrony czy struktury sprzedaży.
Wynik życiowy rośnie wolniej niż składka
Wynik techniczny działu I zwiększył się o 172,95 mln zł, czyli o 7,34%, do 2,53 mld zł. Rósł wolniej niż przypis, dlatego wzrost jego kwoty nie wystarcza do stwierdzenia poprawy rentowności.
Największy wynik techniczny wypracowała grupa 5, w której wyniósł on 1,19 mld zł. W grupie 1 było to 915,39 mln zł, a w grupie 3 około 386,60 mln zł. Ocena każdej z nich wymaga uwzględnienia konstrukcji produktów, rezerw i działalności lokacyjnej.
Wypłaty odszkodowań i świadczeń brutto w dziale I wzrosły o 4,42%, do 9,08 mld zł. W grupach 1 i 5 zwiększyły się odpowiednio o 10,70% i 11,15%, natomiast w grupie 3 spadły o 7,72%. W produktach oszczędnościowych i inwestycyjnych niższe wypłaty nie oznaczają automatycznie poprawy szkodowości.
Kapitał nie zastępuje adekwatnej taryfy
Wskaźnik wypłacalności sektora na koniec czerwca wynosił 237,64%, wobec 229,86% rok wcześniej. Według UKNF wszystkie zakłady spełniały wymogi wypłacalności. Potwierdza to zabezpieczenie kapitałowe, ale nie rozstrzyga o adekwatności cen poszczególnych produktów.
– Wyniki w segmencie ubezpieczeń komunikacyjnych powinny stać się impulsem dla rynku do dostosowania taryf ubezpieczeniowych do aktualnie ponoszonych kosztów – wskazał Krystian Wiercioch, zastępca przewodniczącego KNF odpowiedzialny za nadzór nad sektorem ubezpieczeń.
UKNF zapowiada dalsze działania nadzorcze, w tym sankcyjne, służące poprawie wyników technicznych OC i AC. Konsekwencje wcześniejszych postępowań „GU” opisała w materiale „KNF obniżyła karę dla AGRO Ubezpieczeń za nieadekwatne składki w OC”, dotyczącym praktyk z lat 2022–2024.
Dane sektorowe nie wskazują jednej skali potrzebnych podwyżek dla wszystkich zakładów i klientów. Uzasadniają jednak przegląd taryf tam, gdzie wzrost kosztu i częstotliwości szkód nie znajduje odzwierciedlenia w składce za przyjmowane ryzyko.
W 2025 roku Ubezpieczeniowy Fundusz Gwarancyjny wypłacił blisko 150 mln zł odszkodowań i świadczeń, w tym 133 mln trafiło do osób poszkodowanych przez nieubezpieczonych sprawców zdarzeń drogowych. Fundusz chronił też klientów przedsiębiorców turystycznych oraz nabywców domów i mieszkań z rynku pierwotnego. Tym ostatnim zwrócił w ubiegłym roku ok. 12 mln zł z Deweloperskiego Funduszu Gwarancyjnego (DFG).
– Ubezpieczeniowy Fundusz Gwarancyjny chroni obywateli w trzech obszarach. Naszą macierzystą branżą są oczywiście ubezpieczenia obowiązkowe: OC komunikacyjne i OC rolników. Tutaj ochroną obejmujemy poszkodowanych przez nieubezpieczonych i niezidentyfikowanych sprawców. Dodatkowo od ponad 10 lat chronimy też podróżnych korzystających ze zorganizowanych imprez turystycznych, a od ponad 3 lat – nabywców domów i mieszkań od deweloperów. Wszystkie te obszary są bardzo ważne ze społecznego punktu widzenia, a działalność prowadzonych przez nas funduszy pozwala lepiej zabezpieczyć interesy ekonomiczne obywateli – podkreśla Małgorzata Ślepowrońska, prezeska Ubezpieczeniowego Funduszu Gwarancyjnego.
Odszkodowania dla poszkodowanych, regres dla sprawców
W 2025 roku Fundusz wypłaciłok. 148 mln zł odszkodowań i świadczeń, w tym:
133 mln zł za szkody spowodowane przez nieubezpieczonych i niezidentyfikowanych sprawców zdarzeń drogowych,
7,8 mln zł z tytułu upadłości ubezpieczycieli.
6,9 mln zł z tytułu rent szczególnych (renta wypłacana po wyczerpaniu sumy gwarancyjnej ubezpieczenia OC komunikacyjnego).
Od początku działalności Fundusz wypłacił poszkodowanym już ok. 2,3 mld zł.
Zdecydowana większość wypłacanych przez Fundusz środków trafia do poszkodowanych w zdarzeniach, których sprawcami byli nieubezpieczeni posiadacze pojazdów mechanicznych. Sprawcy muszą jednak później zwrócić te środki z własnej kieszeni – jest to tzw. regres. Nieubezpieczeni sprawcy wypadków na koniec 2025 roku mieli do zwrotu łącznie ponad 403 mln zł. Średni dług takiego sprawcy przekroczył 24 tys. zł (na koniec 2024 roku było to ok. 22,4 tys. zł). Dla porównania, średnia roczna składka za OC to koszt ok. 700 zł. W 2025 roku Fundusz wystawił aż ok. 448 tys. wezwań dotyczących braku OC komunikacyjnego i OC rolników (w 2024 roku było to 351 tys. wezwań).
Nowoczesne usługi od UFG
Ważnym zadaniem UFG jest także prowadzenie bazy ubezpieczeń OC i AC. Dzięki temu każdy może sprawdzić swoją historię polisowo-szkodową, sprawdzić ubezpieczenie OC dowolnego pojazdu zarejestrowanego w Polsce, otrzymać powiadomienie w przypadku zawarcia na jego dane umowy ubezpieczenia OC komunikacyjnego albo OC, a także w przypadku pojawienia się szkody komunikacyjnej na jego dane.
W 2025 roku z usługi sprawdzenia OC skorzystano ok. 24 mln razy.
Z danych UFG korzystają także ubezpieczyciele m.in. na potrzeby ustalenia składki dla swoich klientów na poziomie adekwatnym do ryzyka. Fundusz pośredniczy też w pozyskiwaniu przez ubezpieczycieli danych z Centralnej Ewidencji Pojazdów i Kierowców (CEPiK). W 2025 roku UFG obsłużył ok. 3,6 mld zapytań od ubezpieczycieli – ok. 2,2 mld do bazy UFG i ok. 1,4 mld do CEPiK. Było to możliwe dzięki wykorzystaniu nowoczesnych rozwiązań technologicznych.
mStłuczka zyskuje na popularności
Ważnym wydarzeniem minionego roku było również wprowadzenie usługi mStłuczka w aplikacji mObywatel, dzięki której strony zdarzenia drogowego mogą spisać oświadczenie na smartfonach, a także zgłosić szkodę do ubezpieczyciela. W ciągu pierwszych 4 miesięcy (tj. do końca 2025 r.) spisano w ten sposób ok. 9 tys. oświadczeń. Ponad 80% kończy się zgłoszeniem szkody do ubezpieczyciela przez aplikację, a średni czas sporządzenia oświadczenia to od kilku do kilkunastu minut. mStłuczka to usługa Ministerstwa Cyfryzacji przygotowana przez Centralny Ośrodek Informatyki oraz Ubezpieczeniowy Fundusz Gwarancyjny przy współpracy z Polską Izbą Ubezpieczeń.
Jak informowała „Gazeta Ubezpieczeniowa” w materiale „Rok działania mStłuczki: 25,6 tys. oświadczeń i ponad 21 tys. zgłoszeń”, w pierwszych 12 miesiącach funkcjonowania mStłuczki kierowcy sporządzili w aplikacji mObywatel 25,63 tys. oświadczeń o kolizjach, a 21,09 tys. zdarzeń zgłosili tą drogą ubezpieczycielom. Skala wykorzystania usługi wyraźnie przyspieszyła w 2026 r. Pod koniec stycznia liczba oświadczeń wynosiła jeszcze 10 tys.
Rynek turystyczny i rynek mieszkaniowy
W 2025 roku UFG objął ochroną funduszy turystycznych blisko 10 mln podróżnych, korzystających z turystyki zorganizowanej. Fundusz udostępnia też ewidencję, w której przed wykupieniem imprezy turystycznej warto sprawdzić jej organizatora.
Z kolei pod ochroną Deweloperskiego Funduszu Gwarancyjnego (DFG) na koniec 2025 roku znalazło się ponad 223 tys. nabywców domów i mieszkań z rynku pierwotnego. Od początku działalności do końca 2025 roku DFG wypłacił nabywcom ok. 14 mln zł, z czego większość (ok. 12 mln zł) – w ubiegłym roku. Zwroty w DFG najczęściej związane były z brakiem przeniesienia na nabywcę własności domu lub mieszkania w umówionym terminie. W takiej sytuacji nabywcy (po wyznaczeniu deweloperowi dodatkowych 120 dni) mają prawo odstąpić od umowy i domagać się zwrotu wpłaconych pieniędzy, a w razie braku zwrotu środków przez dewelopera – mogą wystąpić o zwrot do DFG.
10 września w centrali PZU w Warszawie rozpoczęła się jesienna, dwudniowa edycja warsztatów dla agentów, doradców i menedżerów. Celem na koniec 2026 r. jest 100 członków MDRT.
MDRT, czyli Million Dollar Round Table, to międzynarodowa organizacja zrzeszająca najlepszych specjalistów zajmujących się ubezpieczeniami na życie i usługami finansowymi. Członkostwo wymaga osiągnięcia określonych wyników sprzedażowych i spełnienia standardów zawodowych. W programie #MDRT.PZU uczestnicy przygotowują się do osiągnięcia tych kryteriów, korzystając m.in. z warsztatów, mentoringu i wymiany doświadczeń.
Program ma rozwijać kompetencje w sprzedaży ubezpieczeń na życie i tworzyć środowisko wymiany praktycznych doświadczeń. W 2026 r. działa w nim siedem grup mentoringowych wspieranych przez 12 mentorów. Od początku roku odbyło się również ponad 56 spotkań online.
Jesienne warsztaty koncentrują się przede wszystkim na ochronie życia i zdrowia. Uczestnicy pracują m.in. nad analizą potrzeb klienta, doborem zakresu i sum ubezpieczenia oraz rozwiązaniami obejmującymi pobyt w szpitalu, operacje chirurgiczne i drugą opinię medyczną. Od 1 października PZU Życie ma rozszerzyć ofertę dotyczącą długotrwałej niezdolności do pracy.
29 osób już spełniło kryteria
Skalę programu pokazują dane przedstawione podczas warsztatów. Jego 102 uczestników przygotowało od początku roku ponad 53 tys. ofert, czyli średnio 524 na osobę. Łączna dynamika biznesu uczestników programu została określona na 162%, a w biznesie indywidualnym na 186%.
Do końca sierpnia kryteria MDRT spełniło 29 osób. PZU zakłada, że do końca roku będzie ich 100. Ubezpieczyciel liczy przy tym na tradycyjne przyspieszenie sprzedaży w czwartym kwartale.
Iwona Wróbel, pełniąca obowiązki prezeski zarządu PZU Życie, podkreśliła, że liczba osób osiągających standard MDRT nie jest jedynym miernikiem powodzenia programu.
– Nie chodzi o to, czy będzie nas 95, 105 czy 110. Chodzi o to, żeby jak najwięcej osób było profesjonalnymi sprzedawcami, którzy potrafią rozmawiać z klientem o ubezpieczeniach na życie. Głęboko wierzę, że jako Polacy jesteśmy niedoubezpieczeni w zakresie życia, zdrowia i zabezpieczenia przyszłej emerytury. Mamy więc jeszcze dużo do zrobienia – powiedziała Iwona Wróbel.
PZU Życie przyspiesza w biznesie indywidualnym
Podczas otwarcia Iwona Wróbel podała również, że PZU Życie notuje 22% wzrostu w segmencie klientów indywidualnych, podczas gdy rynek rośnie w tempie około 7%.
PZU Życie wypłaca rocznie około 2,7 mln świadczeń o łącznej wartości 4,5 mld zł. Prosta średnia wynosi więc niespełna 2 tys. zł na świadczenie. Według Iwony Wróbel pokazuje to skalę przestrzeni do zwiększania realnego poziomu ochrony klientów.
Jesienna odsłona #MDRT.PZU ma na celu zwiększanie liczby doradców osiągających standard MDRT i podnoszenie jakości sprzedaży ubezpieczeń życiowych. Z perspektywy rynku istotny jest zwłaszcza nacisk na analizę potrzeb, wartość ochrony i profesjonalizację doradztwa.
Zapraszamy na #ubezpieczeniowyLIVE, który odbędzie się w środę 23 września 2026 r. w godzinach 13:00–14:00. W odcinku wystąpią Kamila Mróz, Partner Associate, Head of Financial Institutions Practice, oraz Jakub Lach, Managing Associate, Deloitte Legal.
W programie:
Jak pogodzić rosnące wymogi regulacyjne z konkurencyjnością i innowacyjnością rynku ubezpieczeń?
Czy każda nowa regulacja rzeczywiście przekłada się na większą wartość dla klienta?
Co czeka ubezpieczycieli w najbliższym czasie i jak przygotować się na kolejne zmiany regulacyjne?
Średni najem samochodu zastępczego z OC trwa w przypadku chińskich samochodów 17,9 dnia, wobec 12,4 dnia dla porównywalnych aut pozostałych marek. Jednocześnie średnia wartość szkody w chińskich pojazdach jest w portfelu PZU niższa. Podczas LIVE „Gazety Ubezpieczeniowej” 10 września eksperci pokazali, dlaczego koszt szkody, czas odzyskania mobilności i utrata wartości samochodu wymagają osobnej analizy.
Sprzedaż wyprzedza zaplecze
Stanisław Sęk, dyrektor ds. obsługi szkód komunikacyjnych PZU, porównał rozwój chińskiej motoryzacji do budowy osiedla, na którym mieszkania znajdują nabywców, ale drogi, szkoły i sklepy dopiero powstają. Podobnie jest z obsługą nowych marek: sprzedaż rośnie szybciej niż zaplecze naprawcze.
W danych PZU wynika, że udział chińskich aut w obsługiwanych szkodach komunikacyjnych wzrósł z 2,77% w okresie styczeń–sierpień 2025 r. do 6,78% w analogicznym okresie 2026 r. Porównując średnie wartości szkód, ubezpieczyciel wyłączył z grupy pozostałych marek samochody sprzed 2024 r.
– Z naszych obserwacji wynika, że średnia szkoda w pojazdach chińskich jest zdecydowanie niższa niż w pozostałych pojazdach osobowych, które obsługujemy w portfelu, zarówno w autocasco, jak i OC. Oczywiście może tu być dużo innych zmiennych: gdzie te pojazdy jeżdżą, jakie szkody wyrządzają i jak często – wskazywał Stanisław Sęk.
Ekspert zwracał uwagę na ceny części, brak zamienników i wyposażenie w sensory, które podnoszą koszty napraw. Problemem są też niepełne informacje w systemach eksperckich dotyczące identyfikacji pojazdu, cen i technologii. Ich uzupełnianie wydłuża uzgodnienie kosztorysu między warsztatem a ubezpieczycielem.
Jeden reflektor zatrzymuje proces
Perspektywę leasingową przedstawiła Ewelina Hajduk, ekspertka Związku Polskiego Leasingu oraz dyrektorka Biura Likwidacji Szkód Alior Leasing. W jej analizie okres od oględzin do zakończenia naprawy chińskiego samochodu wynosił 73 dni, o 28 dni więcej niż dla pozostałych marek. Różnica w czasie samej naprawy wynosiła zaledwie trzy dni.
To inne miary niż okres najmu podany przez PZU. Opóźnienia powstają przy kompletowaniu części, oczekiwaniu na komponenty i czynnościach administracyjnych.
– Bardzo często wygląda to tak, że 90% części jest dostępnych, warsztat gotowy, klient czeka, a cały proces się zatrzymuje, ponieważ brakuje jednego reflektora, radaru albo elementu zderzaka. Nie jest to komponent na tyle rotacyjny, żeby był dostępny w magazynie, i musimy na niego poczekać – mówiła Ewelina Hajduk.
Dla leasingodawcy oznacza to organizację samochodu zastępczego, monitorowanie naprawy i kontakt z klientem. Każdy dzień przestoju zwiększa koszty, zaangażowanie operacyjne i ryzyko reklamacji.
– Z perspektywy leasingowej najważniejszym dzisiaj miernikiem nie jest koszt roboczogodziny. Najważniejszy jest czas przywrócenia mobilności klienta – podkreślała ekspertka.
Utrata wartości także jest ryzykiem
Tomasz Oszczepalski, Head of Sales CEE w Defend Insurance, zwrócił uwagę na finansowe skutki szkody całkowitej. W przytoczonych przez niego przykładach MG ZS straciło 12% wartości po czterech miesiącach, a MG HS 17% po ośmiu. Szkody rozliczano z OC sprawców, więc ostrożność właściciela nie wyeliminowała ryzyka straty.
Ekspert przestrzegał przed ocenianiem utraty wartości wyłącznie procentowo. W porównaniu do prognoz po trzech latach i 60 tys. km Omoda traciła procentowo więcej niż Toyota, ale strata w złotych była niemal taka sama ze względu na różnicę cen początkowych. Rozmowa o ubezpieczeniu straty finansowej GAP ma znaczenie również przy innych markach.
– Jeżeli agent zacznie pytać: „Czy pan się nie bał? A co z częściami?”, klient zamiast słuchać o kolejnej polisie będzie szukał argumentów, jak odpowiedzieć na te obiekcje. Dlatego zaczynając rozmowę z kimś, kto kupił auto chińskie, warto wyjść od tego, co zyskał. A zyskał bardzo dobrze wyposażony samochód w rozsądnej cenie – mówił Tomasz Oszczepalski.
Dalsza rozmowa powinna dotyczyć przyszłej wartości auta, czasu użytkowania i rocznego przebiegu. Ten ostatni ma znaczenie także przy ocenie gwarancji, ponieważ limit kilometrów może skrócić jej faktyczny okres.
Podsumowanie: Sprawdzianem będzie mobilność
Eksperci dostrzegają poprawę: powstają magazyny części, rozwija się zaplecze szkoleniowe, a warsztaty zdobywają doświadczenie. Stanisław Sęk oczekuje dostosowania rynku podobnego do wcześniejszej adaptacji do marek koreańskich i japońskich. Ewelina Hajduk wskazuje jednak, że rosnąca liczba pojazdów będzie nadal sprawdzać wydolność logistyki i organizacji napraw.
Dla ubezpieczyciela istotne są koszty i sprawność decyzji, dla leasingodawcy czas przestoju, a dla agenta rozpoznanie finansowych ryzyk klienta. Wspólnym celem pozostaje przywrócenie mobilności i ograniczenie skutków szkody. Przygotowany kosztorys nie kończy tego procesu.
We wtorek 8 września br. doszło do kradzieży z Muzeum Renoira, mieszczącego się w dawnej posiadłości malarza nieopodal Nicei. Sprawcy wynieśli cztery z trzynastu obrazów artysty znajdujących się w muzeum. Dwa porzucili podczas ucieczki, dwa pozostałe – wypożyczone z Musée d’Orsay – są poszukiwane. To druga w krótkim czasie kradzież z francuskiego muzeum – 19 października 2025 r. przebrani za robotników złodzieje weszli do Luwru i w ciągu 7 minut wycięli z gablot klejnoty wyceniane na 88 mln euro. Uciekając, porzucili uszkodzoną koronę cesarzowej Eugenii, którą później odzyskano. Sprawców zatrzymano, ale pozostałych klejnotów do dziś nie odnaleziono.
Oba przypadki dotyczą największych światowych zbiorów, ale ilustrują ryzyka, przed którymi stoi każdy właściciel dzieł sztuki – muzeum i prywatny kolekcjoner – i na które odpowiadają wyspecjalizowane ubezpieczenia.
– W ubezpieczeniach dzieł sztuki nie rozróżnia się, czy kolekcja jest publiczna, czy prywatna. Ubezpieczonym może być muzeum, galeria czy organizator wystawy, ale też prywatny kolekcjoner, bank albo instytucja finansowa. Produkty wyspecjalizowane w ubezpieczaniu dzieł sztuki oferują ochronę w formule all risks. Obejmują utratę lub uszkodzenie obiektu podczas składowania, ekspozycji i transportu, wraz z czynnościami pakowania, koszty biegłych i rzeczoznawców szacujących szkodę oraz inne konieczne koszty, które zostały poniesione wskutek zdarzenia i zaakceptowane przez ubezpieczyciela. Prywatni kolekcjonerzy powinni pamiętać, że ich polisa mieszkaniowa nie wystarczy do ochrony dzieł sztuki. Ubezpieczyciele stosują w niej limity odpowiedzialności dla wartościowych przedmiotów, a antyki i kolekcje bywają wprost wyłączone z ochrony. Dodatkowo ubezpieczyciele oferujący ubezpieczenia dzieł sztuki rozumieją ryzyko oraz posiadają doświadczenie w likwidacji tak nietypowych szkód. Warto z tego korzystać – mówi Emilia Świecka-Łukasiak, menedżerka ds. klientów kluczowych w Attis Broker.
W ubezpieczeniu dzieł sztuki w zależności od ubezpieczanego przedmiotu stosuje się różne sposoby określania sumy ubezpieczenia, m.in. wartość uzgodnioną, wartość fakturową czy wartość ,,młotkową”. Wyceny warto regularnie aktualizować.
Inaczej traktuje się związane z dziełem sztuki elementy. Nowoczesne ramy, gabloty czy szkło ochronne ubezpiecza się według wartości odtworzeniowej nowej, natomiast ramy antyczne – według kosztu restauracji z uwzględnieniem utraty wartości. Ubezpieczenia mogą być wystawiane zarówno w kraju, jak i w ramach programu międzynarodowego.
– Przed zawarciem umowy ubezpieczyciel indywidualnie ocenia ryzyko i weryfikuje zabezpieczenia przeciwkradzieżowe oraz przeciwpożarowe. Decydują one nie tylko o składce, ale i o samej dostępności ochrony i wysokości limitów, a minimalne wymogi rosną wraz z wartością kolekcji. Zadeklarowane systemy trzeba przy tym utrzymywać i serwisować przez cały okres ubezpieczenia. Standardowy zakres ochrony obejmuje kradzież z włamaniem, czyli z fizycznymi śladami pokonania zabezpieczeń, oraz rozbój. Kradzież przy użyciu klucza lub kodu jest traktowana jak włamanie tylko wtedy, gdy przestępca zdobył je w drodze rozboju lub włamania – wyjaśnia Emilia Świecka-Łukasiak.
Poza ochroną pozostaje kradzież z pojazdu bez dozoru oraz kradzież dokonana przez pracowników ze służbowym dostępem do pomieszczeń – tzw. kradzież wewnętrzna wymaga odrębnego rozszerzenia o nieuczciwość pracowników.
Ochrona „od gwoździa do gwoździa”
Oba obrazy skradzione w Cagnes-sur-Mer nie należały do okradzionego muzeum, lecz do Musée d’Orsay. Wypożyczenia na wystawy to codzienność zarówno muzeów, jak i prywatnych kolekcjonerów. O tym, kto w takiej sytuacji odpowiada za ubezpieczenie dzieła, rozstrzyga pisemna umowa wypożyczenia – ubezpieczenia zwykle wprost odsyłają do ustalonej w niej wartości. Najczęściej to organizator wystawy zawiera polisę na cudzy rachunek, a więc na rzecz właściciela ubezpieczanego przedmiotu.
W ubezpieczeniach dzieł sztuki standardem jest ochrona „od gwoździa do gwoździa”. Transport zaczyna się z chwilą zabrania obiektu z dotychczasowego miejsca i kończy dopiero po jego dotarciu do ostatecznej lokalizacji.
– Ochrona obejmuje też przemieszczenia wewnętrzne, a w przypadku obiektów plenerowych – etap od podniesienia z fundamentu do ponownego zamocowania. Nie warto przy tym polegać wyłącznie na polisie OC przewoźnika, bo obejmuje ona tylko szkody, za które da się przypisać mu odpowiedzialność.Lepiej ubezpieczyć dzieło samodzielnie – podkreśla Emilia Świecka-Łukasiak.
Zarówno muzea, jak i prywatni kolekcjonerzy powinni więc zadbać o trzy rzeczy: regularną wycenę dzieł sztuki, utrzymywanie sprawnych zabezpieczeń zgodnych z wymaganiami ubezpieczyciela oraz kompleksowy zakres ubezpieczenia obejmujący także transport i wypożyczenia. W przeciwnym razie nawet odzyskanie skradzionego dzieła nie gwarantuje pełnej rekompensaty finansowej.
Od marca 2026 r. na hulajnodze elektrycznej po drodze publicznej mogą poruszać się osoby, które ukończyły 13 lat, a od czerwca użytkownicy rowerów, e-hulajnóg i urządzeń transportu osobistego do 16. roku życia muszą nosić kaski. Rosnąca liczba wypadków pokazuje jednak, że rodzice powinni sprawdzić nie tylko wyposażenie i uprawnienia dziecka, lecz także zakres NNW oraz OC w życiu prywatnym.
Według danych Komendy Głównej Policji w 2025 r. doszło do 1158 wypadków z udziałem użytkowników hulajnóg elektrycznych. Zginęło w nich 11 osób, a 1055 zostało rannych. W pierwszych siedmiu miesiącach 2026 r. liczba takich zdarzeń wzrosła z 702 do 828 w porównaniu z analogicznym okresem poprzedniego roku. Liczba rannych zwiększyła się z 638 do 745, a zabitych z pięciu do 11.
Duża część wypadków powodowanych przez użytkowników e-hulajnóg dotyczy dzieci i nastolatków. W 2025 r. osoby w wieku 7–14 lat spowodowały 243 takie zdarzenia, a użytkownicy w wieku 15–17 lat kolejne 149. Łącznie zginęły w nich cztery osoby, a 441 zostało rannych.
Wiek, kask i uprawnienia
Od 3 marca 2026 r. minimalny wiek osoby kierującej hulajnogą elektryczną lub urządzeniem transportu osobistego po drodze publicznej wynosi 13 lat. Młodsze dziecko może korzystać z takiego pojazdu w strefie zamieszkania pod opieką osoby dorosłej.
Niepełnoletni użytkownik e-hulajnogi powinien mieć kartę rowerową albo prawo jazdy kategorii AM, A1, B1 lub T. Od 3 czerwca osoby, które nie ukończyły 16 lat, muszą także używać kasku ochronnego podczas jazdy rowerem, rowerem elektrycznym, hulajnogą elektryczną lub UTO. Obowiązek obejmuje również dzieci do siódmego roku życia przewożone na rowerze, wózkiem rowerowym albo w przyczepce. Przepisy dotyczą pojazdów własnych i wypożyczonych.
– Nowe przepisy porządkują coś, co wcześniej było wyłącznie kwestią wyczucia rodzica. Określają jednak minimum: wiek, kask, dokument. Nie odpowiadają na pytanie, co się stanie, jeśli mimo wszystko dojdzie do zdarzenia – kto pokryje koszty leczenia, rehabilitacji albo naprawy cudzego samochodu. To już obszar ubezpieczenia, a nie kodeksu drogowego – mówi Piotr Chomaniuk, kierownik ds. rozwoju rynku w Allianz Partners.
NNW i OC odpowiadają na inne ryzyka
NNW może zapewnić świadczenie, gdy dziecko dozna urazu w wyniku nieszczęśliwego wypadku. Ochrona zależy jednak od warunków konkretnej umowy. Rodzic powinien sprawdzić, czy obejmuje ona zdarzenia poza szkołą, w tym podczas jazdy rowerem, hulajnogą elektryczną lub UTO, oraz jakie limity przewidziano na rehabilitację, sprzęt ortopedyczny i inne formy pomocy.
Inną funkcję pełni OC w życiu prywatnym. Może zadziałać, gdy dziecko wyrządzi szkodę osobie trzeciej, na przykład potrąci pieszego, zderzy się z rowerzystą albo uszkodzi zaparkowany samochód. Rowerzyści i użytkownicy e-hulajnóg nie mają obowiązku posiadania takiego ubezpieczenia, ale mogą odpowiadać finansowo za skutki spowodowanego zdarzenia.
Dziecko, które nie ukończyło 13 lat, nie ponosi odpowiedzialności na zasadzie winy. Roszczenie może jednak zostać skierowane do osoby zobowiązanej do nadzoru. W przypadku starszych małoletnich odpowiedzialność zależy od okoliczności zdarzenia i możliwości przypisania winy. Dlatego w polisie trzeba zweryfikować, czy ochrona obejmuje dzieci ubezpieczonego oraz szkody związane z używaniem rowerów, hulajnóg elektrycznych i UTO.
Zakres ważniejszy od ceny
Przy wyborze NNW warto ustalić, czy ochrona obowiązuje przez całą dobę oraz poza szkołą, jaki jest jej zakres terytorialny i czy warunki ubezpieczenia przewidują wyłączenia dotyczące mikromobilności. Znaczenie mają również wysokość świadczeń, limity kosztów leczenia i rehabilitacji oraz dostępne usługi assistance.
Z danych Allianz Partners wynika, że we wrześniu i październiku 2025 r. ubezpieczyciel otrzymał 4429 zgłoszeń, czyli 27% wszystkich odnotowanych w ciągu roku. W 70% spraw, dla których utworzono rezerwę, uruchomiono usługę związaną z uszkodzeniem ciała. W 8% przypadków chodziło o wypożyczenie lub zakup sprzętu rehabilitacyjnego, a w 5% o organizację rehabilitacji.
(AW, źródło: Allianz Partners, Komenda Główna Policji, Ministerstwo Infrastruktury)
Początek roku szkolnego to ważny moment sprzedaży ubezpieczeń dla dzieci i młodzieży. Intensywność spotkań, rozmowy o oczekiwaniach i obiekcje – czy to nie za drogo? Odpowiedź jest jasna – za ceną stoi jakość, czyli w przypadku ubezpieczeń – suma i zakres.
Co powinno przekonać klienta do zakupu dobrej polisy szkolnej?
Każdego roku w polskich szkołach odnotowywane są dziesiątki tysięcy wypadków – upadki, urazy podczas zajęć sportowych czy rekreacji. Ryzyko nie maleje po szkole – według danych Krajowego Centrum Monitorowania Ratownictwa Medycznego w pierwszym miesiącu ubiegłorocznych wakacji odnotowano 756 zdarzeń z udziałem użytkowników hulajnóg elektrycznych, a ponad połowę poszkodowanych stanowiły dzieci i młodzież.
To właśnie aktywność fizyczna jest jednym z obszarów, na który pośrednik może zwrócić szczególną uwagę podczas rozmowy z klientem. Jazda na rowerze, hulajnodze, treningi w klubach sportowych czy udział w zawodach zwiększają prawdopodobieństwo urazów i… kosztów.
Jakie są fakty?
W Polsce od zakończenia pandemii obserwujemy wzrost aktywności sportowej, szczególnie wśród młodzieży. Wyniki opublikowane 14 maja 2026 r. przez GUS wskazują, że w 2025 r. prawie 70% dzieci i młodzieży do 19 r.ż. uczestniczyło w zajęciach sportowych i rekreacji ruchowej. Inne badanie pokazuje, że w 2024 r. w polskich klubach sportowych ćwiczyło ok. 1 mln osób do 18. r.ż.
Fakty te mają oczywiste benefity społeczne, jednak zwiększa się też ekspozycja na kontuzje. Jeśli się zdarzą, młody sportowiec i jego rodzice mogą skorzystać z systemu opieki zdrowotnej, który zabezpiecza pilną potrzebę pomocy medycznej.
Może się jednak pojawić problem, gdy w grę wchodzi przedłużone leczenie, konsultacje specjalistów, badania obrazowe oraz zabiegi rehabilitacyjne. Dostępność tych środków bywa różna – w jednych placówkach urazowo-ortopedycznych czas oczekiwania na wizytę to 20 dni, w innych ponad 200.
W obliczu miesięcy oczekiwania rodzice decydują się na skorzystanie z szybszego, lecz droższego leczenia prywatnego. Na szali znajduje się powrót do pełnej sprawności i dobrostan dziecka.
Jak sytuację może zmienić polisa szkolna?
Standardem rynkowym stało się włączanie w zakres ubezpieczenia szkolnego refundacji kosztów leczenia. Zwracane są koszty konsultacji lekarskich, leków, badań obrazowych, rehabilitacji, leczenia stomatologicznego, operacji plastycznych, środków ortopedycznych, a od niedawna okularów korekcyjnych, aparatów słuchowych i pompy insulinowej, uszkodzonych w wyniku nieszczęśliwego wypadku. Odnotowujemy również roszczenia dotyczące refundacji za konsultację neurologa, tomografię komputerową, specjalistyczną ortezę itd.
Szczególny przebieg mają uszkodzenia kolan. Artroskopowa rekonstrukcja więzadeł to koszt minimum kilkunastu tysięcy zł. Czas oczekiwania na nią w szpitalu publicznym potrafi wynosić kilka miesięcy.
Warto wspomnieć o konkretnych kwotach
Wypłaty z polis szkolnych, niejednokrotnie przekraczają 30 tys. zł. 80% kwoty stanowi zwykle refundacja kosztów. Koszty często są rozłożone w czasie – większość ubezpieczycieli dopuszcza zwrot kosztów poniesionych do 12, lub nawet 24 miesięcy od urazu. Klienci wracają do sprawy z nowymi rachunkami, a likwidatorzy słyszą wtedy, że świadczenie zostanie przeznaczone na dalsze leczenie.
W ten oto sposób ubezpieczenia szkolne odpowiadają na potrzeby uczniów, którzy są aktywni. Pamiętajmy jednak, że aby nabawić się kontuzji, nie trzeba ćwiczyć w sportowym klubie.
Ewelina Kołodziejek menedżerka Zespołu Ubezpieczeń Osobowych, Colonnade
Po uruchomieniu Krajowego Systemu e-Faktur rutynowe dokumenty mogą być przetwarzane coraz sprawniej. W zakładach ubezpieczeń pozostają jednak faktury, które nie pasują do standardowego schematu. Każdy taki wyjątek oznacza dodatkową pracę, opóźnienie płatności i konieczność zebrania informacji rozproszonych między wieloma systemami.
Niedopasowanie faktury do zamówienia, brak zatwierdzenia, błędne zakodowanie albo pytanie od dostawcy wystarczą, aby automatyczny proces się zatrzymał. Dokument trafia wtedy do korespondencji mailowej i arkuszy kalkulacyjnych, a dział finansowy zaczyna odtwarzać przebieg sprawy.
W ubezpieczeniach, podobnie jak w innych dużych organizacjach, konsekwencje nie kończą się na dodatkowej pracy księgowości. Wyjątki opóźniają przepływy pieniężne, utrudniają wykorzystanie rabatów za wcześniejszą płatność, wpływają na relacje z dostawcami i zamrażają kapitał obrotowy.
– Rutynowe faktury w coraz większym stopniu przetwarzają się same. Dlatego weryfikacja standardowych transakcji schodzi na dalszy plan, a rośnie znaczenie oceny sytuacji, koordynacji i rozwiązywania przypadków wykraczających poza schemat – wskazuje Ionuț Valentin Sas, SVP Finance w UiPath.
Automatyzacja kończy się na wyjątku
Jednym z mierników dojrzałości procesu jest przetwarzanie bezpośrednie, czyli straight through processing (STP). W takim modelu faktura przechodzi od wpływu do zapłaty bez angażowania człowieka. Przy rosnących wolumenach dokumentów jest to jedno z najskuteczniejszych narzędzi dostępnych działom finansowym.
Niektóre firmy, w tym Canon, raportują nawet 90-% wskaźnik STP dla wybranych kategorii faktur. Tymczasem według raportu Ardent Partners „State of ePayables” nawet najlepiej działające działy księgowości osiągają zaledwie około jednej trzeciej tego wyniku.
Różnica wynika między innymi z konstrukcji stosowanych systemów. Większość z nich powstała z myślą o przewidywalnych transakcjach. Wszystko, co nie mieści się w przyjętych regułach, wraca do człowieka. Zazwyczaj nie brakuje danych potrzebnych do podjęcia decyzji. Problem polega na tym, że trzeba ich szukać w różnych miejscach.
– Obsługa wyjątku często wymaga zebrania danych z systemów ERP, platform zakupowych, umów, historii transakcji i korespondencji z dostawcami. Właśnie na ręcznym składaniu tych informacji w całość traci się większość czasu – podkreśla Ionuț Valentin Sas.
KSeF uwidacznia słabe punkty
Polska stopniowo wdrażała Krajowy System e-Faktur (KSeF), rozpoczynając od dużych podatników w lutym 2026 r., a następnie rozszerzając system na pozostałe przedsiębiorstwa w kwietniu. Mikroprzedsiębiorcy mają dołączyć w styczniu 2027 r.
Pierwsze miesiące działania KSeF pokazały, że standaryzacja dokumentów ułatwia rutynowe przetwarzanie, ale jednocześnie uwidacznia kwestie, które wcześniej ginęły wśród maili, skanów i plików PDF. Największym wyzwaniem okazuje się nie sama technologia, lecz organizacja pracy.
Procesy rozwijane przez lata muszą zostać przebudowane. Jednocześnie faktury zakupowe od zagranicznych kontrahentów pozostają poza KSeF i są rozliczane odrębnymi kanałami. Wiele organizacji prowadzi więc równolegle ustrukturyzowany oraz tradycyjny obieg dokumentów. Dla ubezpieczycieli współpracujących z dostawcami krajowymi i zagranicznymi oznacza to kolejną kategorię wyjątków, którą trzeba uwzględnić w projektowaniu procesów finansowych.
– Zgodność z regulacjami to dopiero punkt wyjścia. Zmiany w księgowości mogą stać się okazją do modernizacji całego obszaru finansów i sposobu obsługi wyjątków. Nie chodzi tylko o dotrzymanie harmonogramu, lecz także o przyspieszenie automatyzacji – mówi ekspert UiPath.
AI zbiera dane, człowiek podejmuje decyzję
Część pracy związanej z obsługą wyjątków mogą przejąć agenci sztucznej inteligencji. Ich zastosowanie wymaga jednak przejrzystości, możliwości audytu i jasno określonego nadzoru. Ma to szczególne znaczenie w zakładach ubezpieczeń, które działają w silnie regulowanym otoczeniu.
Dobrze zaprojektowany proces powinien umożliwiać automatyzację zadań o niskim poziomie ryzyka, a sprawy o większej wadze kierować do pracownika. Organizacja musi wiedzieć, na jakiej podstawie system zaproponował określone rozwiązanie, z jakich danych skorzystał i kiedy potrzebna jest ludzka ocena.
– Zaufanie do AI nie bierze się z całkowitego wyeliminowania człowieka z procesu, lecz z jasnego ustalenia, kiedy ludzka opinia powinna pozostać jego integralną częścią – zaznacza Ionuț Valentin Sas.
Właściwie skonstruowany nadzór nie musi spowalniać automatyzacji. Może dawać organizacji pewność, że proces pozostaje kontrolowany, możliwy do wyjaśnienia i zgodny z regulacjami. Dzięki temu technologia może być stopniowo wykorzystywana na kolejnych etapach obsługi faktury.
Od dokumentu do całej sprawy
Zmianę zachodzącą w finansach można opisać jako przejście od automatyzowania faktur do rozwiązywania przypadków, których nie da się obsłużyć standardową regułą. Dyrektorzy finansowi powinni traktować wyjątki jako kolejny obszar automatyzacji, a nie nieunikniony margines pozostawiony do ręcznej obsługi.
Podstawą tego podejścia jest orkiestracja biznesowa, czyli łączenie pracy ludzi, systemów i agentów AI wokół konkretnej sprawy. Zamiast jedynie przekazywać problem kolejnemu pracownikowi, system może pomóc zgromadzić informacje potrzebne do jego rozstrzygnięcia.
– Agenci AI mogą wykonać większość pracy przygotowawczej, zanim pojawi się człowiek. Mogą zebrać potrzebne informacje, przeanalizować sposoby rozwiązania podobnych przypadków, zaproponować kolejne kroki i przygotować projekt komunikacji z dostawcą. Nie zastąpią jednak ludzkiego osądu. Mogą go natomiast przyspieszyć i lepiej ugruntować w faktach – wyjaśnia ekspert.
Polska ma już przykłady udanej cyfryzacji i automatyzacji, między innymi w PZU i Tauronie. Kolejna szansa dotyczy procesów finansowych. Wykorzystają ją organizacje, które nie poprzestaną na automatyzowaniu rutynowych dokumentów, lecz nauczą się sprawnie rozpoznawać i rozwiązywać wyjątki.
74% Polek i Polaków oszczędza, a 28% inwestuje. To najwyższe wyniki w dziesięcioletniej historii badania „Finanse Polek i Polaków” – podaje Autopay, które zleciło badanie. Dekadę temu oszczędzanie deklarowało 47% badanych, a inwestowanie 16%. Osoby, które nie inwestują, rzadziej jako powód wskazują brak pieniędzy.
Głównym celem oszczędzania pozostaje zabezpieczenie przyszłości. Wskazuje na nie 61% badanych.
Jeszcze rok temu Polacy oszczędzali jednocześnie na kilka celów. W tej edycji badania okazało się, że wybieramy mniej celów, na które odkładamy. Kobiety częściej niż mężczyźni oszczędzają na wakacje (34% vs 29%) i mieszkanie (21% vs 16%). Mężczyźni częściej odkładają środki na emeryturę (24% vs 17%) oraz samochód lub motor (16% vs 8%).
Na wyniki wpływa też to, co Polacy postrzegają jako sukces finansowy. Dla 61% jest nim posiadanie oszczędności, a dla 58% brak długów. Niemal połowa (47%) wskazuje posiadanie mieszkania lub domu. Zagraniczne wakacje i posiadanie samochodu lub samochodów są na końcu stawki.
Odsetek inwestujących najwyższy w historii badania
28% Polek i Polaków inwestuje pieniądze. W 2016 r. było to 16% Oznacza to niemal dwukrotny wzrost w ciągu dekady. Częściej inwestują mężczyźni (34%) niż kobiety (24%), a także osoby z najmłodszej grupy wiekowej i mieszkańcy dużych miast.
– Polacy mają coraz więcej środków, które mogą zainwestować. Aktywa finansowe gospodarstw domowych w I kwartale 2026 r. osiągnęły kwotę ponad 4 bln zł – informował PFR. Z naszego badania wyraźnie widać, że inwestujemy coraz częściej, a nawet jeśli tego nie robimy, to coraz rzadziej z powodu braku środków. Przeszkodą jest zwykle niewystarczająca wiedza, niechęć do ryzyka lub brak zaufania do produktów inwestycyjnych – mówi Jarosław Stankowski, Head of Business Unit E-commerce w Autopay.
Mimo że Polacy znają szeroką gamę produktów oszczędnościowych i inwestycyjnych, najczęściej korzystają z najprostszych: konta oszczędnościowego, lokat i gotówki. Tylko 11% badanych wskazuje obligacje, choć w tym przypadku widać systematyczny wzrost (z 8% w 2024 r.).
– Znajomość produktów inwestycyjnych i oszczędnościowych oraz deklarowane bariery Polek i Polaków pokazują, jak duże zadanie stoi przed całym rynkiem finansowym: uprościć produkty i mówić o nich zrozumiale. Inwestowanie nie powinno być biegiem z przeszkodami, zwłaszcza w szumie informacyjnym, w którym wybijają się doniesienia o kolejnych oszustwach i piramidach finansowych, a jedynymi produktami postrzeganymi jako bezpieczne pozostają konto oszczędnościowe, lokata lub „skarpeta” – zauważa Krzysztof Ambroziak, Head of Business Unit Media, Utilities & Finance w Autopay.
O badaniu
Badanie „Finanse Polek i Polaków 2026” zostało zrealizowane na zlecenie Autopay przez pracownię badawczą SATISFACE metodą CAWI na reprezentatywnej grupie 1686 osób w maju 2026 r.
Informujemy, że w celu zapewnienia jak najlepszej obsługi nasza strona korzysta z ciasteczek (plików cookies). Korzystając z naszej strony, bez zmiany ustawień przeglądarki wyrażasz zgodę na wykorzystanie przez nas plików cookies. Jednocześnie przypominamy, że w każdej chwili masz możliwość zmiany ustawień plików cookies. OK
Privacy & Cookies Policy
Privacy Overview
This website uses cookies to improve your experience while you navigate through the website. Out of these cookies, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may have an effect on your browsing experience.
Necessary cookies are absolutely essential for the website to function properly. This category only includes cookies that ensures basic functionalities and security features of the website. These cookies do not store any personal information.
Any cookies that may not be particularly necessary for the website to function and is used specifically to collect user personal data via analytics, ads, other embedded contents are termed as non-necessary cookies. It is mandatory to procure user consent prior to running these cookies on your website.