Blog - Gazeta Ubezpieczeniowa – Portal

1,5% dla Marka Śliperskiego

0

Drodzy Czytelnicy „Gazety Ubezpieczeniowej”!

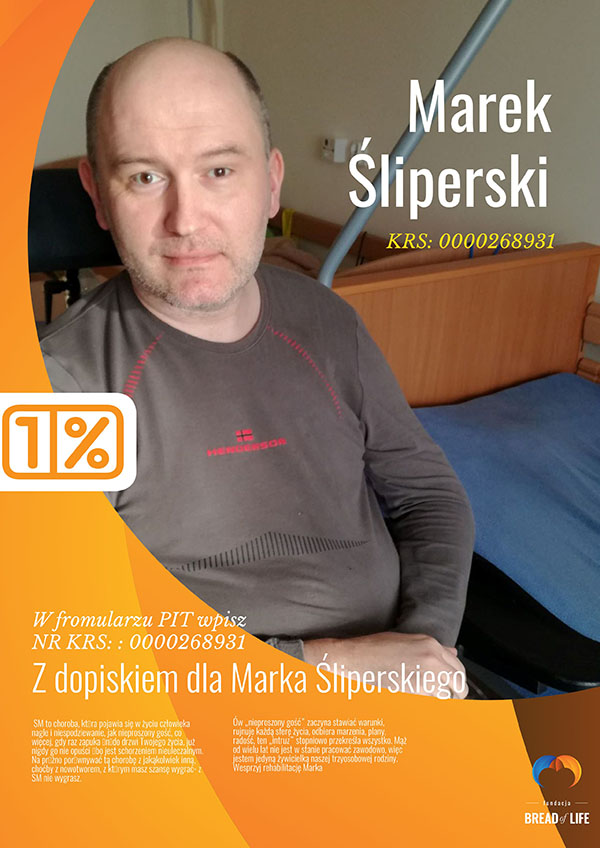
Ponawiamy nasz serdeczny apel o przekazywanie 1,5% Państwa podatku za ubiegły rok na pomoc dla wieloletniego współpracownika „Gazety Ubezpieczeniowej” – Marka Śliperskiego.

Zbierane fundusze pozwalają przede wszystkim opłacić koszty profesjonalnej opieki nad nim, pomocy w codziennych czynnościach życiowych i nieodzownej rehabilitacji (cierpi na wtórnie postępującą formę stwardnienia rozsianego).

POMÓŻMY MARKOWI ŚLIPERSKIEMU!

W formularzu PIT wpisz nr KRS: 0000268931 z dopiskiem: Dla Marka Śliperskiego.

Redakcja

Wielkie zmiany w ERGO 4

0
Źródło zdjęcia: ERGO Hestia

16 grudnia ERGO Hestia wprowadziła modyfikacje w swoim flagowym ubezpieczeniu życia i zdrowia – ERGO 4. Zmiany obejmują m.in. szybsze przyjęcie odpowiedzialności za niezdolność do pracy oraz rozszerzenie zakresu ochrony o trwałą utratę samodzielności, spowodowaną między innymi zaawansowanym otępieniem czy chorobą Alzheimera.

W zmodyfikowanym ERGO 4 ubezpieczony otrzyma rentę w przypadku całkowitej niezdolności do pracy trwającej już 7 miesięcy. Dodatkowo renta z tytułu trwałej utraty samodzielności może być wypłacana do 85. roku życia. W ramach obu rozszerzeń zarówno ochrona, jak i wysokość składki są zagwarantowane i niezmienne przez cały okres trwania umowy, który może wynosić nawet kilkadziesiąt lat. 

Nowości zakresowe dotyczą również Global Doctors – ubezpieczenia zapewniającego pełną organizację i finansowanie leczenia za granicą. Polisa w nowej odsłonie obejmuje innowacyjne metody leczenia szczególnych postaci nowotworu złośliwego, m.in. takich jak leczenie off-label czy udział w badaniach klinicznych ukierunkowanych na terapię konkretnego rodzaju nowotworu. 

 Nowe spojrzenie na niezdolność do pracy 

– To znaczące zmiany, pozycjonujące ERGO 4 jako ubezpieczenie wyjątkowe w skali polskiego rynku. Tylko w ERGO Hestii ubezpieczony może otrzymać rentę przy całkowitej niezdolności do pracy trwającej już 7 miesięcy. Znaczenie tej zmiany najlepiej oddają liczby. W 2023 r. aż 73% orzeczeń dotyczących całkowitej oraz czasowej niezdolności wydawanych było na okres krótszy niż 24 miesiące – mówi Sylwester Poniewierski, dyrektor Biura Ubezpieczeń Detalicznych i Programów Partnerskich ERGO Hestii. – Już dziś ubezpieczenie niezdolności do pracy w ERGO 4 miało wiele zalet. Zależało nam jednak, aby jak najszybciej wesprzeć finansowo naszych klientów zmagających się z tego typu problemami. Wbrew ogólnemu przekonaniu, to właśnie choroby są główną przyczyną ograniczenia aktywności zawodowej, a te często generują dodatkowe koszty związane z leczeniem. Przy nowej odsłonie produktu to klient sam zadecyduje, czy chce dokupić rozszerzenie na wypadek niezdolności do pracy krótszej niż 24 miesiące, czy też pozostać przy podstawowym zakresie ochrony i otrzymywać wsparcie finansowe w razie całkowitej niezdolności do pracy orzeczonej na minimum 24 miesiące – dodaje.

Długoterminowa ochrona na wypadek trwałej utraty samodzielności 

Istotną zmianą w ERGO 4 jest wprowadzenie możliwości dokupienia do ubezpieczenia niezdolności do pracy dodatkowej ochrony na wypadek trwałej utraty samodzielności do 85 roku życia.  

– Nasze społeczeństwo się starzeje. Rok temu mieliśmy 7,85 mln emerytów. Za 10 lat będzie ich blisko 10 milionów. Tymczasem potrzeby finansowe nie kończą się po 65. roku życia. Czasem właśnie wtedy jeszcze bardziej zaczynają rosnąć. Żeby uświadomić sobie skalę niepełnosprawności osób starszych w Polsce, podajmy tylko dwie liczby: ponad 2 mln osób po 60. roku życia posiada orzeczenie o niepełnosprawności, z czego 36% to orzeczenia o znacznym stopniu niepełnosprawności. 400 tys. osób choruje na demencję, a ona – podobnie jak choroba Alzheimera czy trwała utrata możliwości wykonywania czynności życia codziennego – wymaga konieczności ciągłej opieki nad chorym. To potrafi generować naprawdę znaczące koszty, m.in. rehabilitacji czy domowej opieki. Tymczasem współczynnik zastępowalności wynagrodzenia emeryturą spadnie z 52,5% w 2025 r. do 26,2% w 2045 r. Nowe ERGO 4 odpowiada na te problemy i na finansowe wyzwania jesieni życia – dodaje Sylwester Poniewierski. 

Ubezpieczony ma swobodę w wyborze wysokości renty, którą chciałby otrzymywać w przypadku wystąpienia trwałej utraty samodzielności. Może to być kwota od 500 do 5000 zł. Wypłata świadczenia jest dostosowana do indywidualnych potrzeb i oczekiwań ubezpieczonego. 

Jeżeli trwała utrata samodzielności nastąpi przed ukończeniem 65. roku życia, ubezpieczony otrzyma dwie renty – z tytułu niezdolności do pracy i z powodu trwałej utraty samodzielności.

Produkt jest dostępny dla osób w wieku od 18 do 59 lat. Ponadto ERGO 4 oferuje obniżenie wysokości składki po 65. roku życia, kiedy to kończy się ochrona z tytułu całkowitej niezdolności do pracy.

Innowacyjne metody leczenia przy szczególnej postaci nowotworu 

Od 16 grudnia zmieni się również zakres świadczeń w ubezpieczeniu Global Doctors. W przypadku wystąpienia szczególnej postaci nowotworu u ubezpieczonego oraz rekomendacji ekspertów, będzie możliwe podjęcie leczenia w ramach medycyny precyzyjnej (m.in. leczenie eksperymentalne, procedury off-label, terapia CART-T zatwierdzona protokołem) lub udział w badaniach klinicznych ukierunkowanych na terapię konkretnego rodzaju nowotworu. 

Global Doctors w ERGO 4 dostępny jest w dwóch wariantach: 

  1. Podstawowym – ukierunkowanym na leczenie nowotworów złośliwych z limitem pokrywanych kosztów do kwoty 1 mln euro, 
  2. Rozszerzonym – z sumą ubezpieczenia 2 mln euro i zakresem obejmującym poważne stany chorobowe, takie jak: nowotwór złośliwy w stadium przedinwazyjnym lub nowotwór in situ, ciężka dysplazja przednowotworowa, wymiana lub naprawa zastawek serca, operacja pomostowa tętnic wieńcowych, operacja neurochirurgiczna, przeszczepienie narządów od żywego dawcy, przeszczepienie szpiku kostnego. 

Oba warianty zostaną rozszerzone o możliwość skorzystania z konsultacji psychologicznych. 

Artur Makowiecki

news@gu.com.pl


POBIERZ | SUBSKRYBUJ W APPLE PODCASTS | SUBSKRYBUJ W SPOTIFY

Aktywa PPK zbliżają się do 60 mld zł. Rekordowa partycypacja w programie

0
Źródło zdjęcia: 123rf.com

Na koniec września obecnego roku w Pracowniczych Planach Kapitałowych oszczędzało 4,52 mln osób, o blisko 53 tys. więcej niż miesiąc wcześniej. Udział zatrudnionych w programie po raz pierwszy przekroczył poziom 63%.

Według danych przedstawionych w październikowym biuletynie PPK wartość aktywów netto funduszy zdefiniowanej daty wyniosła na koniec września 58,7 mld zł. W ciągu miesiąca zwiększyła się o 910 mln zł. Liczba aktywnych rachunków osiągnęła 5,67 mln, a partycypacja wzrosła do rekordowych 63,14%. Poprzednie dane przedstawiono w artykule „Coraz bliżej 60 mld zł aktywów w PPK”.

Największy udział pracowników w programie odnotowano w przedsiębiorstwach zatrudniających ponad 1000 osób. Partycypacja w tej grupie wyniosła 91,92%. W ujęciu regionalnym liderem pozostaje województwo mazowieckie, gdzie w PPK oszczędza 86,4%.

Współfinansowanie zwiększa wartość oszczędności

Z wyliczeń zaprezentowanych w biuletynie wynika, że hipotetyczny uczestnik oszczędzający w PPK od grudnia 2019 r. zgromadził na rachunku od 13,7 tys. zł do 24,2 tys. zł więcej, niż wyniosły jego własne wpłaty. W zależności od przyjętego wariantu nadwyżka odpowiada od 140% do 247% wartości środków wpłaconych przez pracownika.

Na rezultat składają się wpłaty pracodawcy, dopłaty państwa oraz wyniki inwestycyjne funduszy. Niemal połowa aktywów zgromadzonych w PPK pochodzi z dwóch pierwszych źródeł.

Rosnące znaczenie rynku długoterminowych oszczędności

Wzrost liczby uczestników i zgromadzonych aktywów umacnia pozycję PPK jako jednego z istotnych segmentów rynku długoterminowego oszczędzania. Dla instytucji finansowych zarządzających funduszami oznacza to powiększającą się bazę aktywów, a jednocześnie rosnące znaczenie efektywności inwestycyjnej i kosztów zarządzania.

Z perspektywy pracodawców wysoka partycypacja w największych firmach wskazuje na znaczenie PPK jako stałego elementu świadczeń pracowniczych. Zróżnicowanie uczestnictwa między przedsiębiorstwami i regionami sugeruje jednak, że potencjał dalszego wzrostu programu nie jest równomiernie wykorzystany.

(AM, źródło: MojePPK)

VH Polska rozpoczyna sprzedaż ubezpieczeń upraw ozimych

0
Źródło zdjęcia: AI

14 października VH Polska rozpoczęło jesienny sezon sprzedaży dotowanych ubezpieczeń upraw. Oferta obejmuje zboża ozime i rzepak, a polisy będzie można zawierać do 1 grudnia lub do wyczerpania środków na dopłaty do składek. W tym roku istotną zmianą są nowe zasady stosowania franszyzy redukcyjnej, które wpływają na wysokość wypłacanych odszkodowań.

W jesiennej ofercie VH Polska dostępne są trzy warianty ochrony. Pakiet Podstawowy obejmuje grad i ujemne skutki przezimowania. Rozszerzony uwzględnia dodatkowo przymrozki wiosenne, natomiast Maksimum zapewnia również ochronę przed deszczem nawalnym i huraganem. Każdy z wariantów można rozszerzyć o ryzyko ognia.

W przypadku ujemnych skutków przezimowania rolnicy mogą wybrać ryczałt w wysokości 25% lub 35% sumy ubezpieczenia. Po potrąceniu franszyzy redukcyjnej wynoszącej 10% sumy ubezpieczenia wypłata odpowiada odpowiednio 15% lub 25% tej sumy. Z kolei ochrona przed deszczem nawalnym obejmuje również szkody spowodowane zastoiskami wodnymi.

Franszyza zmienia sposób rozliczania szkód

W tegorocznym sezonie obowiązują zmienione przepisy dotyczące dotowanych ubezpieczeń upraw, przewidujące obowiązkową franszyzę redukcyjną.

– W VH Polska wynosi ona 10% sumy ubezpieczenia w odniesieniu do powierzchni podlegającej szkodzie. Warto wiedzieć, jak wpływa ona na wysokość odszkodowania, aby później nie było nieporozumień przy likwidacji szkody – wyjaśnia Andrzej Janc, dyrektor sprzedaży VH Polska.

Przykładowo, przy sumie ubezpieczenia wynoszącej 10 tys. zł franszyza to 1 tys. zł. Jeśli ustalona wysokość szkody nie przekroczy tej kwoty, odszkodowanie nie zostanie wypłacone. Przy większych szkodach należne odszkodowanie będzie pomniejszane o wartość franszyzy.

Nowy mechanizm może obniżać koszt ochrony, ale jednocześnie zwiększa udział rolnika w finansowych skutkach szkody. Szczególnego znaczenia nabiera więc wyjaśnienie zasad naliczania odszkodowania przed zawarciem umowy. Dla pośredników istotne będzie nie tylko przedstawienie zakresu poszczególnych pakietów, lecz także pokazanie klientom, jak wybrany wariant przekłada się na rzeczywistą wysokość świadczenia.

 (AM, źródło: VH POLSKA)

Gwarancje przestają być planem B

0
Benedetta Marcato, Aleksandra E. Wysocka, Anna Groszyk, Izabela Makarewicz

Rozmowa z Benedettą Marcato, Head of Financial Lines and AG Portfolio w Generali GC&C – Global Corporate & Commercial, Izabelą Makarewicz, dyrektorką Underwritingu Ubezpieczeń Korporacyjnych w Generali TU SA, oraz Anną Groszyk, dyrektorką Działu Ubezpieczeń Finansowych w Generali TU SA

Aleksandra E. Wysocka: – Drogi pieniądz, geopolityka, niepewność. Firmy inwestują mimo wszystko. Co to oznacza dla linii finansowych i gwarancji?

Benedetta Marcato: – Rynek stał się bardziej selektywny. Jeszcze mocniej patrzymy na jakość kontraktów, płynność i odporność przedsiębiorstw na zmianę warunków. Firmy jednak nie zatrzymały inwestycji. W Europie nadal napędzają je infrastruktura, transformacja energetyczna i prywatny kapitał. Rośnie więc znaczenie gwarancji oraz produktów chroniących kadrę zarządzającą i profesjonalistów. Gwarancja uwalnia część limitów bankowych na działalność i kolejne inwestycje.

Polska jest dziś dobrym miejscem dla biznesu gwarancyjnego?

B.M.: – Europejski rynek gwarancji szacowano w 2024 r. na ok. 6,2 mld dol. Do 2031 r. ma osiągnąć prawie 10 mld dol., przy średniorocznym wzroście o ok. 6,9%. Sprzyjają temu inwestycje w infrastrukturę, partnerstwa publiczno-prywatne i rozwój miast. Regulacje Bazylea III i IV zwiększyły wymogi kapitałowe wobec banków wystawiających gwarancje. Banki częściej dzielą się więc ryzykiem z ubezpieczycielami, którzy mogą oferować większe limity i rozwiązania dopasowane do klientów.

Polska należy do najbardziej dynamicznych rynków w Europie Środkowo-Wschodniej. Klienci coraz częściej traktują gwarancje jako element zarządzania kapitałem. W latach 2020–2025 składka przypisana brutto z gwarancji wzrosła z 475 mln zł do 748 mln zł, czyli o 57,5%. To średniorocznie 9,5%. Po rekordowych latach 2022–2024 rynek się stabilizuje, ale perspektywy wspierają wieloletnie inwestycje finansowane ze środków krajowych i unijnych.

Izabela Makarewicz: – Mamy mocny portfel projektów drogowych, kolejowych, energetycznych i związanych z obronnością. To duży potencjał, który wymaga uważnej oceny ryzyka wykonawców.

Czyli gwarancja przestaje być dodatkiem do finansowania?

Anna Groszyk: – Tak. Gwarancje ubezpieczeniowe nie obciążają zdolności kredytowej w takim stopniu jak finansowanie bankowe. Linie kredytowe mogą pozostać dostępne na działalność operacyjną i inwestycje. Klienci korzystają z obu źródeł. Przy dużych projektach dywersyfikacja limitów jest elementem bezpieczeństwa finansowego.

Gdzie popyt będzie rósł najmocniej?

A.G.: – W energetyce, odnawialnych źródłach energii, magazynach energii, infrastrukturze transportowej i obronności. Znaczenie będą miały także budownictwo infrastrukturalne oraz fundusze unijne, programy państwowe i samorządowe.

Jeszcze kilka lat temu klient chciał przede wszystkim dostać limit. Czego oczekuje dzisiaj?

A.G.: – Szybkiej decyzji, elastycznego podejścia do zabezpieczeń i partnera, który rozumie ryzyko kontraktu. Coraz częściej potrzebna jest też obsługa grup działających w kilku krajach. Liczy się sprawna reakcja, gdy klient wygrywa duży przetarg albo wchodzi na nowy rynek.

A underwriterowi nadal wystarczy bilans i rachunek wyników?

A.G.: – Nie. Wyniki pokazują, jak przedsiębiorstwo radziło sobie wczoraj. Nas interesuje również to, jak zachowa się jutro. Patrzymy na portfel zamówień, zarządzanie kontraktami, płynność, finansowanie, koncentrację inwestorów i potencjalne spory.

Duże znaczenie ma także jakość zarządzania, ponieważ pokazuje, jak firma zachowa się w sytuacji kryzysowej i czy udźwignie kilka strategicznych kontraktów jednocześnie.

Jak Polska wypada na tle największych rynków europejskich?

B.M.: – W Niemczech, Francji i Holandii gwarancje ubezpieczeniowe są powszechne w sektorze publicznym i prywatnym. Niemcy i Holandia szeroko stosują je w budownictwie, infrastrukturze i przemyśle. Włochy, Hiszpania i Portugalia historycznie częściej wybierały gwarancje bankowe, ale przez ostatnie 20 lat znaczenie ubezpieczeniowych wyraźnie wzrosło.

We Włoszech rynek gwarancji osiągnął w 2025 r. rekordowe 925 mln euro, o 8,2% więcej niż w 2024 r. Sprzyjały temu zamówienia publiczne i większa akceptacja tego rozwiązania. W Wielkiej Brytanii gwarancje ubezpieczeniowe są powszechnie akceptowane przy projektach budowlanych i infrastrukturalnych. Polska już należy do rynków, na których zdobyły silną pozycję.

Polska może skorzystać z lekcji odrobionych na innych rynkach?

B.M.: – To przewaga międzynarodowej grupy. Łączymy lokalną wiedzę z doświadczeniem Generali w underwritingu, zarządzaniu portfelem i obsłudze klientów międzynarodowych. Ryzyka związane z transformacją energetyczną, infrastrukturą krytyczną czy obronnością pojawiły się na części rynków wcześniej. Możemy korzystać z tych doświadczeń.

Za kilka lat gwarancja będzie równie naturalnym elementem finansowania jak kredyt?

B.M., I.M. i A.G.: – Wszystko wskazuje na to, że jej znaczenie będzie rosło. Programy inwestycyjne są ogromne, zapotrzebowanie na kapitał wysokie, a możliwości finansowania ograniczone. Firmy będą szukały sposobów na efektywne wykorzystanie kapitału.

Gwarancja staje się jednym z narzędzi finansowania rozwoju. Klient oczekuje też partnera, który rozumie jego biznes i potrafi rosnąć razem z nim.

Dziękuję za rozmowę.

Aleksandra E. Wysocka
PIU szkoli ubezpieczycieli z rekomendacji dystrybucyjnych i orzecznictwa dotyczącego OC

0
Źródło zdjęcia: PIU

Blisko 200 osób uczestniczyło w drugiej edycji seminarium Polskiej Izby Ubezpieczeń poświęconego wdrażaniu rekomendacji dotyczących dystrybucji ubezpieczeń. Dzień później ponad 190 przedstawicieli zakładów ubezpieczeń wzięło udział w webinarium dotyczącym najnowszego orzecznictwa w zakresie OC pozakomunikacyjnego.

Seminarium dotyczące rekomendacji dystrybucyjnych odbyło się 12 października w Centrum Konferencyjnym ZIELNA w Warszawie. Frekwencja była zbliżona do pierwszej edycji wydarzenia.

Spotkanie otworzyli Piotr Wrzesiński, wiceprezes zarządu PIU, Tomasz Kruzel, dyrektor Departamentu Prawnego BNP Paribas Cardif, oraz Karina Rak, radczyni prawna PIU. Przedstawili podsumowanie prac nad rekomendacjami.

Część merytoryczna koncentrowała się na praktycznych aspektach ich wdrażania. Dr hab. Jakub Pokrzywniak z WKB Lawyers omówił zasady przeprowadzania i dokumentowania analizy potrzeb klienta oraz uwzględniania jej w regulacjach wewnętrznych zakładów ubezpieczeń. Marcin Krzykowski z Milliman przedstawił metody weryfikacji wartości produktu dla klienta, natomiast Dorota Walerjan z Rödl Poland omówiła zagadnienia podatkowe związane z wdrażaniem rekomendacji.

Poruszane zagadnienia mają bezpośrednie znaczenie dla organizacji dystrybucji ubezpieczeń. Dotyczą nie tylko sposobu dokumentowania procesu sprzedaży, lecz także oceny, czy oferowane produkty odpowiadają potrzebom klientów i zapewniają im odpowiednią wartość. Dla ubezpieczycieli przekłada się to na konieczność właściwego zaprojektowania procedur wewnętrznych oraz współpracy z sieciami dystrybucji.

Problemy związane z dokumentowaniem analizy potrzeb klienta i ryzykiem nadmiernej formalizacji były już przedmiotem branżowej dyskusji, o czym „Gazeta Ubezpieczeniowa” informowała w artykule „Koalicja na rzecz zgodności zaprasza na webinar o APK wobec nowych rekomendacji dystrybucyjnych”.

OC niekomunikacyjne w świetle orzecznictwa sądów

Z kolei 13 października PIU zorganizowała webinarium poświęcone aktualnemu orzecznictwu w zakresie ubezpieczeń OC pozakomunikacyjnych. Spotkanie skierowano przede wszystkim do pracowników zajmujących się ubezpieczeniami majątkowymi oraz prawników zakładów ubezpieczeń.

Webinarium poprowadził Paweł Stykowski, radca prawny specjalizujący się w prawie usług finansowych i ubezpieczeniowym. Przedstawił najważniejsze orzeczenia dotyczące odpowiedzialności cywilnej poza ubezpieczeniami komunikacyjnymi.

Analiza aktualnego orzecznictwa ma znaczenie dla interpretacji zakresu ochrony, oceny odpowiedzialności ubezpieczyciela i praktyki likwidacji szkód. Może również stanowić podstawę do przeglądu stosowanych warunków ubezpieczenia oraz procedur rozpatrywania roszczeń.

(AM, źródło: PIU)

Więcej niż zakres. Ubezpieczenia komunikacyjne zaczynają się od potrzeb klienta

0
Przemysław Cyranka

Rynek ubezpieczeń komunikacyjnych jest dojrzały i bardzo konkurencyjny. Sam zakres polisy coraz rzadziej wystarcza, by zbudować przewagę. Klient nadal oczekuje dobrej ochrony, ale równie mocno ocenia prostotę wyboru, jakość obsługi, czas reakcji, sprawność assistance i likwidacji szkody oraz całe doświadczenie współpracy z ubezpieczycielem.

Punktem wyjścia nie powinno być pytanie „co możemy sprzedać?”, lecz „czego naprawdę potrzebuje ten kierowca?”.

Najpierw potrzeba, potem produkt

W ubezpieczeniach komunikacyjnych łatwo zacząć rozmowę od nazw produktów: OC, AC, Assistance. Tymczasem – z perspektywy klienta – kolejność jest odwrotna. Najpierw pojawia się potrzeba: zabezpieczenie odpowiedzialności wobec innych, ochrona własnego auta, szybka pomoc w trasie albo ograniczenie kosztów po szkodzie. Dopiero później dobiera się rozwiązanie, które na tę potrzebę odpowiada.

To istota analizy potrzeb klienta. Między samym OC a pełnym AC jest duża przestrzeń do świadomego budowania ochrony. Znaczenia nabiera możliwość zestawienia jej elementów tak, aby odpowiadały wartości pojazdu, sposobowi użytkowania i akceptowanemu poziomowi ryzyka. Inaczej ochronę zbuduje właściciel nowego auta, inaczej kierowca samochodu kilkuletniego, a jeszcze inaczej osoba regularnie pokonująca długie trasy.

Modułowość nie jest więc celem samym w sobie. Ma sens wtedy, gdy wynika z analizy potrzeb klienta i daje realny wybór: pozwala zdecydować, które ryzyka chce przenieść na ubezpieczyciela, które jest gotów częściowo ponosić sam i za jaki poziom wygody chce zapłacić.

OC jako fundament. Dobrowolna ochrona jako świadomy wybór

Obowiązkowe OC pełni bardzo konkretną funkcję społeczną i ekonomiczną. Zdejmuje ze sprawcy finansowy ciężar odpowiedzialności za wyrządzone szkody, a poszkodowanemu daje możliwość uzyskania świadczenia, które pomaga odtworzyć sytuację sprzed wypadku albo przynajmniej ograniczyć jego skutki. To fundament systemu ochrony komunikacyjnej.

Dobrowolne ubezpieczenia chronią natomiast własny majątek i mobilność kierowcy. W TUZ Ubezpieczenia szeroką ochronę pojazdu można zbudować w ramach AC All Risks, a następnie dopasować sposób likwidacji szkody, wybierając wariant Kosztorys, Sieć Naprawczą albo Serwis ASO. Dodatkowym elementem może być dobrowolny udział własny. Dla klienta może to oznaczać niższą składkę. To właśnie praktyczny wymiar modułowości: nie mnożenie dodatków, lecz świadome kształtowanie ochrony i ceny.

Podobnie działa Assistance. TUZ Ubezpieczenia oferuje cztery jego warianty różniące się m.in. limitami kilometrów, zakresem terytorialnym i katalogiem usług. Dla jednego kierowcy kluczowe będzie holowanie, dla innego – pomoc podczas dalekiej podróży. W chwili awarii klient nie analizuje zapisów produktu, chce rozwiązania problemu tu i teraz.

Wartość dla klienta coraz mocniej wpisana w reguły rynku

Kierunek „najpierw potrzeba klienta” wzmacnia także regulator. 26 czerwca 2026 r. KNF przyjęła nowe rekomendacje dla zakładów ubezpieczeń dotyczące dystrybucji ubezpieczeń, które – co do zasady – mają być stosowane najpóźniej od 1 lipca 2027 r. Jednym z ich celów jest przeciwdziałanie oferowaniu ubezpieczeń niedopasowanych do wymagań i potrzeb klientów lub mających dla nich niską wartość.

Rekomendacja 7 wprowadza zasadę, że ubezpieczenie powinno dawać klientowi realną, mierzalną wartość. Oznacza to, że oczekiwane odszkodowania i świadczenia powinny stanowić co najmniej 30% oczekiwanych składek brutto, a przy produktach o bardzo niskiej składce – 20%. Dla ubezpieczycieli oznacza to konieczność uważniejszego projektowania produktów, a dla klientów – większą pewność, że kupowana ochrona ma rzeczywistą wartość.

Doświadczenie klienta coraz ważniejsze

Na dojrzałym rynku kolejne rozszerzenia szybko stają się standardem. Dlatego przewaga coraz częściej powstaje w procesie: w szybkości reakcji, jasności informacji, dostępności usług i jakości likwidacji szkód. Już II edycja raportu „Cyfryzacja sektora ubezpieczeń w Polsce”, przygotowanego przez Accenture we współpracy z PIU w 2024 r., potwierdza rosnące znaczenie customer experience i analizy ścieżek klienta. Ten kierunek pozostaje aktualny: wraz z cyfryzacją rosną oczekiwania wobec prostoty i spójności obsługi.

Klient nie oddziela produktu od procesu. Ocenia całość: czy łatwo kupił polisę, czy rozumie dokumenty, czy szybko uzyskał pomoc, czy wiedział, co dzieje się z jego szkodą. Technologia ma wspierać doświadczenie. Automatyzacja i cyfrowe kanały są wartościowe wtedy, gdy skracają drogę klienta do rozwiązania sprawy.

Zrozumiała komunikacja ma znaczenie

Doświadczenie zaczyna się jeszcze przed zakupem i nie kończy na wypłacie odszkodowania. Formularz, OWU, pismo czy wiadomość mogą klientowi pomóc albo dołożyć stresu. Dlatego prosty język i unowocześnianie druków są elementem jakości usługi. Klient powinien wiedzieć, co kupuje, co obejmuje jego ochrona, czego od niego oczekujemy i jaki będzie kolejny krok.

Dla marki, która buduje szeroką rozpoznawalność, jest to szczególnie ważne. TUZ Ubezpieczenia ma produkty, zaplecze technologiczne i kompetencje i w walce o percepcję klienta udowadnia wartość przy każdym kontakcie. Mniej znana marka ma dodatkową motywację, by starać się bardziej: słuchać, upraszczać, reagować szybciej i konsekwentnie budować zaufanie doświadczeniem, nie tylko komunikatem reklamowym.

Więcej niż OC

„Więcej niż OC” nie musi oznaczać najszerszego zakresu. Powinno oznaczać ochronę dobraną świadomie do konkretnego kierowcy oraz obsługę, która działa wtedy, kiedy jest naprawdę potrzebna.

Dziś właśnie na styku APK, elastycznego produktu i jakości doświadczenia klienta powstaje wartość, która może budować lojalność wykraczającą poza okres trwania jednej polisy – może budować lojalność na dłużej niż sama cena polisy.

Przemysław Cyranka
dyrektor Biura Ubezpieczeń Detalicznych
TUZ Ubezpieczenia

Blisko trzy czwarte inwestycji europejskich ubezpieczycieli pozostaje w Europie

0
Źródło zdjęcia: AI

Na koniec 2025 r. zakłady ubezpieczeń z Europejskiego Obszaru Gospodarczego posiadały obligacje i akcje o wartości 7,9 bln euro. Z danych Europejskiego Urzędu Nadzoru Ubezpieczeń i Pracowniczych Programów Emerytalnych (EIOPA) wynika, że 38,2% tych aktywów ulokowano na rynkach krajowych, a kolejne 33,9% w pozostałych państwach EOG. Inwestycje poza tym obszarem stanowiły 27,9% portfela.

EIOPA opublikowała zestawienie dotyczące krajowych i transgranicznych inwestycji zakładów ze Starego Kontynentu. Opracowanie przedstawia geograficzną strukturę inwestycji w obligacje skarbowe, obligacje korporacyjne i akcje, zarówno posiadane bezpośrednio, jak i za pośrednictwem funduszy inwestycyjnych.

Wśród aktywów ulokowanych poza EOG największe znaczenie mają papiery wartościowe z USA. Odpowiadają one za około połowę tej części portfela, przy czym istotną rolę odgrywają inwestycje w akcje.

Analiza wskazuje również na zróżnicowanie strategii inwestycyjnych między poszczególnymi rynkami. EIOPA zbadała koncentrację portfeli obligacji i akcji, mierząc udział trzech największych krajów emitentów w inwestycjach ubezpieczycieli z danego państwa. Preferencja dla krajowych papierów wartościowych jest szczególnie wyraźna w państwach nienależących do strefy euro.

Dane historyczne pokazują ponadto, że wzrost udziału inwestycji transgranicznych w strefie euro i krajach skandynawskich następował równolegle ze zwiększaniem znaczenia portfeli ubezpieczeń  typu unit-linked.

Z punktu widzenia zarządzania ryzykiem istotna jest nie tylko geograficzna dywersyfikacja aktywów, lecz także koncentracja ekspozycji na poszczególne państwa i emitentów. Duży udział inwestycji krajowych może zwiększać zależność sytuacji finansowej ubezpieczyciela od kondycji rodzimej gospodarki i rynku długu publicznego. Z kolei większe zaangażowanie zagraniczne ogranicza część ryzyka koncentracji, ale może zwiększać ekspozycję na wahania kursów walut i zagranicznych rynków finansowych.

Dane EIOPA stanowią punkt odniesienia również dla oceny struktury lokat polskich zakładów ubezpieczeń. Pozwalają porównywać stopień dywersyfikacji geograficznej oraz zależność portfeli inwestycyjnych od krajowego rynku finansowego. Samo zestawienie nie przesądza jednak, która struktura inwestycji jest bezpieczniejsza. Wymagałoby to uwzględnienia charakteru zobowiązań ubezpieczeniowych, zabezpieczenia ryzyka walutowego oraz dopasowania terminów zapadalności aktywów i zobowiązań.

Łączna wartość inwestycji ubezpieczycieli z EOG wyniosła na koniec 2025 r. 9,9 bln euro. Opracowanie nie obejmuje pozostałych 2 bln euro aktywów, w tym nieruchomości, kredytów, depozytów, instrumentów strukturyzowanych i części inwestycji funduszowych, których nie przypisano do analizowanych kategorii.

Dane pochodzą z rocznych sprawozdań jednostkowych zakładów ubezpieczeń za 2025 r., sporządzanych zgodnie z systemem Solvency II. W analizie uwzględniono, tam gdzie było to możliwe, rzeczywiste aktywa znajdujące się w portfelach funduszy inwestycyjnych.

 (AM, źródło: EIOPA)

Emanuele Moneghini nowym szefem audytu wewnętrznego Generali

0
Emanuele Moneghini

Od 1 października 2026 r. za nadzór nad funkcją audytu wewnętrznego na poziomie całej Grupy Generali odpowiada Emanuele Moneghini, menedżer związany z ubezpieczycielem od ponad 20 lat. Zadaniem nowego CAO (Chief Audit Officer) grupy jest koordynacja audytu w poszczególnych spółkach oraz ocena skuteczności mechanizmów kontroli wewnętrznej i zasad zarządzania grupą.

Emanuele Moneghini rozpoczął pracę w Generali w 2005 r. i od tego czasu zajmował stanowiska o rosnącym zakresie odpowiedzialności. W 2015 r. został szefem audytu wewnętrznego na Austrię, Europę Środkowo-Wschodnią i Rosję.

W 2021 r. objął stanowisko Group Head of GHO & Thematic Audit. Odpowiadał wówczas za audyty działalności operacyjnej, finansów oraz ładu korporacyjnego w centrali grupy.

Na nowym stanowisku CAO Emanuele Moneghini kieruje funkcją audytu na poziomie grupy i koordynuje działalność jednostek audytu wewnętrznego. Ich zadaniem jest niezależna ocena, czy system kontroli wewnętrznej i mechanizmy zarządzania ryzykiem działają prawidłowo.

(AM, źródło: Generali)

Emerytura pod kontrolą dzięki ZIE

0
Andrzej Sołdek

Oszczędzający może dziś odkładać na przyszłość jednocześnie w Zakładzie Ubezpieczeń Społecznych, otwartym funduszu emerytalnym (OFE), indywidualnym koncie emerytalnym (IKE), indywidualnym koncie zabezpieczenia emerytalnego (IKZE), pracowniczym programie emerytalnym (PPE), pracowniczym planie kapitałowym (PPK) czy ogólnoeuropejskim indywidualnym produkcie emerytalnym (OIPE).

Problem zaczyna się wtedy, gdy oszczędzający próbuje odpowiedzieć na proste pytanie: ile właściwie ma pieniędzy na emeryturę i jaki dochód mogą mu one zapewnić.

Dla agentów to ważny punkt wyjścia do rozmowy o długoterminowym zabezpieczeniu finansowym. Klient często zna saldo jednego produktu, ale nie widzi całego portfela. PTE PZU SA chce tę lukę informacyjną ograniczyć za pomocą Zintegrowanej Informacji Emerytalnej (ZIE), bezpłatnego narzędzia dostępnego online.

Najpierw trzeba zobaczyć całość

ZIE prowadzi użytkownika krok po kroku przez informacje o posiadanych produktach emerytalnych. Podpowiada, gdzie szukać danych i co przygotować przed analizą. Po ich wprowadzeniu pokazuje zgromadzone środki z podziałem na poszczególne rozwiązania oraz ich łączną wartość.

– Najtrudniej zarządzać czymś, czego nie widzimy. Dotyczy to również oszczędności emerytalnych. Wielu Polaków zna stan pojedynczych produktów, ale nie wie, ile środków zgromadziło łącznie. Dlatego stworzyliśmy Zintegrowaną Informację Emerytalną (ZIE), która pozwala spojrzeć na wszystkie oszczędności emerytalne jak na jeden portfel. Wierzymy, że większa wiedza oznacza lepsze decyzje dotyczące przyszłości – mówi Andrzej Sołdek, prezes zarządu PTE PZU SA.

Dla pośrednika ubezpieczeniowego szczególnie istotna jest druga funkcja narzędzia. ZIE nie kończy się na pokazaniu bieżącego salda. Użytkownik może oszacować przyszłe świadczenia emerytalne z uwzględnieniem prognozy emerytury z ZUS oraz środków zgromadzonych w innych produktach emerytalnych. W obliczeniach wykorzystywane są dane wprowadzone przez użytkownika oraz tablice dalszego trwania życia publikowane przez Główny Urząd Statystyczny.

Co zmieni jedna decyzja dziś

Narzędzie pozwala modelować różne scenariusze. Klient może sprawdzić, jak na przyszły wynik wpływa m.in. wysokość wpłat, długość okresu oszczędzania, oczekiwana stopa zwrotu oraz wiek zakończenia aktywności zawodowej.

To zmienia charakter rozmowy o emeryturze. Zamiast koncentrować się wyłącznie na jednym produkcie, można zacząć od całej sytuacji klienta i pokazać, jaką funkcję pełnią poszczególne źródła kapitału. ZIE nie zastępuje analizy potrzeb, ale może ją poprzedzić konkretnym obrazem tego, co klient już ma i czego może oczekiwać przy przyjętych założeniach.

PTE PZU świetnie obrazuje to na przykładzie 42-letniej kobiety zarabiającej 9 500 zł brutto miesięcznie. Zgromadziła ona 326,6 tys. zł aktywów emerytalnych. Przy dalszym oszczędzaniu, wzroście wynagrodzenia o 5% rocznie oraz realnej stopie zwrotu na poziomie 3% jej kapitał może wzrosnąć do ok. 1,08 mln zł w momencie przejścia na emeryturę (zgodnie z obecnie obowiązującymi przepisami prawa 60 lat). Ok. 231 tys. zł tej kwoty będzie pochodziło z dobrowolnych oszczędności emerytalnych, głównie z IKZE, gdzie zgromadziła 71,4 tys. zł, oraz PPK z kwotą 159,6 tys. zł.

Według wyliczeń kalkulatora emerytalnego ZUS prognozowana emerytura z ZUS w tym przykładzie wyniesie 1 912 zł miesięcznie. Dodatkowe oszczędności mogą zwiększyć miesięczny dochód o 959 zł, do łącznej kwoty 2 871 zł. Odpowiada to 13% stopy zastąpienia. W przyjętym scenariuszu ok. jedna trzecia całego dochodu emerytalnego pochodzi z kapitału zgromadzonego w dodatkowych produktach emerytalnych.

Agent może zacząć od pytania, nie od produktu

Najciekawsze z perspektywy agenta jest to, że narzędzie porządkuje rozmowę. Zamiast zaczynać od IKE, IKZE czy innego konkretnego rozwiązania, można najpierw zapytać klienta, jak wygląda jego cały portfel emerytalny. Dopiero wtedy widać, które elementy zabezpieczenia już istnieją, a które są niewystarczające lub nieobecne.

Zintegrowana Informacja Emerytalna ma charakter edukacyjny i jest częścią kampanii „Jesteś inwestorem”. Dotychczas kampania koncentrowała się na pokazaniu, że członek funduszu emerytalnego jest także inwestorem, a jego środki emerytalne są inwestowane i pracują na rynku kapitałowym. Obecny etap ma pomóc użytkownikowi odpowiedzieć na dwa pytania: jaki dochód może otrzymać na emeryturze oraz co może zrobić dziś, aby go zwiększyć.

Narzędzie jest dostępne bezpłatnie na pzu.pl/zie i mogą z niego korzystać wszyscy zainteresowani, niezależnie od instytucji, w której gromadzą środki w ramach produktów emerytalnych. Klienci OFE PZU i DFE PZU mogą dodatkowo skorzystać ze wsparcia konsultantów infolinii.

PTE PZU rozważa dalszy rozwój Zintegrowanej Informacji Emerytalnej i jest otwarte na sugestie klientów. W przyszłości narzędzie może pokazywać skład całego portfela według klas aktywów, w które zainwestowane są oszczędności. To pozwoliłoby użytkownikowi oceniać nie tylko łączną wartość zgromadzonego kapitału, ale także strukturę jego inwestycji oraz związane z nią perspektywy wzrostu i ryzyko.

Kluczowe wnioski

Zintegrowana Informacja Emerytalna porządkuje rozproszone informacje o oszczędnościach emerytalnych i pokazuje je jako jeden portfel.

ZIE umożliwia modelowanie wpływu wpłat, czasu oszczędzania, oczekiwanej stopy zwrotu i wieku zakończenia aktywności zawodowej na przyszły dochód.

Dla agenta ZIE może być punktem wyjścia do rozmowy o całej sytuacji emerytalnej klienta, a nie tylko o pojedynczym produkcie.

Ponad 300 tys. polis komunikacyjnych sprzedanych online przez Volkswagen Financial Services

0
Źródło zdjęcia: VWFS

Z danych Volkswagen Financial Services (VWFS) wynika, że ponad 77% jego klientów deklaruje gotowość do zakupu ubezpieczenia samochodu przez internet, ale tylko 8% wybiera całkowicie samodzielną ścieżkę. Najpopularniejszy jest model łączący doradztwo w salonie z internetowym zawarciem umowy. Dane VWFS wskazują, że cyfryzacja sprzedaży nie musi ograniczać roli doradców, lecz może zmieniać sposób ich pracy.

VWFS umożliwia zakup ubezpieczeń komunikacyjnych online od marca 2019 roku. Sprzedaż pierwszych 100 tys. polis zajęła firmie 3 lata i 9 miesięcy. W kolejnym porównywalnym okresie zawarto następnych 200 tys. umów, co oznacza podwojenie średniego tempa sprzedaży. W 2026 roku firma zamierza przekroczyć poziom 80 tys. polis sprzedanych przez internet.

Kanał cyfrowy zyskuje znaczenie również przy kontynuowaniu ochrony. Obecnie ponad 42% odnowień w VWFS odbywa się online, a u dealerów osiągających najlepsze wyniki udział ten dochodzi do 87%. Według firmy w każdym z dwóch ostatnich lat sprzedaż internetowa rosła o ponad 30% rok do roku.

Doradca pomaga wybrać ochronę, klient finalizuje zakup

Z danych przedstawionych przez VW FS wynika, że 55% klientów preferuje model hybrydowy. Najpierw omawiają ofertę z doradcą w salonie samochodowym, a następnie samodzielnie zawierają umowę przez internet. Blisko 69% wskazuje kanał online jako preferowany sposób zakupu polisy.

W takim modelu doradca nadal odpowiada za rozpoznanie potrzeb klienta, przygotowanie oferty i wyjaśnienie warunków ubezpieczenia. Zmienia się natomiast etap finalizacji transakcji, który nie wymaga ponownej wizyty w salonie.

– Gotowość klientów do zakupu ubezpieczenia online jest dziś bardzo wysoka i z roku na rok rośnie. Jednak co ważne, klienci nie wybierają między salonem a internetem – chętnie korzystają z obu kanałów. Rozmowa z doradcą daje im pewność, że rozumieją, co kupują, a zakup online – wygodę i kontrolę nad tym, kiedy sfinalizują decyzję – komentuje Magdalena Kaca, dyrektorka Departamentu Zarządzania Klientem i Produktem VWFS.

Badanie wskazuje również na znaczenie jakości obsługi. 92% respondentów deklaruje bardzo wysokie zadowolenie z przejrzystości informacji otrzymanych podczas zakupu, natomiast 77% uznaje szybkość obsługi i sprawne zawarcie polisy za kluczowy element pozytywnego doświadczenia.

Na początku 2027 roku firma planuje rozszerzyć dostępne metody płatności o Google Pay, Apple Pay i Visa Mobile. Rozwiązania te mają uzupełnić szybkie płatności internetowe i tradycyjne przelewy.

(AM, źródło: 24/7com)

Kiedy awans najlepszego agenta może stać się błędem?

0
Sebastian Solecki

Kadra menedżerska ma za zadanie kształtować kolejne pokolenia praktyków, którzy poprzez rzetelną sprzedaż ubezpieczeń będą stanowić o sile i wizerunku rynku ubezpieczeniowego. W ten sposób naturalnym krokiem wydaje się awansowanie na to stanowisko świetnych sprzedawców. I tutaj pojawia się pewien dylemat.

Moja wieloletnia obserwacja pokazuje, że nie zawsze jedno idzie w parze z drugim. Trochę jak w piłce nożnej – nie zawsze najlepszy piłkarz będzie najlepszym trenerem, chociaż oczywiście istnieją wyjątki.

Najpierw kompetencje

Sprzedawca buduje wynik przede wszystkim własną pracą. Menedżer osiąga go poprzez rozwój innych. Dlatego przed awansem trzeba określić, jakich konkretnie kompetencji wymaga nowa rola, a następnie sprawdzić, czy kandydat je posiada. Wynik najlepszego agenta może przecież opierać się na pewnej autorskiej metodzie docierania do klientów, prezentacji oferty czy innych aspektach. Może być ona skuteczna w indywidualnej sprzedaży, ale trudna do przekazania innym i mało skalowalna.

Z drugiej strony trzeba ocenić, czy świetny sprzedawca posiada kompetencje związane z zarządzaniem i pracą z ludźmi. Jeśli przyjmiemy, że innych umiejętności potrzebujemy na etapie rekrutacji, innych podczas wdrożenia, a jeszcze innych w późniejszym zarządzaniu zespołem, możemy zauważyć, że kandydat nie musi być równie dobry w każdym z tych obszarów.

Lider nie zawsze oznacza menedżera

Z mojej perspektywy kierunek liderski jest czymś, co wielu świetnych sprzedawców powinno brać pod uwagę. Nie zawsze jednak musi oznaczać klasyczną rolę menedżera.

Topowy agent może rozwijać mały zespół, ale może również funkcjonować jako mentor, wspierać menedżera odpowiedzialnego za rekrutację, wdrożenie czy zarządzanie zespołem. Może uczestniczyć w konkretnych elementach procesu wdrożenia, budowaniu tożsamości nowego agenta czy rozwoju jego kompetencji.

To również wyzwanie dla organizacji. Powinniśmy tworzyć role, które pozwalają najlepszym praktykom dzielić się swoim doświadczeniem bez konieczności automatycznego przenoszenia ich do klasycznego zarządzania.

Zanim dasz stanowisko, pozwól poznać rolę

Po latach i popełnieniu również własnych błędów zauważyłem, że jedną z najskuteczniejszych metod weryfikacji, czy dana osoba rzeczywiście sprawdzi się w roli menedżerskiej, jest okres poznawania tej roli w praktyce, bez jej formalnego pełnienia.

Kandydat może obserwować codzienną pracę menedżera, uczestniczyć w wybranych rozmowach, procesach rekrutacyjnych czy wdrożeniowych i stopniowo próbować poszczególnych elementów tej pracy. Dzięki temu decyzje podejmują obie strony. Może nie tylko pokazać organizacji swoje predyspozycje, ale również samemu odpowiedzieć sobie na pytanie: czy to faktycznie jest praca dla mnie?

Najlepszy agent może zostać świetnym menedżerem. Błędem nie jest więc awansowanie najlepszych sprzedawców. Błędem może być założenie, że wysoki wynik sprzedażowy jest wystarczającym dowodem gotowości do zarządzania innymi.

Sebastian Solecki
menedżer, członek MDRT Center Field for Leadership 

23,003FaniLubię
822ObserwującyObserwuj

Aktualne wydanie