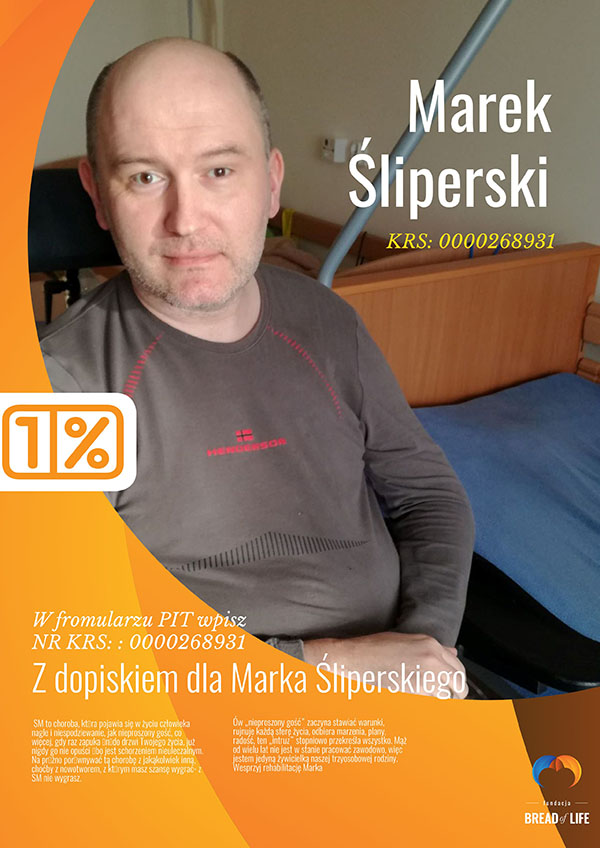
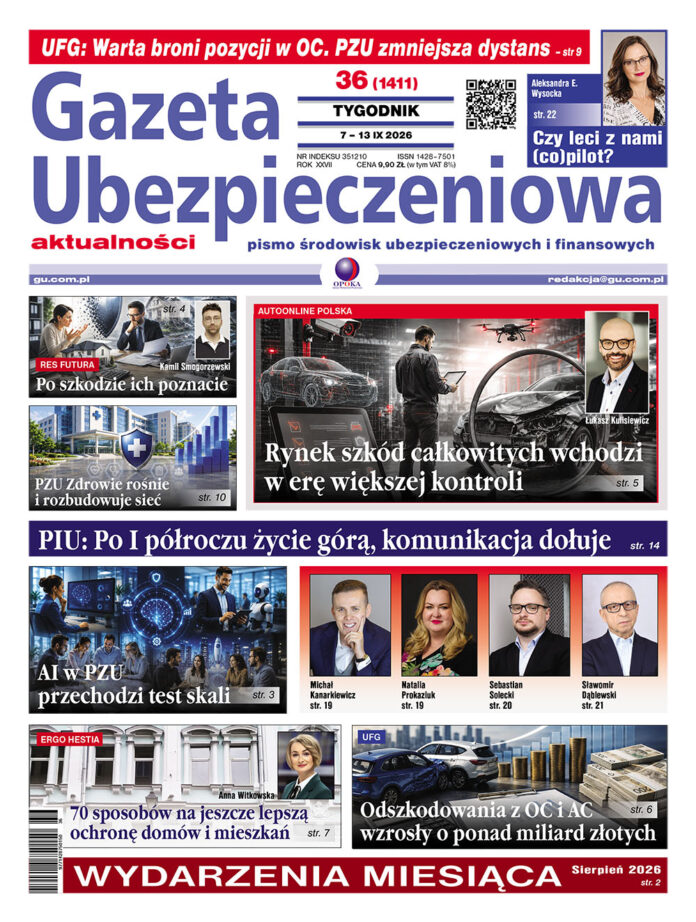
Ponawiamy nasz serdeczny apel o przekazywanie 1,5% Państwa podatku za ubiegły rok na pomoc dla wieloletniego współpracownika „Gazety Ubezpieczeniowej” – Marka Śliperskiego.
Zbierane fundusze pozwalają przede wszystkim opłacić koszty profesjonalnej opieki nad nim, pomocy w codziennych czynnościach życiowych i nieodzownej rehabilitacji (cierpi na wtórnie postępującą formę stwardnienia rozsianego).
POMÓŻMY MARKOWI ŚLIPERSKIEMU!
W formularzu PIT wpisz nr KRS: 0000268931 z dopiskiem: Dla Marka Śliperskiego.
16 grudnia ERGO Hestia wprowadziła modyfikacje w swoim flagowym ubezpieczeniu życia i zdrowia – ERGO 4. Zmiany obejmują m.in. szybsze przyjęcie odpowiedzialności za niezdolność do pracy oraz rozszerzenie zakresu ochrony o trwałą utratę samodzielności, spowodowaną między innymi zaawansowanym otępieniem czy chorobą Alzheimera.
W zmodyfikowanym ERGO 4 ubezpieczony otrzyma rentę w przypadku całkowitej niezdolności do pracy trwającej już 7 miesięcy. Dodatkowo renta z tytułu trwałej utraty samodzielności może być wypłacana do 85. roku życia. W ramach obu rozszerzeń zarówno ochrona, jak i wysokość składki są zagwarantowane i niezmienne przez cały okres trwania umowy, który może wynosić nawet kilkadziesiąt lat.
Nowości zakresowe dotyczą również Global Doctors – ubezpieczenia zapewniającego pełną organizację i finansowanie leczenia za granicą. Polisa w nowej odsłonie obejmuje innowacyjne metody leczenia szczególnych postaci nowotworu złośliwego, m.in. takich jak leczenie off-label czy udział w badaniach klinicznych ukierunkowanych na terapię konkretnego rodzaju nowotworu.
Nowe spojrzenie na niezdolność do pracy
– To znaczące zmiany, pozycjonujące ERGO 4 jako ubezpieczenie wyjątkowe w skali polskiego rynku. Tylko w ERGO Hestii ubezpieczony może otrzymać rentę przy całkowitej niezdolności do pracy trwającej już 7 miesięcy. Znaczenie tej zmiany najlepiej oddają liczby. W 2023 r. aż 73% orzeczeń dotyczących całkowitej oraz czasowej niezdolności wydawanych było na okres krótszy niż 24 miesiące – mówi Sylwester Poniewierski, dyrektor Biura Ubezpieczeń Detalicznych i Programów Partnerskich ERGO Hestii. – Już dziś ubezpieczenie niezdolności do pracy w ERGO 4 miało wiele zalet. Zależało nam jednak, aby jak najszybciej wesprzeć finansowo naszych klientów zmagających się z tego typu problemami. Wbrew ogólnemu przekonaniu, to właśnie choroby są główną przyczyną ograniczenia aktywności zawodowej, a te często generują dodatkowe koszty związane z leczeniem. Przy nowej odsłonie produktu to klient sam zadecyduje, czy chce dokupić rozszerzenie na wypadek niezdolności do pracy krótszej niż 24 miesiące, czy też pozostać przy podstawowym zakresie ochrony i otrzymywać wsparcie finansowe w razie całkowitej niezdolności do pracy orzeczonej na minimum 24 miesiące – dodaje.
Długoterminowa ochrona na wypadek trwałej utraty samodzielności
Istotną zmianą w ERGO 4 jest wprowadzenie możliwości dokupienia do ubezpieczenia niezdolności do pracy dodatkowej ochrony na wypadek trwałej utraty samodzielności do 85 roku życia.
– Nasze społeczeństwo się starzeje. Rok temu mieliśmy 7,85 mln emerytów. Za 10 lat będzie ich blisko 10 milionów. Tymczasem potrzeby finansowe nie kończą się po 65. roku życia. Czasem właśnie wtedy jeszcze bardziej zaczynają rosnąć. Żeby uświadomić sobie skalę niepełnosprawności osób starszych w Polsce, podajmy tylko dwie liczby: ponad 2 mln osób po 60. roku życia posiada orzeczenie o niepełnosprawności, z czego 36% to orzeczenia o znacznym stopniu niepełnosprawności. 400 tys. osób choruje na demencję, a ona – podobnie jak choroba Alzheimera czy trwała utrata możliwości wykonywania czynności życia codziennego – wymaga konieczności ciągłej opieki nad chorym. To potrafi generować naprawdę znaczące koszty, m.in. rehabilitacji czy domowej opieki. Tymczasem współczynnik zastępowalności wynagrodzenia emeryturą spadnie z 52,5% w 2025 r. do 26,2% w 2045 r. Nowe ERGO 4 odpowiada na te problemy i na finansowe wyzwania jesieni życia – dodaje Sylwester Poniewierski.
Ubezpieczony ma swobodę w wyborze wysokości renty, którą chciałby otrzymywać w przypadku wystąpienia trwałej utraty samodzielności. Może to być kwota od 500 do 5000 zł. Wypłata świadczenia jest dostosowana do indywidualnych potrzeb i oczekiwań ubezpieczonego.
Jeżeli trwała utrata samodzielności nastąpi przed ukończeniem 65. roku życia, ubezpieczony otrzyma dwie renty – z tytułu niezdolności do pracy i z powodu trwałej utraty samodzielności.
Produkt jest dostępny dla osób w wieku od 18 do 59 lat. Ponadto ERGO 4 oferuje obniżenie wysokości składki po 65. roku życia, kiedy to kończy się ochrona z tytułu całkowitej niezdolności do pracy.
Innowacyjne metody leczenia przy szczególnej postaci nowotworu
Od 16 grudnia zmieni się również zakres świadczeń w ubezpieczeniu Global Doctors. W przypadku wystąpienia szczególnej postaci nowotworu u ubezpieczonego oraz rekomendacji ekspertów, będzie możliwe podjęcie leczenia w ramach medycyny precyzyjnej (m.in. leczenie eksperymentalne, procedury off-label, terapia CART-T zatwierdzona protokołem) lub udział w badaniach klinicznych ukierunkowanych na terapię konkretnego rodzaju nowotworu.
Global Doctors w ERGO 4 dostępny jest w dwóch wariantach:
Podstawowym – ukierunkowanym na leczenie nowotworów złośliwych z limitem pokrywanych kosztów do kwoty 1 mln euro,
Rozszerzonym – z sumą ubezpieczenia 2 mln euro i zakresem obejmującym poważne stany chorobowe, takie jak: nowotwór złośliwy w stadium przedinwazyjnym lub nowotwór in situ, ciężka dysplazja przednowotworowa, wymiana lub naprawa zastawek serca, operacja pomostowa tętnic wieńcowych, operacja neurochirurgiczna, przeszczepienie narządów od żywego dawcy, przeszczepienie szpiku kostnego.
Oba warianty zostaną rozszerzone o możliwość skorzystania z konsultacji psychologicznych.
W pierwszym roku funkcjonowania mStłuczki kierowcy sporządzili w aplikacji mObywatel 25,63 tys. oświadczeń o kolizjach, a 21,09 tys. zdarzeń zgłosili tą drogą ubezpieczycielom. Skala wykorzystania usługi wyraźnie przyspieszyła w 2026 r. Pod koniec stycznia liczba oświadczeń wynosiła jeszcze 10 tys.
Aplikacja mStłuczka została uruchomiona 1 września 2025 r. Umożliwia uczestnikom kolizji sporządzenie cyfrowego oświadczenia, dołączenie zdjęć oraz przekazanie zgłoszenia szkody bezpośrednio do ubezpieczyciela. Część informacji, m.in. dane pojazdów, właścicieli i polis, jest automatycznie pobierana z rejestrów państwowych.
Rozwiązanie powstało we współpracy Ministerstwa Cyfryzacji i Centralnego Ośrodka Informatyki z Ubezpieczeniowym Funduszem Gwarancyjnym, Polską Izbą Ubezpieczeń oraz zakładami ubezpieczeń. Podstawę prawną dla usługi stworzyła nowelizacja ustawy o aplikacji mObywatel, która m.in. umożliwiła UFG prowadzenie ewidencji oświadczeń o zdarzeniach sporządzanych w aplikacji.
W ciągu pierwszych 12 miesięcy do 24,84 tys. z 25,63 tys. oświadczeń dołączono zdjęcia. Ponad 4,5 tys. oświadczeń sporządzonych w aplikacji nie zakończyło się natomiast zgłoszeniem szkody do ubezpieczyciela.
Tempo wykorzystania usługi wzrosło w pierwszej połowie 2026 r. Jak „Gazeta Ubezpieczeniowa” informowała w styczniu w tekście „mStłuczka zdobyła zaufanie kierowców”, do 28 stycznia za pośrednictwem aplikacji sporządzono 10 tys. oświadczeń.
Cyfrowe zgłoszenie zmienia likwidację szkód
Znaczenie mStłuczki dla rynku nie ogranicza się do zastąpienia papierowego formularza. Ubezpieczyciel za pośrednictwem aplikacji otrzymuje ustandaryzowane dane pochodzące z rejestrów publicznych oraz dokumentację zdjęciową, co może ograniczać błędy i przyspieszać rozpoczęcie likwidacji.
Usługa wpływa również na wybór ścieżki likwidacji. W styczniu „GU” pisała w materiale „mStłuczka napędza popularność bezpośredniej likwidacji szkód”, że według danych PIU udział zgłoszeń obsługiwanych w modelu BLS za pośrednictwem mStłuczki przekraczał niekiedy 20%, podczas gdy w tradycyjnych kanałach wynosił poniżej 4%. W aplikacji kierowca otrzymuje informację o możliwości zgłoszenia szkody do ubezpieczyciela sprawcy albo do własnego zakładu w ramach BLS.
– Ubezpieczyciele stale sięgają po nowe technologie, aby podnosić jakość obsługi klientów, w tym kierowców. Do sprawnej obsługi potrzebne są poprawne i kompletne dane uczestników zdarzenia drogowego. mStłuczka je zapewnia, dlatego jej użycie to dobry pierwszy krok w procesie likwidacji szkody – powiedział Adam Uszpolewicz, prezes zarządu PIU.
Usługa tylko przy określonych kolizjach
Z mStłuczki można skorzystać, gdy w kolizji uczestniczą dwa pojazdy zarejestrowane w Polsce, nikt nie został ranny, a kierowcy są zgodni co do tego, kto jest sprawcą i poszkodowanym. Obaj uczestnicy muszą mieć aplikację mObywatel.
Jacek Wakulski objął we wrześniu 2026 r. stanowisko dyrektora ds. rozwoju sprzedaży i assurbankingu PZU. Będzie odpowiadał za rozwój partnerstw i inicjatyw łączących bankowość, ubezpieczenia, zdrowie oraz usługi cyfrowe.
Do jego zadań należy rozwijanie strategicznych partnerstw m.in. w obszarach bankowości, ubezpieczeń, zdrowia, sieci detalicznych, leasingu i e-commerce.
Jacek Wakulski przeszedł do PZU z Alior Leasing, gdzie od października 2023 r. kierował sprzedażą zdalną i rynkiem masowym. Od kwietnia 2025 r. do czerwca 2026 r. był również prezesem Alior Leasing Individual, spółki rozwijającej leasing konsumencki, najem i modele subskrypcyjne.
Wcześniej przez blisko pięć lat pracował w SPB Group, gdzie odpowiadał za sprzedaż affinity. Z rynkiem ubezpieczeniowym był związany także jako dyrektor Departamentu Affinity w Grupie Europa, w której pracował w latach 2013–2019. W 2022 r. na łamach „Gazety Ubezpieczeniowej” opisywał rynek programów affinity w tekście „Affinity, czyli co?”.
PKO Ubezpieczenia wprowadziło do oferty nowe ubezpieczenie dla dzieci i młodzieży – PKO Dziecko. Ubezpieczenie łączy ochronę następstw nieszczęśliwych wypadków z szerokim zakresem assistance.
Ubezpieczenie PKO Dziecko odpowiada na zmieniające się potrzeby rodziców, dla których ważne jest nie tylko świadczenie finansowe po wypadku, ale także konkretna pomoc potrzebna w powrocie dziecka do zdrowia.
– Dzieci spędzają czas nie tylko w szkole, ale również na treningach, zajęciach pozalekcyjnych, czy wycieczkach. Z perspektywy rodzica istotne jest więc, aby ochrona odpowiadała na codzienne sytuacje i była dostosowana do aktywności dziecka. Dlatego nasza nowość PKO Dziecko obejmuje ochroną następstwa nieszczęśliwych wypadków 24 godziny na dobę, na całym świecie, także podczas pozalekcyjnych zajęć sportowych i treningów w klubach sportowych – mówi Monika Kołodziej, menedżerka ds. rozwoju produktów w PKO Ubezpieczenia.
Jednym z wyróżników produktu jest połączenie świadczeń NNW z assistance. W razie urazu ubezpieczenie zapewnia m.in. możliwość organizacji konsultacji lekarskiej, wizyty pielęgniarki, badań laboratoryjnych i obrazowych, transportu medycznego, rehabilitacji czy sprzętu rehabilitacyjnego. Wsparcie obejmuje również organizację korepetycji oraz dostęp do infolinii medycznej.
– To istotna różnica w podejściu do ochrony. Wypadek dziecka oznacza dla rodziców nie tylko potrzebę zabezpieczenia finansowego, ale często również konieczność szybkiego zorganizowania pomocy. Sama wypłata świadczenia nie zawsze rozwiązuje problem. Zależało nam na tym, żeby ubezpieczenie nie kończyło się na wypłacie świadczenia po urazie.W trudnym momencie rodzic potrzebuje przede wszystkim wiedzieć, gdzie i jak uzyskać pomoc. Dlatego w PKO Dziecko połączyliśmy ochronę NNW z usługami assistance, które mogą wspierać rodzinę na kolejnych etapach powrotu dziecka do zdrowia.Istotnym elementem tej ochrony są również stałe wysokości świadczeń. Dzięki temu rodzic/opiekun dziecka już na etapie zakupu wie, jakie świadczenie otrzyma w przypadku określonego zdarzenia. To sprawia, że zasady ochrony są proste i czytelne, a sam proces wypłaty może przebiegać szybciej – nie ma potrzeby każdorazowego ustalania wysokości świadczenia na podstawie indywidualnej oceny procentu uszczerbku – dodaje Monika Kołodziej.
Kiedy uraz wystąpi podczas zawodów
Praktyczny wymiar takiej ochrony dobrze pokazuje przykład młodego sportowca. Podczas zawodów dziecko doznaje urazu i wybija stały ząb. W Pakiecie Supermocnym, jednym z dwóch dostępnych w PKO Dziecko, przewidziano w takiej sytuacji świadczenie w wysokości 3 tys. zł. Jednocześnie, przy poważniejszym urazie, rodzina może skorzystać z konsultacji lekarskich, badań czy transportu medycznego.
W tym samym pakiecie za złamanie – w zależności od jego rodzaju – można otrzymać od 700 zł do 4000 zł, za skręcenie lub zwichnięcie 500 zł, a za pobyt w szpitalu w wyniku nieszczęśliwego wypadku 500 zł. Łączny limit świadczeń NNW na jedno dziecko w okresie ochrony wynosi 15 tys. zł.
Assistance obejmuje również sytuacje, które nie są bezpośrednio związane z urazem. W trudnej sytuacji dziecko może otrzymać wsparcie psychologa, m.in. w związku z nagłą chorobą, hejtem w internecie czy zaburzeniami odżywiania. Dostępna jest również telefoniczna konsultacja prawna.
Produkt przetestowany w pilotażu
Przed rozpoczęciem szerokiej sprzedaży w PKO Banku Polskim ubezpieczenie PKO Dziecko zostało przetestowane w pilotażu. Do udziału zaproszone zostały wybrane oddziały PKO Banku Polskiego. Pilotaż pozwolił sprawdzić proces sprzedaży i zebrać doświadczenia z pierwszych kontaktów klientów z nowym rozwiązaniem.
Pilotaż zakończył się wdrożeniem produktu do szerokiej sprzedaży. Od 4 sierpnia klienci mogą kupić ubezpieczenie we wszystkich kanałach PKO – oddziałach, agencjach a także zdalnie w aplikacji mobilnej, serwisie internetowym czy przez infolinię.
Dwa warianty ochrony
PKO Dziecko dostępne jest w dwóch wariantach: Mocnym i Supermocnym. Składka wynosi odpowiednio 9 lub 15 zł miesięcznie. Okres ochrony trwa 12 miesięcy i jest automatycznie odnawiany. Ubezpieczeniem można objąć dzieci i młodzież do 26. roku życia. Ochrona NNW działa 24/7 na całym świecie, natomiast usługi assistance są realizowane na terenie Polski.
Łączny limit NNW w okresie ochrony wynosi 15 tys. zł w pakiecie Supermocnym i 10 tys. zł w pakiecie Mocnym, a limit assistance odpowiednio 6 tys. zł i 4 tys. zł. Nie ma przy tym odrębnego limitu na daną usługę – cała suma może zostać wykorzystana na jedną potrzebną usługę.
– W niespełna miesiąc od uruchomienia sprzedaży już kilka tysięcy dzieci zostało objętych ochroną PKO Dziecko. Duże zainteresowanie klientów jest dla nas potwierdzeniem, że PKO Dziecko to rozwiązanie, które było oczekiwane przez klientów i świetnie uzupełnia dotychczasową ofertę ubezpieczeń samodzielnych. Chcemy, aby informacja o naszej nowej ofercie dotarła jak najszerzej, więc już wkrótce startuje kampania reklamowa w internecie, która podkreśli kluczowe przewagi naszej oferty – podsumowuje Monika Kołodziej.
Rząd na posiedzeniu 8 września ma zająć się projektem rozszerzającym zakres ubezpieczeń gwarantowanych przez Skarb Państwa. Dzięki nowym regulacjom Korporacja Ubezpieczeń Kredytów Eksportowych zyska możliwość zabezpieczania finansowania inwestycji związanych m.in. z obronnością, technologiami podwójnego zastosowania oraz szerszym zakresem transformacji energetycznej. Zmiany mają również ułatwić KUKE przejmowanie zagranicznych instytucji o podobnym profilu.
Projekt nowelizacji ustawy o ubezpieczeniach gwarantowanych przez Skarb Państwa rozszerza zarówno zakres działalności KUKE, jak i krąg podmiotów, które mogą korzystać z państwowego systemu ochrony. Ministerstwo Finansów i Gospodarki uzasadnia zmiany doświadczeniami z funkcjonowania regulacji wprowadzonych w 2023 r. oraz wzrostem ryzyka geopolitycznego.
Wspomniana nowelizacja znacząco poszerzyła katalog instrumentów KUKE. Jak informowała „Gazeta Ubezpieczeniowa” w tekście „W sytuacjach nadzwyczajnych więcej podmiotów skorzysta z ubezpieczeń gwarantowanych”, zmiany były odpowiedzią m.in. na skutki rosyjskiej agresji na Ukrainę oraz potrzeby związane z transformacją energetyczną. Obowiązujące przepisy pozwalają już obejmować ochroną podmioty prywatne i publiczne przed stratami związanymi z działaniami służącymi transformacji energetycznej.
Finansowanie przemysłu obronnego
Jednym z najważniejszych elementów projektu jest rozszerzenie mandatu KUKE na przedsięwzięcia związane z bezpieczeństwem i obronnością Polski. Korporacja miałaby zabezpieczać spłatę należności wynikających z finansowania dłużnego umów i inwestycji rozwijających krajowy przemysł obronny, w tym świadczone przez niego usługi oraz produkcję towarów podwójnego zastosowania.
Ochrona mogłaby obejmować także startupy. Projekt dopuszcza ponadto ubezpieczanie umów i inwestycji realizowanych przez przedsiębiorców zagranicznych, jeżeli powstała dzięki nim produkcja będzie w całości lub części przeznaczona dla Sił Zbrojnych RP.
Szerszy mandat w energetyce
Drugi obszar zmian dotyczy transformacji klimatycznej i energetycznej. Obecne przepisy odnoszą się do działań służących transformacji energetycznej Polski i realizacji celów Porozumienia paryskiego. Projekt ma pozwolić KUKE obejmować ochroną także umowy i inwestycje związane z realizacją wszystkich filarów unii energetycznej.
Rozszerzenie instrumentów KUKE wpisuje się w przedstawiony w czerwcu przez rząd pakiet „Polska Inwestuje”. Jednym z jego pięciu elementów jest reforma systemu gwarancji KUKE, która ma wspierać m.in. inwestycje w nowoczesny przemysł i transformację energetyczną.
KUKE będzie mogła przejmować zagranicznych odpowiedników
Projekt przewiduje również możliwość przejmowania przez KUKE zagranicznych agencji kredytów eksportowych, wielostronnych instytucji finansowych oraz banków rozwoju, jeżeli będzie to uzasadnione gospodarczym interesem Polski. Definicja tego interesu ma zostać rozszerzona o wzrost wymiany handlowej z innymi państwami. Rozwiązanie ma służyć m.in. wspieraniu importu minerałów ziem rzadkich i sprzętu wojskowego.
Zmienić ma się również sposób kształtowania polityki ubezpieczeń gwarantowanych. Szczegółowe zasady działalności oraz ustalania stawek i wynagrodzeń z tytułu gwarancji określałaby KUKE, natomiast Komitet Polityki Ubezpieczeń Gwarantowanych przez Skarb Państwa kontrolowałby ich prawidłowość. W związku z rozszerzeniem działalności Korporacji projekt przewiduje także zmianę składu Komitetu.
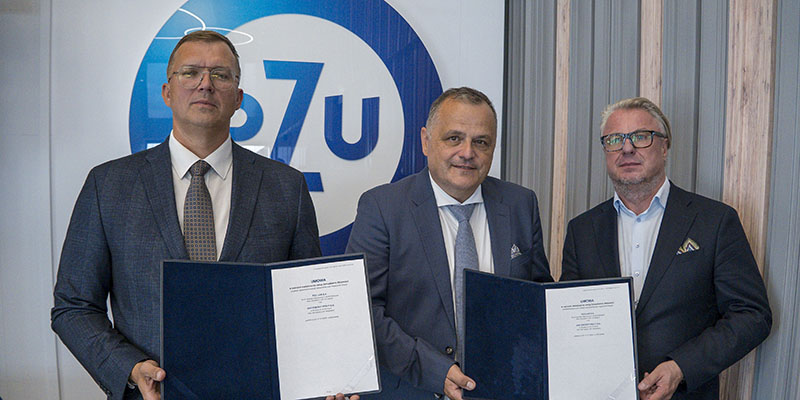
PZU LAB podpisał 24 sierpnia w centrali PZU przy rondzie Daszyńskiego 4 w Warszawie dwie umowy dotyczące infrastruktury energetycznej. Współpraca z Symmetry Energy obejmuje budowę portfela magazynów energii o pojemności ponad 100 MWh, natomiast umowa z ASO ENERGY PRO dotyczy zarządzania, serwisowania i ograniczania ryzyka instalacji odnawialnych źródeł energii (OZE) oraz magazynów energii. Oba przedsięwzięcia wpisują się w program Energy PRO i mają zapewnić bezpieczeństwo techniczne aktywów na całej drodze od projektu po eksploatację.
Umowę z ASO ENERGY PRO formalnie zawarto 31 lipca, a 24 sierpnia uroczyście ją podpisano wraz z umową z Symmetry Energy. ASO ENERGY PRO jest partnerem technicznym PZU LAB. Energy PRO to z kolei nazwa programu prowadzonego przez PZU i PZU LAB.
Pierwsze 18 MWh większego portfela
Symmetry Energy rozpoczyna budowę pierwszego własnego magazynu energii o mocy 9 MW i pojemności 18 MWh. Będzie to początek programu inwestycyjnego, który ma doprowadzić do stworzenia w Polsce portfela bateryjnych systemów magazynowania energii (BESS) o łącznej pojemności przekraczającej 100 MWh.
Symmetry Energy pozostanie inwestorem i właścicielem aktywów, natomiast PZU LAB będzie odpowiadać za realizację pierwszego projektu w formule Engineering, Procurement and Construction (EPC). Oznacza to odpowiedzialność za prace inżynieryjne, zakupy i budowę. Spółka zapewni także wymagane gwarancje i jako generalny wykonawca skoordynuje współpracę z certyfikowanymi partnerami programu Energy PRO.
Przy udziale PZU LAB Symmetry Energy zabezpieczyła również finansowanie rozwoju sieci magazynów. Dzięki temu przedsięwzięcie nie kończy się na pojedynczej instalacji, lecz może zostać przekształcone w powtarzalny model inwestycyjny.
– Zabezpieczyliśmy trzy kluczowe elementy potrzebne do skalowania tego biznesu: projekty, finansowanie i strategicznego partnera. Pierwszy magazyn 9 MW/18 MWh rozpoczyna program, w ramach którego chcemy zbudować w Polsce portfel przekraczający 100 MWh – mówi Paweł Bociąga, prezes zarządu Symmetry Energy.
Magazyny dla rynku bilansującego
Wszystkie magazyny planowane przez Symmetry Energy, łącznie z pierwszą instalacją 9 MW/18 MWh, mają być przygotowane do świadczenia usług automatycznej rezerwy odbudowy częstotliwości (aFRR). Nie będą więc służyć wyłącznie do przechowywania energii i jej sprzedaży w okresach wyższych cen. Ich zadaniem będzie również wspieranie bilansowania systemu elektroenergetycznego poprzez szybką reakcję na zmiany między produkcją a zapotrzebowaniem.
Dla zarządzania ryzykiem oznacza to konieczność uwzględnienia wymogów bezpieczeństwa jeszcze przed uruchomieniem instalacji. Standardy techniczne powinny być wpisane już w projekt, dobór technologii i wykonanie magazynu.
– Magazyny energii stają się istotnym elementem nowoczesnej infrastruktury energetycznej, dlatego już na etapie projektowania konieczne jest uwzględnienie aspektów technicznych oraz pełnego spektrum ryzyk związanych z realizacją i eksploatacją inwestycji – podkreśla Dariusz Gołębiewski, prezes PZU LAB.
Współpraca z ASO ENERGY PRO przenosi ten model na etap eksploatacji. Partnerzy będą wspólnie zarządzać aktywami oraz zapewniać obsługę techniczną urządzeń wytwarzających energię ze źródeł odnawialnych i magazynów energii.
Zarządzanie aktywami ma zapewnić stały nadzór nad sprawnością i efektywnością instalacji. Obejmie również prowadzenie dokumentacji, analizę ryzyka i raportowanie, aby poprawiać dostępność infrastruktury oraz chronić jej długoterminową wartość.
Obsługa techniczna, określana jako Operations & Maintenance (O&M), połączy bieżący monitoring z diagnostyką, przeglądami i działaniami prewencyjnymi. W przypadku awarii partnerzy zajmą się naprawą, organizacją interwencji, zapewnieniem części zamiennych oraz koordynacją podwykonawców. Każde takie zdarzenie ma być także analizowane pod kątem przyczyn, aby ograniczyć ryzyko jego powtórzenia.
W magazynach energii nadzór obejmie kluczowe systemy odpowiedzialne za pracę baterii, konwersję mocy, sterowanie instalacją i ochronę przeciwpożarową. Monitoring stanu naładowania, kondycji baterii, dostępności technicznej i postępującej degradacji ma pozwolić wcześniej wychwytywać nieprawidłowości.
Z perspektywy ubezpieczyciela obie umowy składają się na jeden model zarządzania ryzykiem. Pierwsza koncentruje się na jakości przygotowania i budowy aktywów, druga na ich późniejszym utrzymaniu. W rezultacie część ciężaru przesuwa się z reagowania na awarie i likwidacji ich skutków na diagnostykę oraz prewencję.
Energy PRO
Energy PRO jest programem PZU i PZU LAB wspierającym przedsiębiorstwa inwestujące w OZE. Łączy analizę inżynieryjną, prewencję i certyfikację z ochroną ubezpieczeniową. Znak „PZU LAB Approved” potwierdza ocenę rozwiązań na kolejnych etapach od projektowania po montaż. W styczniu 2025 r. „Gazeta Ubezpieczeniowa” przyznała ENERGY PRO tytuł Innowacji Roku 2024.
W roku szkolnym 2025/2026 Warta otrzymała 7,7 tys. zgłoszeń z ubezpieczenia Warta Twoje NNW w pakiecie dla ucznia. Blisko 36% dotyczyło kontuzji sportowych, a 33% upadków. Ubezpieczyciel odnotował w tym okresie ponad 1,2 tys. złamań.
Do często zgłaszanych zdarzeń należały również rany i stłuczenia oraz złamania, które łącznie stanowiły 29% przypadków, a także skręcenia i zwichnięcia. Wśród świadczeń pojawiały się ponadto wypłaty związane z urazami zębów i głowy oraz pobytem w szpitalu wskutek wypadku lub choroby.
Wypadki nie kończą się za szkolną bramą
Dane Warty pokazują, że szkolne NNW w praktyce służy także do pokrywania skutków zdarzeń niezwiązanych bezpośrednio z pobytem w placówce. Przykładowo nastolatka potrącona przez samochód podczas powrotu ze szkoły doznała m.in. wielomiejscowych złamań czaszki i urazu mózgu. Przy sumie ubezpieczenia 100 tys. zł otrzymała 22 tys. zł świadczenia. W innym przypadku skomplikowane złamanie nadgarstka i kości śródręcza po zderzeniu dwóch rowerzystów zakończyło się wypłatą 7,5 tys. zł przy sumie ubezpieczenia 30 tys. zł.
Do poważnych urazów dochodzi także podczas sportu. Złamanie kilku palców stopy na treningu karate zakończyło się wypłatą 7,5 tys. zł przy sumie ubezpieczenia 100 tys. zł. Za złamanie kręgu lędźwiowego po nieudanym lądowaniu na trampolinie Warta wypłaciła 11 tys. zł przy takiej samej sumie ubezpieczenia.
Rodzice inaczej oceniają kondycję dzieci, niż pokazują dane
Statystyki szkód Warta zestawia z wynikami badania ARC Rynek i Opinia z maja 2025 r. 82% rodziców uważało, że ich dzieci nie mają problemów z wagą ani kondycją. Tymczasem według danych WHO co trzecie polskie dziecko w wieku wczesnoszkolnym ma nadmierną masę ciała, a 15% ośmiolatków choruje na otyłość. Co trzeci rodzic przyznał też, że przynajmniej raz wystawił dziecku nieuzasadnione zwolnienie z WF, a 44% dzieci nie uczestniczyło w dodatkowych zajęciach sportowych.
Ubezpieczyciele kredytów eksportowych i inwestycji spodziewają się dalszego wzrostu popytu na ochronę w drugiej połowie 2026 r. Największy optymizm dotyczy ubezpieczeń średnio- i długoterminowych, napędzanych inwestycjami w energetykę, obronność i infrastrukturę cyfrową. Jednocześnie w obu głównych segmentach rynku rosną oczekiwania dotyczące szkód, a najważniejszym źródłem niepewności pozostaje ryzyko geopolityczne.
Takie wnioski przynosi Business Confidence Index przygotowany wspólnie przez Berne Union i International Credit Insurance & Surety Association (ICISA). Badanie obejmuje perspektywy ubezpieczycieli kredytów eksportowych i ryzyka politycznego na drugie półrocze 2026 r. W segmencie średnio- i długoterminowym (MLT) nastroje są najlepsze w historii badania, mimo że wolumeny biznesu znajdują się już na rekordowym poziomie.
Skala rynku wzrosła wyraźnie już w 2025 r. Członkowie Berne Union objęli ochroną 3,71 bln dol. nowego handlu, o 12% więcej niż rok wcześniej. Nowe zobowiązania MLT zwiększyły się o 17,7%, do rekordowych 230,9 mld dol. Wzrost koncentrował się m.in. w obronności, bezpieczeństwie energetycznym i transformacji energetycznej, a rozbudowa infrastruktury cyfrowej stawała się coraz ważniejszym źródłem biznesu dla prywatnych ubezpieczycieli.
AI napędza popyt na ochronę
W drugiej połowie roku ubezpieczyciele oczekują dalszego wzrostu zainteresowania ochroną projektów energetycznych, wydobywczych i obronnych. W przypadku agencji kredytów eksportowych znaczenie ma rozszerzanie ich mandatów, natomiast prywatni ubezpieczyciele wskazują na finansowanie przez banki rozbudowy centrów danych związanej z rozwojem sztucznej inteligencji.
Na rynku ubezpieczeń krótkoterminowych perspektywy również pozostają pozytywne, choć tempo wzrostu ma osłabnąć. Popyt wspierają rosnący eksport, większa świadomość ryzyka, łańcuchy dostaw związane z AI oraz sektor rolny. Hamulcem są natomiast ograniczone budżety kupujących i presja cenowa charakterystyczna dla miękkiego rynku.
Więcej biznesu i większe ryzyko szkód
Optymizm dotyczący sprzedaży nie oznacza poprawy oceny ryzyka. W obu liniach ubezpieczyciele spodziewają się wzrostu roszczeń. Prywatni gracze są bardziej ostrożni po wyjątkowo łagodnym pod tym względem 2025 r., podczas gdy publiczni ubezpieczyciele i agencje kredytów eksportowych wskazują przede wszystkim na kontynuację istniejących problemów z długiem państw afrykańskich, a nie na nową falę pogorszenia jakości portfeli.
Wśród obserwowanych sektorów znajdują się projekty związane z infrastrukturą światłowodową i wodną, energetyką słoneczną oraz wybranymi inwestycjami cyfrowymi. Na liście państw budzących obawy najczęściej pojawia się Senegal – ze względu na rosnące koszty obsługi długu i zbliżające się terminy jego spłaty. Ubezpieczyciele zwracają też uwagę na Mozambik oraz państwa silnie uzależnione od importu energii.
Ryzyko polityczne wraca do gry
Niepewność geopolityczna zaczyna jednocześnie ożywiać ubezpieczenia ryzyka politycznego (PRI). To istotna zmiana po słabym 2025 r., kiedy wartość nowej ochrony PRI wśród członków Berne Union spadła o 18,4%, do 34,5 mld dol. W przypadku agencji kredytów eksportowych spadek wyniósł 27,3%, a prywatnych ubezpieczycieli 10,4%.
Nowe zapytania kierowane do publicznych ubezpieczycieli dotyczą m.in. energetyki, przemysłu maszynowego i obronnego, górnictwa, lotnictwa komercyjnego, energetyki jądrowej, zrównoważonych paliw lotniczych oraz przemysłu stoczniowego. Pod względem geograficznym szczególnie aktywne są Afryka, w tym Angola i Wybrzeże Kości Słoniowej, oraz Ameryka Łacińska.
Polsko-Japońska Akademia Technik Komputerowych rozpoczęła rekrutację na nowe studia podyplomowe „Zarządzanie ryzykiem operacyjnym”. Program obejmuje zagadnienia istotne dla zakładów ubezpieczeń, w tym odporność operacyjną, cyberbezpieczeństwo, modelowanie ryzyka oraz regulacje DORA, NIS2 i AI Act.
Studia potrwają dwa semestry. Na 160 godzin dydaktycznych złożą się wykłady, warsztaty, analizy przypadków i symulacje. Program podzielono na dziesięć modułów. Uczestnicy zajmą się między innymi budową systemów zarządzania ryzykiem, projektowaniem kluczowych wskaźników ryzyka, analizą incydentów oraz oceną zagrożeń wynikających z nowych technologii.
W pierwszym semestrze przewidziano zajęcia poświęcone architekturze zarządzania ryzykiem operacyjnym, regulacjom i nadzorowi, identyfikacji zagrożeń oraz jakościowym i ilościowym metodom ich oceny. Drugi obejmie odporność organizacji, nadużycia i ryzyko reputacyjne, cyberbezpieczeństwo, sztuczną inteligencję oraz przygotowanie projektu końcowego. Szczegółowy program studiów przewiduje łącznie 30 punktów ECTS.
Kierunek jest adresowany między innymi do pracowników firm ubezpieczeniowych i innych instytucji finansowych, specjalistów zarządzania ryzykiem, compliance, audytu, kontroli wewnętrznej, cyberbezpieczeństwa i ciągłości działania.
Kierownikiem studiów został Artur Stępień, członek zarządu TUZ Ubezpieczenia i TUiR Partner. W gronie wykładowców znaleźli się również eksperci związani z rynkiem ubezpieczeniowym i nauką o ryzyku, między innymi prof. Adam Śliwiński, kierownik Katedry Ryzyka i Ubezpieczeń SGH, Marcin Szatkowski, aktuariusz i specjalista w dziedzinie modelowania ryzyka, oraz Łukasz Kuryłowicz, adiunkt w Katedrze Ryzyka i Ubezpieczeń SGH. Pierwszy z dziesięciu zjazdów odbędzie się 21–22 listopada 2026 r., a ostatni zaplanowano na 26–27 czerwca 2027 r.
Czesne wynosi 11,8 tys. zł za rok, a wpisowe 1,5 tys. zł. Rekrutacja na rok akademicki 2026/2027 już trwa.
Podczas zbiórki zorganizowanej 2 września przez Redion i Regionalne Centrum Krwiodawstwa i Krwiolecznictwa w Warszawie krew oddało 19 osób. Łącznie zebrano 8,5 litra. Akcja jest kontynuacją współpracy prowadzonej od 2009 roku.
Do udziału w tegorocznej zbiórce zgłosiło się 25 osób, z których 19 zostało zakwalifikowanych do oddania krwi. Wydarzenie odbyło się po okresie wakacyjnym, kiedy zapasy krwi i jej składników są zwykle niższe.
Zbiórki krwi były prowadzone jeszcze przed powstaniem marki Redion – przez Europ Assistance Polska. Podczas akcji w 2025 roku zebrano 5,4 litra od 12 dawców, a od początku inicjatywy łącznie 126 litrów. „GU” informowała o tym w materiale „Pracownicy Europ Assistance Polska oddali krew dla potrzebujących”.
– Organizacja zbiórek krwi jest naturalnym przedłużeniem tej misji. Cieszy nas, że pracownicy Redion tak chętnie angażują się w tę inicjatywę – powiedziała Iwona Jurkowska, menedżerka Działu Komunikacji i Marketingu Redion.
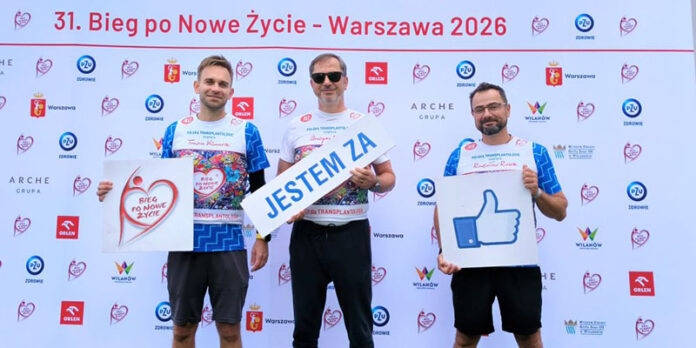
PZU Zdrowie zostało partnerem generalnym 31. Biegu po Nowe Życie, wydarzenia promującego donację i transplantację narządów. Tegoroczna edycja odbyła się 5 września w Muzeum Pałacu Króla Jana III w Wilanowie. W 91 czteroosobowych sztafetach uczestniczyły m.in. osoby po przeszczepieniach, przedstawiciele środowiska medycznego i partnerów wydarzenia.
PZU Zdrowie reprezentowali Grzegorz Krycki, prezes spółki, oraz członkowie zarządu Radosław Rożek i Tomasz Wilmowski, a także pracownicy firmy. Drużyna z udziałem Tomasza Wilmowskiego znalazła się na podium.
Bieg po Nowe Życie od 15 lat służy budowaniu społecznej świadomości dotyczącej transplantacji i dawstwa narządów. Jego uczestnicy pokonują trasę w formie sztafet nordic walking. We wszystkich dotychczasowych edycjach wydarzenia uczestniczyło ponad 6 tys. osób, w tym setki osób po przeszczepieniach, przedstawiciele środowiska medycznego oraz osoby publiczne.
Informujemy, że w celu zapewnienia jak najlepszej obsługi nasza strona korzysta z ciasteczek (plików cookies). Korzystając z naszej strony, bez zmiany ustawień przeglądarki wyrażasz zgodę na wykorzystanie przez nas plików cookies. Jednocześnie przypominamy, że w każdej chwili masz możliwość zmiany ustawień plików cookies. OK
Privacy & Cookies Policy
Privacy Overview
This website uses cookies to improve your experience while you navigate through the website. Out of these cookies, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may have an effect on your browsing experience.
Necessary cookies are absolutely essential for the website to function properly. This category only includes cookies that ensures basic functionalities and security features of the website. These cookies do not store any personal information.
Any cookies that may not be particularly necessary for the website to function and is used specifically to collect user personal data via analytics, ads, other embedded contents are termed as non-necessary cookies. It is mandatory to procure user consent prior to running these cookies on your website.