Blog | Gazeta Ubezpieczeniowa – Portal | Pismo środowisk ubezpieczeniowych i finansowych | Strona 1378
Strona główna Blog Strona 1378

PGNiG i Polski Gaz TUW zaoferują ubezpieczenia consumer cyber

0
Źródło zdjęcia: 123rf.com

Udane efekty współpracy PGNiG Obrót Detaliczny i Polski Gaz TUW przy oferowaniu ubezpieczenia ochrony prawnej skłoniły oba podmioty do rozszerzenia współpracy. W pierwszym kwartale przyszłego roku oba podmioty planują wprowadzenie do dystrybucji nowego produktu typu consumer cyber.

Po ubezpieczenie ochrony prawnej „Doradca prawny”, opracowanego przez Polski Gaz TUW i oferowanego za pośrednictwem PGNiG Obrót Detaliczny, sięgnęło ponad 30 tys. klientów. Ze statystyk wynika, że jego użytkownicy najchętniej korzystają z porad w dziedzinie prawa cywilnego i rodzinnego, a także prawa pracy i ubezpieczeń społecznych. Najczęściej poruszanymi sprawami są reklamacje usług lub towarów oraz dziedziczenie i darowizny.

– Chcemy w pełni wykorzystywać potencjał sprzedażowy i oferować klientom łatwy dostęp do rozwiązań ściśle dopasowanych do ich potrzeb. Wielkość sprzedaży ubezpieczenia ochrony prawnej potwierdza duże zainteresowanie tym produktem wśród określonych grup naszych klientów. Pomimo zawirowań związanych z pandemią, udało nam się znacznie przekroczyć cele sprzedażowe. Z tego powodu tak dobra współpraca z Polski Gaz TUW zachęciła nas do podjęcia pracy nad uruchomieniem kolejnego produktu – zadeklarował Henryk Mucha, prezes zarządu PGNiG Obrót Detaliczny.

Nowe ubezpieczenie znajdzie się w ofercie PGNiG Obrót Detaliczny w I kwartale 2022 roku. Polisa skierowana do klientów indywidualnych ma im zapewnić ochronę na wypadek kradzieży przedmiotów osobistych, dokumentów i kart kredytowych, a także nieuprawnionych transakcji. Dodatkowo ubezpieczenie ma obejmować m.in. sytuacje, gdy zakupiony przez internet towar z jakichś powodów nie zostanie dostarczony do klienta.

– Proponujemy produkt innowacyjny, zapewniający pierwsze w Polsce rozwiązania z obszaru consumer cyber w otoczeniu innych gwarancji dających poczucie bezpieczeństwa każdemu konsumentowi – dodał Zygmunt Kostkiewicz, prezes zarządu Polski Gaz TUW.

Oba podmioty nie wykluczają, że na dalszym etapie współpracy mogą uruchomić sprzedaż ubezpieczeń na życie.

(AM, źródło: GK PGNiG)

Te narzędzia naprawdę pomagają agentom sprzedawać

0
Andrzej Adamczyk

Agenci dobrze widoczni w internecie, z silną marką osobistą, wyposażeni w nowoczesne narzędzia do zdalnej sprzedaży i dysponujący stałym dopływem potencjalnych klientów nie muszą się martwić o wzrosty sprzedaży. Największym zagrożeniem dla agentów nie jest sprzedaż bezpośrednia, ale zbyt wolne dostosowywanie się do cyfrowego otoczenia.

Kanał agencyjny ma wiele przewag, do których należą przede wszystkim profesjonalizm i relacyjność agentów oraz doświadczenie w bieżącym kontakcie z klientami. Konsultanci infolinii directowych nie mają tej przewagi, często dysponują też mniejszym doświadczeniem i zazwyczaj kontaktują się z klientem tylko raz.

Zupełnie inaczej jest z dobrym agentem ubezpieczeniowym, mocno osadzonym w swojej lokalnej społeczności, który jakością obsługi sprawia, że klienci sami do niego wracają i polecają jego usługi znajomym. Agent nie ma za to przewagi widoczności w sieci oraz całego zaplecza maszyny marketingu internetowego.

Zwiększ zasięg działania na cały kraj

Lokalna społeczność to za mało, jeśli agentowi zależy na rozwoju biznesu. Nie wystarczy również sama sprzedaż obowiązkowego ubezpieczenia OC ppm. Stąd rosnące zainteresowanie agentów z jednej strony nowymi produktami z wyższą marżą, a z drugiej strony narzędziami pozwalającymi na znaczący wzrost efektywności działania. Agenci dostrzegają też rosnące znaczenie budowania marki osobistej w świecie cyfrowym.

– Warto przełamać podział rynku na kanał agencyjny i direct, ponieważ cała dystrybucja zmierza w kierunku zdalności. Jeśli agent zyska dostęp do zdalnych narzędzi, zwiększy widoczność swoją i swojej oferty na cały kraj i może skutecznie konkurować w świecie cyfrowym z kanałem direct i pozostałymi 200 tys. OFWCA.

Bezpieczny.pl dostarcza agentom taki zestaw narzędzi. Szukamy teraz nowych osób, które obsługują klientów zdalnie, chcą osiągać ponadnormatywne wyniki, mają otwarte głowy, ambicję i nastawienie na rozwój. Resztą zajmiemy się my – mówi Andrzej Adamczyk, prezes Bezpieczny.pl – Generali Polska.

Niech klienci sami cię znajdą

W ubezpieczeniach na życie najtrudniejsze jest w dzisiejszych czasach pozyskiwanie nowych potencjalnych klientów. Ludzie coraz bardziej cenią własną prywatność i nie chcą się spotykać z agentami ubezpieczeniowymi, zwłaszcza jeśli ich nie znają. Mają też opór przy podawaniu danych swoich znajomych, co przekłada się na mniejszą niż kiedyś liczbę rekomendacji.

– W Bezpiecznym agenci dostają do dyspozycji własne transakcyjne strony sprzedażowe, które z jednej strony pozwalają istotnie wzmocnić ich markę osobistą i rozpoznawalność, a z drugiej prowadzić niezwykle skuteczną sprzedaż.

Dzięki technologii klient widzi serwis Bezpieczny.pl, jakby należał tylko do jednego agenta – jest tam jego imię i nazwisko, e-mail, namiary kontaktowe, można zamówić rozmowę telefoniczną, a wszystkie produkty kupione na tej stronie są przypisane danemu agentowi. Wyróżniamy się tym, że w Bezpiecznym klient, kupując u agenta, ma zawsze 10% taniej, a nie drożej… – przekonuje Andrzej Adamczyk.

Bezpieczny.pl dostarcza agentom leady sprzedażowe, czyli namiary na osoby, które już wyraziły chęć zakupu ubezpieczenia.

– Dla agenta to jest komfort pracy, ponieważ relacje z potencjalnym klientem zaczynają się zupełnie inaczej niż wtedy, gdy to agent stara się przekonać do rozmowy o ubezpieczeniach. Agenci reagujący natychmiast na zapytanie i potrafiący nawiązywać relacje sprzedają dzięki leadom nawet kilkadziesiąt polis życiowych miesięcznie. Dla tradycyjnego rynku agencyjnego takie liczby są nie do zrealizowania – dodaje Andrzej Adamczyk.

Zupełnie jak w domu u klienta

Dzięki technologii live cooking, służącej do sprzedaży w czasie rzeczywistym, agent łączy się z ekranem klienta i może wspólnie z nim przejść przez cały proces zakupu ubezpieczenia.

– Widząc kalkulator i mogąc zmienić każdy parametr ochrony, klient angażuje się, ma poczucie wpływu i zwyczajnie dobrze rozumie, co kupuje. To ogromnie zwiększa zaufanie. Przy produktach wrażliwych, do jakich należą ubezpieczenia na życie, bardzo ważne jest to, żeby klient świadomie wybierał to, co kupuje. Dzięki live cooking klient w bardzo prosty sposób tworzy swoje ubezpieczenie krok po kroku z asystą agenta.

Klienci są pozytywnie zaskoczeni, że to może być takie nieskomplikowane, a zarazem czytelne. Ubezpieczenie na życie kupuje się raz na wiele lat, a nie co roku, jak w przypadku ubezpieczenia majątkowego. Tu nie ma miejsca na korekty, trzeba świetną i dopasowaną ofertę stworzyć za pierwszym razem – uzupełnia Andrzej Adamczyk.

Niech marketing pracuje dla ciebie

Agenci świetnie znający się na ubezpieczeniach niekoniecznie muszą być ekspertami w kampaniach marketingowych. Bezpieczny.pl wspiera ich także w tym zakresie.

– Często cytuję Henry’ego Forda, który mówił, że każdy powinien robić to, co umie najlepiej. Agent nie musi się znać na najnowszych technikach marketingowych. Wysyłamy automatyczne kampanie z rabatami, które są przypisane zawsze temu agentowi, który danego klienta obsługuje. Jeśli klient wyrazi zainteresowanie, agent ma o tym informację i może się z nim skontaktować.

Często też sprzedaż przebiega automatycznie, bez bezpośredniego udziału agenta, ale prowizja jest zawsze. Oczywiście w razie dowolnej wątpliwości czy pytania klient od razu może się z agentem skontaktować. W podobny sposób wspieramy też agentów w obsłudze odnowień – mówi Andrzej Adamczyk.

Do kogo będzie należeć rynek w 2022 r.?

W 2020 r. działało w Polsce ponad 239 tys. osób wykonujących czynności agencyjne i ponad 30 tys. agentów ubezpieczeniowych. To ogromna rzesza ludzi i firm, pomiędzy którymi konkurencja z roku na rok rośnie.

Żeby w tej rywalizacji wygrywać, potrzebna jest gotowość na nowe metody działania, zwinność biznesowa, otwartość na nowe technologie wspierające pracę agenta i umiejętność wykorzystywania w pracy nowoczesnych narzędzi. Do tego dochodzi stale aktualizowana wiedza produktowa, strategia rozwoju oraz umiejętność nawiązywania i utrzymywania relacji.

Technologia i ambicja agenta są wspólnym mianownikiem profesjonalizmu i biznesowego rozwoju.

Aleksandra E. Wysocka

Jeśli chcesz dołączyć do grona agentów doskonałych i zyskać dostęp do:

  • stałego dopływu potencjalnych klientów, którzy już wyrazili zainteresowanie ubezpieczeniem,
  • zestawu narzędzi najnowszej generacji wspierających sprzedaż i dosprzedaż,
  • własnej transakcyjnej strony sprzedażowej wzmacniającej twoją markę osobistą,

wypełnij formularz pod adresem: Bezpieczny.pl/rekrutacja


ZDANIEM AGENTA

Dzięki narzędziom Bezpiecznego ubezpieczyłem w tym roku 8 tys. dzieci

Z Bezpiecznym współpracuję od siedmiu lat, a ubezpieczeniami zajmuję się od dziesięciu. W Bezpiecznym zaczynałem od ubezpieczeń szkolnych, a teraz oferuję też inne produkty, w szczególności ubezpieczenia na życie czy ubezpieczenie psa. Dla mnie kluczem do wysokich wyników sprzedażowych jest bardzo uważne słuchanie tego, co klient mówi i czego potrzebuje. Często jest tak, że klient do końca nie wie, czego potrzebuje, i dopiero w trakcie rozmowy trwającej 15–20 minut do tego stopniowo dochodzimy. Każdy klient jest inny i ma specyficzną sytuację, którą trzeba dobrze zrozumieć.

Gdy klient kupuje ubezpieczenie u mnie, dostaje moją merytoryczną opiekę „w pakiecie” i większość bardzo to sobie ceni. Gdy taka osoba szuka innego ubezpieczenia, w pierwszej kolejności zgłosi się do swojego opiekuna, czyli do mnie.

W ubezpieczeniach szkolnych mam w tym roku „pod opieką” 8 tys. dzieci. Wszystkie ubezpieczyłem zdalnie. Rok do roku notuję przyrost 15%. Bezpieczny.pl jest liderem rynku, ale konkurencja rośnie. Rocznie notuję kilkaset świadczeń dla „moich” dzieci, czyli takich, które ubezpieczyłem. Szybka wypłata świadczenia to najlepsza reklama, dlatego rodzice mnie sobie polecają oraz zwracają się do mnie również w sprawie innych ubezpieczeń.

Damian Grzegorzyca

Jako multiagent korzystałem z różnych systemów informatycznych i mogę powiedzieć, że narzędzia Bezpiecznego są po prostu najlepsze. Portal jest banalnie prosty w obsłudze i klienci sami się często obsługują. Nie dałbym rady 8 tys. polis NNW wystawić ręcznie. A we wrześniu zdarza mi się wystawiać 200 polis dziennie. Bez dobrego narzędzia to by się nigdy nie udało. W ubezpieczeniach na życie zdarza mi się wystawiać nawet siedem polis dziennie. Tutaj klienci częściej potrzebują mojej asysty i porady. To jest wykonalne dzięki technologii live cooking, która umożliwia połączenie z ekranem klienta w czasie rzeczywistym i wspólne wypełnianie wniosku. Gdybym miał do każdego z tych klientów dojeżdżać na spotkanie w różnych miejscach Polski, tobym nie dał rady.

Stworzenie oferty dla klienta zajmuje mi około 30 sekund z dowolnego miejsca. Dostaję z Bezpiecznego informację o osobie zainteresowanej ubezpieczeniem, ofertuję, kontaktuję się – dzięki narzędziom Bezpiecznego to przebiega błyskawicznie. Klientom to się też bardzo podoba, są pod wrażeniem i potem już nie chcą kupować inaczej.

Ważne jest to, żeby połączyć rzetelne doradztwo i opiekę posprzedażową z nowoczesnymi narzędziami. Dzięki temu dobra sprzedaż jest możliwa nawet w czasach pandemii.

Damian Grzegorzyca
www.grzegorzyca.pl/

Jedno dodatkowe zdjęcie. Dwa razy więcej leadów

0
Marcin Kowalik

Aż sam się sobie dziwię, że ten test przeprowadziłem dopiero teraz… Ale lepiej takie lekcje odrobić późno, niż w ogóle nie wyciągnąć wniosków. Dziś opowiem historię o tym, jak jednym prostym rozwiązaniem zwiększyłem liczbę leadów ubezpieczeniowych, które pozyskuję dla zaprzyjaźnionych multiagentów.

To samo co ja będziesz mógł wprowadzić w swoim biznesie ubezpieczeniowym już od dziś! Będziesz też mógł pozyskiwać dwa razy więcej leadów i dwa razy taniej.

Realizuję obecnie kilka kampanii pozyskujących leady. Są to albo ubezpieczenia na życie skierowane do Polaków mieszkających w UK, albo ubezpieczenia od utraty dochodu dla lekarzy, czy też ubezpieczenia dla Polaków mieszkających w Niemczech. Jak widzisz, te grupy są mocno zróżnicowane. Nawet geograficznie – nie mają wspólnego mianownika.

Zdobywam te leady ubezpieczeniowe na różne sposoby. Jednym z nich jest kampania reklam na Facebooku. Obecnie generuje ona 75% leadów, które podsyłam multiagentom.

Multiagenci bez twarzy i prosty przekaz

Nie obyło się jednak bez wyzwań – multiagenci nie chcieli pokazywać w reklamach swoich twarzy. Reklamy, od wyświetlania których zacząłem kampanie, przedstawiały więc moje zdjęcie i zawierały prosty przekaz: „Pomagam Polakom w UK w wyborze ubezpieczenia na życie” albo: „Pomagam pracownikom ochrony zdrowia w wyborze ubezpieczenia od utraty dochodu”. Tego trzymałem się… miesiącami. Leady ubezpieczeniowe spływały. Wszystko grało. Zacząłem też pracę z multiagentami nad optymalizacją procesu obdzwaniania leadów.

A teraz perełka… I sam przyznam, że nie wiem, dlaczego wcześniej na to nie wpadłem. Otóż tydzień temu dodałem nową grafikę reklamową do kampanii na Facebooku. Poza swoim zdjęciem i tekstem, do kogo to ubezpieczenie jest skierowane, dodałem zdjęcie od razu przyciągające uwagę danej grupy docelowej.

Przykłady?

W kampanii pozyskującej leady ubezpieczeniowe do lekarzy, na ubezpieczenie od utraty dochodu, grafika reklamowa wygląda tak: moje zdjęcie + tekst: „Pomagam pracownikom Ochrony Zdrowia w wyborze ubezpieczenia od utraty dochodu” + zdjęcie lekarza.

W kampanii pozyskującej leady ubezpieczeniowe do Polaków mieszkających w UK, na ubezpieczenia na życie, grafika reklamowa wygląda tak: moje zdjęcie + tekst „Pomagam Polakom w UK w wyborze ubezpieczenia na życie” + zdjęcie Londynu.

Cztery główne trendy w sprzedaży ubezpieczeń w 2022 r.

0
Źródło zdjęcia: 123rf.com

Wrzesień, październik, początek listopada obfitują w spotkania branżowe. Debatuje się o spadającej marżowości ubezpieczeń komunikacyjnych, możliwej sprzedaży OC przez aplikację mObywatel, nowych regulacjach oraz kontrolach prowadzonych przez KNF w zakresie wdrożenia analizy potrzeb klienta czy o wartościach wynikających z budowania marki osobistej przez agentów.

Po trudnym okresie zamknięcia wróciły spotkania – Kongres PIU, Banking Forum & Insurance Forum czy Konferencja Mistrzów marketingu i sprzedaży ubezpieczeń organizowana przez Marcina Kowalika. Takie skupienie w jednym miejscu ludzi ze świata ubezpieczeń, ich wykłady i debaty rzucają światło na wiele spraw i rysują nowy obraz przyszłości towarzystw ubezpieczeniowych i multiagencji.

– Uczestnictwo w konferencjach, jak i wymiana spostrzeżeń z naszymi klientami, pozwalają nam podsumować, co z tych wszystkich rozmów wynika dla multiagencji na 2022 r. – mówi Marcin Konopka, prezes zarządu Berg System.

Lek na kłopoty z marżowością

Rodzą się pytania o zyskowność i utrzymanie rentowności przez ubezpieczycieli w przyszłości. Już dziś debatuje się o marżowości produktów i szuka się pomysłów na sprzedaż innych ubezpieczeń niż OC.

W najpopularniejszych ubezpieczeniach – komunikacyjnych – towarzystwa ubezpieczeniowe toczą wojnę cenową, co odbija się na prowizjach, jakie spływają do multiagencji i integratorów. Fakt, że to na ich barkach jest coraz więcej administracji i obowiązków prawnych, przyczynia się do coraz mniejszej marżowości tego biznesu.

Dla TU, jak i multiagentów OC samochodu jest wciąż podstawową gałęzią działalności. Ubezpieczyciele, właściciele dużych multiagencji i zarządzający sieciami sprzedaży od dawna zachęcają do rozszerzenia sprzedaży, łącząc ofertę w pakiety lub motywując dodatkowymi prowizjami za dosprzedaż innych rodzajów produktów: ubezpieczeń mienia, ubezpieczeń zawodowych, chorobowych dla dzieci czy możliwości sprzedaży ubezpieczeń na życie. Dochodzą też do wniosku, że należy rozwijać sprzedaż w nowych kierunkach, bardziej dopasowanych do rosnących potrzeb klientów, np. ubezpieczeń dla biegaczy, osób wykonujących sporty wyczynowe czy dokonujących zakupu okularów.

OC w aplikacji mObywatel?

– Poszerzanie listy oferowanych produktów to dobry krok, chociażby dlatego, że w kuluarach mówi się, że ubezpieczenia OC samochodu będą sprzedawane przez aplikację mObywatel, gdzie rolę zakładu ubezpieczeń przejąłby ZUS. A to rodziłoby ryzyko utraty części klientów i zysków dla ponad 200 tys. agentów. I to ryzyko jest bardzo realne, bo młode pokolenie korzystające w głównej mierze z aplikacji może pójść właśnie taką ścieżką. Zwłaszcza jeśli rządowy projekt okaże się dodatkowo korzystniejszy cenowo – podkreśla Marcin Konopka.

Agenci powinni więc już dziś przygotowywać się do dosprzedaży innych produktów. A idealnie wpisuje się w ten krok analiza potrzeb klienta. Dziś wciąż niedoceniana i przez większość multiagencji i agentów pomijana, na co gromy rzuca Komisja Nadzoru Finansowego i zapowiada kontrole.

Marcin Konopka

APK to obowiązek, ale i szansa na lepsze wyniki w sprzedaży

Priorytetem agentów powinno być określenie wymagań i potrzeb klienta ze szczególnym naciskiem na poznanie rodzajów ryzyk, które przyszły ubezpieczony zamierza objąć ochroną, i dopiero na tej podstawie budowanie oferty i podanie informacji o produkcie. Wszystko po to, by uniknąć sytuacji, w których klient ubezpieczył nie to, co w rzeczywistości chciał.

Co ważne, KNF wymaga również, by wykonane przez agentów analizy potrzeb, podpisane przez klienta, były odpowiednio udokumentowane i archiwizowane, na wypadek ewentualnych sporów.

Na APK trzeba więc może spojrzeć jak na narzędzie wspierające pracę, a nie dodające kolejnych biurokratycznych obowiązków. Warto zbierać dane o klientach, by jak lekarz móc spojrzeć na jego historię życiowych przejść i planów na przyszłość, wiedzieć, co mu obecnie dolega i jak można mu pomóc.

Przyszłością agenta jest bycie doradcą, który znając potrzeby i charakter życia swojego klienta, będzie umiał podpowiedzieć mu, jakie ryzyka mogą go dotyczyć. To możliwości sprzedażowe, które wraz z mijającym czasem i rozwojem klienta, który to np. kupił właśnie mieszkanie, założył rodzinę i ma dzieci, za rok planuje wielki tour po Azji, można wykorzystać w dosprzedaży. To informacje, które dają szansę powrotu do klienta, dają przyczynek do tego, by spytać go, czy zabezpieczył już swój majątek, czy wykupił NNW dla dziecka, czy planuje zakup ubezpieczenia podróżnego.

Ilość tych danych może być duża i wiele multiagencji już wie, że żeby w świadomy sposób z nich korzystać, potrzebny jest odpowiedni system do zarządzania sprzedażą. Tradycyjny formularz APK może być niewystarczający i nie posiadać funkcji analitycznych, które może dawać CRM.

– Udostępniany przez Berg System CRM przeznaczony dla branży ubezpieczeniowej pozwala w prosty sposób dokonać analizy potrzeb klienta, dowiedzieć się o posiadanych przez klienta produktach, zbadać jego potrzeby, określić ryzyka ubezpieczeniowe i przy okazji zadbać o kwestie RODO, zbierając dane kontaktowe. Wszystko mobilnie i z możliwością zdalnego wykonania z klientem. Dane są w bezpieczny sposób archiwizowane, a ich autentyczność można potwierdzić podpisem elektronicznym.

To rozwiązanie, które warto zaimplementować w swojej firmie, chcąc po pierwsze sprostać regulacjom KNF, a po drugie skalować możliwości sprzedażowe na innych produktach niż samo ubezpieczenie komunikacyjne – podkreśla Marcin Konopka.

Marka osobista – agent doradca

Warto w tym miejscu wspomnieć również o wpływie mediów społecznościowych na sprzedaż produktów ubezpieczeniowych. Agenci coraz chętniej korzystają z tych kanałów, budując w nich indywidualne marki osobiste. Profesjonalne profile, otwartość w komunikacji pozwalają im docierać do nowych klientów online.

O tym, jak wykorzystać media społecznościowe w swojej codziennej pracy, można dowiedzieć się więcej od Marty Piaseckiej i Waldemara Poberejki z Życie w Multi, którzy wywodzą się z ubezpieczeń i szkolą agentów, m.in. właśnie w zakresie budowania marki osobistej.

Zmienność, jakiej doświadczał w czasie pandemii sektor ubezpieczeniowy, nieprzygotowany na pracę w zamknięciu, to więc dopiero początek góry lodowej. Multiagencje, oprócz tego, że mogą już niedługo stracić część zysków z OC, muszą nastawić się na sprzedaż innych produktów generujących dla nich marżę i nauczyć takiej sprzedaży. Przy tym wszystkich czekają kontrole KNF, która jasno stawia sprawę w kwestii wymogów dla wykonywania APK.

Rok 2022 może okazać się rozwojowy i pracowity. Żeby nie pozostawać w tyle, multiagencje i agenci powinni już zacząć planować odpowiednie działania i inwestować w narzędzia wspierające ich sprzedaż.

SPBUiR zaprasza na szkolenie o uczciwości i podstępie w umowach ubezpieczenia

0
Źródło zdjęcia: 123rf.com

15 grudnia odbędzie się szkolenie online „Prawda i kłamstwo, uczciwość i podstęp przy zawieraniu i wykonywaniu umów ubezpieczenia”. Wydarzenie organizowane przez Stowarzyszenie Polskich Brokerów Ubezpieczeniowych i Reasekuracyjnych poprowadzi prof. dr hab. Marcin Orlicki z Katedry Prawa Cywilnego, Handlowego i Ubezpieczeniowego Wydziału Prawa i Administracji Uniwersytetu im. Adama Mickiewicza w Poznaniu.

Podczas szkolenia zostaną omówione następujące zagadnienia:

  1. Obowiązek deklaracji ryzyka zgodnie z art. 815 kc.
  2. Zakres informacji, o które może pytać ubezpieczyciel.
  3. Wpływ sposobu zadania pytania na możliwość uznania odpowiedzi za kłamliwą.
  4. Wina umyślna i wina nieumyślna przy przekazywaniu nieprawdziwych informacji.
  5. Pytania o fakty a pytania o opinie.
  6. Pytania o przeszłość oraz teraźniejszość a pytania o przyszłość (plany).
  7. Przekazywanie informacji przez klienta oraz przez reprezentującego klienta brokera ubezpieczeniowego.
  8. Przekazywanie informacji przez ubezpieczonego w ubezpieczeniach na cudzy rachunek (w szczególności grupowych).
  9. Kłamstwo, zatajenie informacji, przekazanie informacji niepełnej, przekazanie informacji wprowadzającej w błąd ubezpieczyciela przez klienta oraz brokera.
  10. Sankcje za kłamstwo zgodnie z art. 815 kc oraz art. 8a ustawy o ubezpieczeniach obowiązkowych, UFG i PBUK.
  11. Obowiązek aktualizowania informacji, o które ubezpieczyciel zapytywał przed zawarciem umowy ubezpieczenia.
  12. Automatyczne aktualizowanie informacji poprzez użycie narzędzi telemetrycznych.
  13. Sposób użycia przez ubezpieczyciela informacji pozyskanych przed zawarciem umowy oraz w czasie jej trwania.
  14. Kłamstwo ubezpieczającego a wysokość składki.
  15. Możliwość wykorzystania przez ubezpieczyciela przepisów kodeksu cywilnego o błędzie i o podstępie.
  16. Analiza potrzeb i wymagań klienta dokonana na podstawie informacji nieprawdziwych, niepełnych lub wprowadzających w błąd.
  17. Rekomendacja brokerska dokonana na podstawie informacji nieprawdziwych, niepełnych lub wprowadzających w błąd.
  18. Kwestia istnienia obowiązku brokera weryfikowania uzyskanych od klienta informacji.
  19. Wpływ nieprawdziwych informacji na kształt rekomendowanej przez brokera ochrony ubezpieczeniowej.
  20. Odpowiedzialność brokera wobec klienta za brak adekwatności ochrony ubezpieczeniowej, która została rekomendowana w oparciu o nieprawdziwe informacje.
  21. Odpowiedzialność klienta podającego brokerowi nieprawdziwe informacje wobec brokera.
  22. Sankcje wobec klienta, który zgłasza fikcyjny wypadek ubezpieczeniowy lub nieuczciwie/kłamliwie opisuje okoliczności wypadku ubezpieczeniowego celem wyłudzenia odszkodowania lub podwyższenia odszkodowania należnego.

Rozpoczęcie szkolenia jest zaplanowane na godz. 10.00, a jego zakończenie na 14.00.

Link do rejestracji:

Po zakończeniu szkolenia dostępny będzie test sprawdzający przyswojoną wiedzę. Link do testu znajduje się pod oknem wideo, ale aktywny będzie dopiero po zakończeniu szkolenia. Test będzie dostępny w ciągu godziny po zakończeniu szkolenia i składa się z 5 losowo wybranych pytań z opcją zaznaczenia „tak” lub „nie”. Test zaliczają 3 poprawne odpowiedzi (60%). Czas wypełniania testu – do 30 minut.

Certyfikaty zaświadczające o ukończeniu szkolenia zostaną przekazane uczestnikom drogą elektroniczną – będą dostępne po zalogowaniu się na stronę szkolenia. Informacja o możliwości pobrania certyfikatu zostanie podana na stronie polbrokers.pl.

(AM, źródło: SPBUiR)

Generali chce skupić się na wzrostach w Indiach i USA

0
Źródło zdjęcia: 123rf.com

Assicurazioni Generali SpA, największy ubezpieczyciel we Włoszech, przygotowuje się do przedstawienia inwestorom strategii międzynarodowego wzrostu.

Plan, który 15 grudnia przedstawi CEO Generali Philippe Donnet, będzie koncentrować się na celach firmy, takich jak wzrost w obszarze cyfrowym, zarządzaniu aktywami i ubezpieczeniach na rynkach zagranicznych, takich jak Indie i USA – podał Reuters, powołując się na doniesienia Repubblica z anonimowych źródeł, 

Od czasu objęcia stanowiska dyrektora naczelnego w 2016 r. Donnet wzmocnił finanse firmy, obniżył koszty i rozszerzył działalność na bardziej lukratywne obszary produktów, jednocześnie ugruntowując obecność Generali na rodzimym rynku poprzez przejęcie mniejszego rywala Societa Cattolica di Assicurazioni.

(AM, źródło: Reuters)

Allianz: Dywidendy będą wyższe, a pieniędzy jeszcze zostanie

0
Źródło zdjęcia: 123rf.com

Wobec postępu w realizacji strategii upraszczania biznesu niemiecki Allianz podwyższył cel średniookresowy i zapowiedział, że począwszy od 2021 r. będzie zwiększać dywidendy co roku o 5%.

Planując zwiększenie skali swojego biznesu i skupienie się na wydajnym zarządzaniu kapitałem, firma chciałaby oddawać udziałowcom połowę swoich zarobków, po których można się spodziewać corocznego wzrostu o 5–7% w latach 2022–2024.

– Nowa polityka dywidendowa odzwierciedla nasze zaufanie do siły finansowej Grupy Allianz – powiedział dyrektor finansowy Giulio Terzariol.

Po wypłaceniu wyższych dywidend Allianz wciąż będzie mieć 12 mld euro nadwyżki kapitałowej, którą może wykorzystać na odkup akcji własnych albo na akwizycje.

(AC, źródło: Reuters)

Odc. 165 – Grupówki cyfrowo i wielokanałowo

0

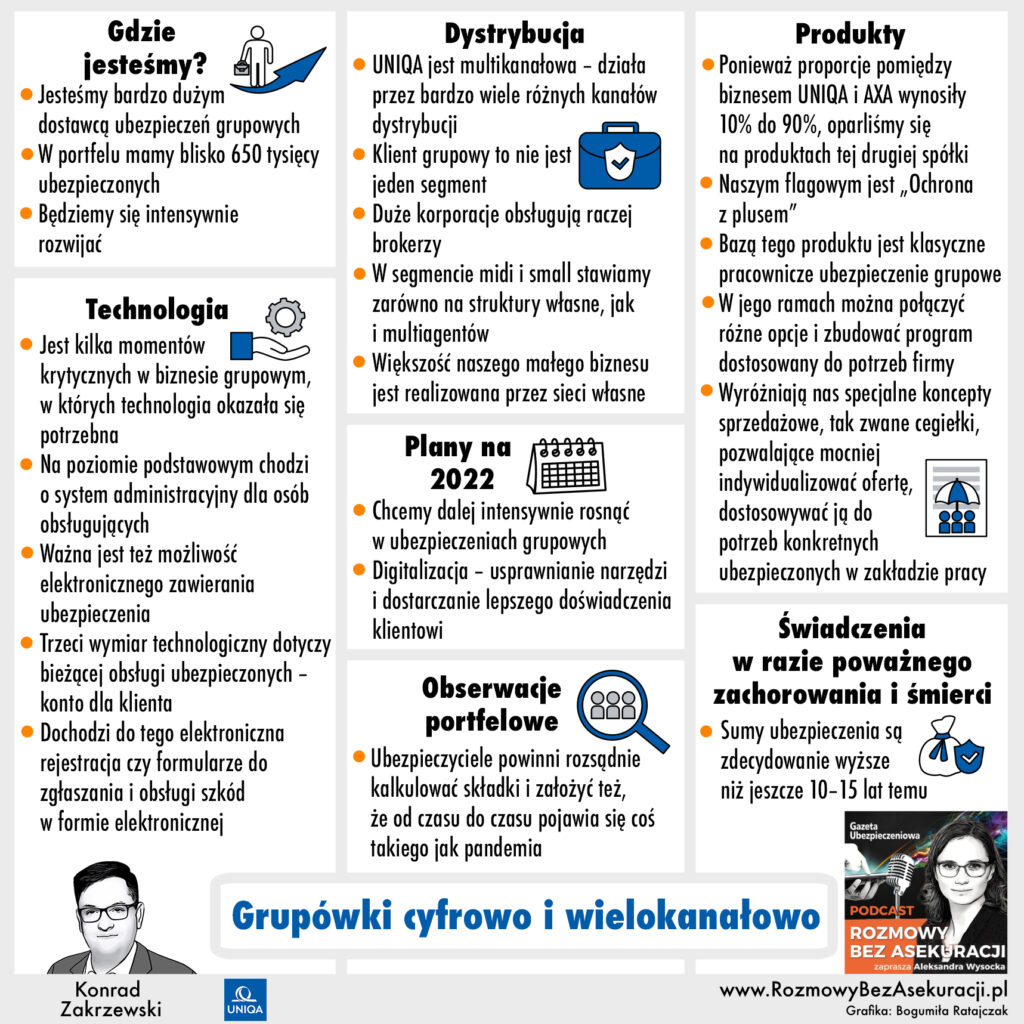
Co szykuje UNIQA w obszarze ubezpieczeń grupowych? O tym w podcaście ubezpieczeniowym #RozmowyBezAsekuracji mówi Konrad Zakrzewski, dyrektor zarządzający.

Dowiesz się:

  • Na które kanały dystrybucji stawia UNIQA?
  • Jak działa system cegiełkowy?
  • Ilu pracowników ubezpiecza UNIQA, a ilu chciałaby ubezpieczać?

POBIERZ | SUBSKRYBUJ W iTUNES | SUBSKRYBUJ W SPOTIFY

Brokerów niemal tyle samo, a przychody z prowizji dużo wyższe

0
Źródło zdjęcia: 123rf.com

2020 był dobrym rokiem dla brokerów. Ich prowizje wzrosły o ponad jedną dziesiątą, choć liczba podmiotów zajmujących się działalnością brokerską niemal się nie zmieniła. Z kolei  kwota ulokowanych składek w zakładach ubezpieczeń zbliżyła się do 11 miliardów złotych.

Według danych z opublikowanego przez Komisję Nadzoru Finansowego „Raportu o stanie rynku brokerskiego w 2020 roku”, do końca ub.r. wydano 2827 zezwoleń na wykonywanie działalności brokerskiej. Z tej grupy 2726 licencji dotyczyło działalności ubezpieczeniowej. 1860 zezwoleń z tej grupy udzielono osobom fizycznym a 866 – prawnym. Z kolei 101 zezwoleń to licencje dla brokerów reasekuracyjnych (odpowiednio: 24 i 77).

Ogólna liczba zarejestrowanych brokerów na dzień 31 grudnia 2020 roku wyniosła 1465 podmiotów, z czego 1411 wykonywało działalność w zakresie ubezpieczeń, a jedynie 54 w zakresie reasekuracji. Wartość ta oznacza przyrost liczby zarejestrowanych brokerów o nieco mniej niż 0,5% w stosunku do 2019 roku.

Coraz mniej zezwoleń

W 2020 r. wydano 56 zezwoleń na wykonywania działalności brokerskiej, o blisko 25% mniej niż w 2019 r. (75). 53 licencje – 94,6% wszystkich – dotyczyły działalności ubezpieczeniowej, a 2 reasekuracyjnej (rok wcześniej odpowiednio: 73 i 2). W pierwszej z grup wydano 27 zezwoleń dla osób fizycznych i 26 dla prawnych (45 i 28), natomiast w drugiej jedno zezwolenie wydano osobie fizycznej, a dwa osobom prawnym (rok wcześniej 2 dla osób prawnych). W 2020 r. z rejestru brokerów wykreślono 49 podmiotów (17 osób fizycznych i 32 prawne), o prawie 25% mniej niż przed rokiem. 47 wykreśleń dotyczyło brokerów ubezpieczeniowych

Blisko 7 tys. zatrudnionych w branży brokerskiej

Broker ubezpieczeniowy oraz reasekuracyjny może wykonywać czynności brokerskie w zakresie ubezpieczeń lub reasekuracji wyłącznie przy pomocy osób fizycznych, które spełniają wymogi określone w art. 34 ust. 4 pkt 1 lit. a‒e ustawy o dystrybucji ubezpieczeń oraz są wpisane do rejestru brokerów. Podstawowym warunkiem, jaki powinny spełniać te osoby, jest zdanie egzaminu przed Komisją Egzaminacyjną dla Brokerów Ubezpieczeniowych i Reasekuracyjnych odpowiednio do zakresu działalności albo uzyskanie odpowiedniego zwolnienia z egzaminu. Zatrudnienie na rynku brokerskim w 2020 roku wynosiło 6973 osób, w tym 3792 spełniały powyższe wymogi i wykonywało czynności brokerskie (54% stanu zatrudnienia), a 3181 osób było pracownikami niezajmującymi się wykonywaniem czynności brokerskich (46%).

Podział terytorialny bez zmian

Największa liczba brokerów (358) znajdowała się tradycyjnie w województwie mazowieckim, natomiast zdecydowanym liderem wśród miast najczęściej wybieranych na siedzibę nadal była Warszawa (257 brokerów). Także na kolejnych miejscach utrzymała się dotychczasowa hierarchia: na drugim miejscu znalazł się Wrocław (90 brokerów), na trzecim zaś Poznań (65 brokerów). Warto również odnotować, że aglomerację trójmiejską wybrało łącznie 79 brokerów. W kategorii „województwo” wiceliderem ponownie było śląskie, gdzie urzędowało 153 brokerów, a na najniższym stopniu podium znalazło się dolnośląskie, które za swoją siedzibę obrało 129 brokerów.

InterRisk nadal zakładem pierwszego wyboru, ale jego udział spada

Tradycyjnie głównym dostawcą OC dla brokerów pozostaje InterRisk. Towarzystwo wystawiło 73,92% wszystkich umów. OC z tytułu działalności brokerskiej wystawiło ponadto dziesięć innych towarzystw: PZU SA, Warta, Wiener, UNIQA, Aviva, Allianz, Colonnade Insurance, PI Indemnity Company Limited, Generali oraz XL Insurance. Największy wzrost zawartych umów zanotował PZU SA: z 11,53% w 2019 r. do 15,03% w 2020 r., natomiast największy spadek – InterRisk (z 76,28% do 73,92%).

0,07% brokerów wykazało, że w stosunku do nich klienci zgłosili skargi na wykonywaną działalność brokerską. Z kolei 0,8% podało, że w stosunku do nich klienci zgłosili reklamacje. W ubiegłym roku brokerzy nie odnotowali zgłoszeń roszczeń o naprawienie szkody z ich OC.

Blisko 1,7 mld zł prowizji

Przychód brokerów z tytułu prowizji wypłaconej przez zakłady ubezpieczeń wyniósł 1661,7 mln zł – o 10,43% więcej niż w 2019 r. (1504,75 mln zł). Oznacza to, że 2020 był kolejnym rokiem ze wzrostem dynamiki prowizji, szczególnie jeśli uwzględnić wynoszący jedynie 0,5% przyrost liczby zarejestrowanych i działających brokerów w tym okresie.

Mimo że osoby fizyczne stanowią 61,45% wszystkich zarejestrowanych brokerów, to wygenerowały one jedynie 17,9% całkowitych przychodów z tytułu prowizji od zakładów ubezpieczeń w 2020 r., czyli 297,49 mln zł (269,58 mln zł w roku poprzednim). Wartość prowizji uzyskanej przez brokerów-osoby prawne wyniosła 1364,21 mln zł – blisko 130 mln zł więcej niż w 2019 r. (1235,17  mln zł).

Prowizje rosną aż miło

Wynagrodzenia wypłacone przez zakłady z działu I sięgnęły 249,25 mln zł. W roku poprzednim było to 206,15 mln zł, co oznacza wzrost o 20,9% r/r. Z kolei w dziale II było to 1412,25 mln zł, wobec 1298,6 mln zł rok wcześniej (+8,8% r/r). Ogółem odnotowano wzrost na poziomie 10,4%.

Średnia roczna wartość prowizji statystycznego brokera wyniosła 1134,27 tys. zł. Było to o 9,9% więcej niż w roku poprzednim (1032,07 tys. zł). W przypadku brokerów osób fizycznych średnia prowizja wzrosła o 12%, z 293,66 tys. zł do 328 tys. zł, a w przypadku osób prawnych wzrosła z 2,29 mln zł do 2,44 mln zł (+7%).

Średnia prowizja przypadająca na brokera w 2020 roku w dziale I uplasowała się na poziomie 8,36% wysokości ulokowanej składki. W dziale II wskaźnik ten wyniósł 17,76%, natomiast ogółem było to 15,2%. Oznacza to, że w porównaniu do 2019 r. nastąpił wynoszący 18,3% wzrost średniej prowizji w sektorze życiowym oraz 9,2% wzrost w sektorze majątkowym.

Stolica zgarnia lwią część przychodów

Z raportu wynika ponadto, że w 2020 r. do kas grupy 25 brokerów o najwyższych przychodach (same osoby prawne, spośród których 7 to spółki z udziałem kapitału zagranicznego) wpłynęło łącznie 846,65 mln zł, czyli blisko 51% całkowitych przychodów rynku brokerskiego w Polsce. Rok wcześniej było to odpowiednio 766,7 mln zł, 50,9%.

1% ogółu brokerów osiągnęło przychody w przedziale od 20 mln zł i więcej (wyłącznie osoby prawne). Najliczniejszą grupę stanowili natomiast brokerzy o przychodach w przedziale 100–500 tys. zł (43,8%).

Największe przychody – 645,9 mln zł (średnio 1,8 mln zł) osiągnięto w województwie mazowieckim. Region ten odpowiadał za 38,87% krajowego wyniku brokerów. Kolejnymi województwami były kujawsko-pomorskie – 239,74 mln zł (14,43%), w którym odnotowano najwyższą średnią wynoszącą 2,33 mln zł, oraz wielkopolskie – 176,62 mln zł (10,63%). Najlepszym miejskim wynikiem legitymowała się Warszawa: stołeczne przychody w kwocie 609,27 mln zł stanowiły 94,3% wyniku wojewódzkiego i 36,7% wyniku krajowego.

Więcej ulokowanych składek

W ubiegłym roku brokerzy ulokowali w towarzystwach ubezpieczeń 10 934,88 mln zł składek – o prawie 0,3% więcej niż w 2019 r., gdy kwota ta wyniosła 10 905,03 mln zł. Do zakładów majątkowych trafiło 7954,23 mln zł, wobec 7986,93 mln zł w roku poprzednim, co oznacza spadek o 0,41%. Z kolei do firm życiowych trafiło 2980,64 mln zł. W poprzednim roku było to 2918,11 mln zł, czyli w ciągu 12 miesięcy wartość uplasowanych składek wzrosła o 2,14%. Brokerzy-osoby fizyczne ulokowali 1503,05 mln zł, zaś brokerzy-osoby prawne – 9431,82 mln zł.

Dziesięciu największych brokerów – stosując kryterium wielkości ulokowanej składki – pośredniczyło w zawarciu umów ubezpieczenia o łącznej składce równej 4194,83 mln zł, czyli 38,36% wszystkich składek ulokowanych przez kanał brokerski. Z kolei dwudziestu największych brokerów ulokowało 5700,77 mln zł składek (52,13%).

Najwięcej składek uplasowano w PZU

W minionym roku brokerzy współpracowali ze 115 zakładami ubezpieczeń, z czego zdecydowaną większość stanowiły firmy z działu II (88 firm, 76,52%). One też odpowiadały za zdecydowaną większość kwoty składek ulokowanych przez brokerów (72,74%). Polskie zakłady stanowiły 51,3% podmiotów, z którymi współpracowali brokerzy w 2020 roku. Trafiło do nich 93,66% składek plasowanych przez kanał brokerski.

Najwięcej składek – 1951,33 mln zł – ulokowano w PZU SA. Drugie miejsce zajęło STU Ergo Hestia z wynikiem na poziomie 1548,21 mln zł, natomiast trzecie przypadło PZU Życie, w którym ulokowano 1528,09 mln zł. Z danych zebranych przez KNF wynika, że 10 zakładów, w których brokerzy ulokowali najwięcej składek zainkasowało w sumie 8046,96 mln zł, tj. 73,6% ogólnej sumy ulokowanej w 2020 r. w zakładach ubezpieczeń przez kanał brokerski.

W PZU SA składka ulokowana przez brokerów stanowiła 22,29% rocznego przypisu. W Ergo Hestii było to już 23,72%, a w PZU Życie – 12,19%. Uwagę zwracał wynik piątego w klasyfikacji TUW PZUW, w przypadku którego 476,86 mln zł składki ulokowanej przez brokerów odpowiadało 75,31% przypisu uzyskanego w 2020 r.

Warta i Ergo Hestia najlepiej współpracują z brokerami

Towarzystwami  najwyżej ocenianymi przez brokerów za współpracę zostały TUiR Warta i STU Ergo Hestia. Ich oceny uplasowały się na poziomie odpowiednio 4,3 i 4,28 pkt. w pięciopunktowej skali. Rezultaty przekraczające pułap 4 pkt. uzyskały też PZU SA (4,18 pkt.), UNIQA TU (4,13 pkt.), Compensa TU (4,12 pkt.), InterRisk (4,08 pkt.), Generali Życie (4,04 pkt.) oraz Generali TU i TUW PZUW (po 4,02 pkt.).

Artur Makowiecki

news@gu.com.pl
CUK: Świadomość ubezpieczeniowa w społeczeństwie wymaga działań edukacyjnych

0
Źródło zdjęcia: CUK Ubezpieczenia

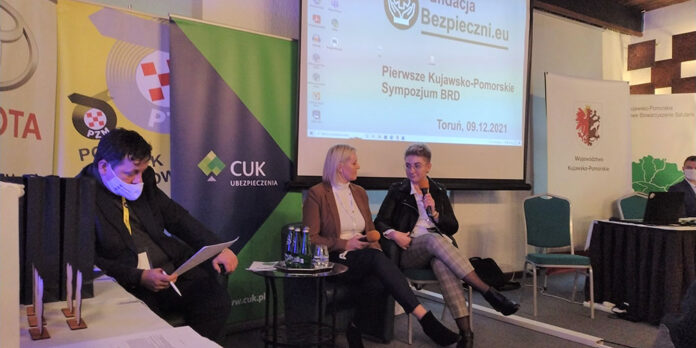
Bezpieczeństwo na drogach od lat jest przedmiotem debaty publicznej. Służby, samorządy oraz organizacje pozarządowe dążą do wypracowania rozwiązań, które mogą wpłynąć na poprawę bezpieczeństwa użytkowników. Pierwsze Sympozjum Bezpieczeństwa Ruchu Drogowego, które odbyło się w Toruniu, było okazją do podsumowania dotychczasowych działań i wymiany dobrych praktyk. W dyskusji wzięli udział eksperci CUK Ubezpieczenia.

Pierwsza edycja sympozjum miała na celu znalezienie rozwiązań międzysektorowych, które pomogą szybciej, skuteczniej i bardziej wydajnie znaleźć rozwiązania problemu społecznego, związanego z nadmierną ilością wypadków drogowych (w tym śmiertelnych) w województwie kujawsko-pomorskim.

Zgromadzeni eksperci dyskutowali również nad usprawnieniem współpracy służb i regionalnych organizacji pozarządowych, których celem jest zwiększanie bezpieczeństwa uczestników ruchu drogowego.

Dzięki zaprezentowanym przykładom uczestniczy poznali mechanikę działania systemów sterujących ruchem drogowym, co było punktem wyjścia do dyskusji o znalezieniu rozwiązań prewencyjnych i projektowych w przyszłości.

Nie zabrakło także głosów dotyczących ubezpieczeń. Dzięki ekspertom na co dzień badającym to zagadnienie, zostały przedstawione konsekwencje wypadków drogowych, ich skutki na płaszczyźnie rodziny i zakładu pracy. Prezentowana skala kosztów finansowych związanych z likwidacją szkód i powrotu do pełnego zdrowia osób poszkodowanych dała przestrzeń do uzmysłowienia roli, jaką odgrywają ubezpieczenia w zapobieganiu negatywnym konsekwencjom wypadków drogowych.

– Cieszymy się, że w czasie seminarium mógł wybrzmieć głos branży ubezpieczeniowej. Dostrzegamy, że świadomość ubezpieczeniowa w naszym społeczeństwie wymaga działań edukacyjnych. Pokutujący mit wysokich cen i barier biurokratycznych skutecznie paraliżuje przed podjęciem racjonalnych decyzji. Chcieliśmy pokazać, że dynamika zmian cyfrowych i obsługowych uprościła te procedury do niezbędnego minimum – mówi Katarzyna Pokora, ekspertka w obszarze ubezpieczeń komunikacyjnych i majątkowych CUK Ubezpieczenia.

– Zdajemy sobie sprawę, że prawie każde zdarzenie drogowe będzie kończyło się poszukiwaniem pomoc wśród ubezpieczycieli. Naszym wystąpieniem chcieliśmy zwrócić uwagę, na fakt, że w relatywnie niskich kosztach możemy zabezpieczyć siebie i bliskich w przypadku długofalowych konsekwencji wypadków – mówi Marta Lipińska, ekspertka w dziedzinie ubezpieczeń na życie CUK Ubezpieczenia.

(AM, źródło: CUK Ubezpieczenia)

22,970FaniLubię
822ObserwującyObserwuj

Aktualne wydanie