Blog - Strona 1535 z 1892 - Gazeta Ubezpieczeniowa – Portal
Strona główna Blog Strona 1535

„Tak” dla rejestracji elektrohulajnóg

0
Źródło zdjęcia: 123rf.com

Ponad dwie trzecie ankietowanych w najnowszym badaniu Porówneo jest za wprowadzaniem obowiązku rejestracji lub oznaczania e-hulajnóg, tak by możliwa była szybka identyfikacja sprawcy ewentualnego wypadku. Część respondentów uważa nawet, że powinny być ustanowione obowiązkowe ubezpieczenia OC dla osób kierujących elektryczną hulajnogą, z których wypłacane byłyby odszkodowania za spowodowany przez nich wypadek czy szkodę.

Siedmiu na dziesięciu badanych uważa elektrohulajnogi za dobre uzupełnienie dla komunikacji w zatłoczonych miastach. Największymi entuzjastami są osoby w wieku do 29 lat, a najmniej przychylne są osoby w wieku 60+. Ponad 60% ankietowanych uważa, że użytkownicy tych pojazdów stanowią zagrożenie dla pieszych i nie powinni jeździć po chodnikach. Podobny odsetek deklaruje, że takie osoby denerwują ich, gdyż jeżdżą bardziej nieuważnie od innych użytkowników dróg i źle parkują na chodnikach.

Kluczowe jest jednak podejście Polaków do kwestii bezpieczeństwa innych użytkowników dróg i chodników oraz określenie odpowiedzialności kierujących elektrycznymi hulajnogami za spowodowane przez nich wypadki i szkody.
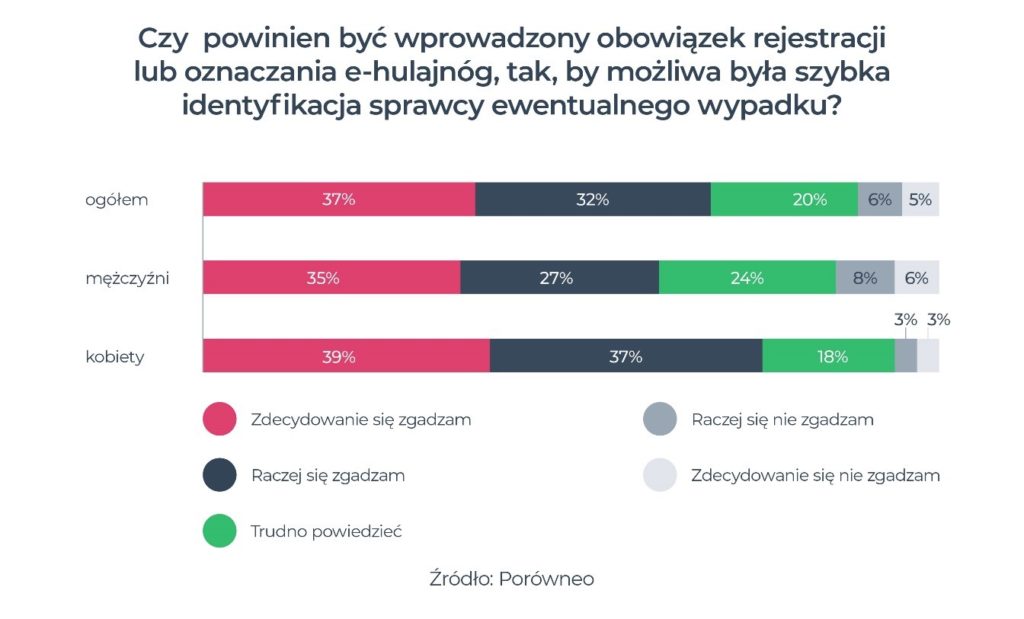
– Z naszego sondażu wynika natomiast, że dla Polaków istotna wydaje się sprawa bezpieczeństwa i odpowiedzialności za wypadki spowodowane przez elektryczne hulajnogi – mówi Wojciech Rabiej, prezes zarządu porównywarki ubezpieczeń Porówneo. – Świadczy o tym to, że aż 70% ankietowanych jest, bardziej lub mniej zdecydowanie, za wprowadzaniem obowiązku rejestracji lub oznaczania e-hulajnóg, tak by możliwa była szybka identyfikacja sprawcy ewentualnego wypadku – dodaje.

W kwestii ubezpieczenia tych pojazdów – blisko 40% badanych opowiada się za wprowadzeniem obowiązkowych ubezpieczeń odpowiedzialności cywilnej dla kierujących elektrohulajnogą. To z tej polisy miałoby być wypłacane odszkodowanie za spowodowane przez nich szkody. Z badań Porówneo wynika, że za obowiązkowym OC są przede wszystkim osoby starsze (w wieku 60+, emeryci), ale też lepiej wykształcone i lepiej sytuowane (o wyższym wykształceniu i o dochodzie w gospodarstwie domowym przekraczającym 4,5 tys. zł netto). Najmniej entuzjastycznie do obowiązku ubezpieczeniowego podchodzą osoby do 29 lat. Niewiele ponad 20% badanych z tej grupy jest za wprowadzeniem takiego rozwiązania.

Nieznacznie mniejszą popularność zyskuje koncepcja, w której urzędnicy powinni monitorować, na przykład przez dwa lata, liczbę i rodzaj kolizji z udziałem elektrycznych hulajnóg. I dopiero po tym czasie określić wymagania dotyczące ubezpieczenia (obowiązkowe lub dobrowolne) wypożyczanych jak i użytkowanych indywidualnie pojazdów tego typu. Za takim rozwiązaniem opowiada się 35% badanych. Więcej jej zwolenników jest wśród młodych (41%) niż starszych osób (32%). Sprzymierzeńcami takiej opcji są przede wszystkim osoby z wykształceniem podstawowym (52%) i o dochodach w gospodarstwie nieprzekraczających 2 tys. zł netto (46%).
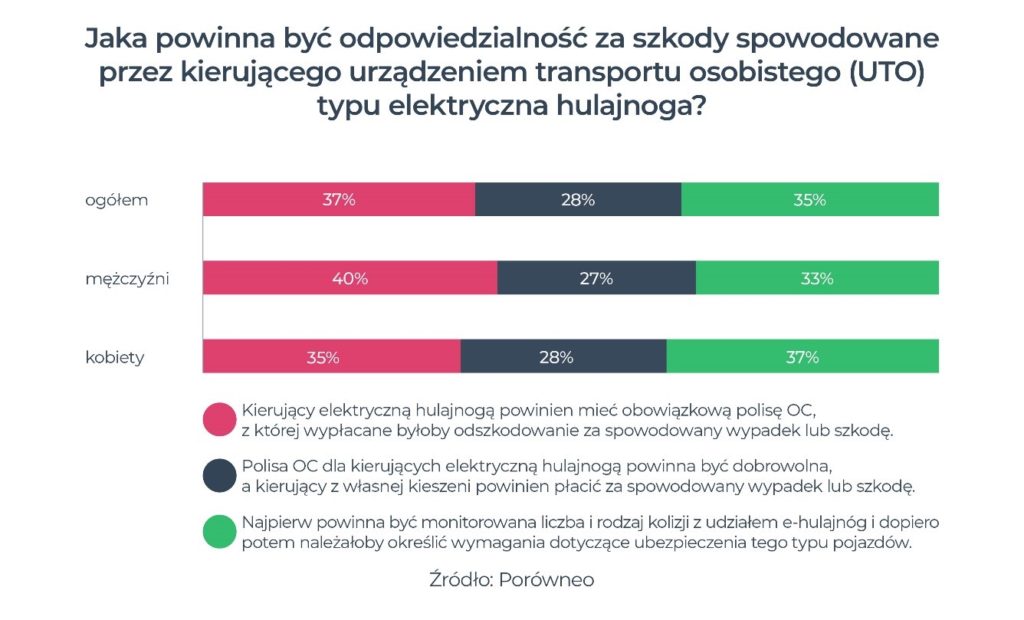
Najmniejszym poparciem cieszy się pomysł dobrowolnego OC (28%). Za takim rozwiązaniem opowiadają się głównie studenci i uczniowie (51%), czyli osoby najczęściej korzystające z e-hulajnóg.

– Pozostawienie sprawy ubezpieczenia w gestii samych użytkowników e-pojazdów oznaczać będzie, że dochodzenie roszczeń o naprawienie szkody przez potencjalnie poszkodowanych może czasami okazać się problematyczne – podsumowuje Wojciech Rabiej. – Warto o tym pamiętać, wypożyczając hulajnogę, bo wobec braku polisy OC kierujący będą musieli naprawić szkodę z własnej kieszeni – dodaje.

O badaniu:

Badanie typu Omnibus przeprowadzone zostało na zlecenie porównywarki ubezpieczeń Porówneo między 5 a 10 marca 2021 r. metodą wywiadów bezpośrednich, ze wspomaganiem komputerowym (CAPI) na ogólnopolskiej próbie losowej 1000-osobowej, reprezentatywnej dla ludności Polski w wieku 15 i więcej lat.

(AM, źródło: Porówneo)

Awans Tomasza Kukuły do międzynarodowych struktur Generali

0
Tomasz Kukała

Tomasz Kukuła, dotychczasowy dyrektor Underwritingu Ubezpieczeń Korporacyjnych Generali Polska, awansował na stanowisko dyrektora Underwritingu Ubezpieczeń Korporacyjnych regionu Austria, Europa Środkowo-Wschodnia i Rosja (ACEER). Dołączył do biura Generali CEE Holding w Pradze, gdzie jest odpowiedzialny za nadzór nad underwritingiem i zarządzanie portfelem dużych ryzyk majątkowych w regionie.

– Choć żałuję, że Generali Polska traci tak znakomitego specjalistę, to jednocześnie cieszę się z awansu Tomka. Jest on potwierdzeniem, że nasi eksperci są wysoko oceniani przez grupę. Wiedza i doświadczenie Tomka, a przede wszystkim jego praktyczna znajomość realiów rynkowych daje mi pewność dalszego rozwoju ubezpieczeń korporacyjnych w Generali Polska. Warte podkreślenia jest także, że to jeden z bardzo nielicznych przypadków, kiedy w obszarze ubezpieczeń korporacyjnych Polak awansuje do struktur regionalnych. Dziękuję Tomkowi za profesjonalną i partnerską współpracę w ostatnich latach i życzę mu samych sukcesów w nowej roli. Przed nami wymagające zadanie znalezienia kandydata o podobnych kwalifikacjach – mówi Rafał Tokarz, dyrektor zarządzający ds. Ubezpieczeń Korporacyjnych Generali Polska.

Tomasz Kukuła objął 1 marca funkcję dyrektora underwritingu w regionalnym zespole ubezpieczeń korporacyjnych, na czele którego stoi Samuele Borghi, a globalnie za ten obszar odpowiedzialny jest Hayden Seach. Na nowym stanowisku Tomasz Kukuła jest odpowiedzialny za kierowanie strategią underwritingu ubezpieczeń korporacyjnych w regionie Austrii, Europy Środkowo-Wschodniej i Rosji. Zastąpił Enrico Mazzę, który objął stanowisko dyrektora Underwritingu Ubezpieczeń Korporacyjnych we Włoszech, gdzie został odpowiedzialny za zapewnienie doskonałości technicznej i rentowności portfela włoskich ubezpieczeń korporacyjnych, definiowanie i wdrażanie strategii underwritingowej dla poszczególnych linii biznesowych.

Tomasz Kukuła posiada ponad dwudziestoletnie doświadczenie w obszarze underwritingu, w sektorze ubezpieczeń korporacyjnych. Specjalizuje się w underwritingu i zarządzaniu portfelem dużych ryzyk majątkowych. Od grudnia 2014 r. związany jest z Generali Polska, gdzie jako dyrektor Underwritingu Ubezpieczeń Korporacyjnych zarządzał portfelem i procesami underwritingowymi. Przed dołączeniem do Generali odpowiadał za zarządzanie i underwriting ryzyk technicznych Allianz w Polsce, a wcześniej zajmował różne stanowiska związane z underwritingiem w firmach ubezpieczeniowych i brokerskich.

Tomasz Kukuła studiował na Politechnice Warszawskiej oraz w Akademii Leona Koźmińskiego, gdzie uzyskał tytuł magistra ze specjalizacją zarządzanie i optymalizacja portfela ubezpieczeń korporacyjnych.

(AM, źródło: Generali)

Aon ustępuje, by przejąć Willisa

0
Źródło zdjęcia: 123rf.com

Aon zaoferował sprzedaż aktywów w kilku krajach Unii Europejskiej oraz jednostki reasekuracyjnej Willis Towers Watson. To umożliwi mu uzyskanie zgody unijnego organu antymonopolowego na zakup WTW za 30 mld dol.

Według znającego sprawę źródła informacji Reuters, Aon zaproponował sprzedaż firm we Francji, Niemczech, Holandii i Hiszpanii, w tym linii finansowych i zawodowych, a także działalności lotniczej i cybernetycznej. Dezinwestycja brokera obejmuje również pośrednictwo w zakresie ryzyka korporacyjnego w niektórych innych krajach. Informator agencji twierdzi, że aktywa te są już badane przez potencjalnego nabywcę.

Komisja Europejska wyznaczyła termin rozstrzygnięcia w tej sprawie na 12 lipca. KE chce zasięgnąć opinii konkurentów brokera i klientów przed podjęciem decyzji, czy zaakceptować propozycję, zablokować, czy też szukać dodatkowych ustępstw.

(AM, źródło: Reuters)

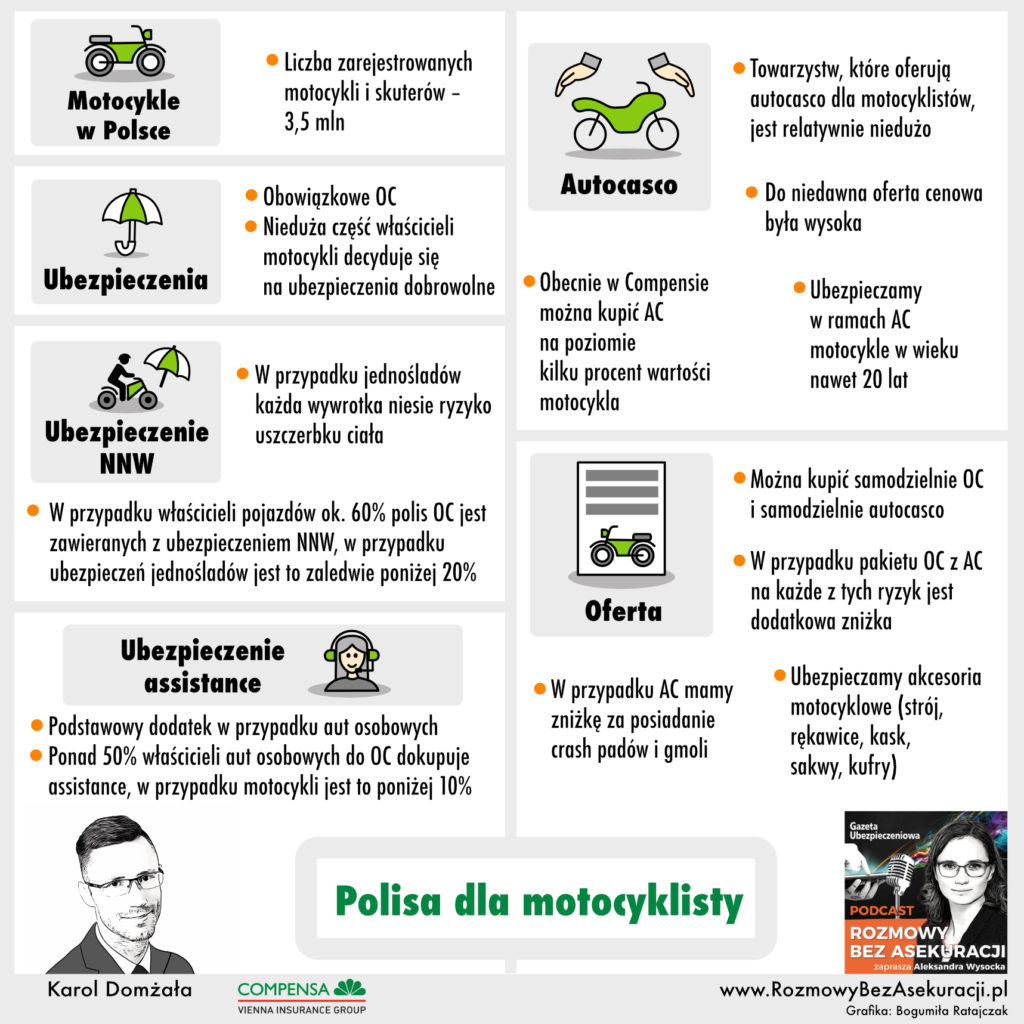
Odc. 139 – Polisa dla motocyklisty

0

Jakich ubezpieczeń potrzebuje motocyklista? Gościem podcastu #RozmowyBezAsekuracji jest Karol Domżała z firmy Compensa. Rozmawia Aleksandra E. Wysocka, redaktorka naczelna „Gazety Ubezpieczeniowej”.

Dowiecie się:

  • Ilu motocyklistów jeździ po polskich drogach?
  • Czy polisa OC wystarczy, żeby czuć się bezpieczenie?
  • Ile kosztuje AC dla motocyklisty?

POBIERZ | SUBSKRYBUJ W iTUNES | SUBSKRYBUJ W SPOTIFY

UNIQA i AXA już pod wspólnym szyldem

0

Rok i dwa miesiące – dokładnie tyle czasu minęło od ogłoszenia przejęcia części aktywów AXA w Polsce przez UNIQA do formalnej finalizacji procesu połączenia majątkowych i życiowych towarzystw ubezpieczeniowych obu grup oraz zmiany nazw dawnych spółek AXA. Po wpisie do Krajowego Rejestru Sądowego od 9 kwietnia w skład UNIQA w Polsce wchodzi pięć spółek: UNIQA TU, UNIQA TUnŻ, UNIQA TFI, UNIQA PTE oraz UNIQA Polska.

– Przejęcie spółek Grupy AXA w Polsce, Czechach i na Słowacji to był bardzo ważny krok w realizacji naszej strategii. Staliśmy się 5. grupą ubezpieczeniową w Europie Środkowej i Wschodniej, w regionie wzrostu, w którym działamy od 20 lat i który ma dla Grupy UNIQA ogromne znaczenie strategiczne – powiedział Wolfgang Kindl, członek zarządu ds. klientów i rynków międzynarodowych UNIQA Insurance.

– Polska jest obecnie największym rynkiem w ramach naszej szerokiej obecności w regionie. Witamy nowych klientów i dziękujemy dotychczasowym za ich zaufanie. Zaufanie, które jest zbudowane na długoterminowym zaangażowaniu UNIQA w Polsce i całym regionie – dodał.

Zamknięcie procesu połączenia i zmiany nazw było możliwe dzięki uzyskaniu odpowiednich zgód Komisji Nadzoru Finansowego w zakresie dotyczącym spółek ubezpieczeniowych oraz towarzystwa emerytalnego (marzec 2021 r.), a także wpisu do Krajowego Rejestru Sądowego (kwiecień 2021 r.).

– Bez zaangażowania pracowników proces połączenia nie byłby możliwy. To nie tylko połączenie firm, ale także energii i kompetencji ludzi. I dlatego z optymizmem patrzę na połączoną organizację i jej działalność na polskim rynku. Razem jesteśmy dużo silniejsi, by obsługiwać 5 mln klientów i naszych partnerów – mówi Zoran Visnjic, przewodniczący rad nadzorczych spółek ubezpieczeniowych UNIQA w Polsce.

Połączenie spółek UNIQA i AXA to jeden z najszybszych procesów integracji instytucji finansowych tej wielkości w Polsce. Od finalizacji transakcji do fuzji prawnej i operacyjnej doszło w ciągu sześciu miesięcy. Już w lutym tego roku zaczęła działać jedna, wspólna strona internetowa pod adresem uniqa.pl, a także wystartowała największa kampania wizerunkowa w historii UNIQA. 5 kwietnia, jeszcze przed połączeniem prawnym, ruszyła nowa odsłona akcji, promująca ubezpieczenie komunikacyjne.

– To prawdopodobnie pierwsza tak duża integracja na rynku finansowym w Polsce przeprowadzona całkowicie zdalnie w czasach największej od lat pandemii. Paradoksalnie ta sytuacja pomagała nam często być bardziej efektywnym operacyjnie, jednak równocześnie było to ogromne wyzwanie w integracji zespołu i wzajemnym się poznawaniu – powiedział Marcin Nedwidek, prezes połączonych UNIQA i AXA (po decyzji KNF).

Według danych na koniec 2020 r. UNIQA razem z AXA były 5. grupą ubezpieczeniową w Polsce pod względem przypisu składki, którego łączna wartość wyniosła prawie 4 mld zł.

– Przez cały proces łączenia naszym nadrzędnym założeniem było, aby klienci i partnerzy odczuli fuzję w jak najmniejszym stopniu. Wierzę, że zbudowaliśmy bardzo ambitny zespół ekspertów i połączyliśmy to, co najlepsze z obu organizacji. Jestem przekonany, że klienci i partnerzy docenią inwestycję m.in. w rozpoznawalność marki, rozbudowaną ofertę produktową czy jeszcze lepszą jakość obsługi – powiedział Marcin Nedwidek. – Przed nami wciąż jeszcze sporo pracy, a założenia pozostają bez zmian – dodał.

UNIQA ogłosiła przejęcie spółek AXA w Polsce, w Czechach i na Słowacji na początku lutego 2020 r. Wartość transakcji wyniosła około 1 mld euro i był to największy zakup firmy w historii grupy, jak i największe do tej pory przejęcie dokonane przez austriacką firmę ubezpieczeniową w regionie Europy Środkowej i Wschodniej.

Zakup spółek AXA umocnił pozycję rynkową UNIQA na rynkach CEE. Zarówno w Polsce, jak i w Czechach oraz na Słowacji grupa należy obecnie do pierwszej piątki ubezpieczycieli. Dzięki przejęciu UNIQA zyskuje 5 mln nowych klientów (po akwizycji ich łączna liczba przekroczyła 15 mln) i 800 mln euro nowej składki.

W zarządzie połączonych firm zasiadać będzie sześć osób. Szefem Grupy UNIQA w Polsce zostanie Marcin Nedwidek. Do zarządu wejdą także Adam Łoziak, Jarosław Matusiewicz, Mariusz Wójcik, Daniela Sotirovic oraz Jakub Machnik.

Artur Makowiecki

news@gu.home.pl

Brak Zielonej Karty i siły wyższej? Trzeba zadośćuczynić

0
Źródło zdjęcia: 123rf.com

Prokurator Generalny skierował do Sądu Najwyższego skargę nadzwyczajną od wyroku Sądu Okręgowego w Warszawie z 17 grudnia 2013 r., którym w ocenie PG bezzasadnie zdjęto z przedsiębiorcy odpowiedzialność cywilną wobec kobiety poszkodowanej w wypadku.

Sprawa dotyczyła wypadku, do którego doszło 11 lipca 2008 r. w serbskiej miejscowości India z winy kierowcy polskiego autokaru, którym podróżowała wówczas powódka. W wyniku zdarzenia doznała ona bardzo poważnych obrażeń ciała, m.in. trwałego uszkodzenia obu kończyn górnych, a także szkód psychicznych. Kobieta do tej pory korzysta z opieki psychiatry i psychologa. Ma problem z codziennym funkcjonowaniem i nie jest w stanie samodzielnie opiekować się dwójką swoich dzieci.

Pozew o zadośćuczynienie

Poszkodowana wniosła o zasądzenie od ubezpieczyciela 270 tys. zł zadośćuczynienia wraz z ustawowymi odsetkami, skapitalizowanej renty na zwiększone potrzeby za okres od wypadku do dnia wytoczenia powództwa (tj. 18 grudnia 2009 r.), a także renty na zwiększone potrzeby w wysokości 2 tys. zł.

Ubezpieczyciel wniósł o oddalenie powództwa, wskazując, że nie ponosi odpowiedzialności za skutki wypadku, ponieważ autokar nie miał tzw. Zielonej Karty, która obowiązywałaby w dniu zdarzenia na terytorium Serbii. Równocześnie poinformował sąd, że podjął decyzję o możliwości wypłat dla poszkodowanych w drodze szczególnego wyjątku. W przypadku powódki kwota ta wynieść miała 230 tys. zł. Następnie kobieta przypozwała właściciela przedsiębiorstwa usługowo-handlowego, do którego należał autokar. Przedsiębiorca wniósł o oddalenie powództwa, wskazując, że od konsekwencji prawnych wypadku chroni go OC autokaru.

Wyroki: brak odpowiedzialnego

Wyrokiem z 17 grudnia 2013 r. Sąd Okręgowy w Warszawie zasądził na rzecz powódki kwotę ponad 230 tys. zł od ubezpieczyciela. Został on także zobowiązany do odpowiedzialności za skutki wypadku na przyszłość. Powództwo w stosunku do przedsiębiorcy sąd oddalił. Ubezpieczyciel wniósł apelację, domagając się oddalenia powództwa lub ewentualnie uchylenia wyroku i przekazania sprawy sądowi I instancji do ponownego rozpoznania. Sąd Apelacyjny w Warszawie wyrokiem z 15 października 2014 r. oddalił powództwo, wskazując, że SO wadliwie przyjął, iż autokar objęty był dodatkowym OC w ruchu zagranicznym.

Sprawa trafiła przed Sąd Najwyższy jako skarga kasacyjna z powództwa poszkodowanej kobiety. Ten stwierdził, że SA zbyt pobieżnie przeanalizował OWU polisy autokaru. W ocenie sądu mogło być tak, że dodatkowa umowa dla ruchu zagranicznego została zawarta automatycznie. Potwierdzenie tego wymaga jednak uzupełniającego postępowania dowodowego. Sprawa została przekazana do ponownego rozpoznania Sądowi Apelacyjnemu. W kolejnym postępowaniu przed SA nie ujawniono żadnych dowodów, które pozwalałyby ustalić, że pomiędzy przedsiębiorcą a towarzystwem ubezpieczeniowym doszło do zawarcia umowy Zielonej Karty. W efekcie sąd wyrokiem z 23 maja 2018 r. oddalił powództwo przeciwko ubezpieczycielowi.

PG: Naruszono sprawiedliwość proceduralną

Po zapoznaniu się ze sprawą PG ocenił, że uchylony powinien zostać wyrok SO w zakresie zwolnienia z odpowiedzialności za szkodę właściciela przedsiębiorstwa komunikacyjnego. We wniesionej do Sądu Najwyższego skardze nadzwyczajnej Prokurator Generalny zarzucił sądowi, że w wyroku z 17 grudnia 2013 r. naruszono prawo poszkodowanej do rzetelnej procedury.

W toku sprawy strony nie dostarczyły żadnego dokumentu, który potwierdziłby zawarcie umowy ubezpieczenia działającej na terenie Serbii. Sąd bez żadnych podstaw przyjął, że fakt zawarcia umowy miał wynikać z zeznań świadków. Tymczasem świadkowie wprost zeznali, że właścicielowi przedsiębiorstwa Zielona Karta nigdy nie została wydana, jak też on sam nie zwracał się o jej wydanie do ubezpieczyciela. Sąd przyjął również niedopuszczalne wnioskowanie, zgodnie z którym fakt zawarcia umowy miał rzekomo wynikać z tego, że autokar został wpuszczony przez służby celne Serbii.

Nie było Zielonej Karty

PG podkreślił, że Zielona Karta, choć była ubezpieczeniem z tzw. oferty bezskładkowej, to stanowiła osobny względem krajowego OC rodzaj ubezpieczenia, które udzielane jest wyłącznie na odrębny, wypełniony i podpisany przez obie strony wniosek. Wynikało to z OWU pozwanego towarzystwa. Stąd wersja właściciela przedsiębiorstwa, zgodnie z którą Zieloną Kartę posiadał tylko z tytułu posiadania OC, nie może się ostać i nie powinna nigdy zostać uznana przez sąd.

Odpowiedzialność przedsiębiorcy

Nadto Prokurator wskazał, że zgodnie z przepisami Kodeksu cywilnego prowadzący na własny rachunek przedsiębiorstwo ponosi odpowiedzialność na zasadzie ryzyka za szkody wywołane jego ruchem. Zwolnienie z niej może mieć miejsce tylko wówczas, gdy szkoda nastąpiła w wyniku siły wyższej, wyłącznej winy poszkodowanego lub osoby trzeciej, za którą prowadzący działalność nie ponosi odpowiedzialności. W przedmiotowej sprawie żadna z tych sytuacji nie miała miejsca.

Prokurator Generalny wniósł o uchylenie wyroku Sądu Okręgowego w Warszawie z 17 grudnia 2013 r. w zakresie dotyczącym odpowiedzialności przedsiębiorcy i przekazanie sprawy do ponownego rozpoznania temu sądowi.

(AM, źródło: Prokuratora Krajowa)

W pełnej gotowości do wspierania startupów

0
Źródło zdjęcia: 123rf.com

Nowa strategia PZU na lata 2021–2024 zakłada coroczne inwestycje w kwocie 100 mln zł w obszary związane z szeroko rozumianą transformacją cyfrową oraz innowacjami. Podobne działania nie są jednak dla zakładu nowością, ale jedynie rozwinięciem polityki realizowanej już od pewnego czasu. Dotychczasowe dokonania PZU na tym polu zostały zaprezentowane w specjalnym raporcie dotyczącym innowacji i współpracy ubezpieczyciela ze startupami.

– Digitalizacja to trend obecny wśród firm ubezpieczeniowych już od kilku lat. Pandemia SARS-COV-2 przyśpieszyła cyfrową rewolucję ubezpieczycieli, którzy coraz chętniej korzystają z rozwiązań oferowanych przez startupy – mówi Artur Kurcweil, dyrektor zarządzający ds. digitalizacji PZU.

Sześć na dziesięć firm ubezpieczeniowych stworzyło już wewnętrzne zespoły zajmujące się innowacjami. W PZU od kilku lat funkcjonuje Laboratorium Innowacji, które koordynuje współpracę największego polskiego ubezpieczyciela ze startupami. Przez ostatnie trzy lata jego pracownicy przeanalizowali ponad 5 tys. pomysłów, z czego 40 z nich przeszło do etapu pilotażu, a ponad 25 zostało przekazanych do wdrożenia w bliskiej współpracy z przedstawicielami poszczególnych biznesów grupy. Łącznie wygenerowały one oszczędności liczone w dziesiątkach milionów złotych. Rocznie ponad 150 osób jest zaangażowanych w PZU we wdrażanie innowacji.

– Jako podsumowanie ostatnich lat wdrażania innowacyjnych rozwiązań w Grupie PZU przygotowaliśmy raport PZU Ready For Startups. Przyglądamy się w nim bliżej rynkowi insurtech na świecie, w Europie i Polsce. Mówimy o naszych doświadczeniach i podpowiadamy, jak powinna wyglądać udana współpraca między dużymi korporacjami a startupami – dodaje Marcin Kurczab, dyrektor ds. innowacji odpowiedzialny za Laboratorium Innowacji.

Grupa PZU kieruje się zasadami, które ułatwiają wyszukiwanie i wdrażanie najnowszych rozwiązań technologicznych:

  • innowacje są wdrażane w bliskiej współpracy z właścicielami biznesowym i kładziemy nacisk na innowacje z obszaru digitalizacji, nowych interakcji z klientem, zaawansowanej analityki oraz rozwiązań z kategorii „pracodawca 2.0”,
  • pilotaże powinny być prowadzone szybko, sprawnie i niewielkim nakładem środków, żeby móc przetestować jak najwięcej pomysłów,
  • innowacyjne działania wiążą się z wysokim ryzykiem, dlatego porażki są elementem modelu. Nie zniechęcają do dalszych prób, są cenną lekcją na przyszłość,
  • innowacje to nie tylko konkretne rozwiązania, chodzi o odpowiednie podejście i sposób myślenia.

Na swoim koncie PZU ma już liczne przykłady współpracy ze startupami. PZU wykorzystuje rozwiązania sztucznej inteligencji od Tractable w likwidacji szkód, WebTotem pomaga sprawdzać cyberbezpieczeństwo małych i średnich firm, a wraz z Sidly dostarcza opaski życia, które wspierają medyków w opiece nad osobami zarażonymi koronawirusem. W ramach programu PZU Ready for Startups największy polski ubezpieczyciel zaprasza do współpracy startupy technologiczne nie tylko z Polski, ale także z całego świata.

Raport jest dostępny pod adresem:
https://www.pzu.pl/_fileserver/item/1529255

(AM, źródło: PZU)

Wspomnienie o Gregorze Wagnerze

0
Gregor Wagner

W dzisiejszym niezwykle dynamicznym i mobilnym świecie bardzo rzadko poznaje się ludzi, którzy pomimo wielu napotkanych możliwości całe swoje życie zawodowe poświęcają jednej firmie, jednej biznesowej idei, jednej misji.

Taką osobą był Gregor Wagner, najwyższy rangą kierownik sprzedaży ERGO Pro w Polsce, naturalny, charyzmatyczny lider, a prywatnie również mój przyjaciel. Odszedł od nas 13 marca. Nagle, zupełnie niespodziewanie.

Pisząc o Gregorze tych kilka zdań, chcę upamiętnić go jako wyjątkowego Człowieka polskiego rynku ubezpieczeń. Człowieka lojalnego wobec swojej firmy, w której przechodził po kolei wszystkie stopnie w karierze profesjonalnego agenta. Najpierw w Niemczech, potem również w Polsce. Osobę, która przez 20 lat współtworzyła biznes ERGO Pro w naszym kraju i wychowała dziesiątki znakomitych, odpowiedzialnych kierowników sprzedaży.

Gdy go poznałem w 1986 roku, był – podobnie zresztą jak ja sam – młodym polskim emigrantem, który szukał pomysłu na nowe życie w Niemczech. Gdy w zeszłym tygodniu od nas odchodził, był już doświadczonym, w pełni świadomym menedżerem zarządzającym zespołem trzystu współpracowników w całej Polsce.

Z perspektywy tych ponad 30 lat naszej znajomości mogę powiedzieć, że dojrzewał i zmieniał się wraz z firmą. Pracował z dużym zaangażowaniem oraz wiarą, że ubezpieczenia muszą dawać ludziom to, do czego zostały stworzone – ochronę, poczucie bezpieczeństwa oraz godności.

Oczywiście, w swojej karierze popełniał też błędy. Nie jeden, nie dwa i nie trzy, ale właśnie one dawały mu nowe pomysły i podsuwały rozwiązania, które ułatwiały potem pracę innym. Co tydzień, w trakcie naszych spotkań roboczych, słyszałem to samo zdanie: „Peter, mam ideę!”.

Miesiąc temu, podczas nagrań naszych filmów szkoleniowych, stojąc przed kamerą, mocno zaznaczył, że nie pracuje w ERGO Pro, lecz po tych kilkudziesięciu latach spędzonych w firmie on już jest ERGO Pro. W tamtym momencie pomyślałem, że takie zdanie jest niepotrzebne, zbyt wyraziste. Bo przecież powiedział je Gregor – zawsze nieco ekstrawagancki, kolorowy, fantazyjny w sposobie ubierania i bycia.

Dziś czuję jednak, że jego słowa były po prostu bardzo prawdziwe. Trudno mi również opanować emocje, gdy słyszę je na odtwarzanym nagraniu.

O wielu ludziach mówi się po śmierci, że „lubili życie”. W przypadku Gregora Wagnera to byłoby zbyt prozaiczne stwierdzenie. Odchodząc od nas, miał zaledwie 53 lata, lecz swoimi bogatymi doświadczeniami mógłby obdarować wielu znacznie starszych od siebie.

On bez wątpienia uwielbiał żyć i często przypominał swoim wychowankom, że przecież marzenia się nie spełniają. Marzenia się spełnia. Z pewnością dziś życzyłby sobie, aby któryś z jego kierowników poszedł podobną drogą i osiągnął co najmniej tyle samo, co on.

Jestem w stałym kontakcie ze wszystkimi kierownikami Gregora Wagnera i widzę, że jego śmierć wyzwoliła w nich dodatkowe zaangażowanie, pobudziła ambicje. Czy jest to odruch chwili, czy też chęć oddania Gregorowi pewnego rodzaju hołdu – tego nie wiem. Widzę jednak, że jego współpracownicy chcą podążać ścieżką, którą im nakreślił, i to mnie cieszy.

Dziękuję wszystkim osobom, które wyraziły swój żal i smutek po odejściu Gregora. Dostałem setki wiadomości oraz wiele miłych wspomnień, zarówno od jego współpracowników, jak i wybitnych przedstawicieli naszej branży.

Nie chcę dzielić się moimi prywatnymi wspomnieniami. Wybaczcie. Zachowam je dla siebie, jako najcenniejszą pamiątkę po Gregorze. Tym wszystkim, którzy nie mieli okazji go poznać, chcę jednak powiedzieć, że był wulkanem serdeczności, osobą życzliwą i otwartą na innych.

Był wśród nas człowiek wierny – klientom, misji, firmie, a przede wszystkim własnym wartościom.

Za to mu dziękuję.

Żegnaj, Przyjacielu!

Peter Grudniak
prezes ERGO Pro

Insurtech: Polska inwestycyjną pustynią

0
Źródło zdjęcia: 123rf.com

W ubiegłym roku wartość inwestycji w europejskie insurtechy była o jedną czwartą mniejsza niż w 2019 r. Na liście podmiotów, które pozyskały finansowanie, próżno szukać ubezpieczeniowych startupów z Polski – zauważa cashless.pl.

Powołując się na dane z raportu astorya.vc, serwis wskazuje, że w 2020 r. insurtech pozyskały łącznie 600 mln euro finansowania wobec 800 mln euro rok wcześniej mimo zwiększenia liczby rund finansowania. Trzy największe z nich dotyczyły Bought by many (90 mln euro), Alana i Luko (po 50 mln euro) i odpowiadały za blisko jedną trzecią całego finansowania. Z raportu wynika ponadto, że ani jeden z polskich insurtechów nie ogłosił pozyskania środków w ramach rundy inwestycyjnej. To spostrzeżenie potwierdzają branżowi przedstawiciele. Cezary Świerszcz, współzałożyciel Bacca, wskazuje, że finansowanie pochodzi w większości od samych pomysłodawców projektu lub tzw. aniołów biznesu. Natomiast nie ma go już na poziomie korporacji. Duże firmy ubezpieczeniowe rzadko angażują się kapitałowo w insurtech, bojąc się ryzyka związanego z inwestycją. Część zakładów zadowala się testowaniem współpracy, ale niekoniecznie jest ona odpłatna. Jego spostrzeżenia potwierdza informacja PZU przekazana cashless.pl. „Startupy, młode firmy technologiczne oraz pojedyncze fundusze venture capital są inwestycjami, których profil ryzyka wykracza poza przyjętą przez nas strategię alokacji aktywów. Statystycznie rzecz biorąc, tylko jedna na dziesięć inwestycji w startupy kończy się sukcesem” – przekazał serwisowi PZU. Rafał Mosionek, wiceprezes Compensy, wskazał z kolei, że aktywność w tym zakresie należy do kompetencji VIG na szczeblu centralnym. Cashless.pl przyznaje, że chociaż duże zakłady interesują się działaniami insurtechów, preferują jednak współpracę biznesową. Przykładem jest ERGO Hestia. Oskar Jedynasty, dyrektor ds. automatyzacji sopockiego ubezpieczyciela, zapewnia, że nowe technologie kreowane m.in. przez startupy są testowane przez jego firmę oraz niejednokrotnie wdrażane. Zakład korzysta z rozwiązań technologicznych różnego rodzaju – od robotyzacji, przez blockchain, internet rzeczy po sztuczną inteligencję. Z kolei Compensa w obszarze technologii działa przede wszystkim w modelu in-house, czyli koncentruje się na pozyskiwaniu specjalistów z rynku i budowie zespołów odpowiedzialnych za digitalizację. Rafał Mosionek przyznaje, że ubezpieczyciel w części posiłkuje się rozwiązaniami insurtech dostępnymi na rynku.

Jan Kastory, współzałożyciel funduszu astorya.vc, w rozmowie z cashless.pl podkreśla, że branża ubezpieczeniowa jest niezwykle ważna dla rozwoju innowacji i startupów, gdyż to ona zarządza wielkimi pieniędzmi odkładanymi w składkach. W jego ocenie brak tych inwestycji w Polsce buduje przepaść technologiczną – zarówno gospodarki, jak i branży ubezpieczeniowej. Ekspert zauważa, że rozwiązaniem operacyjnie prostszym od bezpośredniego finansowania, o niższym ryzyku, są inwestycje w fundusze VC, ponieważ pozwalają na dywersyfikację kapitału między setki startupów.

Więcej:
cashless.pl z 9 kwietnia, Ida Krzemińska-Albrycht „Duże firmy ubezpieczeniowe nie angażują się kapitałowo w insurtech. W Polsce w 2020 r. nie zainwestowały w startupy ani złotówki”:
https://www.cashless.pl/9742-0-zl-na-inwestycje-w-polski-insurtech

(AM, źródło: cashless.pl)

MJM Holdings i Smartt Re łączą siły

0
Źródło zdjęcia: 123rf.com

Smartt Re, polski broker reasekuracyjny, wybrał MJM Holdings na swojego inwestora strategicznego. – Chcemy, żeby spółki MJM Holdings wybierali na swoje miejsce pracy najbardziej utalentowani, najlepsi ludzie z branży – deklarują wspólnie Marcin Ślotała, prezes MJM, i Tomasz Libront, prezes Smartt Re.

Finalizacja zawartej w grudniu 2020 r. umowy, na mocy której MJM Holdings kupił 60% udziałów Smartt Re, nastąpiła w I kw. tego roku. Strony nie ujawniły wartości transakcji. Doradcą przy procesie była kancelaria prawna Gessel.

Prezesem Smartt Re nadal jest Tomasz Libront. W zarządzie spółki pozostał jego członek, Piotr Ceranowicz. Po fuzji dołączyła do niego Katarzyna Rymarz, obecna CFO i wiceprezes MJM Holdings, jako członkini zarządu odpowiedzialna za finanse. Michał Chmielewski, dotychczasowy prezes Smartt Group, ze względów osobistych, przeszedł do rady nadzorczej spółki. Będzie dzielił swój czas pomiędzy współpracę z zarządem Smartt Re i rozwój fundacji EduMind – Uważność w Edukacji. W radzie nadzorczej zasiada razem z Marcinem Ślotałą, prezesem MJM Holdings, i Tomaszem Witczakiem, partnerem w Solter Capital.

Obie firmy deklarują, że łączą je polskie korzenie i filozofia patrzenia na prowadzenie biznesu. W jej centrum są ludzie. Obecnie to zespół 150 specjalistów, do których co miesiąc dołączają kolejne osoby. W marcu do zarządu MJM Holdings w roli wiceprezesa wszedł Robert Skiba. Jest menedżerem z doświadczeniem w sprzedaży korporacyjnej. Ostatnio pracował w PZU, gdzie pełnił funkcję dyrektora regionalnego. W Smartt Re dyrektorem ds. likwidacji szkód została Krystyna Czerwińska-Raczyńska, dotychczas odpowiedzialna za ten obszar w Chubb, a przedtem w Polish Re. Szeregi należącego do MJM Attis Broker wzmocnili: Dorota Grabowska, jako dyrektor działu ubezpieczeń majątkowych, wcześniej wieloletni menedżer ubezpieczeniowy, związana poprzednio m.in. z Marsh, oraz Tomasz Rozmarynowski, jako dyrektor działu ubezpieczeń osobowych, od lat związany ze sprzedażą ubezpieczeń, ostatnio w PZU Życie. MJM Holdings rozmawia o współpracy z kolejnymi ekspertami, ale nie może jeszcze ujawnić ich nazwisk. 

– Chcemy, żeby spółki z MJM Holdings wybierali na swoje miejsce pracy najbardziej utalentowani, najlepsi ludzie z branży. Mamy im teraz o wiele więcej do zaoferowania – deklarują Marcin Ślotała i Tomasz Libront. Ten ostatni precyzuje, że partnerstwo z MJM Holdings oznacza dla jego firmy większe możliwości finansowe i potencjał do tego, aby rozwijać zespół, zatrudniać nowych ekspertów i pogłębiać specjalizacje. Podkreśla, że tylko dzięki ludziom i ich unikalnym w skali kraju i Europy Środkowej kompetencjom i doświadczeniu firma może non stop poszukiwać nowych rozwiązań dla plasowania największych i najtrudniejszych projektów reasekuracji fakultatywnej na rynkach międzynarodowych. Szczególnie że po wielu latach miękkiego rynku zaczyna brakować w Polsce i na świecie pojemności.

– Z inwestorem branżowym, który rozumie i szanuje nasz 15-letni dorobek, taka sytuacja na rynku jest dla nas ciekawa i rozwojowa – zapowiada Tomasz Libront.

MJM Holding jest obecnie piątą grupą brokerską w Polsce pod względem przychodów, które na koniec 2020 r. wyniosły 63 mln zł. Razem firmy uplasowały w zeszłym roku składki o wartości 650 mln zł. Obok Smartt Re do holdingu należą również MJM Brokers, Attis Broker, Attis Risk Management i Risk Guard, spółka specjalizująca się w ocenie i zarządzaniu ryzykiem oraz likwidacji szkód, w której 51% udziałów MJM wykupił w I kw. 2020 r. Grupa skupiła pod jednym dachem kompetencje, które są potrzebne, żeby jej klienci mogli otrzymać pełne wsparcie w zarządzaniu ryzykiem i kompleksową ochronę ubezpieczeniową.

– Swobodnie poruszamy się w Polsce i dzięki partnerstwu ze Smartt Re również za granicą – od rynku londyńskiego, przez holenderski i niemiecki, po azjatycki czy bermudzki. Przy czym to nasz polski zespół włada tymi wszystkimi kompetencjami i doświadczeniem. Wiedza skupiona lokalnie jest naszą przewagą konkurencyjną. Z drugiej strony, mogą z niej korzystać inni brokerzy, bo jesteśmy otwarci na partnerstwa, szczególnie w trudnych projektach – deklaruje Marcin Ślotała.

MJM Holdings ma ambicję stać się czołową grupą brokerską z polskim kapitałem. Będzie inwestować w profesjonalizację swoich usług i pogłębiać specjalizacje, m.in. tworząc huby produktowe dostępne dla wszystkich klientów z grupy, w których zespoły ze spółek pracują ze sobą liniowo. Chce również rozwijać usługi doradztwa dla klientów w zakresie zarządzania ryzykiem i likwidacji szkód, bazując na rozwoju kompetencji swoich pracowników oraz pozyskiwaniu nowych.

(AM, źródło: MJM Holdings)

22,936FaniLubię
822ObserwującyObserwuj

Aktualne wydanie