Blog - Strona 1537 z 1889 - Gazeta Ubezpieczeniowa – Portal
Strona główna Blog Strona 1537

365 dni wyzwań, czyli jak w dobie pandemii wprowadziliśmy na rynek nową grupówkę

0
Źródło zdjęcia: 123rf.com

Rok 2020 na pewno przejdzie do historii. Historii tej wielkiej – globalnej, ale przede wszystkim historii milionów ludzi, którzy z dnia na dzień musieli zmienić swoje życie, przyzwyczajenia i stawić czoło nowej chorobie – Covid-19. W tym niezwykłym i trudnym okresie zdecydowaliśmy się wprowadzić na rynek nowe, grupowe ubezpieczenie na życie Razem w Przyszłość. Co więcej, mamy za sobą bardzo udany start.

Od uruchomienia sprzedaży ubezpieczenia Razem w Przyszłość, produktu opracowanego i wdrożonego przez Aegon we współpracy z Signal Iduna, minęło właśnie pół roku. Pierwszą polisę grupową wystawiliśmy w sierpniu 2020 r. i od tego czasu sukcesywnie rośnie grono naszych klientów.

Szczególny moment na debiut

Moment na start tego projektu i wprowadzenia na rynek nowego ubezpieczenia grupowego na życie nie był najłatwiejszy. Istniały obawy, że klienci, zajęci pandemią i ratowaniem własnych firm i miejsc pracy, nie podejmą tematu zapoznania się z nowym ubezpieczeniem pracowniczym.

Okazało się jednak, że z punktu widzenia przedsiębiorcy, mimo niepewnej sytuacji, zapewnienie swoim pracownikom dobrej polisy grupowej na życie stało się bardzo ważne. Chcąc otoczyć pracowników jak najlepszą opieką, firmy weryfikują swoje dotychczasowe oferty i są otwarte na nowe rozwiązania na rynku.

Pojawił się też problem dostępności pracowników i członków ich rodzin, bo wiele firm pracuje zdalnie lub w modelu hybrydowym. Na szczęście rozwiązaniem jest technologia i dostępne narzędzia IT. Przykładowo, naszą ofertę przedstawiamy pracownikom online, korzystając w tym celu z różnych komunikatorów. Natomiast do zbierania deklaracji pracowniczych używamy tzw. e-deklaracji.

Elastyczny i szeroki zakres ochrony

Z obserwacji rynkowych wiemy, że wielu klientów ma stare, niezmieniane przez dłuższy czas ubezpieczenia grupowe, często z wąskim zakresem ochrony oraz niskimi sumami ubezpieczenia. Jednak sytuacja pandemiczna w szczególny sposób wpłynęła na obawy przedsiębiorców o życie i zdrowie swoich pracowników. W efekcie są oni zainteresowani produktem ubezpieczenia grupowego lub jego zmianą. Szukają rozwiązań, które wpisują się w ich wysokie oczekiwania.

Michał Jakubowski

Na starcie naszego projektu postawiliśmy na konkurowanie produktem, jego elastyczną formułą oraz szerokim zakresem ochrony ubezpieczeniowej. W ramach Razem w Przyszłość dajemy klientom do wyboru blisko 70 riderów, z których finalnie tworzymy dopasowane programy ubezpieczeniowe pod oczekiwania danej firmy i jej pracowników.

Sumy ubezpieczenia nie mają górnego limitu, a świadczenia obejmują wypłaty, m.in. na wypadek pandemii i zakażenia koronawirusem.

Zdecydowaliśmy się też zrównać w prawach i możliwościach ochrony (zakres, sumy ubezpieczenia, składka, wymogi underwritingowe) małżonków, partnerów życiowych i dorosłe dzieci z pracownikami. Dzięki temu każda z tych osób może przystąpić do tej samej polisy i tych samych wariantów ubezpieczenia.

Dostrzegając też, jaka jest sytuacja na rynku pracowników (m.in. w związku z Covid, ale nie tylko), w ramach naszego produktu umożliwiamy ubezpieczenie się wszystkim osobom, które mają jakikolwiek formalny związek z ubezpieczającym. Czyli do umowy ubezpieczenia Razem w Przyszłość mogą przystąpić zarówno osoby zatrudnione na umowę o pracę, jak i będące na umowie-zleceniu, umowie o współpracę, agencyjnej, B2B, mianowanej, a nawet na umowie o dzieło.

Nasz produkt pasuje też do różnych typów przedsiębiorstw, niezależnie od ich skali. Skierowany jest zarówno do klientów mikro, SME, jak i z sektora większych przedsiębiorstw (corpo).

Wielokanałowa dystrybucja i koasekuracja

Kolejnym czynnikiem sukcesu nowej oferty jest wielkokanałowa dystrybucja nowego produktu. Od początku równolegle postawiliśmy na współpracę z brokerami i multiagencjami oraz na bezpośrednią sprzedaż przez Zespół Korporacyjny w Aegon.

Doskonale też sprawdził i sprawdza się nam model tzw. współpracy koasekuracyjnej, w której produkt grupowy firmowany jest przez dwa towarzystwa – w naszym przypadku przez Aegon i Signal Iduna.

Dzięki bliskiej współpracy zespołów produktowych, underwritingowych, IT, sprzedażowych czy prawnych przygotowaliśmy i obsługujemy ubezpieczeniową perełkę, pełną ciekawych rozwiązań produktowych i narzędziowych.

Przykładowo na życzenie klienta całość procesu zawarcia i wystawienia polisy, zebrania deklaracji przystąpienia do ubezpieczenia oraz jego obsługi może odbywać się zdalnie z użyciem takich narzędzi jak e-deklaracja czy Grupowy Portal Obsługowy.

Konieczny dalszy rozwój

Co dalej? Na najbliższe miesiące stawiamy sobie trzy cele. Pierwszym z nich jest zapewnienie wysokiego standardu obsługi pośredników i naszych klientów. Od początku stawialiśmy na najwyższą jakość serwisu, na który mogą liczyć nasi partnerzy, firmy oraz ich pracownicy, którzy przystąpili do ubezpieczenia grupowego Razem w Przyszłość. To nas wyróżnia i będzie wyróżniało nadal.

Drugim, nie mniej ważnym celem, jest dalszy rozwój naszego produktu. Chcemy dołączać do niego kolejne elementy i funkcjonalności. Przykładowo planujemy poszerzać opcje ochrony, które klient wybiera przy zawieraniu nowej polisy lub przy jej odnowieniu. Już wkrótce będziemy mogli powiedzieć na ten temat więcej.

Trzecim, niezmiernie ważnym z naszego punktu widzenia celem jest osiągnięcie jak najwyższego poziomu odnowień na kolejne okresy. Podobnie jak to jest standardem na rynku, ubezpieczenia grupowe są u nas zawierane na 12 miesięcy. Naszą ambicją jest, by wszyscy lub prawie wszyscy klienci po roku ubezpieczenia doszli do wniosku, że w Aegon mają najlepszą ofertę i poziom obsługi, dlatego decydują się na pozostanie z nami na kolejne lata.

Optymistycznie w przyszłość

W Aegon wierzymy w dobrą, lepszą dla wszystkich przyszłość. Czy Covid-19 z nami zostanie, czy zniknie, czy pojawi się nowe podobne niebezpieczeństwo, życie toczy się dalej, a my musimy intensywnie pracować, aby przyszłość i dla nas, i dla naszych dzieci była bezpieczniejsza. Zależy nam, by branża ubezpieczeniowa, którą reprezentujemy, współpracując i zdrowo konkurując, cały czas wypracowywała nowe, lepsze i coraz nowocześniejsze rozwiązania chroniące życie, zdrowie i finansową przyszłość naszych klientów.

Dlatego też zapraszamy do kontaktu z nami pośredników szukających nowości rynkowych oraz solidnego i odpowiedzialnego partnera, z którym można przez długie lata sprzedawać ubezpieczenia grupowe i mieć coraz większy portfel zadowolonych i bezpiecznych klientów.

Michał Jakubowski
dyrektor Biznesu Korporacyjnego
Aegon Towarzystwo Ubezpieczeń na Życie SA
D&O nie zawsze zabezpieczy przed roszczeniami sygnalistów

0
Źródło zdjęcia: 123rf.com

Wdrożenie przepisów dyrektywy w sprawie ochrony osób zgłaszających naruszenia prawa Unii Europejskiej (dyrektywa o sygnalistach) spowoduje, że członkowie władz spółek oraz inni menadżerowie będą musieli chronić sygnalistów przed ewentualnymi represjami. Jeśli tego nie zrobią, poniosą odpowiedzialność. Przed niektórymi roszczeniami zabezpieczy ich ubezpieczenie D&O – zauważa „Puls Biznesu”.  

Paweł Krak, pełnomocnik zarządu grupy brokerskiej Quantum, mówi gazecie, że jeśli sygnalista stwierdzi w postępowaniach przed sądem albo innym organem, iż poniósł szkodę w wyniku zgłoszenia naruszenia, wówczas zostanie przyjęte domniemanie o jej rzeczywistym wyrządzeniu w odwecie. Łukasz Górny, dyrektor departamentu rozwoju EIB, wskazuje, że katalog sankcji grożących członkom zarządu za niezgodność działania z prawem jest stale rozszerzany. W ściśle regulowanym środowisku rośnie zaś ryzyko popełnienia błędu, przez co groźba wystąpienia z roszczeniem w związku z niezapewnieniem sygnaliście wystarczającej ochrony lub wszczęcia w związku z taką sprawą postępowania urzędowego, jest wysoce prawdopodobna. Paweł Wojskowicz, dyrektor działu ubezpieczeń finansowych i profesjonalnych Marsh Polska, uważa natomiast, że niedopełnienie wdrożenia procedur może zostać potraktowane jako nieprawidłowe zachowanie, skutkujące stratą finansową albo wizerunkową spółki.

Częściową ochronę menadżerów może zapewnić ubezpieczenie D&O. Łukasz Górny wskazuje, że zakres zabezpieczenia tą polisą na wypadek nowych rodzajów ryzyk wynikających z dyrektywy o sygnalistach będzie można określić wówczas, gdy znane będą przepisy krajowe dotyczące tego obszaru. Na pewno jednak z ochrony będą wyłączone sankcje o charakterze karnym, administracyjnym czy cywilnym, a także działania umyślne ubezpieczonego i okoliczności znane przed zawarciem umowy. Takich ryzyk D&O nie obejmuje z natury.

Więcej:
„Puls Biznesu” z 6 kwietnia, Sylwia Wedziuk „Polisa D&O a ochrona sygnalistów”:
https://www.pb.pl/polisa-d-o-a-ochrona-sygnalistow-1112910

(AM, źródło: „Puls Biznesu”)

PZU nie obawia się konsolidacji rynku

0
Źródło zdjęcia: 123rf.com

W wywiadzie dla „Rzeczpospolitej” Beata Kozłowska-Chyła, prezes PZU SA, zadeklarowała, że pomimo postępującej konsolidacji sektora ubezpieczeń w Polsce jej firma chce utrzymać swoją pozycję rynkową.

Zdaniem Beaty Kozłowskiej-Chyły, koncentracja rynku nie będzie dla jej firmy wyzwaniem w zakresie założonego w strategii PZU na lata 2021–2024 zwiększania zbieranej składki. W jej ocenie wspomniany proces może być też korzystny dla zarządzanej przez nią firmy – zwiększy bowiem stabilność i przewidywalność rynku, co będzie sprzyjało polityce produktowej i obsługowej, nastawionej głównie na jakość, a nie cenę.

Ze względu na założone w strategii cele Beata Kozłowska-Chyła nie wykluczyła przejęć (zarówno krajowych, jak i zagranicznych) i to w różnych obszarach, takich jak np. zarządzanie aktywami czy biznes zdrowotny, ale w jej ocenie jest jeszcze za wcześnie na szczegóły. Powtórzyła też, że w najbliższej perspektywie Grupa PZU nie przewiduje łączenia Pekao i Alior Banku.

Więcej:
„Rzeczpospolita” z 6 kwietnia, Maciej Rudke „Koncentracja rynku będzie postępować”:
https://www.rp.pl/Wywiady/304059967-Koncentracja-rynku-bedzie-postepowac.html

(AM, źródło: „Rzeczpospolita”)

Europa Ubezpieczenia szykuje aplikację z ubezpieczeniami na żądanie

0
Źródło zdjęcia: 123rf.com

TU Europa zastrzegła w Urzędzie Patentowym znak słowny app2U. Cashless.pl dowiedział się, że taką nazwę będzie nosiła nowa aplikacja mobilna ubezpieczyciela z polisami na żądanie.

Data premiery nowego rozwiązania nie jest jeszcze znana. Serwis ustalił w biurze prasowym ubezpieczyciela, że będzie ona uzależniona od rozwoju sytuacji pandemicznej. Według cashless.pl, ubezpieczenia w aplikacji będą uporządkowane wokół czterech obszarów: sprzętu (np. laptop), człowieka (NNW, OC), codziennych wydatków (np. koszty odwołania wyjazdu czy imprezy) oraz zwierząt. Jej aktywacja lub dezaktywacja będą odbywać się według aktualnych potrzeb.

Więcej:
cashless.pl z 1 kwietnia, Ida Krzemińska-Albrycht „App2U – tak będzie się nazywać nowa aplikacja Europy. Czy wystartuje jeszcze przed wakacjami?”:
https://www.cashless.pl/9708-europa-aplikacja-app2u-pay-as-you-use

(AM, źródło: cashless.pl)

Lloyd’s: Jak nie pandemia, to kanał

0
Źródło zdjęcia: 123rf.com

Trwające niemal tydzień zablokowanie Kanału Sueskiego będzie skutkować „dużą stratą” dla Lloyd’s, który w 2020 r. odnotował stratę przed opodatkowaniem w wysokości 900 mln funtów z powodu pandemii. Zablokowanie żeglugi zdezorganizowało światowy łańcuch dostaw.

Prezes Lloyd’s Bruce Carnegie-Brown powiedział agencji Reuters 31 marca, że za wcześnie na dokładne oszacowanie rozmiaru szkody, ale jasne jest, że będzie ona duża, bowiem dotyczy nie jednego statku, ale wszystkich unieruchomionych i czekających na udrożnienie kanału. Dla Lloyd’s może to oznaczać stratę rzędu 100 mln dol. albo więcej. Odpowiedzialność za przestój statków i ładunku w pierwszej kolejności obciąży ubezpieczyciela kontenerowca Ever Given, brytyjski P&I Club, ale jak zwraca uwagę branżowe źródło, z pewnością skorzysta on z reasekuracji udzielanej po części przez rynek Lloyd’s.

Carnegie-Brown ocenia, że na Lloyd’s może przypadać ok. 5–10% całej sumy roszczeń reasekuracyjnych. Lloyd’s, który w 2019 r. osiągnął zysk w wysokości 2,5 mld funtów, spodziewa się, że za 2020 r. będzie musiał wypłacić w sumie 3,4 mld funtów w związku z Covid-19. Carnegie-Brown wyjaśnia, że większość stanowić będą odszkodowania za odwołanie dużych imprez, takich jak turniej tenisowy na Wimbledonie. Wypłaty w związku z pandemią będą trwały również w 2021 r. Z drugiej strony Lloyd’s obserwuje wzrost stawek o 10,8% w ub.r. i kontynuację wzrostu w br. Ubezpieczyciele na ogół podnoszą stawki składek po doznaniu dużych szkód.

(AC, źródło: Reuters)

Brokerslink: Bałkański broker wychodzi w świat

0
Źródło zdjęcia: 123rf.com

Globalna sieć brokerska Brokerslink rozszerzyła swoją obecność na Półwyspie Bałkańskim, dołączając niezależnego brokera z Bośni i Hercegowiny, Advantis Insurance Broker.

Założona w 2015 r. firma Advantis oferuje klientom dostęp do szerokiej gamy produktów, specjalizując się w ubezpieczeniach majątku i odpowiedzialności. W partnerstwie z firmą macierzystą ADVANTIS Broker, notowaną na giełdzie w Banja Luce, może również zapewniać pełne usługi doradcze w zakresie ładu korporacyjnego, od pozyskiwania funduszy i doradztwa inwestycyjnego, po zarządzanie ryzykiem, programy ubezpieczeniowe i likwidację szkód.

– Uważamy, że aby rozwijać się dalej jako firma, musimy zyskać szczegółowy wgląd w światowy rynek ubezpieczeń – skomentowała dyrektor generalna Advantis, Sonja Topalović. – Znajomość lokalnego rynku i doświadczenie brokerów takich jak Advantis jest zasadniczą siłą naszej globalnej sieci – podkreślił Christos Gavriel, regionalny menedżer Brokerslink na Europę. – Na twardniejącym rynku ubezpieczeniowym jest teraz ważniejsze niż kiedykolwiek, by klienci mieli dostęp do doradztwa niezależnych brokerów, zakorzenionego w ich lokalnych rynkach.

(AC, źródło: Insurance Journal)

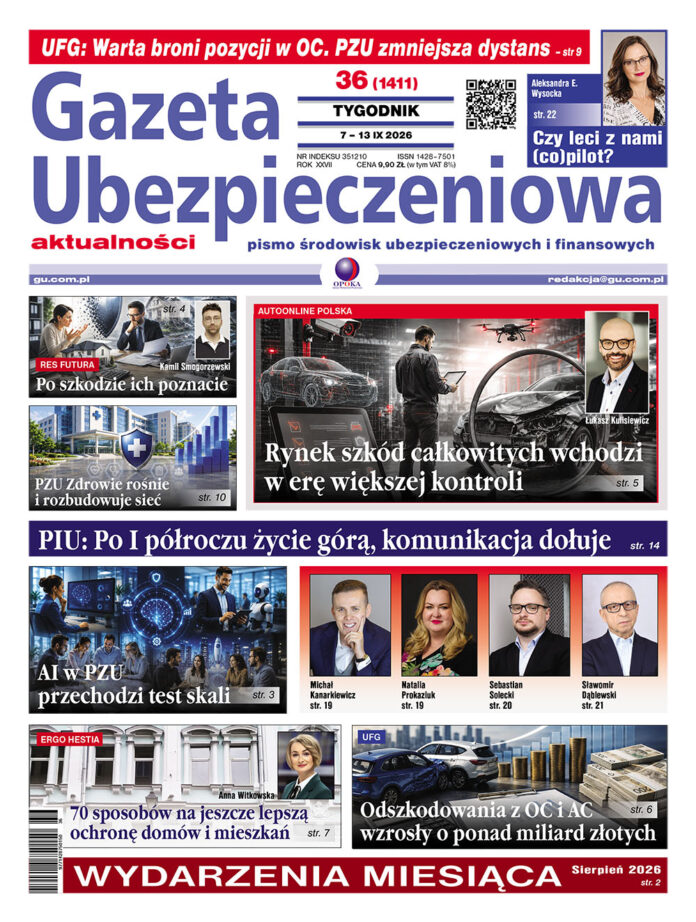
Gazeta Ubezpieczeniowa nr 14/2021

0
  • Peter Grudniak, ERGO Pro: Wspomnienie o Gregorze Wagnerze – str. 2
  • Rafał Mosionek: Beesafe to w pełni cyfrowa dystrybucja ubezpieczeń – str. 3
  • Artur Makowiecki: Podsumowanie tygodnia. Na piorunującym finiszu Avivę zdobył Allianz – str. 4
  • KNF: Podsumowanie 2020 r. Stabilnie mimo pandemii – str. 5
  • Allianz przejmuje polską Avivę – str. 6
  • Ubea.pl: Jak pandemia wpłynęła na przypis składki? – str. 7
  • Roszczenia regresowe okiem Rzecznika Finansowego – str. 8
  • Insly wzmacnia ścisłe kierownictwo w Polsce – str. 9
  • Adam Wolski: Niemcy potrzebują nadzoru finansowego na światowym poziomie – str. 10
  • Rekordowy zysk operacyjny silnego kapitałowo Generali – str. 11
  • Global Data:Im łatwiej kupić dom, tym bardziej trzeba chronić przychody – str. 12
  • Krzysztof Nowak, Mercer: IKE czy ZUS – co wybrać? – str. 13
  • PZU: Strategia. Technologia, klientocentryczność i ESG – str. 14–15
  • Zwiększona liczba zgonów to pośredni efekt pandemii – str. 16
  • dr Michał P. Ziemiak: Wymierna wartość opieki, a nie wydatek – str. 17
  • dr Stanisław Kuta: Zawodowa OC brokera ubezpieczeniowego – str. 19
  • Paweł Skotnicki, MDRT, PSRDU: Specjaliści od wszystkiego – str. 20
  • Sławomir Dąblewski: Ubezpieczyciel (raczej) pożądanym pracodawcą – str. 21
  • Adam Kubicki: Jak skutecznie rozwijać swój zespół sprzedażowy – str. 22
  • Marcin Kowalik: Kiedy wysyłać e-maile do klientów, aby sprzedawać więcej ubezpieczeń – str. 22

EIOPA częściowo uznaje zasadność interwencji produktowej KNF dotyczącej UFK

0
Źródło zdjęcia: 123rf.com

Europejski Urząd Nadzoru Ubezpieczeń i Pracowniczych Programów Emerytalnych (EIOPA) wydał 31 marca opinię w sprawie proponowanego środka interwencji produktowej Komisji Nadzoru Finansowego na mocy rozporządzenia dotyczącego detalicznych produktów zbiorowego inwestowania i ubezpieczeniowych produktów inwestycyjnych (PRIIP). EIOPA częściowo popiera planowany przez KNF zakaz dla niektórych ubezpieczeń na życie z funduszem kapitałowym i wzywa do skoordynowanych działań w całej Europie.

KNF zidentyfikowała ryzyko dla ubezpieczających kupujących produkty ubezpieczeniowe z ubezpieczeniowym funduszem kapitałowym (UFK) w Polsce i poinformowała EIOPA oraz właściwe organy o proponowanym środku interwencji produktowej zgodnie z art. 17 rozporządzenia PRIIP. Ma on na celu odniesienie się do rentowności produktu, niektórych oferowanych inwestycji oraz sposobu ujawniania opłat i prowizji.

EIOPA zgadza się częściowo z KNF

Po przeanalizowaniu sprawy EIOPA stwierdził, że istnieją poważne obawy dotyczące ochrony inwestorów, którymi należy się zająć. Opierając się na posiadanych danych, EIOPA uznał, że polski rynek unit-linked wydaje się odbiegać od innych rynków europejskich, w szczególności ze względu na wysoki poziom kosztów. Ukierunkowany środek interwencji produktowej, mający na celu przeciwdziałanie ryzyku związanemu z rentownością produktu, może być uzasadniony w interesie spójnych i terminowych działań. Interwencja jest również uzasadniona i proporcjonalna w odniesieniu do niektórych wysoce ryzykownych inwestycji w warunkowe obligacje zamienne. EIOPA jest jednak zdania, że proponowany środek interwencji produktowej nie jest uzasadniony ani proporcjonalny do rozwiązywania innych problemów związanych z oferowanymi inwestycjami lub przejrzystością opłat i prowizji. Zamiast tego można rozważyć inne środki nadzorcze lub regulacyjne.

Będzie interwencja na szczeblu europejskim

EIOPA przypomina, że  przez lata zwracał uwagę na obawy związane z niektórymi polisami z UFK, identyfikując m.in. istnienie ryzyka związanego z wartością pieniądza na szerszym rynku europejskim, podobnego do wskazanego przez KNF. Urząd jest zdania, że wymaga to dalszych skoordynowanych działań na szczeblu Unii Europejskiej, aby stawić czoła zagrożeniom dla konsumentów i uniknąć w przyszłości podobnych interwencji produktowych. W związku z tym EIOPA rozpocznie konsultacje społeczne w sprawie środków przeciwdziałania ryzyku opłacalności, aby zapewnić dobre wyniki dla europejskich konsumentów.

Jak działa interwencja produktowa na postawie PRIIP?

Uprawnienia w zakresie interwencji produktowej na mocy rozporządzenia PRIIP są środkiem ostatecznym służącym rozwiązywaniu konkretnych istotnych problemów w zakresie ochrony inwestorów i zapobieganiu im. Powinny być wykorzystywane przez właściwe organy wyłącznie pod ścisłymi warunkami określonymi w rozporządzeniu w sprawie PRIIP. 

Rozporządzenie w sprawie PRIIP przyznaje uprawnienia w zakresie interwencji produktowej właściwym organom krajowym (NCA) i EIOPA. Zgodnie z tymi uprawnieniami mogą one zakazać lub ograniczyć w UE wprowadzanie do obrotu, dystrybucji lub sprzedaży ubezpieczeniowych produktów inwestycyjnych (IBIP) o określonych cechach lub typie działalności albo też praktyki finansowej zakładu ubezpieczeń lub zakładu reasekuracji. Korzystanie z tych uprawnień przez właściwe organy krajowe jest uzależnione od spełnienia określonych warunków: kwestia ta budzi poważne obawy dotyczące ochrony inwestorów, zagrożenie dla prawidłowego funkcjonowania i integralności rynków finansowych lub zagrożenie dla stabilności całości lub części system finansowy i brak istniejących wymogów regulacyjnych na mocy prawa UE mającego zastosowanie do IBIP.

AM, news@gu.home.pl

(źródło: EIOPA)

Sąd Apelacyjny podtrzymuje karę UOKiK dla Raiffeisen Bank Polska

0
Źródło zdjęcia: 123rf.com

Sąd Apelacyjny podtrzymał decyzję prezesa Urzędu Ochrony Konkurencji i Konsumentów o nałożeniu na ówczesny Raiffeisen Bank Polska kary finansowej za stosowanie niedozwolonych praktyk na etapach przedkontraktowym, zawierania umowy ubezpieczenia z UFK i jej wykonania – podał UOKiK na Twitterze.

Rozstrzygnięcie SA dotyczy decyzji prezesa Urzędu z października 2014 r., który stwierdził naruszenie zbiorowych interesów konsumentów przez cztery instytucje finansowe (jednego ubezpieczyciela i trzech pośredników) zaangażowane w sprzedaż polis z UFK. W przypadku Raiffeisen Bank Polska (obecnie BNP Paribas Polska) stwierdzono, że bank zawierał umowy przez telefon, ale nie przesyłał wcześniej informacji, których przekazania wymagają przepisy dotyczące zawierania umów na odległość, nie uznawał też odstąpień konsumentów w przewidzianym przez prawo 30-dniowym terminie. Poza tym nie informował o tym, że oferowany Program Pomnażania Oszczędności Kumulatus, to w rzeczywistości umowa ubezpieczenia na życie z UFK. Konsultanci prezentowali ofertę jako „program” albo „oszczędzanie”. Proponując skorzystanie z oferty, bank zataił, że wartość wykupu w pierwszych latach umowy jest znacznie niższa od wpłaconych składek. W konsekwencji wielu z nich nie wiedziało, na jaki produkt się zdecydowali.

Prezes Urzędu stwierdził, że przy przystępowaniu do umowy ubezpieczenia na życie i dożycie konsument powinien być jasno informowany o wysokości składek, czasie trwania umowy, kosztach związanych z rezygnacją oraz o ryzyku inwestycyjnym. Bank został ukarany sankcją finansową w wysokości 21,12 mln zł  (decyzja nr DDK-2/2014). Praktyka została zaniechana.

Sąd Apelacyjny podwyższył karę obniżoną wcześniej przez Sąd Ochrony Konkurencji i Konsumentów, Raiffeisen Bank International musi ostatecznie zapłacić 14,96 mln zł.

(AM, źródło: UOKiK)

Nowości w ofercie rolnej Concordii

0
Źródło zdjęcia: 123rf.com

1 kwietnia Concordia Polska-Grupa Generali udostępniła ofertę wiosennych ubezpieczeń upraw wszystkim klientom. W tym roku klienci mogą skorzystać z nowej klauzuli szczególnej, która rozszerza ochronę od 8% ubytku w plonie we wszystkich ryzykach objętych podstawowym zakresem ochrony. Rolnicy zyskują także możliwość ubezpieczenia ziemiopłodów oraz ochronę NNW w ramach polisy uprawowej.

W sezonie wiosennym w Concordii Polska-Grupa Generali ochroną można objąć zboża, rzepak, kukurydzę, buraki cukrowe, ziemniaki, rośliny strączkowe, wybrane gatunki warzyw oraz owoców. Rolnicy mogą ubezpieczyć rośliny tradycyjne od ryzyka gradu, przymrozków wiosennych, huraganu i deszczu nawalnego. Producenci mogą wybierać spośród pakietów ubezpieczeń:

  • grad;
  • grad, przymrozki wiosenne;
  • grad, deszcz nawalny, huragan;
  • grad, przymrozki wiosenne, deszcz nawalny, huragan.

Ochroną od ryzyka gradu można objąć także uprawy specjalne, takie jak wybrane owoce i warzywa. Odpowiedzialność ubezpieczyciela ma miejsce w przypadku powstania zarówno szkód ilościowych, jak i jakościowych, które to ostatecznie wpływają na ubytek w plonie.

– Ubezpieczenia upraw w Concordii mają wiele praktycznych rozwiązań wynikających z potrzeb rolników. Zapewniają korzystne rozstrzygnięcie w sytuacji, kiedy uszkodzenia plonów mają miejsce jedynie na części ubezpieczonego pola dzięki odpowiedzialności za szkody na polu lub jego części. Utrzymujemy stałą sumę ubezpieczenia i nie stosujemy udziałów własnych w ubezpieczeniu tradycyjnych upraw. Odpowiadamy nawet do 100% sumy ubezpieczenia za szkody całkowite w wybranych ryzykach. Zwiększyliśmy zakres odpowiedzialności w ryzyku zastoisk wodnych spowodowanych deszczem nawalnym. Zaletą oferty jest też możliwość otrzymania dodatkowej 15% zniżki przy zawarciu nowego ubezpieczenia Agro Casco dla klientów, którzy ubezpieczyli swoje uprawy warzyw, ziemniaków lub buraków cukrowych w Concordii – podkreśla Krzysztof Mrówka, dyrektor Biura Ubezpieczeń Rolnych, Concordii Polska-Grupa Generali.

Podobnie jak w latach ubiegłych, także w tym roku Concordia Polska-Grupa Generali przygotowała kilka nowości. Jedną z nich jest klauzula szczególna nr 1.3, która rozszerza ochronę już od 8% ubytku w plonie we wszystkich ryzykach objętych podstawowym zakresem ochrony. Uprawy nią objęte otrzymują także ochronę od ryzyka ognia, niezależnie od przyczyny jego powstania. Odpowiedzialność ubezpieczyciela rozszerzona zostaje do 100% sumy ubezpieczenia przy zaistnieniu szkód całkowitych w wyniku gradu i przymrozku. Klauzula ta wprowadza również ochronę od tzw. zastoisk wodnych spowodowanych nagromadzeniem się wody na powierzchni pola wskutek deszczu nawalnego.

Rolnik zyskuje również możliwość ubezpieczenia ziemiopłodów na polisie uprawowej. Ubezpieczenie upraw chroni płody rolne od momentu zasiewu lub wysadzenia do zbioru, a wykupienie tego rozszerzenia zabezpiecza dodatkowo plony składowane w budynkach, silosach i piwnicach. Do wyboru udostępnione są 3 warianty w zależności od wysokości sumy ubezpieczenia wybranej przez klienta.

Nowością jest również ochrona NNW dostępna na polisie uprawowej w atrakcyjnej cenie. Nie ma potrzeby zawierania w tym celu dodatkowej umowy. Obowiązuje przez całą dobę, w pracy, jak i poza nią, w życiu prywatnym. Obejmuje cały świat.

– W sezonie wiosennym dla stałych klientów Concordii dostępne są rabaty na zakup ubezpieczenia upraw. W ramach promocji rolnik może otrzymać zniżkę w wysokości 10%, 15% lub 20%, w zależności od liczby dodatkowych aktywnych umów ubezpieczenia w Concordii. Concordia od ponad 20 lat ubezpiecza rolników i jest ich partnerem w zarządzaniu ryzykiem w gospodarstwie rolnym. Zależy nam, żeby nasi klienci byli chronieni kompleksowo, dlatego umożliwiamy im zawieranie kolejnych polis w jeszcze korzystniejszych cenach – dodaje Krzysztof Mrówka.

Ubezpieczenia upraw w Concordii są objęte dopłatami z budżetu państwa – do 65% składki. Od połowy marca oferta Concordii była dostępna w trybie odnowień dla klientów, którzy ubezpieczyli w niej swoje uprawy w minionym roku w sezonie wiosennym lub jesiennym. Obecnie mogą z niej skorzystać już wszyscy zainteresowani ubezpieczeniem upraw rolnicy.

(AM, źródło: Concordia)

22,927FaniLubię
822ObserwującyObserwuj

Aktualne wydanie