PZU stworzył program ubezpieczeń dla lekarzy dentystów, higienistek i asystentek, którzy są członkami Polskiego Towarzystwa Stomatologicznego. Stomatolodzy mogą ubezpieczyć się m.in. od utraty dochodu z powodu czasowej lub trwałej niezdolności do pracy.
– Oficjalnie rozpoczynamy współpracę z największym polskim towarzystwem ubezpieczeń oraz firmą iExpert, liderem rynku ubezpieczeń zawodowych. To historyczny moment dla naszej organizacji, który przekłada się na praktyczne korzyści dla członków. Oferta umożliwiająca również zabezpieczenie się na wypadek losowej niezdolności do pracy jest dowodem na uważną obserwację branżowych potrzeb i ukłonem dla wszystkich tworzących PTS – mówi Piotr Flejszar, dyrektor Biura ZG PTS.
W ramach pakietu PZU dostępnych jest pięć różnych ubezpieczeń, które można również wykupić osobno. Oprócz ubezpieczenia od utraty dochodu są to: OC obowiązkowe, OC dobrowolne, ochrona prawna zawodu oraz NNW HIV/WZW.
– Ubezpieczenie zawodowe to podstawa w pracy z pacjentami. Odpowiednio dobrana ochrona zapewnia bezpieczeństwo finansowe w razie nieprzewidzianych okoliczności. Proponowany program obejmuje wszystkie ryzyka związane z codzienną pracą lekarzy dentystów, stomatologów, higienistek i asystentów stomatologicznych. Dzięki elastycznej ofercie, każdy członek PTS może dopasować zakres polisy do wymagań swojej pracy – wyjaśnia Mirosław Bubnowski, prezes spółki iExpert.
Obowiązkowe OC pokrywa szkody wyrządzone pacjentowi do wysokości 75 tys. euro w przypadku jednego zdarzenia i 350 tys. euro w przypadku wszystkich zdarzeń. Te sumy można zwiększyć, wykupując dodatkowe ubezpieczenie. Dobrowolne OC pozwala zwiększyć sumę ubezpieczenia do 5 mln zł, zapewniając pokrycie szkód, których koszty przekroczą sumę gwarancyjną obowiązkowej polisy. Rozszerza również zakres terytorialny ubezpieczenia poza obszar Polski.
Z kolei ubezpieczenie ochrony prawnej o sumie ubezpieczenia 100 tys. zł lub 500 tys. zł zapewnia pokrycie kosztów prawnych i sądowych. Natomiast NNW ekspozycji na ryzyko HIV i WZW obejmuje nieszczęśliwe wypadki podczas pracy oraz zwrot kosztów leczenia w sytuacji zakłucia, zadraśnięcia, rozcięcia, zadrapania, pogryzienia przez pacjenta. Oferta skierowana jest zarówno do lekarzy dentystów, jak i higienistek i asystentów stomatologicznych.
Dentyści ubezpieczeni od utraty dochodu z powodu czasowej lub trwałej niezdolności do pracy, spowodowanej wypadkiem lub chorobą, mogą liczyć na wypłatę świadczenia w wysokości do 537 zł dziennie, w zależności od wybranego wariantu. Do wyboru są trzy sumy gwarancyjne: 60 tys., 120 tys., 180 tys. zł. Wszystkie ubezpieczenia są dostępne przez internet.
Ubezpieczenia grupowe na życie ewoluują w takim samym tempie jak oferta innych benefitów pracowniczych, a przyczyną tego stanu rzeczy są dynamicznie zmieniające się potrzeby pracowników. Jedne wynikają z wkraczania na rynek pracy nowych pokoleń, pojawienia się nowych form pracy czy stanowisk, inne z sytuacji, w jakiej znalazły się firmy szczególnie w ostatnim czasie.
Słowem, które najlepiej opisałoby ubezpieczenia grupowe nowej ery, jest „zwinność” rozumiana nie tylko jako umiejętność szybkiego dostosowania się do warunków rynkowych, ale też elastyczność w konstrukcji, tak by oferta docierała do jak najszerszej grupy zróżnicowanych odbiorców.
Z badań Unum Życie wynika, że 32% spośród badanych osób objętych jest właśnie ochroną grupową, bardziej popularną i znaną w Polsce niż ubezpieczenia indywidualne. Wydawałoby się zatem, że polisy grupowe są seniorem w wielkiej rodzinie ubezpieczeń w Polsce. Jednak dziś senior ten przypomina bardziej witalnego, energicznego i rozważnego dżentelmena, który urzeka klasą, ponieważ:
Otacza ochroną
Dobre polisy grupowe to te, które mają szeroki zakres ubezpieczenia. Chronią nie tylko na wypadek śmierci, ale też poważnej choroby, niezdolności do pracy, uszczerbku na zdrowiu. Wysokie sumy ubezpieczenia, adekwatne do wysokości już dwuletnich wynagrodzeń, dają pracownikom poczucie bezpieczeństwa finansowego w różnych sytuacjach życiowych.
Jest nowoczesny
W obecnej sytuacji papierowe formularze i wnioski to przestarzała forma przystąpienia, która dodatkowo wymusza na pracownikach obecność w biurze. Dobre ubezpieczenia grupowe oferują zdalny proces przystąpienia. Co więcej, oferują również dostęp do portalu, w którym pracownicy mogą samodzielnie zmieniać dane osobowe, wybrać wariant ubezpieczenia, pobrać certyfikat, podejrzeć warunki ubezpieczenia czy złożyć wniosek o wypłatę świadczenia.
Uważnie słucha potrzeb
Kiedyś polisy grupowe oznaczały równą i jednakową ochronę dla wszystkich pracowników. Dziś mamy do czynienia z indywidualnym podejściem do potrzeb grupy, co oznacza, że każdy uczestnik programu ubezpieczeń może dobrać taki wariant, który najlepiej pasuje do jego sytuacji. Zróżnicowanie oferty może dotyczyć zarówno sum ubezpieczenia, jak i zakresu ochrony, a także możliwości objęcia ochroną członków rodziny.
Jest świadomy aktualnych zdarzeń i przyszłych ryzyk
Dobre ubezpieczenie ma na tyle szeroką ochronę, że jest w stanie zapewnić ochronę na jutro, które nie wiadomo co przyniesie. Przykładem mogą być polisy Unum. Towarzystwo nie musiało reagować na pojawienie się pandemii szukaniem nowych rozwiązań. Ubezpieczeniem objęte są zdarzenia spowodowane koronawirusem, ale również wiele innych zdarzeń będących następstwem chorób współistniejących.
Wspiera w wielu sferach życia
Mówiąc o ochronie, nie sposób ograniczyć się jedynie do wypłaty świadczenia. W sytuacji poważnej choroby pracownika, jak nowotwór czy udar bądź zawał, jego życie diametralnie ulega zmianie. Dobre ubezpieczenie przychodzi na pomoc, wypłacając pieniądze, a także oferując wiele usług pomocnych w życiu zmienionym chorobą. To pomoc w badaniach, konsultacjach medycznych, pomoc psychologa, organizacja transportu czy remont mieszkania, by dostosować je do nowych potrzeb pacjenta.
Joanna Grudnik dyrektor Departamentu Ubezpieczeń Grupowych w Unum Życie TUiR SA
Zarządy spółek codziennie zmagają się z ogromną odpowiedzialnością związaną z podejmowaniem strategicznych decyzji. Niestety, oprócz tych wzniosłych celów proza życia operacyjnego nakłada na nie odpowiedzialność za zwykłe czynności zarządcze. Błędy lub zaniechania z nimi związane są bowiem zazwyczaj bardzo kosztowne dla członków zarządów, rad nadzorczych, prokurentów i dyrektorów generalnych.
Skutkiem nieprawidłowego zachowania lub braku wymaganej reakcji mogą być roszczenia kierowane do członków władz firmy przez osoby poszkodowane (np. akcjonariuszy, udziałowców, kontrahentów, pracowników, wierzycieli, organy administracji publicznej, organy kontroli czy komorników). Oznacza to, że często nie na całej firmie, ale na konkretnej osobie decyzyjnej będą ciążyć finansowe skutki takich roszczeń.
Czasem pod wpływem emocji, często przy sprawach pracowniczych, zarząd może popełnić błąd lub zaniedbanie. Innym razem pismo od komornika w sprawie zajęcia pensji pracownika może nie doczekać się stosownej terminowej odpowiedzi. A to już pociągnie za sobą grzywnę. Czy zawiniła księgowość czy prezes? Komornik nie czeka, działa i nakłada karę, którą szef musi zapłacić z własnej kieszeni. Można się odwołać, złożyć skargę, można zapłacić, ale to wszystko kosztuje czas, pieniądze i emocje.
Aby zapewnić ochronę prywatnego majątku przed konsekwencjami błędów lub zaniechań w działaniach służbowych, doskonałym rozwiązaniem jest ubezpieczenie odpowiedzialności cywilnej członków władz spółki, tzw. D&O.
Czym jest ubezpieczenie D&O?
Polisa D&O (z ang. Directors and Officers) zabezpiecza przed konsekwencjami finansowymi nie tylko samą spółkę, ale przede wszystkim prywatny majątek osób wchodzących w skład jej zarządu.
Zakres ubezpieczenia nie obejmuje tylko władz danej spółki, ale chroni również pracowników wykonujących czynności zarządcze (np. dyrektorów albo głównych księgowych), a także członków rad nadzorczych.
Jaki jest zakres ubezpieczenia?
Ubezpieczenie członków zarządu jest „szyte na miarę” dla każdej z firm z uwzględnieniem potrzeb danej firmy oraz jej kondycji finansowej. Standardowo zakres ubezpieczenia D&O obejmuje:
CO OBEJMUJE D&O
KOGO OBEJMUJE D&O
koszty obrony prawnej,koszty postępowania przygotowawczego,pokrycie odszkodowań,grzywny i kary cywilnoprawne,koszty poniesione na odzyskanie dobrego imienia,wydatki na kaucje, poręczenia, gwarancję,koszty porady prawnej.
byłych, obecnych i przyszłych członków zarządu i rady nadzorczej,rodzinę ubezpieczonego,kluczowych pracowników spółki (dyrektorów generalnych, głównych księgowych),pełnomocników,prokurentów,założyciela przedsiębiorstwa.
Dlaczego warto?
Wizja błędnych decyzji może bardzo ograniczać swobodę i pewność w działaniu zarządu, a nawet zniechęcać do ich podejmowania. Dziś, otrzymując propozycję wejścia do zarządu, każdy szanujący się prezes, nawet ten z olbrzymim doświadczeniem i renomą, podczas negocjacji zastrzega sobie prawo do zakupu polisy D&O i sprawdza jej szczegółowe zapisy.
Niejednokrotnie firmy w Polsce, będąc częścią międzynarodowych grup, proszą o takie polisy spółki-matki, które albo je przesyłają, albo nie. W przypadku ich braku, firmy samodzielnie podejmują niezależne decyzje o zakupie takiej polisy, nie oglądając się na teoretyczną międzynarodową polisę generalną, która jest lub jej nie ma.
Warto również nadmienić, że władze spółek są coraz bardziej narażone na roszczenia ze względu na rosnącą wśród społeczeństwa świadomość przysługujących praw i możliwości ich dochodzenia, zaostrzające się przepisy, a także drobiazgowe kontrole.
W dobie chaosu legislacyjnego, sprzeczności różnych zapisów prawnych czy rozporządzeń z konstytucją wydaję się, że każdy hotel, restauracja, cała branża HoReCa, zarządzane przez spółki kapitałowe, już dawno powinny zabezpieczyć się polisami D&O.
I choć z jednej strony ubezpieczyciel nie odpowiada za skutki świadomego działania niezgodnego z prawem, to z dnia na dzień kształtujące się orzecznictwo właśnie to prawo, na które powołują się organy kontroli nakładające kary, kwestionuje.
Właściwa reakcja na naloty oraz kary nakładane przez organy administracji państwowej (np. sanepid, Państwową Inspekcję Pracy, Komisję Nadzoru Finansowego, Urząd Ochrony Danych Osobowych itp.) są główną bolączką członków zarządu. Co więcej, nawet jeśli zarzuty okażą się bezpodstawne, to sama obrona prawna oraz postępowanie sądowe mogą okazać się bardzo czasochłonne i kosztowne, sięgając dziesiątek lub setek tysięcy złotych.
Kiedy zadziała polisa?
Polisa odpowiedzialności członków zarządu zostanie uruchomiona, w przypadku gdy pojawią się następujące zdarzenia:
wystąpienie spółki z roszczeniem odszkodowawczym przeciwko byłemu prezesowi, zarzucające mu nieprawidłowości;
roszczenie odszkodowawcze o naprawienie szkody, którą zdaniem roszczącego (udziałowca) poniosła spółka w wyniku zawarcia niekorzystnej umowy;
roszczenie złożone przez kontrahenta wobec członka zarządu o naruszenie umowy;
postępowanie prowadzone przez Urząd Skarbowy wobec członków zarządu o błędne naliczenie podatków;
nałożone kary administracyjne (czasem sam fakt nałożenia kary ma większe znaczenie niż jej wartość);
wniesione przez pracownika powództwo sądowe przeciwko członkom zarządu o naruszenie dóbr osobistych (mobbing itp.);
wniesione przez pracownika powództwo sądowe przeciwko członkom zarządu dot. niezgodnego z prawem zwolnienia lub innych roszczeń związanych z prawem pracy (szczególnie aktualne w dobie tak powszechnej dziś pracy zdalnej).
Co zyskuje menedżer, prezes, dyrektor?
zabezpieczenie prywatnego majątku;
zwiększenie poziomu zaufania i wiarygodności przedsiębiorstwa w oczach inwestorów, kontrahentów, klientów, pracowników;
swobodę i spokój przy podejmowaniu decyzji.
Praktycznie, jak to działa
Jedno jest pewne – chcąc rozeznać się w temacie, nigdy nie dowiemy się szczegółów, przeciw komu, na jakie kwoty i z jakiego tytułu jest konkretne roszczenie dotyczące ubezpieczenia D&O. Już sama taka informacja jest chroniona, a polisa jest tak skonstruowana, że opłaca koszty agencji PR, której zadaniem jest odpowiednia polityka informacyjna.
Dlatego chcąc zrozumieć D&O w praktyce, należy skupić się na procedurach postępowania w momencie zgłoszenia szkody i współpracy z ubezpieczycielem, zakresie ubezpieczenia oraz sumach gwarancyjnych poszczególnych ryzyk.
Co do zasady „roszczenie” to każde pisemne zgłoszenie skierowane przeciw członkowi zarządu lub w niektórych przypadkach przeciwko członkowi zarządu i spółce. W tym momencie należy powiadomić ubezpieczyciela (wystawcę polisy D&O). To towarzystwo w konsultacji z klientem definiuje skalę problemu i odpowiedzialności. W zależności od towarzystwa albo klient sam wybiera znanego sobie prawnika, albo otrzymuje listę kancelarii.
I tu pojawia się pierwszy problem: jeżeli klient/pozwany nie ma doświadczenia z prawnikami, to nie wie, komu powierzyć obsługę prawną. Powinien zdać się na rekomendację TU, te jednak boją się zarekomendować wprost jedną konkretną kancelarią i cedują odpowiedzialność za wybór na klienta.
Ma to swoje plusy i minusy. Z jednej strony towarzystwo umywa ręce w razie wyboru przez nas nieskutecznej kancelarii, z drugiej pozwany klient może wybrać, kogo chce. Nie mniej koszt takiej obsługi prawnej pokrywa ubezpieczyciel, a kancelaria, która zna już swojego klienta, wydaje się sprawniejsza.
Zanim jednak dojdzie do obsługi, ubezpieczyciel zatwierdza zakres czynności i preliminarz kosztów prawnych, aby mieć pieczę nad sytuacją.
Podstawowym zadaniem w procesie likwidacji szkody w D&O jest najpierw pokrywanie kosztów reakcji na roszczenie, następnie pokrywanie kosztów samego procesu, a w ostateczności wypłata roszczenia/kary, wynegocjowanej ugody lub zasądzonej kwoty wynikającej z roszczenia.
Ważne: jeżeli pozwany zostanie prawomocnie skazany karnie za działanie umyślnie, towarzystwo ma prawo regresu wszystkich poniesionych kosztów jego obrony.
Koszty i wycena
Ubezpieczenia D&O przez długi czas kierowane były głównie w stronę dużych firm, obecnie są jednak powszechnie dostępne, nawet dla małych i średnich przedsiębiorstw. Przez ostatnie lata, dzięki ich rosnącej popularności, koszty polis D&O wyraźnie spadły – ich ceny zaczynają się już od kilku tysięcy złotych rocznie.
Warto jednak pamiętać, że na wycenę wpływ ma branża i wielkość firmy, suma ubezpieczenia, zakres ochrony, sytuacja finansowa spółki, a także to, czy spółka prowadzi operacje za granicą i czy jest notowana na giełdzie.
Do zebrania ofert trzeba przygotować ostatnie sprawozdanie finansowe i odpowiedzieć na pytania dotyczące zachowania firmy w relacji do panującej obecnie pandemii – czy miała ona wpływ na funkcjonowanie przedsiębiorstwa i jak się ono do tego przygotowało. Posiadanie straty za ubiegły rok nie dyskwalifikuje firmy w oczach ubezpieczyciela. Jednak przed przygotowaniem oferty ubezpieczyciel chce zapoznać się z konkretnymi przyczynami powstania strat i planowanymi sposobami ich przezwyciężenia.
Grzegorz Waszkiewicz
broker ubezpieczeniowy, członek zarządu Krajowego Biura Obsługi Roszczeń Ubezpieczeniowych, właściciel portalu BezpieczenstwowBiznesie.pl
Zastanawiałem się, jak jeszcze mogę pomóc agentom w budowaniu przez nich ich kolejnego niezależnego źródła nowych klientów ubezpieczeniowych, jakim jest Facebook.
Większość osób, którym pomagam, wie już, że najlepiej skupić się na trzech filarach treści:
historie, jak pomogli swoim klientom,
edukacyjne treści rozwiązujące problemy ich grupy docelowej,
dokumentowanie, jak agent rozwija siebie lub swoją firmę.
Jednak wiele osób nadal jeszcze ma opory przed wystartowaniem. Przed budowaniem takiej obecności w mediach społecznościowych wstrzymuje ich obawa, że coś zrobią źle…
Rozumiem to. Te wszystkie zagadnienia mogą być przytłaczające.
Dlatego spytałem moją społeczność – Ekipę Kowalika (serio, jest taka grupa na Facebooku), co powinien zawierać idealny post ubezpieczeniowy na FB.
Mądrość pozytywnych ludzi przemówiła. I oto powstała
checklista idealnego posta ubezpieczeniowego na Facebooku:
Już w pierwszym zdaniu jest „hak” przyciągający uwagę
Mój post nikogo nie krzywdzi
Mój post daje wartość mojej grupie docelowej
Tekst w moim poście jest łatwy do zrozumienia
Zdjęcie w moim poście jest wyraźne
Jestem na zdjęciu w moim poście
Jest historia/edukacja/rozwiązuję problem odbiorców
Na zdjęciu mogę też oznaczyć kogoś innego (i mam na to jego zgodę)
Post pokazuje mnie jako profesjonalistę
Post pokazuje mnie od mojej ludzkiej strony
Odbiorca wie, co ma zrobić w kolejnym kroku
Użyte są emotikony
Odpowiadam na komentarze pod postem
Na końcu jest wezwanie do działania
Dodajmy tutaj jeszcze jeden punkt. Ważny.
Dochowuję tajemnicy ubezpieczeniowej
Jeżeli nasz przygotowany post spełnia większość punktów z tej checklisty – jest dobrze! Jeżeli spełnia wszystkie – jest idealnie!
I tu dochodzimy do przewrotnej myśli. Nie szukajmy ideału. Publikujmy jak najczęściej. Bądźmy w kontakcie z naszą publicznością, kiedy to tylko możliwe.
Starajmy się z każdą aktywnością w mediach społecznościowych być odrobinę lepsi, a bardzo szybko checklista nie będzie już potrzebna. Klienci zaczną zgłaszać się sami.
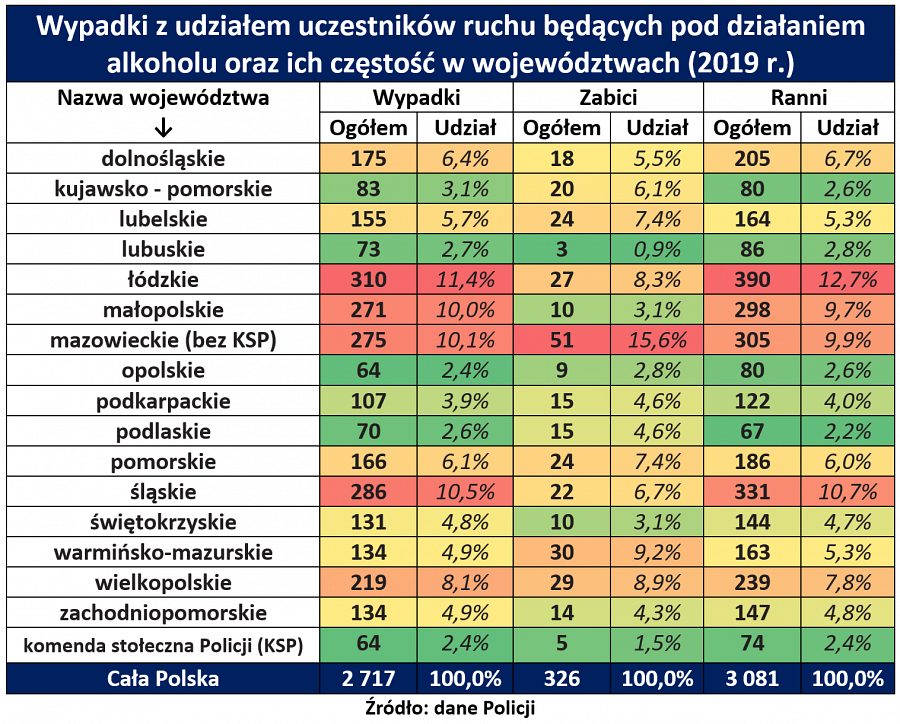
Eksperci Ubea sprawdzili na podstawie policyjnych statystyk i danych GUS, jacy kierowcy najczęściej jeżdżą pod wpływem alkoholu. Z ich analizy wynika m.in., że jednym z najniebezpieczniejszych pod tym względem województw jest łódzkie, zaś prawie połowa sprawców tego typu zdarzeń jest w wieku 25–39 lat.
Z analizowanych danych wynika, że od kilku lat spadkowy trend dotyczący liczby wypadków z udziałem osób po spożyciu alkoholu wyraźnie spowolnił. Pomiędzy 2015 r. a 2017 r. ich liczba spadła z 3128 do 2788 zdarzeń. Tymczasem różnica między danymi z 2017 r. a 2019 r. wynosi już tylko 71 zdarzeń.
Dodatkowo, mimo że wypadki z udziałem nietrzeźwych uczestników ruchu drogowego stanowiły w 2019 r. jedynie 9% ogółu zdarzeń, były one przyczyną 11,2% ofiar śmiertelnych.
– Zdarzenia, w których uczestniczą osoby w stanie nietrzeźwości lub po spożyciu alkoholu, cechują się więc większą śmiertelnością od przeciętnej – zaznacza Andrzej Prajsnar, ekspert Ubea.
Dane policyjne pozwalają również sprawdzić, w której części Polski wypadki drogowe z udziałem nietrzeźwych osób zdarzają się najczęściej. Problematycznymi obszarami są 4 województwa:
łódzkie,
mazowieckie,
małopolskie,
śląskie.
Eksperci Ubea sprawdzili dodatkowo, jak wygląda liczba wypadków z udziałem uczestników ruchu będących pod działaniem alkoholu w przeliczeniu na 100 000 mieszkańców danego regionu w wieku co najmniej 20 lat. Wyniki analizy sugerują, że wypadki z udziałem nietrzeźwych osób (w stanie nietrzeźwości lub po spożyciu alkoholu) często zdarzają się na terenie województwa łódzkiego, świętokrzyskiego oraz warmińsko-mazurskiego.
– Dwa pierwsze regiony nieco „usprawiedliwia” ich tranzytowy charakter skutkujący dużym natężeniem ruchu drogowego – zauważa Paweł Kuczyński, prezes Ubea.
–Około 80% nietrzeźwych sprawców wypadków stanowili kierowcy pojazdów. Zdecydowanie przeważali tutaj kierowcy samochodów osobowych (66% wypadków spowodowanych przez kierujących pod działaniem alkoholu) – podaje Andrzej Prajsnar.
Wiekowy rozkład liczby sprawców wypadków drogowych znajdujących się w stanie nietrzeźwości lub stanie po spożyciu alkoholu wyglądał następująco:
7–14 lat: 0,1% sprawców w 2019 r.
15–17 lat: 1,5%
18–24 lata: 19,5%
25–39 lat: 42,8%
40–59 lat: 26,5%
60 lat i więcej: 9,5%
brak danych: 0,1%
Warto odnotować, że to wcale nie najmłodsi kierowcy pod wpływem alkoholu są największym problemem i zagrożeniem. – Uwagę zwraca udział osób w wieku 25–39 lat (ok. 43%), które jednocześnie stanowią około 20% całej populacji kraju – komentuje Paweł Kuczyński.
Z najnowszego wyroku Sądu Najwyższego wynika, że ubezpieczyciel może wynająć detektywa do kontroli uprawnionego do wypłaty świadczenia z umowy ubezpieczenia, ale nie ma prawa do nieustannej i niczym nieograniczonej kontroli. W pierwszej kolejności powinien zwrócić się o informacje do świadczeniobiorcy – informuje „Rzeczpospolita”.
Rozstrzygnięcie SN zapadło w sprawie, w której mężczyzna pobierający rentę wypłacaną mu przez ubezpieczyciela w związku z wypadkiem komunikacyjnym pozwał zakład o 100 tys. zł zadośćuczynienia za naruszenie jego dóbr osobistych. Doszło do niego wskutek wywierania nań silnej presji przez detektywów, którzy na zlecenie towarzystwa mieli zbadać zasadność otrzymywania renty. Sąd Okręgowy zasądził 7 tys. zł i przeprosiny za naruszenie jego prywatności. Z kolei Sąd Apelacyjny w Warszawie oddalił powództwo wskazując, że SO nie uwzględnił wniosków z opinii sądowo-psychiatrycznej wskazującej na brak jednoznacznego związku między stanem psychicznym powoda a czynnościami detektywów. SA uznał, że rola zakładu ograniczyła się do zlecenia czynności spółce detektywistycznej, do czego miał on prawo. Natomiast Sąd Najwyższy uznał argumenty powoda, który wskazał, iż naruszenie jego prywatności i bezpieczeństwa było zarówno efektem działania detektywów, jak i zlecenia towarzystwa. SN potwierdził uprawnienia zakładu do dochodzenia zasadności wypłaty świadczenia, ale podkreślił jednocześnie, iż podejmowane działania nie mogą nieproporcjonalnie ingerować w sferę prywatności świadczeniobiorcy.
Sprawa trafiła do ponownego rozpoznania przez Sąd Apelacyjny (sygn. akt: I CSK 628/18).
Bartłomiej Krupa, prezes firmy odszkodowawczej Votum, mówi „Rz”, iż w poważniejszych sprawach poszkodowany powinien godzić się na rozmowy tylko z pracownikiem towarzystwa, i to w obecności swego pełnomocnika. Z kolei prof. Marcin Orlicki, specjalista od prawa ubezpieczeń z Uniwersytetu Adama Mickiewicza w Poznaniu, podkreśla, że dopiero brak chęci współpracy lub uzasadnione podejrzenia dotyczące prawdziwości oświadczeń beneficjenta mogą otwierać drogę do działań służących zdobyciu informacji w inny sposób. Jednak cel ten nie może być osiągany poprzez naruszanie godności i innych dóbr osobistych.
Więcej:
„Rzeczpospolita” z 18 lutego, Marek Domagalski „Ubezpieczyciel zapłaci za nachalnych detektywów”:
Przeciwnicy likwidacji urzędu Rzecznika Finansowego nie są już tak stanowczy w swoim oporze jak jeszcze niedawno. Jednocześnie skala oporu przeciwko proponowanym zmianom w systemie ochrony klientów rynku finansowego osłabiła zapał zwolenników takiego rozwiązania. Mimo to nowe przepisy prawdopodobnie zyskają w Sejmie wystarczającą liczbę głosów – informuje „Dziennik Gazeta Prawna”.
Anonimowy polityk PiS mówi „DGP”, że choć projektowane przepisy powinny zdobyć wystarczające poparcie w Izbie Niższej, to mogą też trafić do sejmowej zamrażarki. Wskazuje, że w razie jakiejkolwiek afery finansowej likwidacja instytucji chroniącej interesy konsumentów byłaby świetnym argumentem dla opozycji.
Z kolei polityk przeciwnej zmianom Solidarnej Polski jest zdania, że przy obecnych napięciach w koalicji sprzeciw wobec projektu mógłby nieść o wiele gorsze konsekwencje, niżeli sama likwidacja urzędu. Gazeta zwraca uwagę, że projekt ustawy o rozpatrywaniu reklamacji i sporów klientów podmiotów rynku finansowego oraz o Funduszu Edukacji Finansowej nie podoba się zarówno prawnikom zajmującym się rynkiem finansowym, jak i organizacjom konsumenckim.
Ernest Bucior, radca prawny w kancelarii Russell Bedford Dmowski i Wspólnicy, uważa, że możliwość dowolnego odwoływania i powoływania prezesa UOKiK nie daje takiej samej rękojmi należytego zabezpieczenia interesów klientów podmiotów rynku finansowego jak w przypadku powoływanego przez Sejm Rzecznika. Z kolei Daria Pośpiech-Przeor, dyrektor działu prawnego ECDP Group, zwraca z kolei uwagę na duże doświadczenie RzF w bardzo skomplikowanych kwestiach, których z kolei brak UOKiK.
Więcej na temat ostatnich prac nad ustawą likwidującą urząd Rzecznika:
Zdaniem przedstawicieli firmy ARIADNEXT z Francji i Polski, patrząc na postępującą digitalizację i przenoszenie się ludzi w każdej grupie wiekowej do internetu, bardziej niż kiedykolwiek wcześniej ważne jest powszechne wprowadzanie rozwiązań identyfikacji i weryfikacji tożsamości cyfrowej. Nie tylko w szeroko pojętej branży finansowej. Rozwiązania te, aby spełnić swój cel, muszą być dla klienta bezpieczne, intuicyjne, działać niezawodnie i szybko oraz mieć potwierdzoną skuteczność.
Podczas briefingu prasowego, który odbył się w 11 lutego w wersji online Anna Worwa, CEE Sales Director ARIADNEXT, zwróciła uwagę, że Polska na tle innych krajów Europy jest rynkiem mocno dojrzałym, jeżeli chodzi o procesy digitalizacji. Niemniej jednak aktywność użytkowników w sieci ciągle rośnie, dlatego temat identyfikacji tożsamości nie może być bagatelizowany. Według danych Deloitte w czasie pandemii 40% Polaków przekonało się do korzystania z bankowości elektronicznej, a 56% z tej grupy co najmniej raz dziennie sprawdza konto bankowe na telefonie komórkowym. Co istotne, z nowych rozwiązań technologicznych korzystają nie tylko milenialsi, ale też osoby pomiędzy 50. a 65. rokiem życia.
Z doświadczeń ARIADNEXT wynika, że skala zagrożeń związanych z digitalizacją życia obywateli wciąż rośnie. Wiele firm nie jest przygotowanych pod względem kontroli bezpieczeństwa, aby wejść do internetu. Dlatego skala oszustw, których doświadczają firmy i osoby prywatne, jest w tym momencie ogromna. Według raportu PWC z 2021 roku 47% firm na świecie doświadczyło oszustw internetowych w ostatnich 24 miesiącach. Dlatego tak ważna jest weryfikacja tożsamości użytkowników, którzy chcą dokonać w sieci zakupów, zaciągnąć pożyczki czy np. wziąć udział w zakładach buchmacherskich.
– Skanowanie dokumentów i przesyłanie ich mailem w celu ustalenia tożsamości klienta powinno odejść w zapomnienie. Przyszłością są technologie, które w kilkanaście sekund przeprowadzają wiarygodną weryfikację tożsamości w zautomatyzowany, przyjazny dla klienta sposób – podkreśliła Anna Worwa. – Inteligentne technologie oparte o deep machine learning pomagają sprawdzić, czy dokument, tj. dowód osobisty, rzeczywiście należy do osoby, która chce go użyć – dodała.
Jak działa automatyczna weryfikacja tożsamości w praktyce? W momencie wypełniania np. formularza do wniosku o leasing użytkownik jest proszony o przesłanie zdjęcia dowodu osobistego. Potem – poprzez intuicyjne komunikaty – system prosi o zrobienie selfie. Oprogramowanie do rozpoznawania twarzy umożliwia porównanie zdjęcia wykonanego przez użytkownika ze zdjęciem wyodrębnionym z jego dokumentu tożsamości. Proces ten zajmuje nawet do 12 sekund.
Tożsamość użytkownika system może zweryfikować również za pomocą filmu na żywo. Funkcja liveness to zarejestrowanie ruchu twarzy użytkownika, aby sprawdzić, czy użytkownik ma mimikę twarzy, czy nie ma na sobie maski i czy rzeczywiście jest w tej chwili obecny w procesie. To moment, gdy pojawia się pewność, że ktoś nie próbuje popełnić przestępstwa i nie chce wykorzystać skradzionej tożsamości cyfrowej.
System posiada dodatkowe funkcje, takie jak rozpoznawanie mowy. Ponadto jest w stanie wyodrębnić dane przez NFC w przypadku dokumentów tożsamości z włączoną funkcją NFC.
Aktywa instytucjonalnych funduszy emerytalnych na 22 najważniejszych rynkach w 2020 r. wzrosły o 11%, do kwoty 52,5 bln dolarów na koniec roku, mimo pandemii – wynika z danych opublikowanych przez Thinking Ahead Institute w raporcie „Global Pensions Assets Study”.
Siedem największych rynków pod względem aktywów emerytalnych (tzw. P7) – Australia, Holandia, Japonia, Kanada, Szwajcaria, USA i Wielka Brytania – składa się na 92% udziału w P22, tj. dokładnie tyle samo co przed rokiem. Największym rynkiem emerytalnym pozostają USA z udziałem w światowych aktywach emerytalnych sięgającym 62%. Na kolejnych pozycjach plasują się Japonia i Wielka Brytania z udziałami wynoszącymi odpowiednio 6,9% i 6,8%.
Raport wskazuje na znaczący wzrost (11,2%) współczynnika aktywów emerytalnych do średniego PKB, który na koniec 2020 r. wyniósł 80%. Jest to największy wzrost r/r od momentu rozpoczęcia zbierania tych danych, czyli od 1998 r. Temu rezultatowi dorównuje tylko odbicie odnotowane po światowym kryzysie finansowym w 2009 r. Na siedmiu największych rynkach emerytalnych tendencja ta była jeszcze wyraźniejsza, a stosunek aktywów emerytalnych do PKB wzrósł tam do 147%, ze 127% w 2019 r.
Z badania wynika również, że w dalszym ciągu postępuje przechodzenie na aktywa alternatywne, a dwie ostatnie dekady naznaczone były istotnymi zmianami w globalnej alokacji aktywów przez fundusze emerytalne. W 2000 r. zaledwie 7% aktywów „wielkiej siódemki” ulokowanych było na rynkach prywatnych i alternatywnych, podczas gdy w 2020 r. była to ponad jedna czwarta środków (26%). Zmiana ta nastąpiła głównie kosztem akcji, których udział spadł z 60% do 43%, oraz obligacji – spadek z 31 do 29%. Średnia alokacja aktywów w P7 kształtuje się obecnie następująco: akcje 43%, obligacje 29%, aktywa alternatywne 26% i gotówka 2%.
Szacuje się, że aktywa funduszy zdefiniowanej składki (ang. defined contribution, DC), stanowią już niemal 53% całkowitych aktywów emerytalnych „wielkiej siódemki”, co czyni z nich dominujący w skali globalnej model emerytalny. W ciągu ostatnich 10 lat aktywa DC rosły o 8,2% rocznie, podczas gdy aktywa funduszy działających na zasadzie zdefiniowanego świadczenia (ang. defined benefit, DB) znacznie wolniej – o 4,3%.
Australia nadal ma najwyższy stosunek aktywów emerytalnych typu DC względem DB – aż 86% jej całkowitych aktywów emerytalnych stanowią te pierwsze. Na drugim biegunie plasuje się Japonia, Holandia i Wielka Brytania, gdzie – odpowiednio – 95%, 94% i 81% nadal stanowią aktywa DB.
– W tym niezwykle burzliwym roku 2020, fundusze emerytalne nadal odnotowywały silny wzrost, wspierane przez trwające od wielu dekad czynniki, takie jak odchodzenie od akcji na rzecz alternatywnych rozwiązań i rozwój DC, obecnie dominującego globalnego modelu emerytalnego – powiedziałaMarisa Hall, współzarządzająca instytutu Thinking Ahead. – Wyłania się z tego obraz odpornej branży w dobrej kondycji i stosunkowo dobrze przygotowanej do przetrwania skutków – ekonomicznych i innych – trwającej pandemii. Jest to dobra wiadomość dla miliardów oszczędzających na całym świecie. Nie powinno to jednak przesłaniać rosnącego katalogu wyzwań, przed którymi stoją liderzy branży, w szczególności związanych z zaspokajaniem potrzeb i oczekiwań szerszych grup interesariuszy, przy jednoczesnym zapewnieniu bezpieczeństwa finansowego członkom ich funduszy. Uważamy, że jednym z głównych wyzwań stojących przed funduszami emerytalnymi, a zarazem szansą na wywarcie wpływu, jest efektywne zarządzanie ich aktywami. Wyraźnie widać, że niepowstrzymany „pociąg ESG” nabiera tempa, a w niektórych przypadkach zmiany klimatyczne i nasilające się aspiracje do neutralności klimatycznej nadają mu prawdziwego turbo napędu. To właśnie skupienie się na zrównoważonym rozwoju będzie naprawdę kształtować branżę emerytalną w nadchodzących dekadach. Oczekuje się, że nastąpi znacząca realokacja kapitału, ponieważ świat inwestycji przechodzi zmianę paradygmatu polegającą na rozszerzeniu tradycyjnej dwuwymiarowej koncentracji na ryzyku i zwrocie, by objąć nie tylko ryzyko i zwrot, lecz także wpływ.
***
Oznaczenie P22 odnosi się do 22 największych rynków emerytalnych objętych badaniem, tj. Australii, Brazylii, Chile, Chin, Finlandii, Francji, Hiszpanii, Holandii, Hongkongu, Indii, Irlandii, Japonii, Kanady, Korei Południowej, Malezji, Meksyku, Niemiec, RPA, Szwajcarii, USA, Wielkiej Brytanii i Włoch. Oznaczenie P7 określa siedem największych rynków emerytalnych (stanowiących 92% całkowitych aktywów objętych badaniem): Australię, Holandię, Japonię, Kanadę, Szwajcarię, USA i Wielką Brytanię. Wszystkie dane są podane w zaokrągleniu, a dane za rok 2020 są szacunkowe. Wszystkie daty dotyczą kalendarzowego końca danego roku.
Brytyjski sąd najwyższy orzekł, że ubezpieczyciele będą musieli wypłacić małym firmom odszkodowania za straty spowodowane przez Covid-19, które uderzą w ich zyski w krótkiej perspektywie czasowej. Na dłuższą metę jednak decyzja ta może ocalić nadszarpniętą reputację ubezpieczycieli i zaufanie do nich.
Ubezpieczycielom już mocno zaszkodziły rozpowszechnione historie o odmowach wypłaty odszkodowań – wskazują wyniki ankiety ubezpieczeniowej przeprowadzonej przez firmę analityczną Global Data wśród małych i średnich przedsiębiorstw brytyjskich w III kw. 2020 r.
Dane ankietowe wskazują, że spośród tych MŚP, które w 2020 r. zrezygnowały z polis ubezpieczenia od przerw w działalności (BI), ponad jedna czwarta (25,6%) zrobiła to, gdyż polisa nie zapewniała takiego poziomu ochrony, jaki sobie wyobrażali przedsiębiorcy. Kolejne 23,1% stwierdziło, że ich roszczenia odszkodowawcze związane z koronawirusem zostały odrzucone, co znaczy, że prawie połowa tych, którzy zrezygnowali z polis, zrobiła to w poczuciu niedostatecznej ochrony.
Pięciu największych dostawców ubezpieczenia od przerw w działalności dla małych i średnich przedsiębiorstw w 2020 r. to AXA, Aviva, Zurich, Barclays i Allianz. Jako że małe i średnie przedsiębiorstwa Barclays ubezpiecza przez Allianz, wszyscy ubezpieczyciele MŚP byli objęci dochodzeniem FCA i teraz będą musieli wypłacić odszkodowania.
– Orzeczenie jest wspaniałą wiadomością dla małych i średnich przedsiębiorstw, które miały bardzo ciężki rok i budżety napięte do granic. Prawdopodobnie uderzy w ubezpieczycieli krótkoterminowo, ale jak pokazują dane, klienci z sektora MŚP już odwracają się od ubezpieczycieli, nie wierząc w wypłaty z polis. Skoro tak było w 2020 r., gdy nic nie było przesądzone, w 2021 r. pewno byłoby wiele kolejnych rezygnacji, gdyby sąd najwyższy pozwolił ubezpieczycielom odmówić wypłat za pandemię – komentuje Ben Carey-Evans, analityk ubezpieczeniowy w Global Data.
Covid-19 sprawia ogromne problemy ubezpieczycielom, ale wypłacenie roszczeń i pokazanie, że ubezpieczenie może stanowić wsparcie finansowe tak bardzo potrzebne w czasie kryzysu, jest dowodem jego zasadniczego znaczenia. Bardzo spóźniona i wymuszona wypłata nie robi może najlepszego wrażenia, ale szkodzi dużo mniej, niż gdyby wypłaty nie było wcale.
– Możliwe, że wiele przedsiębiorców, zaniepokojonych tym, co się wydarzyło w 2020 r., będzie chciało mieć pewność, że są w pełni chronieni przed wszystkim, co mogłoby im przeszkodzić w prowadzeniu działalności w przyszłości, więc wskaźniki penetracji ubezpieczeniowej w sektorze mogą zacząć rosnąć. Okaże się to istotne dla ubezpieczycieli, bowiem liczba firm i pracowników w 2021 r. prawdopodobnie spadnie wskutek wpływu pandemii na gospodarkę, a wtedy wyższy wskaźnik penetracji może stanowić przeciwwagę – konkluduje Carey-Evans.
Informujemy, że w celu zapewnienia jak najlepszej obsługi nasza strona korzysta z ciasteczek (plików cookies). Korzystając z naszej strony, bez zmiany ustawień przeglądarki wyrażasz zgodę na wykorzystanie przez nas plików cookies. Jednocześnie przypominamy, że w każdej chwili masz możliwość zmiany ustawień plików cookies. OK
Privacy & Cookies Policy
Privacy Overview
This website uses cookies to improve your experience while you navigate through the website. Out of these cookies, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may have an effect on your browsing experience.
Necessary cookies are absolutely essential for the website to function properly. This category only includes cookies that ensures basic functionalities and security features of the website. These cookies do not store any personal information.
Any cookies that may not be particularly necessary for the website to function and is used specifically to collect user personal data via analytics, ads, other embedded contents are termed as non-necessary cookies. It is mandatory to procure user consent prior to running these cookies on your website.