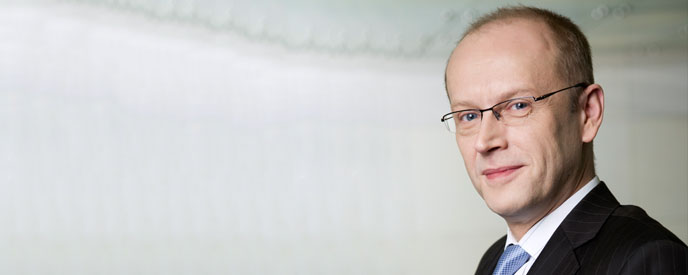
Z wielkim żalem żegnamy Przyjaciela, Prezesa, Współtwórcę Naszej Firmy
Macieja Jankowskiego
Związany z Avivą nieprzerwanie od 1993 roku. Był pasjonatem ubezpieczeń. Wytrwale pracował nad rozwojem firmy jako jej Prezes, Szef Sprzedaży, Wiceprezes, Dyrektor Finansowy. Człowiek ogromnej wiedzy i mądrości, z poczuciem humoru. Wielu z nas miało zaszczyt z nim współpracować, wielu to jego wychowankowie.
Ogromna strata dla wszystkich związanych z Avivą teraz i w przeszłości.
Jubileuszowa, dziesiąta odsłona rankingu jakości danych przekazywanych przez ubezpieczycieli komunikacyjnych do Ośrodka Informacji Ubezpieczeniowego Funduszu Gwarancyjnego okazała się być wyjątkowa. UFG dokonał bowiem zmian w jego formule: po raz pierwszy ranking uwzględnia pozycję rynkową, a tym samym wolumeny danych, którymi zarządzali ubezpieczyciele i które następnie przekazywali do Funduszu. Nie zmienił się natomiast widoczny od pewnego czasu trend wzrostu jakości danych nadsyłanych przez ubezpieczycieli.
W zestawieniu wzięto pod uwagę firmy, których udział w rynku ubezpieczeń komunikacyjnych przekracza jeden promil; jest on ustalany na podstawie liczby aktywnych umów krajowego OC ppm. oraz AC na koniec badanego okresu – łącznie jest to dwadzieścia jeden towarzystw ubezpieczeń. Ranking stanowi punkt odniesienia przy ustalaniu poziomu wiarygodności danych poszczególnych zakładów ubezpieczeń oraz ważny element motywujący zakłady ubezpieczeń do poprawy wewnętrznych procesów operacyjnych.
Zmieniona formuła rankingu
Istotną zmianą w porównaniu do rankingów z lat ubiegłych jest to, że zestawienie za 2020 rok po raz pierwszy jest prezentowane w podziale na 3 grupy zakładów zróżnicowane pod względem liczby danych przekazywanych do bazy OI UFG. Towarzystwa podzielono na grupy o wysokim, średnim i niskim wolumenie przekazanych rekordów, obejmujące odpowiednio 25%, 50% i 25% towarzystw uwzględnionych w rankingu. W ocenie Funduszu rozszerzenie wymiarów prezentowanych informacji, które teraz będzie standardem przy sporządzaniu rankingów, lepiej odzwierciedla zróżnicowanie zakładów ze względu na wolumen danych przekazywanych do bazy OI UFG. Zróżnicowany potencjał zasilających bazę zmusza do pozycjonowania ich w grupach adekwatnych do skali działalności.
Coraz wyższy poziom nadsyłanych danych
Według przedstawicieli Funduszu, w 2020 r. widoczna była dalsza poprawa jakości danych w bazie OI UFG, co ma wpływ na precyzyjność informacji zwrotnych dla zakładów ubezpieczeń, klientów oraz innych podmiotów uprawnionych do korzystania z danych. Wzrost jakości danych umożliwia także prowadzenie przez UFG zaawansowanych projektów informatycznych opartych na zgromadzonych zasobach, które zdaniem instytucji przyczynią się do usprawnienia wielu procesów biznesowych w zakładach ubezpieczeń.
– Chcę podkreślić coraz lepszy ogólny poziom jakości danych przekazywanych do Funduszu przez zakłady ubezpieczeń. Na szczególną uwagę zasługuje fakt pojawienia się w czołówce rankingu nowych zakładów ubezpieczeń, jak również obecność największych graczy rynkowych, dla których raportowanie danych związanych z milionami klientów to prawdziwy wysiłek organizacyjny i analityczny. Tym bardziej należy docenić tak wysoki poziom dużych zakładów w rankingu i niewielkie różnice punktowe w jego czołówce – powiedziała Małgorzata Ślepowrońska, prezes zarządu Funduszu. – Patrząc na dane całego rynku, możemy z dużym zadowoleniem zauważyć, że już niemal wszystkie zakłady ubezpieczeń przekroczyły w rankingu tzw. satysfakcjonujący poziom jakości przekazywanych danych – dodała.
Wielu ubezpieczycieli poprawiło swoją pozycję w rankingu w stosunku do roku 2019 r. Na czele pojawiły się nowe zakłady, które znacznie podniosły jakość danych przekazywanych do bazy OI UFG. Warto docenić fakt utrzymania przez duże i średnie zakłady ubezpieczeń wysokich pozycji w rankingu, co przekłada się na ogólną wysoką wartość informacyjną bazy OI UFG.
Zmiana kryteriów oceny
Fundusz wskazuje, że w ujęciu metodycznym kryterium pozycjonowania zakładów w rankingu stanowi wskaźnik końcowy, obejmujący osiem wskaźników składowych. Z początkiem 2020 roku instytucja zmieniła metodykę pomiaru jakości danych przekazywanych do Ośrodka Informacji UFG i konstruowania rankingu. Zmiany dotyczyły wskaźników identyfikowalności oraz jednoznaczności, które zostały przebudowane w celu wykorzystania informacji o weryfikacji danych w bazie OI UFG z rejestrami CEPiK, PESEL oraz REGON, co przełożyło się na wyższą obiektywność tych wskaźników.
Liderzy rankingu za 2020 rok
Miejsce
Nazwa Zakładu
Wskaźnik końcowy*
1
EURO INSURANCES
92,84%
2
PZU
92,18%
3
WARTA
91,42%
Zakłady raportujące do bazy UFG wysoki wolumen rekordów (25% zakładów, z których każdy przekazał powyżej 2000 tys. rekordów)
Miejsce
Nazwa Zakładu
Wskaźnik końcowy*
1
PZU
92,18%
2
WARTA
91,42%
3
HESTIA
90,04%
Zakłady raportujące do bazy UFG średni wolumen rekordów (50% zakładów, z których każdy przekazał od 280 tys. do 2000 tys. rekordów)
Miejsce
Nazwa Zakładu
Wskaźnik końcowy*
1
EUROINS
90,93%
2
LINK4
90,82%
3
INTERRISK
90,82%
Zakłady raportujące do bazy UFG niski wolumen rekordów (25% zakładów, z których każdy przekazał poniżej 280 tys. rekordów)
Miejsce
Nazwa Zakładu
Wskaźnik końcowy*
1
EURO INSURANCES
92,84%
2
POCZTOWE
86,82%
3
CONCORDIA
86,62%
Poziom satysfakcjonujący – powyżej 80%
Na koniec 2020 roku w bazie Ośrodka Informacji Ubezpieczeniowego Funduszu Gwarancyjnego znajdowały się informacje o aktywnych umowach ubezpieczenia OC – dla ponad 26,1 mln pojazdów (25,3 mln na koniec 2019 r.) oraz AC – dla 6,3 mln pojazdów (6,0 mln na koniec 2019 r.). W ciągu ubiegłego roku firmy ubezpieczeniowe zadały do bazy UFG 528 mln zapytań o historię ubezpieczenia kierowców i posiadaczy pojazdów oraz 483 mln pytań o historię szkód.
Wyniki analizy aktualnej sytuacji epidemicznej oraz prognoz jej rozwoju zmusiły zarząd Stowarzyszenia Polskich Brokerów Ubezpieczeniowych i Reasekuracyjnych do stwierdzenia, że organizacja XXIII Kongresu Brokerów w maju nie będzie w pełni bezpieczna dla uczestników. Dlatego władze SPBUiR postawiły przesunąć termin tradycyjnego spotkania branży brokerskiej na wrzesień.
Kongres ma odbyć się z możliwymi do realizacji ograniczeniami wynikającymi z obowiązujących w tym czasie procedur. Obecna decyzja oznacza koleją zmianę daty imprezy, której przyczyną jest trwająca od blisko roku pandemia Covid-19. W marcu ubiegłego roku, po ogłoszeniu pierwszych ograniczeń, zarząd Stowarzyszenia przełożył termin organizacji Kongresu na 7–9 października 2020 r. Z kolei na posiedzeniu 12 maja zdecydował, że spotkanie odbędzie się w maju 2021 roku. Wstępny termin został ustalony na 26–28 maja.
Kongres PIU też na jesieni
Z podobną sytuacją mamy do czynienia w przypadku innego ważnego spotkania branży ubezpieczeniowej – VIII Kongresu Polskiej Izby Ubezpieczeń. W marcu 2020 r. zarząd PIU podjął decyzję o przeniesieniu imprezy na 23–24 września. Jednak już 21 kwietnia Izba poinformowała, że ze względu na niepewność co do sytuacji epidemicznej w drugiej połowie roku i wynikającą z niej troskę o zdrowie uczestników, podjęła decyzję o przełożeniu VIII Kongresu na 5–6 maja 2021 r. Przebieg pandemii sprawił, że 25 stycznia ukazał się komunikat PIU, w którym organizacja poinformowała, że spotkanie odbędzie się w dniach 20–21 października tego roku w hotelu Sheraton w Sopocie. Jednocześnie zastrzegła, że jeśli sytuacja epidemiczna spowoduje konieczność zmiany terminu, natychmiast o tym poinformuje.
Integracja UNIQA Polska i AXA Polska postępuje. Od 12 lutego obaj ubezpieczyciele mają nową, wspólną stronę internetową znajdującą się pod adresem uniqa.pl.
Nowa strona łączy w sobie wszystkie funkcjonalności poprzednich adresów internetowych, w tym platformę do zakupu ubezpieczeń. Klienci mogą tam również zgłaszać szkody i roszczenia, logować się na swoje konta albo znaleźć kontakt do agenta. Każde wejście na strony axa.pl lub axadirect.pl zostanie automatycznie przekierowane na uniqa.pl.
Ideą, która stała za uruchomieniem wspólnej strony www i infolinii przed prawnym połączeniem towarzystw, było jak najszybsze uproszczenie i usprawnienie kontaktu klientów z ubezpieczycielem. Zamiast trzech dotychczasowych stron klienci obu firm mogą załatwić sprawy pod adresem uniqa.pl.
– Połączenie UNIQA i AXA to duży projekt i fantastycznie jest widzieć już efekty pracy ostatnich miesięcy. Wspólna strona internetowa to pierwsze tak duże wdrożenie. Kolejne implementacje będziemy realizować już w czasie połączenia prawnego organizacji. Prezentujemy na niej wszystko to, co najlepsze w UNIQA i AXA. Klient będzie mógł zarówno kupić tu ubezpieczenia – tak jak na wcześniejszej stronie axadirect.pl – jak i łatwo znaleźć kontakt do agenta czy najbliższej placówki. Niebawem ruszamy z naszą kampanią reklamową, w której będziemy kierować już na nową stronę www – mówi Marcin Nedwidek, prezes połączonych spółek UNIQA i AXA (po uzyskaniu zgody KNF).
Nowa strona bazuje na aktualnych trendach i sprawdzonych wytycznych w zakresie doświadczenia klientów i użytkowników (UX, CX). Platforma transakcyjna do zakupu ubezpieczeń i produktów inwestycyjnych jest stworzona na wzór nowoczesnych sklepów internetowych.
– Mając szeroką ofertę ubezpieczeniową, musimy zawsze pamiętać, jak różnią się klienci odwiedzający naszą stronę. Projektując ją, korzystaliśmy z naszych doświadczeń, badań na klientach i najnowszych trendów. Wszystko po to, by każdy szybko i prosto mógł załatwić swoją sprawę lub znaleźć potrzebną informację – nieważne, czy robi to w domu przez komputer, tablet, w smartfonie, czy siedząc w autobusie, czy na spotkaniu ze swoim agentem – mówi Aldona Paciorek, dyrektor Departamentu Digital i E-Commerce po połączeniu UNIQA i AXA.
Strona będzie cały czas rozwijana z myślą o potrzebach klientów i pośredników. W drugim kwartale tego roku, wraz z połączeniem prawnym spółek UNIQA i AXA w Polsce, planowany jest kolejny krok – połączenie i uproszczenie obsługi polis.
Ubezpieczyciel uruchomił również wspólny numer infolinii dla klientów obu firm.
– UNIQA zachowuje swoje klientocentryczne podejście do prowadzenia biznesu. Stale badamy satysfakcję naszych klientów z obsługi i likwidacji szkód. Dzięki temu wiemy, jakie są ich problemy, potrzeby i oczekiwania. Najważniejsze jest to, aby proces połączenia sprawiał jak najmniej problemów, by kontakt z nami był jak najprostszy, likwidacja szkód uczciwa i sprawna, a komunikacja zrozumiała i szybka. Są to cele, które napędzają wszystko, co robimy – mówi Maciej Czyż, dyrektor zarządzający ds. wsparcia klienta w połączonych UNIQA i AXA.
UNIQA ogłosiła przejęcie spółek AXA w Polsce, w Czechach i na Słowacji, pod warunkiem uzyskania niezbędnych zgód regulatorów, na początku lutego 2020 roku. Wartość transakcji wyniosła około 1 mld euro i był to największy zakup firmy w historii grupy, jak i największe do tej pory przejęcie dokonane przez austriacką firmę ubezpieczeniową w regionie Europy Środkowej i Wschodniej.
Po udzieleniu wszystkich niezbędnych zezwoleń w październiku transakcja została formalnie zakończona. Zakup spółek AXA umacnia pozycję rynkową UNIQA na rynkach CEE. Zarówno w Polsce, jak i w Czechach oraz na Słowacji grupa należy obecnie do pierwszej piątki ubezpieczycieli. Dzięki przejęciu UNIQA zyskuje 5 mln nowych klientów (po akwizycji ich łączna liczba przekroczyła 15 mln) i 800 mln euro nowej składki.
W Polsce UNIQA stała się nowym właścicielem pięciu spółek. Są to AXA Ubezpieczenia Towarzystwo Ubezpieczeń i Reasekuracji, AXA Życie Towarzystwo Ubezpieczeń, AXA Polska, AXA Towarzystwo Funduszy Inwestycyjnych i AXA Powszechne Towarzystwo Emerytalne. Po transakcji, która w Polsce nie obejmuje innych firm działających pod marką AXA: AXA Partners, AXA Assistance ani AXA XL, austriacka firma stała się piątą co do wielkości grupą ubezpieczeniową w Polsce.
W zarządzie połączonych firm znajdzie się sześć osób. Szefem Grupy UNIQA w Polsce zostanie Marcin Nedwidek. Do zarządu wejdą także Adam Łoziak, Jarosław Matusiewicz, Mariusz Wójcik, Daniela Sotirovic oraz Jakub Machnik.
Do czasu pełnej integracji nic się nie zmienia dla klientów, pracowników i partnerów AXA.
Oczywiście wierzę w pozytywne myślenie, psychologię sukcesu i całą resztę. Uważam jednak, że warto swoje „wymówki” dobrze poznać. Usłyszeć je. Tymczasem często albo je bezmyślnie powtarzamy, albo traktujemy jako coś, co trzeba wyciąć – jak chory wyrostek. Tak naprawdę ich jednak nie słyszymy ani nie rozumiemy.
Wymówki zazwyczaj chronią nas przed jakimś rzeczywistym lub złudnym zagrożeniem. Takim jak na przykład istotna zmiana. Dlaczego konkretna zmiana napawa lękiem? Zachęcam, żeby się temu uważnie przyjrzeć, zamiast temat ignorować czy zagadywać wymówkami.
Nie musisz się zmieniać, żeby szybciej realizować cudze plany sprzedażowe. Nie musisz się zmieniać, żeby się przypodobać członkom rodziny. Nie musisz się zmieniać, żeby wpasować się w panujące mody czy społeczne oczekiwania. To zawsze powinien być świadomy wybór i decyzja, której skutki chcesz i możesz unieść.
Jedna z bohaterek popularnego serialu Przyjaciele poproszona o przysługę odpowiedziała z rozbrajającą szczerością: „Przykro mi, ale kompletnie nie mam na to ochoty”. Większość z nas posłuży się wymówką: „Bardzo bym chciała, ale niestety dziś nie mogę”.
Wymówka jest bardziej lekkostrawna, ale to tak naprawdę zasłona dymna. Możemy dla wygody sami w nią uwierzyć, ale jeśli to się stanie nawykiem, to coraz trudniej będzie rozpoznać, czego naprawdę chcemy, a czego jednak nie.
Wymówka przykrywa trudne komunikaty. Że czegoś nie chcesz. Że czegoś się boisz. Że uważasz, że nie potrafisz albo nie zasługujesz. Że twoje potrzeby wyrażone wprost i tak nie byłyby respektowane.
Co by było, gdyby zajrzeć pod wierzchnie warstwy swoich wymówek? Tak bez oceniania, bez inżynierskich prób maskowania albo eliminowania tego, co pod spodem?
Czego chce, a czego nie chce ta osoba w głębi ciebie?
Aleksandra E. Wysocka: – Gratuluję oficjalnego zatwierdzenia na stanowisku członka zarządu TUZ Ubezpieczenia odpowiedzialnego za zarządzanie ryzykiem. Czy oczekiwał Pan na decyzję KNF spokojnie czy z niepewnością?
Artur Stępień: – Niepewność była, bo gdyby nie było ryzyka niezatwierdzenia, toby nie było też takiej funkcji jak zarządzanie ryzykiem. Ryzyko zawsze jest, aczkolwiek mocno liczyłem, że moje dotychczasowe doświadczenia w zakresie zarządzania ryzykiem, zarówno w firmach ubezpieczeniowych, jak i w firmie reasekuracyjnej, spowodują, że ta decyzja będzie pozytywna.
Do rozmowy z ekspertami rangi dyrektorskiej w urzędzie nadzoru przygotowywałem się dosyć intensywnie. To nie była tylko analiza CV i dokumentów. Cieszę się, że uzyskałem jednogłośną akceptację.
Ryzyko to sedno tej branży. Mało kto wie, jak wygląda taka rozmowa z kandydatem do zarządzania ryzykiem w towarzystwie ubezpieczeniowym. Jakie były pytania? Co było najtrudniejsze?
– Najpierw opowiedziałem o swoich doświadczeniach z szeroko rozumianym ryzykiem z różnych firm, nie tylko stricte ubezpieczeniowym, ale też np. z ryzykiem związanym z ciągłością funkcjonowania firmy: stabilnością systemów informatycznych, adekwatnością infrastruktury informatycznej, reasekuracją czy aktuariatem. A potem była sesja konkretnych pytań i odpowiedzi, w większości dotyczących ryzyka w TUZ i w Partnerze, gdzie zajmuję podobne stanowisko jak w TUZ.
Czy temat koronawirusa, czyli Covid-19, albo szerzej – pandemii, był uwzględniany jako element wiążący się z ryzykiem?
– Tak, oczywiście. To był jeden z najbardziej istotnych tematów. W tym kontekście rozmowa toczyła się zarówno o kwestiach organizacyjnych, jak i systemowych. Jesteśmy cyfrowym ubezpieczycielem roku i Towarzystwem Ubezpieczeń Zdalnych, więc jesteśmy przygotowani na obecną sytuację i pracę zdalną, ale trzeba tu powiedzieć, że cała branża ubezpieczeniowa z pandemicznym ryzykiem poradziła sobie bardzo dobrze.
Wysokość składki, co potwierdzają dane z KNF, jest stabilna, choć wzrost umieralności jest dramatyczny i ewidentny.
Co w obszarze ryzyka zastał Pan w TUZ i co zamierza tu zmienić?
– Mam komfortową sytuację, bo to był bardzo dobrze zarządzany obszar, zarówno po stronie operacyjnej, jak i nadzorczej. Dokumentacja, procedury, instrukcje, praktyki stosowane i działania nadzorcze – to wszystko, muszę przyznać z czystym sumieniem, łatwo mi było przejąć i po krótkim wdrożeniu skutecznie dalej tym zarządzać.
Czyli żadnej rewolucji Pan nie przewiduje?
– Nie, mówię to zupełnie szczerze, wszystko było i jest pod pełną kontrolą. Sukcesywnie poprawiająca się ocena nadzoru to potwierdza. Oczywiście w każdym obszarze jest wymagana optymalizacja, ale na pewno nie ma tutaj konieczności jakichkolwiek drastycznych czy bardzo intensywnych działań.
W takim razie czym zajmuje się Pan w pierwszej kolejności?
– W zarządzie TUZ odpowiadam nie tylko za Departament Zarządzania Ryzykiem, ale też za Departament Ubezpieczeń, Departament Aktuariatu i Reasekuracji, Departament Informatyki i Rozwoju Systemów oraz Departament Finansowo-Księgowy.
W największym stopniu jestem zaangażowany w ubezpieczenia, ponieważ najważniejszym zadaniem jest optymalizacja działań w zakresie ubezpieczeń komunikacyjnych, tzn. zarówno po stronie optymalizacji nowej taryfy, która weszła w ubiegłym roku, jak i produktów, czyli rozszerzenia i poprawienia jakości produktów komunikacyjnych. I to dotyczy zarówno ubezpieczeń OC, jak i autocasco. Zarządzanie obszarem ubezpieczeń komunikacyjnych zajmuje mi obecnie blisko 60% czasu pracy.
Co Pana skłoniło do podjęcia pracy w TUZ Ubezpieczenia?
– Po pięciu latach prowadzenia zagranicznego oddziału towarzystwa ubezpieczeń w Polsce stwierdziłem, że chciałbym wrócić do podmiotu działającego na podstawie polskiej licencji, czyli do spółki akcyjnej albo towarzystwa ubezpieczeń wzajemnych.
Zakres odpowiedzialności, który mam w TUZ, jest bardzo zbliżony do zakresu odpowiedzialności, który miałem w PTU/Gothaer, gdzie pracowałem w zarządzie przez pięć lat. To były właśnie ubezpieczenia, reasekuracja, informatyka. To jest coś, co lubię, czym zajmuję się od wielu lat i mam nadzieję, że mi to dosyć dobrze wychodzi. Gdy pojawiła się możliwość, zainteresowanie moją osobą, skorzystałem z okazji.
Jak Pan ocenia aktualną sytuację rynku ubezpieczeń majątkowych i komunikacyjnych w Polsce? Jak TUZ odpowie na te wyzwania?
– Sytuacja jest stabilna, dobra. Wyniki rynku opublikowane przez KNF pokazują, że jest rentowność zarówno w grupie dziesiątej, jak i trzeciej, czyli w dwóch najważniejszych produktach ubezpieczeń: non life i komunikacyjnych zarazem. Na to ma wpływ wiele działań prowadzonych w poszczególnych firmach, jak i działań nadzorczych, aby nie dopuścić do powtórzenia się wojny cenowej sprzed kilku lat. To jest bardzo istotna kwestia.
Jakie TUZ Ubezpieczenia ma cele biznesowe na ten rok?
– Dynamikę sprzedaży w 2020 r. mieliśmy na poziomie bardzo zadowalającym, więc chcemy ten trend utrzymać, aby w ciągu trzech lat osiągnąć pół miliarda złotych przypisu składki.
Drugim równorzędnym celem jest lepsze zrównoważenie portfela, jeśli chodzi o strukturę produktów, poprzez zwiększenie udziału ubezpieczeń pozakomunikacyjnych, a w szczególności innych niż OC komunikacyjne.
Trzeci cel to ciągłe poprawianie rentowności naszych ubezpieczeń.
Słyszałam, że TUZ Ubezpieczenia przygotowuje wyjątkowo atrakcyjny produkt. Czy mógłby Pan zdradzić nam jakieś szczegóły?
– Wyjątkowo atrakcyjny i to nie jeden! Rzeczywiście, na 1 kwietnia, i to jest informacja całkiem poważna, planujemy wdrożenie nowego produktu mieszkaniowego. To będzie zupełnie nowe otwarcie, nowa jakość, nowa struktura, nowa taryfa, nowe zakresy.
Planujemy też wdrożenie nowego produktu w zakresie autocasco i będzie to nowoczesny produkt ze strukturą opartą na bazie all risk, a nie ryzyk nazwanych, czyli to będzie coś, co w większym stopniu odpowiada oczekiwaniom klientów. To są dwie nasze najważniejsze premiery zaplanowane na najbliższe miesiące.
Poza detalem mamy bardzo intensywne plany, jeśli chodzi o rozwój kanału brokerskiego w zakresie ubezpieczeń majątkowych, ubezpieczeń komunikacyjnych i gwarancji ubezpieczeniowych.
Chcę jak najlepiej wywiązać się z mojego zadania, którym jest wspieranie pionu sprzedażowego nowymi produktami, nowymi programami szytymi na miarę potrzeb naszych klientów, z segmentu małego i średniego biznesu, przy czym rozumianego znacznie szerzej niż pakiet MSP. Ten pakiet oczywiście realizujemy i będziemy go promować, ale oprócz tego myślimy o programach ubezpieczeniowych dla klientów wykraczających poza taką standardową definicję MSP, bo mówimy o podmiotach, których wartość mienia oscyluje w okolicach od kilkudziesięciu do 100 mln zł na poszczególną lokalizację.
Naszym celem jest też zwiększanie tego segmentu w tych trzech zakresach: majątek z uwzględnieniem OC, komunikacja i gwarancje ubezpieczeniowe.
Zarządzanie ryzykiem w towarzystwie ubezpieczeniowym, czyli instytucji podlegającej stałemu nadzorowi różnych organizacji państwowych, to niezwykle odpowiedzialna praca. Jak Pan się po niej relaksuje? Jak Pan spędza wolny czas?
– Lata temu, przy innej okazji, już o tym w „Gazecie Ubezpieczeniowej” opowiadałem, ale tak się składa, że temat znowu stał się bardzo aktualny, bo właśnie niedawno wyszedłem ze studia nagraniowego. Tak, tak, staram się ruszać, bo w tym wieku aktywności sportowe są potrzebne, żeby funkcjonować w miarę stabilnie, ale moim głównym hobby jest muzyka i gra na gitarze.
Zanim zająłem się pracą w ubezpieczeniach, wystąpiłem nawet podczas koncertu debiutów na festiwalu w Opolu. To było w 1988 r., pojechałem do Opola między egzaminami maturalnymi. Jako gitarzysta byłem wtedy akompaniatorem w Kabarecie Fajf. To był jeden z trzech najlepszych wówczas kabaretów studenckich, który wygrywał różne festiwale PAKA, festiwale kabaretowe i piosenki studenckiej. Potem, Koń Polski i Fajf – to były trzy kabarety, które w latach 80. tworzyły czołówkę.
Kilka lat temu wróciłem do tego hobby. Gram na gitarze w dwóch zespołach. Z Art Blues Band oczywiście gramy bluesa. Czujemy go na tyle dobrze, że wystąpiliśmy na największym festiwalu bluesowym w Polsce, czyli Suwałki Blues Festiwal. Jestem założycielem tego zespołu i jego liderem. Kilka lat temu dołączyłem też do zespołu Pod Strzechą. Nasze utwory można sklasyfikować w kategorii poezji śpiewanej lub krainy łagodności.
Oprócz kolejnych sukcesów marki TUZ Ubezpieczenia czekam więc też na koniec pandemii, okazje do koncertowania i już się cieszę na myśl o wydaniu nowej płyty.
Rozmowa z Łukaszem Wawrzeńczykiem, prezesem Grupy Profika
Aleksandra E. Wysocka: – Na polskich ulicach widać coraz więcej specjalistycznych aut zastępczych…
Łukasz Wawrzeńczyk: – My dbamy, żeby naszych aut nie było widać! Zdecydowanie stawiamy na neutralność. Ciągnik siodłowy czy „dostawczak” to nie słup ogłoszeniowy. Klienci wolą neutralne pojazdy, i to jest dla nas decydujące, nawet jeśli przez to rezygnujemy z dodatkowej reklamy.
Łukasz Wawrzeńczyk
Uważam, że w tej branży nie należy się skupiać na autopromocji, ale na profesjonalizmie. Żeby odpowiedni pojazd jak najszybciej dotarł do poszkodowanego, pozwalając mu na powrót do działań biznesowych.
Czy pandemia wpłynęła na zmniejszenie liczby szkód, które skutkują wynajmem specjalistycznego pojazdu zastępczego, takiego jak samochód dostawczy czy ciągnik siodłowy?
– Tak było na samym początku pandemii, jednak z czasem liczba szkód wróciła do normy. Zauważam inny trend. Zarówno ubezpieczyciele, jak i ich klienci bardzo uważnie kalkulują wszystkie koszty. To zrozumiałe, tylko trzeba zawsze uważać, żeby oszczędności nie były kosztem jakości usług.
W assistance, szczególnie specjalistycznym, liczy się terminowość i precyzja. Dla klienta to oznacza możliwość szybszego powrotu do działalności biznesowej. Z perspektywy ubezpieczyciela wysoka jakość assistance to wysoka satysfakcja klienta. Szkoda jest momentem, gdy klient mówi „sprawdzam”. Jeśli ubezpieczyciel ma odpowiedniego partnera, to zda ten egzamin.
Wysoka jakość wcale nie oznacza, że ubezpieczyciel musi przepłacać. My postawiliśmy na bardzo przejrzysty cennik skonstruowany zgodnie z zasadą „płacisz za to, z czego faktycznie korzystasz”. I to jest fair.
Zasady fair play powinny obowiązywać wszystkich uczestników rynku. Czasem się jednak zdarza, że dochodzi do wyłudzeń. Czy fraudy to duży problem?
– Największym problemem są zawsze niewykryte fraudy! Ich koszt trudno oszacować, nawet w przybliżeniu. Nasze wieloletnie doświadczenie pozwala istotnie zminimalizować prawdopodobieństwo przeoczenia „fikcyjnej” szkody. Wiemy też ze znacznym prawdopodobieństwem, czy klient powinien otrzymać taki specjalistyczny pojazd zastępczy, o jaki wnioskuje. Nie zawsze tak jest. Nasza wiedza przydaje się ubezpieczycielom w kontaktach z poszkodowanymi.
Dodam coś, co powinno być zupełnie oczywiste, ale na naszym rynku niestety nie jest. Nie handlujemy roszczeniami. Nie współpracujemy z kancelariami odszkodowawczymi. Według mnie to po prostu nie byłoby fair. Chwilowy zysk nie jest wart utraty wiarygodności i naruszenia zaufania, jakie wypracowaliśmy z ubezpieczycielami.
To podejście wynika też z faktu, że jesteśmy firmą rodzinną, której zależy na wieloletnich relacjach opartych na partnerstwie i zaufaniu. Nie jesteśmy zależni finansowo od żadnego zewnętrznego inwestora i nie musimy dążyć do zysku za wszelką cenę.
Ubezpieczyciele cenią nas również za elastyczność i umiejętność błyskawicznego dostosowywania się do zmieniających się warunków rynkowych.
Jakie macie plany biznesowe na ten rok?
– Dalszy rozwój, ale zawsze oparty na dostarczaniu istotnej wartości biznesowej naszym partnerom. Jeszcze raz podkreślę, że planujemy zawsze w dłuższej perspektywie. W ubiegłym roku podpisaliśmy kilka istotnych umów z największymi graczami na rynku, ale wciąż widzimy dalsze pole do rozwoju.
Chcemy, żeby nasza firma była dla ubezpieczycieli synonimem rzetelnego, obopólnie korzystnego biznesu, opartego na jasnych zasadach i wzajemnym zaufaniu.
W minionym tygodniu CUK Ubezpieczenia i Link4 zostały laureatami jednych z najbardziej znanych zestawień w Polsce. Pierwsza z firm znalazła się w gronie „Diamentów Forbesa” – rankingu najbardziej prestiżowych firm z naszego kraju. Natomiast w zestawieniu KPMG TOP100 marek oferujących najlepsze doświadczenia na polskim rynku zdaniem klientów Link4 zajął pierwsze miejsce wśród ubezpieczycieli i 70. wśród 100 wyróżnionych firm.
„Diamenty Forbesa” to zestawienie najszybciej rozwijających się polskich przedsiębiorstw. Firma badawcza Bisnode opracowuje listę na podstawie szwajcarskiej metody wyceny wartości firm, uwzględniającej zarówno wyniki finansowe, jak i wartość ich majątku. Metoda ta umożliwia zmierzenie potencjału przedsiębiorstw przy uwzględnieniu realizowanych inwestycji oraz zdolności do powiększania sprzedaży i zysków.
– Bardzo się cieszę, że CUK Ubezpieczenia znalazło się wśród najszybciej rozwijających się firm w Polsce. To wyróżnienie jest dla nas potwierdzeniem skuteczności obranej przez nas misji. Miniony rok przyniósł wiele wyzwań i lekcji, a mimo to zakończyliśmy go z rekordową liczbą leadów sprzedażowych, otworzyliśmy nowe placówki i rozwinęliśmy sieć sprzedaży. Coraz wyższe wyniki sprzedażowe mówią same za siebie – Polacy chcą czuć się bezpiecznie i świadomie wybierają ubezpieczenia. Celem CUK Ubezpieczenia jest pomóc klientowi w wyborze najlepiej dopasowanej do jego potrzeb ochrony w najniższej cenie, a tym samym zapewnienie poczucia bezpieczeństwa w tym jakże szybko zmieniającym się świecie. CUK porównuje, a klient oszczędza – mówi Przemysław Grabowski, członek zarządu CUK Ubezpieczenia.
Z kolei celem badania KPMG pt. „Doświadczenia klientów w nowej rzeczywistości” była analiza doświadczeń klientów w interakcjach z marką. Respondenci ocenili w nim poziom satysfakcji z punktu widzenia jakości obsługi na wszystkich etapach podróży klienckiej. Pod uwagę wzięto takie obszary, jak wiarygodność, rozwiązywanie problemów, oczekiwania klientów, czas i wysiłek potrzebny do skorzystania z oferty marki, personalizacja i dostosowanie oferty produktowej do nowej sytuacji życiowej klientów. Badanie zostało zrealizowane w drugim kwartale 2020 roku, po wybuchu pandemii.
– Obecność w takim zestawieniu to dla nas ogromne wyróżnienie i dziękujemy wszystkim klientom, którzy docenili nasze starania w budowaniu wspólnych doświadczeń. W Link4 wierzymy, że ubezpieczenia powinny być proste. W ostatnich dwóch latach konsekwentnie wdrażamy nowoczesne rozwiązania, wspierające upraszczanie procesów zakupowych czy szkodowych, ale staramy się też budować tę relację w oparciu o empatię i zaufanie, bo wiemy, że w rozumieniu ubezpieczeń jest jeszcze dużo pracy do wykonania. Takie jednak wyniki bardzo nas motywują – wyjaśnia Marlena Piekut, dyrektor Pionu HR i Relacji z Klientem Link4.
Powrót po latach
Warto też wspomnieć, że w ostatnim czasie ubezpieczyciel po blisko czterech latach ponownie został sponsorem konkursu dla młodych reżyserów – Papaya Young Directors. Firma liczy na ciekawe kreacje, które będą angażować odbiorców.
Papaya Young Directors to konkurs, w którym uczestnicy realizują ciekawe i kreatywne produkcje na podstawie briefu przekazanego przez firmę-sponsora. W 2017 roku to właśnie tu powstał inspirowany słynnym filmem „Powrót do przyszłości” materiał promujący holowanie i auto zastępcze w pakiecie OC w Link4. Jego reżyser, Jakub Gutkowski, otrzymał wówczas za swoje dzieło nagrodę Grand Prix Konkursu.
– Dziś, w dobie mediów społecznościowych, gdy wszyscy jesteśmy w pewnym sensie twórcami treści, bardzo trudno jest wyławiać prawdziwe talenty. Dlatego zdecydowaliśmy się ponownie wesprzeć Papaya Young Directors, bo wierzymy, że takie inicjatywy gromadzą młodych, ambitnych ludzi, którzy chcą związać swoje losy z reżyserią na długie lata, a przy tym wnieść do świata filmu i reklamy świeże spojrzenie – wyjaśnia Patrycja Kotecka, członek zarządu Link4. – Bardzo kibicujemy wszystkim młodym twórcom i trzymamy za nich mocno kciuki – dodaje.
– Musimy pamiętać, że nasza kategoria, czyli ubezpieczenia, jest mało angażująca i często postrzegana jako skomplikowana. Dlatego marzą nam się filmy, które budują zaangażowanie, a do tego dowodzą, że o ubezpieczeniach można mówić lekko i prosto, tak jak właśnie zwycięska kreacja z 2017 roku – mówi Joanna Talaśka, dyrektor komunikacji marketingowej Link4. – Dla nas ten konkurs to okazja, by spojrzeć oczami młodych twórców zarówno na naszą firmę, jak i na produkt. Jego uczestnicy potrafią przełamywać stereotypy, tworząc fantastyczne narracje. I to jest dla nas ogromna wartość – podkreśla.
Z danych Compensy wynika, że w ubiegłym roku liczba interwencji domowego assistance wzrosła o 34%. Najczęściej zgłaszane prośby o wsparcie dotyczyły interwencji hydraulików, serwisantów AGD i elektryków.
Domowe assistance (klauzula home assistance) to najczęściej wybierane przez właścicieli domów i mieszkań rozszerzenie ubezpieczenia nieruchomości. Według danych Compensa TU, element ten wchodzi w zakres aż 98% polis. Ze statystyk ubezpieczyciela wynika, że w 2020 r. liczba interwencji zwiększyła się o 34% w porównaniu z poprzednim rokiem.
– Na wzrost wpływają dwa czynniki. Pierwszy to pandemia. W 2020 roku więcej czasu spędziliśmy w swoich domach i mieszkaniach. Chcąc nie chcąc, bardziej je eksploatowaliśmy, a to przełożyło się na większą liczbę awarii. Drugi to rosnąca w ostatnich latach świadomość ubezpieczeniowa. W Polsce coraz więcej wiemy o ubezpieczeniach i można powiedzieć, że nauczyliśmy się z nich korzystać – mówi Andrzej Paduszyński, dyrektor Departamentu Ubezpieczeń Indywidualnych Compensa TU.
Trzy zdecydowanie najczęstsze rodzaje usług assistance to w 2020 roku to wsparcie: hydraulika, serwisu AGD i elektryka. Na kolejnych pozycjach znajdują się ślusarz, technik urządzeń grzewczych, dekarz i serwis RTV.
Top 10 problemów zgłaszanych w ramach assistance w zeszłym roku
Lp.
Kategoria zdarzenia
% interwencji
1.
Awaria hydrauliczna
47%
2.
Awaria sprzętu AGD
26%
3.
Awaria instalacji elektrycznej
13%
4.
Uszkodzone lub zatrzaśnięte drzwi
6%
5.
Awaria urządzeń grzewczych
4%
6.
Uszkodzony dach
2%
7.
Awaria sprzętu RTV
1%
8.
Problemy z oknami i wybite szyby
< 1%
9.
Awaria komputerów
< 1%
10.
Konieczność opieki nad mieniem po szkodzie
< 1%
– Assistance to jedna z najczęściej wykorzystywanych usług ubezpieczeniowych. Przydaje się w niespodziewanych sytuacjach, które utrudniają codzienne funkcjonowanie. Z pozoru prozaiczne zdarzenia, np. cieknący kran czy niedomykające się drzwi, zajmują czas i potrafią przysporzyć sporych problemów. Pamiętajmy, że nie każdy chce i potrafi tego typu sprawy załatwiać na własną rękę – dodaje Andrzej Paduszyński.
PZU i kontrolowany przez niego bank Pekao SA oraz Blik prowadzą testy nowego rozwiązania: wypłaty odszkodowań przelewem na numer telefonu klienta – informuje cashless.pl.
Serwis zwraca uwagę, że w ramach nowej usługi przelew można zlecić np. w trakcie rozmowy telefonicznej doradcy ubezpieczyciela z klientem. Data wdrożenia nowego rozwiązania nie jest jeszcze znana.
Informujemy, że w celu zapewnienia jak najlepszej obsługi nasza strona korzysta z ciasteczek (plików cookies). Korzystając z naszej strony, bez zmiany ustawień przeglądarki wyrażasz zgodę na wykorzystanie przez nas plików cookies. Jednocześnie przypominamy, że w każdej chwili masz możliwość zmiany ustawień plików cookies. OK
Privacy & Cookies Policy
Privacy Overview
This website uses cookies to improve your experience while you navigate through the website. Out of these cookies, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may have an effect on your browsing experience.
Necessary cookies are absolutely essential for the website to function properly. This category only includes cookies that ensures basic functionalities and security features of the website. These cookies do not store any personal information.
Any cookies that may not be particularly necessary for the website to function and is used specifically to collect user personal data via analytics, ads, other embedded contents are termed as non-necessary cookies. It is mandatory to procure user consent prior to running these cookies on your website.