Blog - Strona 1642 z 1922 - Gazeta Ubezpieczeniowa – Portal
Strona główna Blog Strona 1642

Co zrobić, żeby nie odkładać ważnych czynności na później

0
Źródło zdjęcia: 123rf.com

W obecnym świecie coraz większą rolę odgrywa poczucie sukcesu. Poprzez rozliczne szkolenia związane z rozwojem osobistym, tysiące książek i artykułów mnożą się systemy z robiącymi wrażenie nazwami własnymi, mające pomóc w dojściu do celu i poczuciu satysfakcji z tego, co robisz.

W gąszczu informacji odnaleźć się jest dość trudno. Dlatego moim celem jest prostota. Proste narzędzia i proste mechanizmy zwiększają szansę na to, że ktoś w ogóle wykona jakiś ruch.

Wyznaję również bardzo prostą zasadę sukcesu. Określasz, które elementy w twoim życiu są dla ciebie ważne, wyznaczasz w każdym z tych obszarów aktywności, które zwiększą twój poziom zadowolenia, i działasz. Brzmi prosto, prawda?

Jedynym wrogiem takiego sposobu działania jest twój mózg. A dokładnie ta jego część, która skłania cię do robienia rzeczy przyjemnych i unikania tych, które choć pożyteczne, do przyjemnych nie należą. Cała ludzkość boryka się z tym problemem: co zrobić, żeby robić to, co powinno się robić?

Ten, komu uda się znaleźć odpowiedź na to pytanie i skutecznie ją zastosować w życiu, wygrywa. Dba o swoje zdrowie, oszczędza i nie wydaje nadmiernie pieniędzy, ma udany związek i szczęśliwą rodzinę, poświęca czas na naukę i rozwój zawodu, wykorzystuje czas wolny na swoje pasje i hobby.

Odmiennie ten, kto nie kontroluje swoich nawyków i zachowania, ciągnie za sobą nieustające pasmo wyrzutów sumienia, problemów i stresów.

Jednym z najważniejszych elementów tej układanki jest stworzenie systemu motywacji wewnętrznej, który powoduje, że ważne czynności wykonujemy wtedy, kiedy powinniśmy, i nie odkładamy ich na później.

Poprzez lata prób i błędów starałem się odnaleźć proste metody oddziaływania na siebie w tym obszarze. Chciałbym w tym artykule przybliżyć kilka z nich.

Pierwsza to metoda fiszek Franka Bettgera. Był to jeden z najlepszych agentów ubezpieczeniowych w USA. Jego metoda polegała na tym, że na małych fiszkach podobnych do wizytówek opisywał poszczególne aktywności, na których chciał skupić się w danym tygodniu. Jedna fiszka na jeden tydzień. Każdego dnia, kiedy otwierał portfel, widział fiszkę ze zdaniem określającym daną czynność.

Pierwowzorem tej metody było działanie Benjamina Franklina. Ten amerykański prezydent miał na każdej kartce opisaną jedną cechę swojego charakteru, nad którą chciał pracować przez dany tydzień. W kolejnym tygodniu zmieniał kartkę na nową i tak dalej. Kiedy przeszedł wszystkie cechy, zaczynał nową rundę, znowu od pierwszej cechy. Działał w ten sposób tak długo, aż ocenił, że cechy, nad którymi pracował, są już głęboko zakorzenione w jego charakterze.

Stosuję tę metodę od wielu lat i muszę przyznać, że była dla mnie przełomowa. Pomogła mi zbudować w sobie właściwe nawyki sprzedażowe. Dziś stosuję ją nadal, choć zmieniłem sposób przypominania sobie o tym, nad czym pracuję w danym tygodniu. Obecnie korzystam z prostego programu w telefonie komórkowym, który o określonej godzinie wyświetla mi zdanie mówiące o tym, na czym mam się koncentrować przez najbliższe siedem dni.

Kiedy piszę ten artykuł, program wyświetla mi codziennie zdanie: „Proszę aktywnie moich klientów o polecanie mojej osoby”.

Kolejny sposób motywowania siebie do robienia ważnych czynności polega na ustaleniu terminów ostatecznych. Kiedy nie musisz czegoś robić, ale tylko powinieneś (na przykład nauka języka obcego), z dużą łatwością odsuwasz wykonywanie danej czynności w czasie. Może nie w tym roku, bo teraz mam tyle spraw na głowie. Może nie w tym kwartale, teraz muszę skoncentrować się na czymś innym, pilniejszym.

W takiej sytuacji pomaga jasna deklaracja – w moim przypadku jest to karta celów osobistych, na której raz do roku wyznaczam nowe. Określam na niej jasny cel, który chcę osiągnąć, i ostateczny termin jego realizacji. Ten termin jest tak samo ważny jak określenie celu, po prostu wywołuje ciśnienie i motywuje do działania.

Trzecia bardzo skuteczna metoda to powiązanie wykonania zadania z nagrodą. Niby tak oczywiste, a czy ty z tego korzystasz? Odwrotna metoda to dawanie sobie najpierw nagrody w postaci wykonywania czynności przyjemnych, potem wyrzuty sumienia i właściwe działanie dopiero wtedy, kiedy zmuszą nas do tego okoliczności.

Zastanów się przez chwilę, jakie pary czynności typu pożyteczna – nagroda możesz stworzyć. Na przykład: po treningu zjem mój ulubiony posiłek, po nauce języka przeczytam moją ulubioną książkę, po sesji telefonicznej do klientów spotkam się z przyjaciółmi.

Kiedy przyzwyczaisz się do tej metody, zauważysz ogromną korzyść z niej wynikającą. Kiedy wykonujesz czynności z grupy pożyteczne, nagroda po ich wykonaniu sprawia czystą przyjemność, niezaburzoną wyrzutami sumienia wynikającymi z odkładania w czasie czynności ważnych.

Ostatnia metoda to łączenie się z innymi ludźmi w ramach wykonywania czynności trudnych. Jeśli zajmujesz się sprzedażą i nie lubisz telefonowania do klientów, umawiaj się na wspólne telefonowanie z kolegą czy koleżanką.

Dobieraj się w pary/grupy wszędzie tam, gdzie potrzebujesz motywacji do wykonywania zadania. Jedna z moich znajomych, która świetnie sprzedaje ubezpieczenia na życie, odwiedzała przez długi czas biura potencjalnych klientów. Dobrała się z koleżanką i robiły to razem. Kiedy jedna miała słabszy dzień, druga ją motywowała.

Zastanów się teraz, którą z tych metod chciałbyś wprowadzić do swojego działania i jaką aktywność powinieneś rozwinąć w swoim życiu na podstawie wybranej metody.

Adam Kubicki

adam.kubicki@indus.com.pl
Saltus Ubezpieczenia świętuje jubileusz z Justyną Steczkowską

0
Źródło zdjęcia: 123rf.com

W 2020 roku Saltus Ubezpieczenia świętuje jubileusz 25-lecia swojej działalności na polskim rynku asekuracyjnym. Z kolei Justyna Steczkowska obchodziła w tym samym roku 25-lecie swojej działalności artystycznej. Ubezpieczyciel i piosenkarka wspólnie uczcili swoje rocznice.

Justyna Steczkowska zaśpiewała podczas dwóch nietypowych koncertów. Jeden z nich odbył się na dachu warszawskiego wieżowca. Natomiast drugi miał miejsce w prawdziwym lesie: 

Saltus Ubezpieczenia był mecenasem obu tych wydarzeń.

(AM, źródło: Saltus Ubezpieczenia)

Naukowcy i studenci nagrodzeni przez Rzecznika Finansowego

0
Źródło zdjęcia: 123rf.com

Rzecznik Finansowy wyróżnił naukowców w IV edycji konkursu na najlepszą pracę dyplomową z zakresu ochrony klienta na rynku finansowym.

32 prace zgłoszono do tegorocznego konkursu na najlepszą pracę dyplomową organizowanego przez Rzecznika Finansowego. Młodzi naukowcy poruszyli szereg tematów związanych z ustawowymi zadaniami Rzecznika. Nie zabrakło bankowego misselingu, problemu kredytów walutowych, pisano o nadużyciach na rynku finansowym, przestępstwach wyłudzenia ubezpieczeń oraz prawnej i instytucjonalnej ochronie konsumentów rynku ubezpieczeniowego i bankowo-kapitałowego.

 – Naukowcy i studenci doskonale rozumieją oraz świetnie opisują systemowe problemy występujące na rynku. Podsuwają też ciekawe i innowacyjne rozwiązania – podsumowuje dr hab. Mariusz Golecki, Rzecznik Finansowy.

Tegoroczny konkurs był wyjątkowy. Rekordowa była liczba zgłoszeń, jednocześnie po raz pierwszy – obok prac licencjackich, magisterskich i doktorskich – nagradzano także rozprawy habilitacyjne. Konkurs obejmował zagadnienia związane z praktykami rynkowymi i stabilnością oraz bezpieczeństwem instytucji i transakcji rynku finansowego, które mają wpływ na poziom i jakość ochrony klienta. W tej edycji udział brały:

  • wydane w formie monografii naukowej rozprawy habilitacyjne, które stanowiły podstawę do nadania stopnia doktora habilitowanego w latach 2018–2019,
  • rozprawy doktorskie obronione w latach 2018–2019,
  • prace magisterskie obronione w roku 2019,
  • prace licencjackie obronione w roku 2019.

W czterech powyższych kategoriach uhonorowano w sumie 12 prac. Jury przyznało laureatom nagrody finansowe w wysokości od 2 do 9 tysięcy złotych. 

– Zainteresowanie tematyką, która leży w kompetencjach naszego urzędu, jest wyjątkowe. W środowisku naukowym konkurs ma też dużą renomę, a jakość prac jest doskonała. W związku z tym jurorzy zaapelowali, by kolejna edycja konkursu obejmowała także książki profesorskie. To właściwy kierunek rozwoju naszej inicjatywy – podsumowuje Mariusz Golecki.

Laureaci IV edycji Konkursu Rzecznika Finansowego oraz tematy nagrodzonych prac:

Rozprawy habilitacyjne:

Miejsce 1.

Dr hab. Małgorzata Serwach, profesor Uniwersytetu Łódzkiego: „Ochrona ubezpieczeniowa pacjentów przed negatywnymi skutkami leczenia”.

Miejsce 2.

Dr hab. Jan Byrski, profesor Uniwersytetu Ekonomicznego w Krakowie: „Outsourcing w działalności dostawców usług płatniczych”.

Prace doktorskie:

Miejsce 1.

Dr Agnieszka Witwicka-Szczepankiewicz, Uniwersytet Ekonomiczny w Krakowie: „Otwarte ubezpieczenia grupowe jako innowacyjna forma ubezpieczeń osobowych”.

Miejsce 2. ex aequo

Dr Aleksandra Hęćka-Sadowska, Uniwersytet Ekonomiczny w Poznaniu: „Ubezpieczeniowe metody finansowania realizacji ryzyka środowiskowego przedsiębiorstw w Polsce”.

Dr Aneta Tomaszkiewicz, Uniwersytet Łódzki: „Adekwatność sum ubezpieczenia do wartości nieruchomości mieszkalnych w Łodzi”.

Dr Paweł Izdebski, Uniwersytet Warszawski: „Administracyjnoprawne środki ochrony konsumentów na rynku kapitałowym w ramach działalności Komisji Nadzoru Finansowego oraz Prezesa Urzędu Ochrony Konkurencji i Konsumentów”.

Prace magisterskie:

Miejsce 1.

Błażej Nawrotek, Uniwersytet Ekonomiczny w Poznaniu: „Sytuacja finansowa zakładów ubezpieczeń w Polsce w systemie Solvency II”.

Miejsce 2. ex aequo

Jan Rakowski, Szkoła Główna Handlowa w Warszawie: „Prawna i instytucjonalna ochrona konsumentów i inwestorów indywidualnych przed misselingiem usług finansowych”.

Hanna Rywocka, Uniwersytet Mikołaja Kopernika w Toruniu: „Nadzór nad działalnością funduszy inwestycyjnych w Polsce”.

Emilia Sygar, Uniwersytet Marii Curie-Skłodowskiej w Lublinie: „Prawa konsumentów usług ubezpieczeniowych i ich ochrona na rynku”.

Prace licencjackie:

Miejsce 1.

Joanna Sokal, Uniwersytet Warszawski: „Resolution jako narzędzie procesurestrukturyzacji banku”.

Miejsce 2.

Maksymilian Wadoń, Uniwersytet Wrocławski: „Misseling na rynku kredytów konsumenckich”.

(AM, źródło: RzF)

Allianz inwestuje w londyńskie biurowce

0
Źródło zdjęcia: 123rf.com

Allianz przejął 75% udziałów w portfolio budynków biurowych w Londynie należących do firmy British Land. Inwestycja ta jest warta 401 mln funtów – informuje „Puls Biznesu”.

Powołując się na doniesienia Bloomberga, gazeta wskazuje, że ubezpieczyciel przejął większościowe udziały w biurowcach zlokalizowanych w Marylebone, 10 Portman Square, Marble Arch House i York House. Transakcja ma być dla Allianz inwestycją o długoterminowym charakterze.

Więcej:
„Puls Biznesu” z 20 grudnia, Tadeusz Stasiuk „Allianz stawia na Londyn”:
https://www.pb.pl/allianz-stawia-na-londyn-1104006

(AM, źródło: „Puls Biznesu”)

Rok wytężonej pracy w czasach pandemii

0
Źródło zdjęcia: 123rf.com

Na swoim blogu Polska Izba Ubezpieczeń podsumowała obecny rok w ubezpieczeniach w zakresie zrealizowanych działań – tak w naszym kraju, jak i na forum unijnym. Podzieliła się też swoimi prognozami dotyczącymi tego, co wydarzy się w 2021 r., oraz zasygnalizowała, jakie kroki zamierza podjąć w nadchodzących dwunastu miesiącach.

Charakterystyczną cechą mijającego roku była gwałtowna zmiana cyfrowa w polskich ubezpieczeniach, którą wymusił wybuch pandemii Covid-19. W marcu, po ogłoszeniu pierwszego lockdownu, w krótkim czasie stały się one praktycznie całkowicie zdalne. „Byliśmy pewni, że [digitalizacja – AM] to stopniowy proces, że niektórych papierowych dokumentów po prostu nie da się na razie zastąpić. Tymczasem, dzięki intensywnej współpracy z nadzorem i Ministerstwem Finansów udało się stworzyć takie ułatwienia i regulacje, które umożliwiły przejście na obsługę zdalną” – wskazują eksperci Izby.

Zaznaczają jednocześnie, że digitalizacja bez udziału ludzi nie miałaby sensu. PIU wskazuje na ogromną rolę agentów, którzy zdalną sprzedaż, również w życiówce, doskonale obsłużyli.

Dla klientów, ale i firm ubezpieczeniowych

Pandemia zmusiła też samorząd ubezpieczycieli do opracowania w ekspresowym tempie rekomendacji działań proklienckich. Ich priorytetem były ułatwienia dla klientów, ale też zachowanie stabilności rynku i możliwości zapewnienia ochrony wobec wszystkich ubezpieczanych ryzyk. Dodatkowo Izba zachęcała Polaków do nierezygnowania z ochrony, jaką zapewniają ubezpieczenia, przeprowadzając kampanię #nierezygnujzochrony. Jej wyniki zaskoczyły nawet pomysłodawców: przy bardzo małym budżecie tylko w czerwcu i lipcu odnotowano ponad pół miliona odsłon i ponad 150 tys. wyświetleń filmu nagranego przez pracowników PIU oraz ponad 28 tys. aktywności pod ich postami.

Wszystkie infografiki i materiały opracowane w ramach akcji były też przesyłane do agentów i do rynku.

Pomoc tym, którzy z pandemią walczyli na pierwszym froncie

Branża mocno zaangażowała się również w działania z zakresu społecznej odpowiedzialności biznesu. Firmy ubezpieczeniowe pomagały szpitalom, dostarczały sprzęt, środki do dezynfekcji, pomoc dla dzieci uczących się zdalnie. Świadczyły też pomoc psychologiczną, doradczą, uruchamiały infolinie. Podczas drugiej fali pandemii PIU zaangażowała się w organizację przedsięwzięcia 18 ubezpieczycieli, którzy sfinansowali półroczną pracę dodatkowego call center dla Głównego Inspektoratu Sanitarnego.

Intensywna działalność międzynarodowa

Na arenie międzynarodowej, dzięki intensywnej współpracy m.in. w regionie CEE, PIU udało się wpłynąć na kształt kilku unijnych inicjatyw. Komisja Europejska nie wstrzymała bowiem kluczowych dla branży prac

„Część spraw się opóźniła, część jednak przyspieszyła. A do tego unijni decydenci już od marca próbowali znaleźć formułę na walkę ze skutkami tej i przyszłych pandemii. Tych spraw nie mogliśmy nie śledzić i nie opiniować. Brak uwagi mógł bowiem zagrozić stabilności polskiej branży ubezpieczeniowej. Proponowane rozwiązania bywały nietrafione i nieadekwatne do realiów naszego rynku czy do rynków w naszej części Europy” – czytamy w podsumowaniu.

Po pierwsze: odbudowa gospodarki

Priorytetem UE w tym roku jest odbudowa gospodarki, do której trzeba będzie przystąpić zaraz po zakończeniu pandemii. Pierwszeństwo zyskały więc regulacje sprzyjające inwestycjom i rozwojowi, przy czym Unia stale naciska, aby były to inwestycje zielone i wspierające transformację cyfrową.

Działania na rzecz jednolitego rynku cyfrowego i zrównoważonego finansowania

„Ożywienie gospodarcze przyspieszy jednolity rynek cyfrowy. We wrześniu KE przedstawiła pakiet obejmujący m.in. strategię dla finansów w tym obszarze. Priorytetem jest wykorzystanie sztucznej inteligencji oraz tożsamość cyfrowa. Prace legislacyjne wokół AI dotyczą przede wszystkim ram etycznych i określenia odpowiedzialności za jej stosowanie. Wiąże się to nierozerwalnie z wykorzystaniem danych, więc KE pracuje również nad tym, aby było ono powszechniejsze, a dostęp do nich łatwiejszy. Bardzo ważną częścią tego pakietu jest DORA, czyli cyfrowa odporność operacyjna. Drugim priorytetem jest sustainable finance. Zielona agenda UE skoncentrowała się na zachętach, które skierują pieniądze w kierunku zielonych inwestycji. Pierwsze obowiązki raportowe zaczną tu obowiązywać już 10 marca 2021 r., tj. na 9 miesięcy przed planowanym wejściem w życie przepisów dotyczących sprawozdawczości niefinansowej w zakresie zmian klimatu” – napisano.

PIU przedstawiła też swoje stanowisko do konsultacji rozporządzeń delegowanych Solvency II i IDD uwzględniających sustainable finance. Zostaną one wdrożone za około 1,5 roku.

Opóźnienie rewizji Solvency II i IDD

Z powodu pandemii opóźniły się nieco regularne rewizje kluczowych regulacji branżowych – Solvency II oraz IDD. Izba wykorzystała ten czas na przegląd tego, co w tych regulacjach działa poprawnie, a co wymaga zmian.

„Wychodzimy z racjonalnym podejściem do rewizji Solvency II. System się sprawdził, ale w wielu obszarach jest zbyt kosztowny i niepotrzebnie obciąża zasoby. Na tych właśnie obszarach się koncentrujemy, aby branża była w stanie oferować produkty, jakich Polacy realnie potrzebują i na jakie ich stać. Również w przypadku dyrektywy IDD, dotyczącej sposobu dystrybucji ubezpieczeń, to właśnie teraz jest najlepszy moment na zgłaszanie postulatów polskiej branży ubezpieczeniowej. EIOPA niedawno rozpoczęła konsultacje, w których PIU weźmie aktywny udział. Dotyczą one doświadczeń związanych ze stosowaniem IDD, w szczególności w zakresie poprawy jakości doradztwa i metod sprzedaży, a także wpływu dyrektywy na małe i średnie przedsiębiorstwa” – napisano na blogu.

Kontrowersyjne rozporządzenie dotyczące inwestowania

Komisja Europejska planuje też kolejne zmiany systemowe w zakresie przeciwdziałania praniu pieniędzy (ML) i finansowaniu terroryzmu (CTF). Duże kontrowersje wzbudziło rozporządzenie delegowane dotyczące detalicznych produktów zbiorowego inwestowania i ubezpieczeniowych produktów inwestycyjnych (PRIIPs). 13 stycznia PIU przekazała europejskim nadzorcom odpowiedź na konsultacje publiczne dotyczące aktu w sprawie KID na temat w/w produktów. Zdaniem Izby proponowane zmiany są niekorzystne dla całej branży ubezpieczeniowej, a przede wszystkim dla klientów. PIU sprzeciwiła się tzw. mini-review, gdyż tak istotne zmiany powinny być przyjmowane w ramach formalnego przeglądu poziomu 1 PRIIPs.

„Wciąż oczekujemy na decyzję Komisji Europejskiej potwierdzającą zakończenie prac nad mini-review. Prace nad PRIIPs niosą ogromną niepewność prawną” – podkreślono.

Prace nad emeryturą europejską oraz e-privacy

Pracowano też nad ogólnoeuropejskim produktem emerytalnym PEPP. Tu emocje budzi 1% zakres limitu kosztów kapitału zgromadzonego na koniec każdego roku. Wyłączone z niego będą opłaty za ochronę ubezpieczeniową, ale już nie za doradztwo. Kolejny problem to fakt, że dokument PEPP KID wzorowany jest na KID sporządzanym zgodnie z rozporządzeniem PRIIPs, który oceniany jest negatywnie.

„Nadal ważą się też losy e-privacy, czyli rozporządzenia o prywatności i łączności elektronicznej. Ma ono uzupełniać RODO (w którym po tegorocznym przeglądzie żadnych rewolucji nie będzie) i dostosować przepisy o ochronie prywatności do szybkiego postępu technologicznego. Dla ubezpieczycieli e-privacy jest bardzo ważne, ponieważ od zapisów rozporządzenia zależy, czy będą oni mieli prawo do zbierania i przetwarzania danych z tzw. urządzeń końcowych. Kluczowy tu jest art. 8. W obecnym kształcie pozwalałby ubezpieczycielom przetwarzać dane bez każdorazowej zgody użytkownika końcowego, co dałoby wiele możliwości w zakresie tworzenia spersonalizowanych polis. Niestety do tej pory państwom członkowskim nie udało się uzyskać porozumienia odnośnie do ostatecznego kształtu rozporządzenia” – czytamy.

Co przyniesie 2021 rok?

PIU przewiduje, że w przyszłym roku prace na forum unijnym będą koncentrować się wokół Solvency II, IDD, AML, regulacji dotyczących sfery cyfrowej, ale też na pewno z unijnych agend nie zejdą zagadnienia związane z ubezpieczaniem przyszłych pandemii i odbudową gospodarki po lockdownie.

W Polsce Izba zaplanowała kilka interesujących opracowań i raportów, które pozwolą stworzyć np. mapę ryzyka Polaków. Dzięki tej wiedzy będzie wiadomo, jak skutecznie nimi zarządzać. PIU zauważa też zmianę nastawienia Polaków do ubezpieczenia, zwłaszcza życia i zdrowia. Chce ich w tym wesprzeć i dlatego planuje duże kampanie informacyjne, w które zaangażowani zostaną agenci. Ułatwi to opracowywana nowa strona internetowa. Znajdzie się na niej m.in. miejsce, z którego z łatwością będzie można pobierać materiały edukacyjne, opracowania czy wideo.

Cały artykuł:
https://piu.org.pl/blogpiu/inaczej-to-planowalismy-podsumowujemy-rok-2020-w-ubezpieczeniach-i-piu/

AM, news@gu.home.pl

 (źródło: PIU)

PZU pomaga i dba o język w komunikacji z klientami

0
Źródło zdjęcia: PZU

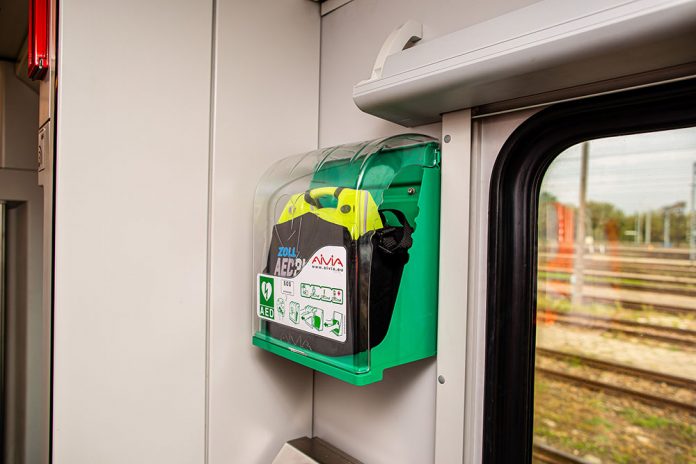
Grupa PZU sfinansowała z funduszu prewencyjnego zakup 26 kompletnych zestawów do defibrylacji AED Plus Zoll z elektrodą CPR D, tj. z elektrodą pediatryczną Pedi-Padz II dla 20 pociągów FLIRT jeżdżących w barwach PKP Intercity. Do stycznia 2021 roku urządzenia będą dostępne we wszystkich pojazdach. Firma rozpoczęła też kampanię „Z oficjalnym stylem precz!”, która ma promować prosty język w komunikacji z klientami.

Specjalistyczny sprzęt podniesie bezpieczeństwo zarówno pasażerów podróżujących pociągami PKP Intercity, jak i pracowników w zakładach PKP Intercity, skąd każdego dnia wyprawiane są w trasę pociągi przewoźnika.

– Intensywnie pracujemy na to, aby kolej była jednoznacznie utożsamiana z bezpiecznym środkiem transportu. Montaż sfinansowanych przez PZU defibrylatorów AED w 20 pociągach jeżdżących w popularnej kategorii InterCity to kolejny duży krok w tym kierunku – mówi Marek Chraniuk, prezes zarządu PKP Intercity.

– Stawiamy na bezpieczeństwo. Chcemy je zapewnić Polakom, którzy każdego dnia pokonują tysiące kilometrów pociągami PKP Intercity, dbamy także o komfort pracy i ochronę zdrowia pracowników kolei. W przypadku nagłego zatrzymania krążenia każda sekunda jest na wagę złota. Akcje ratunkową trzeba podjąć natychmiast, nie czekając na przyjazd karetki. Defibrylatory AED są bardzo proste w obsłudze nawet dla laika i w krytycznej sytuacji ratują życie – mówi Aleksandra Agatowska, pełniąca obowiązki prezesa PZU Życie.

Defibrylator AED Plus zapewnia każdej osobie, nawet nieposiadającej żadnego doświadczenia w ratownictwie medycznym wsparcie w udzielaniu pomocy poszkodowanym z podejrzeniem nagłego zatrzymania krążenia. AED Plus Zoll wyróżnia się spośród defibrylatorów AED tym, że wspomaga osobę ratującą poszkodowanego z NZK na każdym etapie akcji ratowniczej. W tego typu urządzenia od 2015 roku jest już wyposażonych 20 składów Pendolino. 98% pracowników drużyn konduktorskich PKP Intercity jest przeszkolona z udzielania pierwszej pomocy, w tym z zasad prawidłowego użycia defibrylatora AED. Takie szkolenia przechodzą wszyscy nowi pracownicy.

Kampania na rzecz prostego języka

PZU zainaugurował też niekonwencjonalną kampanię „Z oficjalnym stylem precz!”, która ma promować prosty język w komunikacji z klientami. Do posługiwania się przystępnym językiem przekonuje w nagranym dla PZU klipie bas-baryton Teatru Wielkiego Opery Narodowej w Warszawie Jasin Rammal-Rykała. W projekt zaangażowali się też twórcy kanału „Matura to Bzdura” na YouTubie.

– Zrozumiały język to warunek skutecznej komunikacji i dobrych relacji z klientami. Na to w PZU stawiamy. Dbamy, aby prosty i jasny język był u nas standardem. Upraszczamy pisma i informacje dla klientów, szkolimy w tej dziedzinie pracowników i wydajemy poradniki językowe. Do tego samego chcemy zachęcać innych, także w lekkiej i żartobliwej formie – mówi członek zarządu PZU Życie i twórczyni Biura Prostego Języka PZU Dorota Macieja. – Za lekką formą kryje się poważny problem. Ze zleconych przez PZU badań wynika, że połowie Polaków przeszkadza zbyt urzędowy i oficjalny język korespondencji, którą otrzymują od firm. Co gorsza, aż co piąty przyznaje, że podjął złą decyzję, przeoczył ważny termin lub popełnił poważny błąd, ponieważ korespondencja była niezrozumiała. Z tym walczymy – wyjaśnia.

Klip „Z oficjalnym tonem precz!” jest emitowany na Facebooku, Instagramie i  YouTubie. Powstał we współpracy z agencją Plej. Można go zobaczyć pod internetowym adresem: 

Promujący poprawną polszczyznę odcinek „Matura to Bzdura” jest dostępny pod adresem:

(AM, źródło: PZU)

Asist: Dobrze przeszkoleni mimo pandemii

0

W lutym 2019 r., w związku z wejściem w życie przepisów zobowiązujących osoby wykonujące czynności agencyjne do odbywania corocznych szkoleń zawodowych w wymiarze minimum 15 godzin, uruchomiliśmy swoją platformę szkoleniową.

Od prawie dwóch lat udostępniamy naszym współpracownikom kompleksowe narzędzie do odbywania szkoleń w formie e-learningu oraz rejestracji i zarządzania wszystkimi zaświadczeniami o ich ukończeniu, także tymi spoza naszego systemu.

Platforma szkoleniowa jest częścią znanego wszystkim współpracownikom multiagencji Panelu Asist. Podzielona jest na dwa moduły: pierwszy służy do odbywania szkoleń e-learningowych, drugi do rejestracji zaświadczeń o odbytych szkoleniach.

Na dziś pierwszy moduł noszący nazwę Webinary umożliwia przeszkolenie się z 18 tematów. Każdy z nich to jedna godzina szkolenia przygotowana przez doświadczonego trenera. Zakres tematyczny szkoleń obejmuje większość zagadnień, o których mowa w ustawie o dystrybucji ubezpieczeń, i pozwala kursantom na pogłębienie i usystematyzowanie wiedzy o szerokim spektrum.

Oczywiście jak na nowoczesną platformę e-learningową przystało, szkolenia można przerywać w dowolnym momencie i wracać do ich kontynuacji bez utraty wcześniejszego postępu. Szkolić można się o dowolnej porze dnia i nocy, a system pilnuje, by nie przekroczyć ustawowego, ośmiogodzinnego dziennego limitu.

Każde szkolenie kończy się egzaminem, a po uzyskaniu pozytywnego wyniku wystawiane jest zaświadczenie o jego ukończeniu. W ciągu jednego dnia takie zaświadczenie podpisywane jest podpisem kwalifikowanym uprawnionego pracownika Asist (system umożliwia podpisanie za jednym razem tysięcy zaświadczeń jednocześnie) i jest gotowe do pobrania przez uczestnika szkolenia.

Jednocześnie taki dokument trafia do drugiego modułu platformy noszącego nazwę Szkolenia 15h.

Drugi moduł służy do rejestracji wszystkich posiadanych przez współpracownika Asist zaświadczeń o odbytych szkoleniach. To tu trafiają automatycznie zaświadczenia z modułu Webinary i tu osoba wykonująca czynności agencyjne może wgrać zaświadczenie o szkoleniu wydane przez towarzystwo ubezpieczeniowe czy inny podmiot.

Na tej podstawie współpracownik ma zawsze aktualną wiedzę o stanie realizacji swojego obowiązku szkoleniowego za dany rok oraz dostęp do wszystkich zgromadzonych do tej pory przez siebie zaświadczeń.

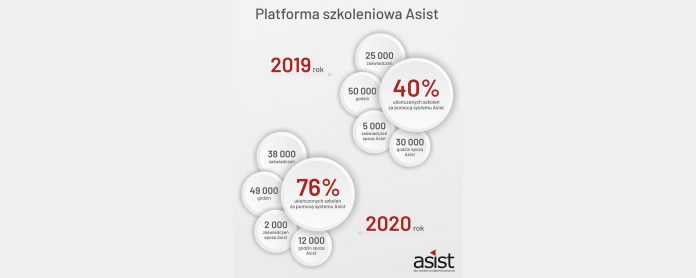
Już w 2019 r. w systemie zarejestrowano 25 000 sztuk różnych zaświadczeń opiewających na ponad 50 000 godzin szkoleniowych, 5000 z nich (30 000 godzin) były zaświadczeniami spoza systemu Asist.

Rok 2020, czyli rok pandemii, wzmocnił znaczenie i przydatność e-learningu na platformie Asist. Na koniec listopada w systemie Asist zarejestrowanych jest już 38 000 sztuk zaświadczeń opiewających na 49 000 godzin szkoleniowych. Już tylko 2000 z nich (12 000 godzin) pochodzi spoza systemu Asist.

Wzrost udziału godzin szkoleń w Asist w ogólnej liczbie godzin z 40% do 76% oznacza, że agenci cenią sobie nasz system i chętnie korzystają z możliwości realizacji w nim obowiązku szkoleniowego. Taki wynik jest powodem do dumy i pokazuje, że nasza praca i wprowadzane innowacje sprawdzają się w codziennej pracy agentów.

Niewątpliwą zaletą posiadania takiego systemu przez multiagencję jest możliwość aktywnego zarządzania zgromadzonymi przez osoby wykonujące czynności agencyjne zaświadczeniami.

Pracownicy Asist na bieżąco, w ciągu całego roku, monitorują postępy w wykonywaniu obowiązku szkoleniowego, by na koniec okresu osiągnąć maksimum jego realizacji przez wszystkie zobowiązane OFWCA.

Posiadane dane o liczbie zrealizowanych godzin szkoleniowych umożliwiają także dokonywanie bieżących analiz, a na koniec roku automatyczne eksporty danych do TU.

Prowadzisz własne biuro czy zarządzasz siecią agencji – nawiąż z nami współpracę i korzystaj ze sprawdzonych, nowoczesnych narzędzi. Napisz wiadomość na adres: wspolpraca@asist.pl

Warto proponować rolnikom dodatkowe ubezpieczenia

0
Andrzej Paduszyński

Rozmowa z Andrzejem Paduszyńskim, dyrektorem Departamentu Ubezpieczeń Indywidualnych w Compensa TU SA Vienna Insurance Group

Aleksandra E. Wysocka: – Porozmawiajmy o ubezpieczeniach dla rolników. Czy to jest temat, którym warto się interesować?

Andrzej Paduszyński: – Jak najbardziej. Dzisiejsi rolnicy indywidualni mają średnio po kilkanaście hektarów ziemi i w większości pracują nad tym, by powiększać swoje gospodarstwa. Inwestują w nowe budynki, w zaawansowany i bardzo drogi sprzęt, rozwijają się i zdecydowanie potrzebują dobrych ubezpieczeń. Warto zainteresować się tą właśnie grupą zawodową i nawiązać z nią współpracę.

Ponadto jest to grupa, która podlega ubezpieczeniom obowiązkowym.

– Zgadza się. Nie znaczy to jednak, że proponując rolnikowi ubezpieczenie, należy poprzestać na tym podstawowym, bo ono zazwyczaj nie wystarcza. Compensa od kilku lat łączy dwie rzeczy: ubezpieczenia obowiązkowe i dobrowolne. Zaletą naszego produktu jest przede wszystkim kompleksowość. Na jednej polisie możemy zmieścić ochronę budynków, OC rolnika i w życiu prywatnym, a także pozostałe mienie.

Co ważne, jedna polisa wystarczy, żeby chronić przedmioty na różne okresy ubezpieczenia, np. budynek na rok, a pojazdy wolnobieżne i maszyny na krócej. Poza tym ruchomości domowe zawsze traktujemy jak nowe, zapewniamy wysokie limity odpowiedzialności i nie wymagamy wykazu ubezpieczanych przedmiotów.

Czy te dodatkowe ubezpieczenia dotyczą tylko budynku mieszkalnego?

– W Compensie ubezpieczenia dobrowolne dotyczą wszystkich budynków, także gospodarczych. Ale budynki to dopiero pierwszy krok. Trzeba wziąć pod uwagę to, co się w nich znajduje, a także czym zajmuje się dany rolnik. Być może hoduje zwierzęta albo składuje w nich zboże.

Kolejna rzecz to sprzęt i maszyny, z których korzysta. Pojedyncza maszyna rolnicza jest warta kilkadziesiąt, a nawet kilkaset tysięcy złotych. Jest to więc zazwyczaj duży majątek, który należy objąć ochroną ubezpieczeniową.

Od kiedy Compensa oferuje ubezpieczenia rolne i z jakim wynikiem?

– Portfel ubezpieczeń rolnych dla Compensy był zawsze bardzo ważny. Oczywiście był on budowany powoli, ale od momentu wprowadzenia ubezpieczenia rolnego do naszego systemu sprzedażowego CPortal obserwujemy znaczący rozwój tego portfela, z przyrostami rzędu 10–15% rocznie.

Odkąd połączyliśmy produkt obowiązkowy z dobrowolnym, widzimy zwiększone zainteresowanie klientów i agentów, co skutkuje naprawdę dużymi przyrostami. W pierwszym roku było to nawet 50% przyrostu, a w następnych 20–30%. Jest to więc dla nas bardzo istotny obszar działalności.

Wspomniał Pan o maszynach rolniczych, które często są bardzo drogie. Jak wygląda ubezpieczenie tych maszyn w Compensie?

– Możemy ubezpieczyć każdą maszynę rolniczą, przede wszystkim od podstawowego ryzyka, czyli od ognia i innych zdarzeń losowych. Można również dokupić opcję kradzieży czy kradzieży z włamaniem, a także ubezpieczenie od ryzyka kolizji.

Chciałbym podkreślić, że nasza ochrona dotyczy nie tylko posesji, ale również roli. Czyli jeżeli dojdzie do kolizji czy pożaru w drodze na pole, z pola czy podczas pracy w polu, to ta ochrona jest ważna. Mamy dość dużo przypadków pożaru pras do słomy albo kombajnów zbożowych. Za takie rzeczy właśnie odpowiadamy.

Coraz częściej rolnicy inwestują w odnawialne źródła energii, czyli np. instalacje fotowoltaiczne albo kolektory słoneczne. Czy tego typu urządzenia również mogą być objęte ochroną ubezpieczeniową w Compensie?

– Jeśli kolektor słoneczny czy panele fotowoltaiczne są zamontowane na dachu, to jest to element budynku. Prosimy wówczas ubezpieczonych, żeby zwiększali wartość tego budynku o wartość danej instalacji.

Odrębnym elementem są urządzenia, które stoją bezpośrednio na ziemi. Traktujemy je jako budowlę i prosimy klientów, żeby wskazali wartość tych urządzeń. Ubezpieczamy je od zdarzeń naturalnych, najczęściej chodzi o grad, ewentualnie silny wiatr, huragan. Ale przepięcia również znajdują się w ramach ochrony, którą proponuje Compensa.

Czy warto rolnikowi zaproponować ubezpieczenie odpowiedzialności cywilnej w życiu prywatnym?

– Rolnik z tytułu posiadania gospodarstwa rolnego ma obowiązek zakupienia OC, jednak nie obejmuje ono wszystkich obszarów. Dlatego w Compensie oferujemy dodatkowe ubezpieczenie OC w życiu prywatnym, tak by ochrona miała rzeczywiście jak najszerszy zakres.

Jest wiele kwestii, o których zdecydowanie powinniśmy pamiętać, proponując rolnikowi ubezpieczenie, czasem nie są one całkiem oczywiste. Przykładem może być pies, który bardzo często znajduje się na terenie gospodarstwa, nie jest jednak zwierzęciem hodowlanym. A wyrządzane przez psy szkody niekoniecznie są związane z posiadaniem gospodarstwa rolnego i za takie rolnik musi zapłacić z własnej kieszeni, chyba że ma dodatkowe OC w życiu prywatnym.

Rolnicy coraz częściej także wyjeżdżają chociażby na wakacje. Wprawdzie nie latem, ale zimą na narty czy gdzieś do ciepłych krajów i wtedy OC rolnika ich nie chroni.

Rolnicy, tak jak inne grupy zawodowe, są aktywni również poza pracą, warto więc o tym pamiętać, proponując im ochronę.

Assistance dla rolnika czymś się różni od takiego zwykłego assistance?

– Rolnik ma takie same potrzeby jak przedstawiciele innych zawodów, więc assistance różni się tym, co jest w zakresie. Compensa oferuje m.in. bardzo ciekawą usługę, jaką jest pomoc informatyczna w przypadku problemów np. z połączeniem internetowym, założeniem konta pocztowego itd.

Natomiast jeśli rolnik ubezpieczy u nas budynki od ognia i zdarzeń losowych, otrzymuje również assistance medyczny. Chodzi o pokrycie kosztów wizyty lekarza czy pielęgniarki, a także rehabilitanta. Dodatkowo pokrywamy koszty niezbędnego transportu do i ze szpitala. Jest to doraźna pomoc, z której może skorzystać każda osoba ubezpieczona w ramach gospodarstwa domowego.

Warto zauważyć, że rolnicy to grupa zawodowa, która często ulega wypadkom, assistance medyczny ma więc dla nich bardzo dużą wartość i rzeczywiście się przydaje.

Mówiliśmy już o odpowiedzialności cywilnej, o budynkach, mówiliśmy o maszynach, ale rolnik to też żywy człowiek, którego może spotkać poważne zachorowanie, na przykład nowotwór. Czy w takim przypadku znajdzie pomoc w ofercie Compensy?

– W ubezpieczeniu rolnym zaproponowaliśmy rolnikom unikatowe rozwiązanie na rynku ubezpieczeń osobowych: polisę związaną z zachorowaniem na nowotwór złośliwy. W tym przypadku proponujemy podejście całościowe, czyli ubezpieczamy całą rodzinę jedną polisą, za jedną składkę. Oczywiście każdy ma swój limit – 50 albo 100 tys. zł.

Pieniądze wypłacane są w momencie, kiedy nowotwór zostaje potwierdzony badaniem histopatologicznym i okazuje się, że jest w fazie inwazyjnej. Osoba ubezpieczona może te pieniądze wykorzystać na dowolny cel.

Jak agent, który nie ma jeszcze żadnego rolnika w swoim portfelu, ma się zabrać za takiego klienta?

– Najprościej jest zacząć z nim rozmowę o tym, że ma on obowiązek ubezpieczenia swoich budynków. Na pewno dobrze jest mieć kontakt osobisty. Nie warto robić wrzutek ulotkowych, bo to się może nie sprawdzić u rolnika.

Trzeba go po prostu odwiedzić, porozmawiać na temat sytuacji, o prowadzeniu gospodarstwa. Zwiedzić z nim wszystkie budynki, zaproponować ubezpieczenie obowiązkowe, dołączyć ubezpieczenie dobrowolne, pokazać, dlaczego warto je wykupić. Trzeba zaoferować rolnikowi różnego rodzaju assistance.

Warto spokojnie porozmawiać, a w trakcie tej rozmowy na pewno zaciekawimy go dobrą ofertą. W gospodarstwie rolnym można objąć ochroną ubezpieczeniową naprawdę wiele rzeczy.

Dziękuję za rozmowę.

Aleksandra E. Wysocka

Ograniczona dostępność gwarancji zwrotu zaliczki

0
Źródło zdjęcia: 123rf.com

Polityka ubezpieczycieli dotycząca gwarancji uległa zaostrzeniu. Zwłaszcza w przypadku gwarancji zwrotu zaliczki – zauważa „Puls Biznesu”.

Agata Tomas, koordynator zespołu ubezpieczeń finansowych Profika Broker przyznaje, że w ostatnim czasie można zaobserwować zaostrzenie dokonywanej przez ubezpieczycieli oceny ryzyka. Proces ten objął wszystkie gwarancje, ale jest szczególnie widoczny w przypadku gwarancji zwrotu zaliczki. Jej zdaniem zmniejszony apetyt ubezpieczycieli na takie ryzyko może mieć związek z nowymi obostrzeniami wprowadzanymi w efekcie pandemii oraz z wysoką kwotą roszczeń i wypłat, które miały miejsce w tym roku.

Ekspertka zauważa, że obecnie niewiele zakładów oferuje tego typu produkty, a te, które to robią, żądają dodatkowego zabezpieczenia w postaci np. kaucji gotówkowej. Wprowadzane są także specjalne wymogi w ocenie klienta ubiegającego się o gwarancję zwrotu zaliczki, np. w zakresie jego wskaźników finansowych czy uzależnianie kwoty produktu od wysokości kapitału podstawowego czy lojalności firmy, tj. czy jest ona stałym klientem.

Andrzej Puta, dyrektor biura gwarancji ubezpieczeniowych Euler Hermes, twierdzi, że jego zakład nie zmienił podejścia do gwarancji zwrotu zaliczki, ale widzi też, że tego typu ofert jest mniej na rynku. Jego zdaniem jednym z powodów jest zaostrzenie kryteriów oceny ryzyka firm w związku z pandemią. Ograniczonej podaży sprzyjają też niskie stopy procentowe zwiększające atrakcyjność kredytów oraz pokaźne zasoby gotówkowe firm w bankach.

Z kolei Agata Rembalska, ekspert w zakresie gwarancji ubezpieczeniowych Marsh Polska przyznaje, że wśród klientów jej firmy zwiększyło się zapotrzebowanie na gwarancje zwrotu zaliczki. W ocenie ekspertki jest to efekt m.in. zmian w ustawie prawo zamówień publicznych, które wprowadzają obowiązek udzielania zaliczek przez inwestorów oraz wprowadzonego przez nich mechanizmu zmniejszania sumy gwarancyjnej w przypadku sukcesywnej spłaty zaliczki.

Więcej:
„Puls Biznesu” z 23 grudnia, Sylwia Wedziuk „Niełatwo o gwarancję zwrotu zaliczki”:
https://www.pb.pl/nielatwo-o-gwarancje-zwrotu-zaliczki-1103939

 (AM, źródło: „Puls Biznesu”)

Aegon: Karolina Niesiobędzka-Rogatko zatwierdzona jako członek zarządu ds. ryzyka

0
Źródło zdjęcia: 123rf.com

22 grudnia Komisja Nadzoru Finansowego jednogłośnie wyraziła zgodę na powołanie Karoliny Niesiobędzkiej-Rogatko na członka zarządu Aegon Towarzystwa Ubezpieczeń na Życie odpowiedzialnego za zarządzanie ryzykiem

Karolina Niesiobędzka-Rogatko od 20 lat jest związana z branżą finansową (bankowością i ubezpieczeniami), pracowała m.in. w Raiffeisen Bank, BZ WBK (obecnie Santander), Bank BGŻ (obecnie BNP Paribas) oraz w Nationale Nederlanden i Aegon. Ma także doświadczenie we współpracy z segmentem małych i średnich firm. Specjalizuje się w projektowaniu struktur zarządzania ryzykiem oraz mechanizmów kontrolnych i oceny ryzyka, jakości sprzedaży i zapobiegania wyłudzeniom, podnoszenia efektywności operacyjnej oraz zmian kulturowych związanych z zarządzaniem ryzykiem. Jest absolwentką Szkoły Głównej Handlowej oraz Uniwersytetu Warszawskiego.

(AM, źródło: KNF, latohr.pl)

23,003FaniLubię
822ObserwującyObserwuj

Aktualne wydanie