4 września w serwisie Rządowego Centrum Legislacji opublikowano projekt rozporządzenia ministra finansów i gospodarki w sprawie obowiązkowego ubezpieczenia odpowiedzialności cywilnej radców prawnych. Konieczność przyjęcia regulacji jest konsekwencją tegorocznej nowelizacji ustawy o radcach prawnych, która stworzyła podstawę do zawierania przez Krajową Izbę Radców Prawnych grupowej umowy OC na rzecz radców.
Projekt ma określić szczegółowy zakres obowiązkowego ubezpieczenia, termin powstania obowiązku oraz minimalną sumę gwarancyjną.
Zmiana wynika z ustawy z 15 maja 2026 r. o zmianie ustawy o radcach prawnych. Jak „GU” informowała w czerwcu w materiale „Prezydent podpisał ustawę regulującą zasady ubezpieczania radców prawnych”, nowelizacja wprowadziła ustawową podstawę do zawierania przez KIRP umowy grupowego ubezpieczenia OC na rzecz radców prawnych.
Radca będzie mógł wybrać indywidualną polisę
Ustawa pozostawia radcom prawnym możliwość rezygnacji z ochrony w ramach umowy grupowej. Osoba korzystająca z tego rozwiązania będzie musiała wykazać, że samodzielnie zawarła umowę OC spełniającą wymagania określone w rozporządzeniu.
Obowiązek ubezpieczenia nadal jest bowiem przypisany indywidualnie do radcy prawnego. Grupowa umowa zawierana przez samorząd ma być sposobem jego realizacji, a nie przeniesieniem samego obowiązku z radcy na KIRP.
Nowelizacja zmieniła również delegację ustawową do wydania rozporządzenia. Minister właściwy do spraw instytucji finansowych, w porozumieniu z ministrem sprawiedliwości oraz po zasięgnięciu opinii Krajowej Rady Radców Prawnych i Polskiej Izby Ubezpieczeń, ma określić warunki obowiązkowego OC z uwzględnieniem specyfiki zawodu i zakresu wykonywanych zadań.
W assistance nie można automatycznie przyjąć, że zakład ma 30 dni na zorganizowanie pomocy. Zdaniem ekspertów charakter tego świadczenia wymaga działania bez zbędnej zwłoki, nawet jeśli OWU nie wskazują konkretnego terminu. Jeżeli pomoc przyjdzie za późno, ubezpieczony może domagać się naprawienia wynikłej z tego szkody – podaje prawo.pl.
Serwis zwraca uwagę, że art. 817 § 1 kodeksu cywilnego przewiduje co do zasady 30 dni od zawiadomienia o wypadku na spełnienie świadczenia przez ubezpieczyciela. W assistance taki termin może jednak pozostawać w sprzeczności z samą funkcją produktu, którym jest zorganizowanie szybkiej pomocy po awarii, wypadku, zalaniu czy innym nagłym zdarzeniu.
Mariusz Weiss, radca prawny w Kancelarii Prawnej Konieczny, Polak Radcowie Prawni, wskazuje, że znaczenie mają tu art. 817 par. 3 k.c., pozwalający na korzystniejsze dla uprawnionego postanowienia umowy, oraz przepisy nakazujące uwzględniać cel i naturę stosunku prawnego. Ekspert podkreśla, że nawet jeśli umowa assistance nie wskazuje wyraźnie żadnych terminów konkretnego świadczenia, nie oznacza to odwołania do ogólnego terminu z art. 817 § 1 k.c. W praktyce oznacza to, że brak zaznaczenia konkretnej liczby godzin w OWU nie daje ubezpieczycielowi dowolności. Termin trzeba oceniać z uwzględnieniem rodzaju zdarzenia i pomocy, której klient potrzebuje.
Bez zbędnej zwłoki
Podobnie problem interpretuje Rzecznik Finansowy. Łukasz Seroczyński, ekspert w Biurze RzF, wskazuje, że niezależnie od tego, czy umowa określa czas realizacji assistance, z natury tego zobowiązania wynika konieczność spełnienia świadczenia bez zbędnej zwłoki, czyli w najszybszym możliwym w danych warunkach terminie.
Znaczenie mają jednak również realne warunki udzielenia pomocy. PZU zwraca uwagę, że czas realizacji może zależeć między innymi od miejsca zdarzenia, dostępności wykonawców czy konieczności współpracy z zagranicznymi partnerami assistance. Szczególnie poza Polską.
W assistance domowym ubezpieczyciel nie pełni natomiast funkcji pogotowia energetycznego, gazowego czy wodno-kanalizacyjnego. Według PZU działania są rozpoczynane niezwłocznie po zgłoszeniu, ale faktyczny czas ich wykonania może zależeć od dostępności fachowców oraz liczby zdarzeń występujących w tym samym czasie.
Spóźniona pomoc może oznaczać dodatkowe roszczenie
Jeżeli ubezpieczyciel nie wykona umowy albo zrobi to nienależycie, odpowiedzialność nie musi kończyć się na zwrocie kosztu świadczenia, którego nie zapewniono. Ubezpieczony może dochodzić naprawienia szkody będącej następstwem niewykonania lub nienależytego wykonania zobowiązania.
Najprostszy przypadek to zwrot kosztu usługi zastępczej, np. transportu samochodu do warsztatu, gdy holowanie miało zostać zapewnione w ramach assistance. Roszczenie może być jednak wyższe, jeżeli opóźnienie spowodowało dalszą szkodę. Przykładem może być zwiększenie rozmiaru zalania mieszkania wskutek zbyt późnego przyjazdu fachowca.
Pożar w zakładzie produkującym elementy systemów bezzałogowych w Skarżysku-Kamiennej oraz kolejne przypadki naruszenia polskiej przestrzeni powietrznej przez drony i pociski rakietowe pokazują, że ryzyka wojenne, terrorystyczne i sabotażowe przestają być dla polskich przedsiębiorstw wyłącznie teoretycznym zagrożeniem. Standardowe polisy majątkowe dla firm zazwyczaj ich nie obejmują, ale na rynku można kupić rozszerzenie ochrony lub odrębne ubezpieczenie. Brokerzy obserwują rosnące zainteresowanie takimi rozwiązaniami, szczególnie w energetyce, transporcie i sektorze publicznym.
Pożar, do którego doszło w nocy z 30 na 31 sierpnia w zakładzie WB Electronics w Skarżysku-Kamiennej, wpisuje się w szerszy katalog zagrożeń związanych z trwającą wojną na Ukrainie. Dla przedsiębiorstw oznacza to konieczność ponownego przyjrzenia się zakresowi posiadanej ochrony. W standardowych ubezpieczeniach majątkowych ryzyko wojenne jest co do zasady wyłączone.
– W wielu przypadkach to wyłączenie ma charakter ogólny i nie precyzuje, czy dotyczy wyłącznie wojny formalnie wypowiedzianej ani czy obejmuje skutki konfliktów zbrojnych toczących się poza terytorium Polski. O zastosowaniu wyłączenia decyduje przede wszystkim rzeczywisty charakter zdarzeń, a nie ich formalna kwalifikacja – mówi Monika Arasimowicz, menedżerka ds. kluczowych klientów Attis Broker.
Problemem jest również kwalifikacja konkretnego zdarzenia. OWU mogą posługiwać się pojęciami działań wojennych, terroryzmu, sabotażu czy złośliwego działania osób trzecich, przy czym ich definicje różnią się między ubezpieczycielami. To samo zdarzenie może więc znaleźć się na styku kilku kategorii, a od jego zakwalifikowania zależy odpowiedzialność zakładu.
Szczególnie dobrze widać to na przykładzie dronów. Rzecznik Finansowy już we wrześniu 2025 r. zwracał uwagę na możliwość sporów dotyczących szkód spowodowanych przez bezzałogowce i apelował do ubezpieczycieli o doprecyzowanie OWU. Problem dotyczy m.in. sytuacji, gdy dron nie spada wskutek awarii, lecz celowo uderza w nieruchomość. Więcej na ten temat „GU” pisała w materiale „Rzecznik Finansowy chce doprecyzowania OWU w zakresie odpowiedzialności za skutki upadku drona”.
Dodatkowym problemem przy likwidacji szkód może być dostęp do miejsca zdarzenia. Jeżeli teren zostanie zabezpieczony przez prokuraturę lub inne służby, ubezpieczyciel może nie mieć możliwości szybkiego przeprowadzenia oględzin, co wydłuży postępowanie.
Od kilku tysięcy do ponad miliona złotych
Ochronę od terroryzmu, strajków, zamieszek i sabotażu przedsiębiorstwo może uzyskać przez rozszerzenie polisy majątkowej. Limity odpowiedzialności wynoszą wówczas zwykle od kilku do kilkudziesięciu milionów złotych. Drugą możliwością jest odrębna polisa, której suma ubezpieczenia może odpowiadać pełnej wartości mienia. Taką ochronę zapewnia przede wszystkim rynek międzynarodowy, m.in. na podstawie klauzul Lloyd’s Market Association.
W przypadku ryzyk wojennych stosowane są m.in. klauzule AVB 1-7 oraz szersze warunki Political Violence. Mogą one obejmować nie tylko wojnę, lecz także terroryzm, sabotaż, powstanie zbrojne, rewolucję, rebelię, bunt wojskowy, zamach stanu, strajki, zamieszki i rozruchy społeczne.
Według Attis Broker firmy z sektorów niskiego ryzyka za rozszerzenie polisy o klauzule terroryzmu lub strajków, zamieszek i sabotażu płacą zwykle od kilku tysięcy złotych rocznie. W branżach podwyższonego ryzyka koszt pojedynczej klauzuli może wynieść kilkanaście lub kilkadziesiąt tysięcy złotych. Odrębne polisy dla największych programów mogą kosztować milion złotych lub więcej. W przypadku ryzyk wojennych broker wskazuje przedział od ok. 82 tys. zł do ok. 1 mln zł rocznie, zależnie od branży i limitu.
Zainteresowanie taką ochroną rośnie przede wszystkim wśród klientów instytucjonalnych z energetyki, transportu i sektora publicznego. Tendencja jest widoczna również poza Polską. Jak „GU” informowała w materiale „Ubezpieczenia wojenne biją rekordy”, w 2026 r. popyt na klauzule wojenne ponownie wzrósł, a standardowe polisy przedsiębiorstw nadal najczęściej wyłączają szkody spowodowane wojną, sabotażem i terroryzmem.
Ubezpieczyciele i reasekuratorzy chcą zwiększyć swój udział w rynku istotnego transferu ryzyka (SRT). Według badania International Association of Credit Portfolio Managers w 2026 r. firmy ubezpieczeniowe spodziewają się uczestniczyć w ok. 50% większej liczbie takich transakcji niż rok wcześniej.
Największego wzrostu ankietowani oczekują w istotnym transferze ryzyka powiązanego z kredytami dla przedsiębiorstw i finansowaniem zabezpieczonym aktywami. Kolejne miejsce zajmują kredyty hipoteczne.
Banki wykorzystują istotny transfer ryzyka do zabezpieczania portfeli kredytowych przed niewypłacalnością dłużników, zazwyczaj obejmując ochroną 5–15% wartości portfela. Pozwala im to również poprawiać współczynniki wypłacalności lub uwalniać kapitał. Większość transakcji SRT jest finansowana przez inwestorów.
Ubezpieczyciele częściej uczestniczą w transakcjach niefinansowanych, udzielając gwarancji kredytowych. Na koniec 2025 r. ochrona udzielona przez ubezpieczycieli w transakcjach SRT zawartych od 2019 r. obejmowała 10,9 mld euro pozostających w obrocie transz, powiązanych z ryzykiem kredytów o wartości 366 mld euro. W 2025 r. 58% nowych transakcji dotyczyło kredytów dla dużych przedsiębiorstw oraz małych i średnich firm.
Kredyty hipoteczne odpowiadały za 20% nowych portfeli objętych ochroną. Aż 63% portfeli referencyjnych zabezpieczanych przez niefinansowane transfery ryzyka dotyczyło kredytów udzielonych w Unii Europejskiej. Wśród ubezpieczycieli uczestniczących w transakcjach istotnego transferu ryzyka są m.in. Munich Re, AXA, AXIS Capital i Liberty Mutual.
W Azji rośnie zainteresowanie międzynarodowymi rozwiązaniami ubezpieczeniowymi służącymi zarządzaniu majątkiem. Sprzedaż takich produktów zwiększa się szczególnie w segmencie rozwiązań powiązanych z inwestycjami.
Rynek nadal jest relatywnie słabo nasycony, co pozostawia przestrzeń do dalszego wzrostu. Sprzyjają mu rosnąca liczba osób zamożnych i bardzo zamożnych, zmiany w międzynarodowych regulacjach podatkowych oraz coraz większa mobilność kapitału. Znaczenie ma również rosnąca znajomość tych rozwiązań wśród instytucji finansowych oraz zwiększające się możliwości dystrybucyjne brokerów.
W Azji wartość sprzedaży międzynarodowych ubezpieczeń majątkowych wzrosła z 5,7 mld funtów w 2023 r. do 6,4 mld funtów w 2025 r. Odpowiada to średniorocznemu tempu wzrostu na poziomie 6%. Najważniejszymi rynkami regionu pozostają Hongkong i Singapur. Produkty te są coraz częściej wykorzystywane przez zamożne i bardzo zamożne rodziny do międzypokoleniowego planowania zarządzania majątkiem i sukcesji. W ich dystrybucję angażują się również banki prywatne, korzystające z pośrednictwa brokerów działających na rynkach międzynarodowych.
Ukazał się numer 2/2026 kwartalnika „Prawo Asekuracyjne”. Wśród tematów najnowszego wydania znalazły się m.in. obowiązkowe grupowe OC radców prawnych, preferencje klientów dotyczące zrównoważonego rozwoju, ciężar dowodu w postępowaniu likwidacyjnym, compliance w zakładach ubezpieczeń oraz ubezpieczenie portfela kryptoaktywów.
Paweł Sawicki, „Uwzględnianie preferencji klienta w zakresie zrównoważonego rozwoju w ubezpieczeniach ochronnych – czy pakiet uproszczeń Omnibus zmieni perspektywę?”
Julia Radczuk, „Rozkład ciężaru dowodu w postępowaniu likwidacyjnym”
Dominika Wolf, „Wewnętrzne postępowania wyjaśniające jako część systemu compliance w zakładach ubezpieczeń – podejście praktyczne”
Mariusz Wichtowski, „Kryzys włoski a sprawa polska”
Tobiasz Nowakowski, recenzja monografii „Prawo ubezpieczeń gospodarczych” pod redakcją Grzegorza Dybały, Małgorzaty Maliszewskiej i Kamila Szpyta
„Prawo Asekuracyjne” ukazuje się cyfrowo w formule otwartego dostępu. Wszystkie teksty publikowane od numeru 1/2024 są dostępne bezpłatnie na licencji CC BY 4.0. O przejściu kwartalnika na elektroniczny, otwarty model wydawniczy „Gazeta Ubezpieczeniowa” pisała w materiale „Prawo Asekuracyjne” w nowej formule wydawniczej.
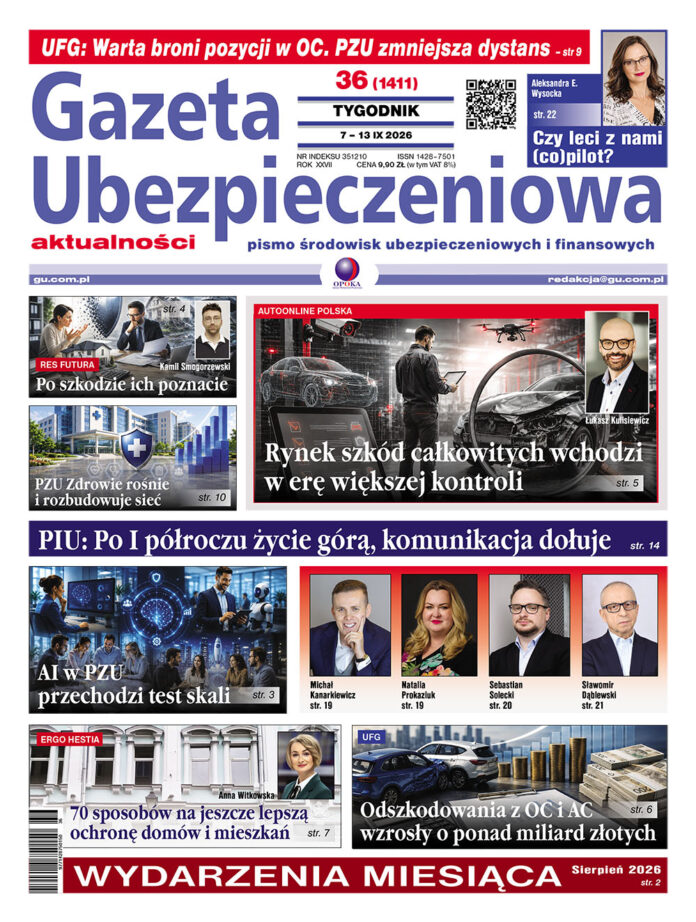
Artur Makowiecki: Podsumowanie tygodnia. Komunikacja ciąży rynkowi – str. 2
Marcin Kurczab, PZU: AI w PZU przechodzi test skali – str. 3
Kamil Smogorzewski, Res Futura: Po szkodzie ich poznacie – str. 4
Łukasz Kulisiewicz, AUTOonline: Rynek szkód całkowitych wchodzi w erę większej kontroli – str. 5
UFG: Odszkodowania z OC i AC wzrosły o ponad miliard złotych – str. 6
Anna Witkowska, ERGO Hestia: Siedemdziesiąt sposobów na jeszcze lepszą ochronę domów i mieszkań – str. 7
UFG: Warta broni pozycji w OC ppm. PZU zmniejsza dystans – str. 9
Ile jest ciężarówek w wynajmie długoterminowym? – str. 13
PIU: Życie górą, komunikacja dołuje – str. 14
Michał Kanarkiewicz: Myślenie na trzy ruchy do przodu w strategii retencji. Gambit na szachownicy ubezpieczeniowej – str. 19
Natalia Prokaziuk: AI napisze post, ale nie zbuduje za ciebie zaufania – str. 19
Sebastian Solecki: Jeśli bez ciebie zespół staje, nie jesteś liderem – str. 20
Sławomir Dąblewski: Nierzetelne porównanie – str. 21
Grzegorz Piotrowski: IKZE, czyli o zyskach jutro… i dziś – str. 21
Aleksandra E. Wysocka: Inspiracje. Czy leci z nami (co)pilot? – str. 22
Biblioteczka ubezpieczeniowca: Plan, który umie zmienić kierunek. Anne-Laure Le Cunff, Małe życiowe eksperymenty. Jak radzić sobie z presją celów i nie bać się zmian – str. 22
Katarzyna Grysińska oficjalnie objęła funkcję wiceprezeski zarządu PIB Broker. Ekspertka będzie odpowiadać przede wszystkim za rozwój nowoczesnych produktów i skalowanie biznesu spółki.
– Dołączenie do zarządu PIB Broker traktuję jako ważny etap mojej kariery zawodowej i jednocześnie możliwość wykorzystania doświadczenia zdobywanego przez lata po różnych stronach rynku ubezpieczeniowego. PIB Broker ma ambitne cele rozwojowe i silne zaplecze eksperckie w wielu obszarach. Chcę aktywnie uczestniczyć w dalszym wzmacnianiu pozycji spółki i rozwijaniu relacji z klientami. Jestem przekonana, że wspólnie możemy zrealizować wiele wartościowych projektów – mówi Katarzyna Grysińska.
– Dołączenie Katarzyny Grysińskiej do zarządu jest ważnym wzmocnieniem naszej organizacji. Jej doświadczenie biznesowe, w połączeniu z kompetencjami menedżerskimi, daje nam bardzo mocną podstawę do dalszego rozwoju i podnoszenia wartości, jaką dostarczamy naszym klientom – komentuje Paweł Paluszyński, prezes zarządu PIB Broker.
– Katarzyna posiada kompetencje, które bardzo dobrze odpowiadają potrzebom naszej organizacji na obecnym etapie rozwoju. Przez lata swojej kariery wielokrotnie potwierdziła, że potrafi skutecznie przeprowadzać organizacje przez procesy zmian, budować zaangażowane zespoły i konsekwentnie realizować wyznaczone cele. Jej doświadczenie będzie istotnym impulsem do dalszego rozwoju PIB Broker – dodaje Mariusz Muszyński, przewodniczący rady nadzorczej PIB Broker.
Powyższy ruch kadrowy był zapowiadany już w czerwcu, przy okazji zakończenia procesu integracji spółek PIB Broker. Jak informowała wówczas „Gazeta Ubezpieczeniowa” w tekście „Spółki PIB Broker połączyły się w jedną organizację”, Katarzyna Grysińska miała wzmocnić zarząd po połączeniu dotychczasowych podmiotów brokerskich w jedną strukturę.
Ćwierć wieku w branży
Katarzyna Grysińska ma około 25 lat doświadczenia na rynku ubezpieczeniowym. Karierę rozpoczynała w Biurze Brokerskim Progress, gdzie przez dekadę była wiceprezeską zarządu. Następnie pracowała jako dyrektorka zarządzająca Aon oraz dyrektorka Departamentu Sprzedaży Brokerskiej InterRisk.
Przez ponad dziewięć lat była związana z PZU. Pełniła tam m.in. funkcje regionalnej dyrektorki sprzedaży korporacyjnej oraz dyrektorki Biura Klientów Strategicznych i Leasingu. W latach 2023–2026 była dyrektorką zarządzającą EYCA Poland.
Jest absolwentką studiów Executive MBA realizowanych przez Gdańską Fundację Kształcenia Menedżerów, Uniwersytet Gdański i Rotterdam School of Management Erasmus University.
W zarządzie PIB Broker zasiadają obecnie: Paweł Paluszyński – prezes oraz Natalia Jackowiak i Katarzyna Grysińska – wiceprezeski.
Od 1 września 2026 roku Paweł Sonnenberg pełni funkcję dyrektora Departamentu Ubezpieczeń Korporacyjnych AGRO Ubezpieczeń. Menedżer, związany z rynkiem ubezpieczeń korporacyjnych od ponad dwóch dekad, przeszedł do towarzystwa z polskiego oddziału Colonnade Insurance.
Departament kierowany przez Pawła Sonnenberga odpowiada za ubezpieczenia ryzyk majątkowych i technicznych, odpowiedzialności cywilnej oraz flot komunikacyjnych. Jego klientami są m.in. duże przedsiębiorstwa i jednostki samorządu terytorialnego.
Zmiana wpisuje się w rozwój AGRO Ubezpieczeń poza segmentem rolnym. W opublikowanej w czerwcu przez „Gazetę Ubezpieczeniową” rozmowie „AGRO stoi na czterech nogach. I tylko jedna stoi w polu” przedstawicielki towarzystwa wskazywały ubezpieczenia korporacyjne jako jeden z obszarów działalności firmy.
– Widzę duży potencjał biznesowy w ofercie AGRO Ubezpieczeń. Moim zadaniem na pierwsze miesiące pracy w tym towarzystwie jest poszerzanie portfela oraz zwiększanie jego dywersyfikacji – powiedział Paweł Sonnenberg.
Ponad 20 lat w sektorze korpo
Paweł Sonnenberg rozpoczynał karierę w Allianz Polska, następnie pracował w Compensie oraz Commercial Union. Później związał się z AIG, a następnie z Colonnade Insurance. Specjalizuje się w ubezpieczeniach majątkowych i technicznych dla klientów korporacyjnych.
W Colonnade odpowiadał m.in. za ocenę ryzyka ubezpieczeń technicznych i pełnił funkcję regionalnego lidera praktyki ubezpieczeń CAR.
Ewelina Cieślik objęła we wrześniu stanowisko dyrektorki zarządzającej ds. rozwoju sieci agencyjnej GSU Polisa. Do spółki należącej do Grupy MJM przeszła z ERGO Hestii, z którą była związana przez blisko 13 lat.
Nowa dyrektorka będzie odpowiadać za rozwój sieci agencyjnej GSU Polisa. Jej nominacja wpisuje się w plany rozbudowy dystrybucji spółki. Jak informowała w maju „Gazeta Ubezpieczeniowa” w materiale „GSU Polisa chce rosnąć w ubezpieczeniach majątkowych”, agencja chce skalować biznes w całym kraju, zwiększając jednocześnie udział ubezpieczeń majątkowych i klientów z segmentu MŚP. GSU Polisa prowadzi 79 placówek własnych i partnerskich, obsługuje ponad 250 tys. klientów i generuje ponad 300 mln zł składki rocznie.
Ewelina Cieślik ma blisko 20-letnie doświadczenie w branży ubezpieczeniowej. W ERGO Hestii pracowała od 2013 r. Ostatnio była zastępczynią dyrektora ds. współpracy z siecią agencyjną. Wcześniej kierowała zespołem underwriterów ubezpieczeń korporacyjnych w kanale agencyjnym oraz zespołem ubezpieczeń MŚP.
Przed dołączeniem do ERGO Hestii przez ponad cztery lata pracowała w Grupie PZU, m.in. jako główna specjalistka ds. małych i średnich przedsiębiorstw oraz specjalistka produktowa ds. kanałów zewnętrznych. Jest absolwentką programu MBA Akademii WSB.
Informujemy, że w celu zapewnienia jak najlepszej obsługi nasza strona korzysta z ciasteczek (plików cookies). Korzystając z naszej strony, bez zmiany ustawień przeglądarki wyrażasz zgodę na wykorzystanie przez nas plików cookies. Jednocześnie przypominamy, że w każdej chwili masz możliwość zmiany ustawień plików cookies. OK
Privacy & Cookies Policy
Privacy Overview
This website uses cookies to improve your experience while you navigate through the website. Out of these cookies, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may have an effect on your browsing experience.
Necessary cookies are absolutely essential for the website to function properly. This category only includes cookies that ensures basic functionalities and security features of the website. These cookies do not store any personal information.
Any cookies that may not be particularly necessary for the website to function and is used specifically to collect user personal data via analytics, ads, other embedded contents are termed as non-necessary cookies. It is mandatory to procure user consent prior to running these cookies on your website.