UNIQA zajęła piąte miejsce w pierwszej edycji ogólnopolskiego Indeksu Zdrowych Firm. W badaniu oceniano działania przedsiębiorstw na rzecz zdrowia fizycznego i psychicznego pracowników, kulturę organizacyjną, bezpieczeństwo oraz zaangażowanie społeczne. Wyniki ogłoszono podczas Kongresu Zdrowych Miast.
Wyróżnienie przyznano za podejście do zdrowia i dobrostanu, które obejmuje zarówno rozwiązania skierowane do pracowników, jak i inicjatywy wykraczające poza organizację. UNIQA regularnie bada potrzeby zatrudnionych i na tej podstawie rozwija działania wspierające ich dobrostan oraz kulturę pracy opartą na dialogu i wzajemnym szacunku.
– Zdrowie organizacji to nie ilość benefitów, ale konsekwentne tworzenie warunków sprzyjających ludziom – podkreśla Piotr Lipa, członek zarządu UNIQA w Polsce.
Wynik UNIQA wpisuje się w rosnące znaczenie zdrowia psychicznego, profilaktyki i dobrostanu w zarządzaniu personelem. Dla ubezpieczycieli, którzy sami oferują produkty zdrowotne i pracownicze, doświadczenia z własnych programów mogą być również przydatne przy rozwijaniu rozwiązań dla klientów korporacyjnych. Samo miejsce w rankingu nie przesądza jednak o skuteczności poszczególnych działań ani ich wpływie na absencję czy retencję pracowników.
Podczas Forum Seniora we Wrocławiu, które odbyło się 14 października, uczestnicy mogli skorzystać z badań, indywidualnych porad oraz prelekcji poświęconej zdrowym nawykom. PZU Zdrowie, partner główny cyklu, wykorzystuje wydarzenia także do bezpośredniego kontaktu z osobami starszymi, do których kieruje swoją ofertę opieki medycznej.
Jednym z elementów spotkania była prelekcja „Zdrowie zaczyna się od szklanki wody. Jakie nawyki pomagają zachować dobrą formę na lata”, którą poprowadziła Agnieszka Wałecka, dietetyczka PZU Zdrowie. Omówiła znaczenie prawidłowego nawodnienia oraz codziennych nawyków żywieniowych dla zachowania zdrowia i sprawności.
W przygotowanej przez PZU Zdrowie strefie uczestnicy mogli wykonać badania i skorzystać z indywidualnych porad specjalistów. Rozmowy dotyczyły profilaktyki, przygotowania do wizyt lekarskich oraz codziennego dbania o zdrowie.
– Dla seniorów ważne jest, by jak najdłużej zachować sprawność i samodzielność. Chcemy ich w tym wspierać, zapewniając dostęp do opieki medycznej i przekazując wiedzę, którą mogą wykorzystać na co dzień – powiedział Grzegorz Krycki, prezes PZU Zdrowie.
Działania edukacyjne uzupełniają ofertę medyczną spółki. PZU Zdrowie proponuje osobom starszym pakiet 67+, zapewniający roczną opiekę obejmującą konsultacje lekarskie i badania diagnostyczne, zależnie od wybranego zakresu.
TUZ Ubezpieczenia przedłużyło umowę sponsorską z Aluronem CMC Wartą Zawiercie i zwiększyło swoje zaangażowanie finansowe w klub. Współpraca trwa od lutego 2024 r. Jej rozszerzenie następuje po sezonie, w którym siatkarze z Zawiercia zdobyli pierwsze mistrzostwo Polski, po raz drugi z rzędu dotarli do finału Ligi Mistrzów oraz wywalczyli brązowy medal Klubowych Mistrzostw Świata.
Nowa umowa ma wesprzeć dalszy rozwój drużyny, która przygotowuje się do rywalizacji o kolejne krajowe i międzynarodowe trofea. Klub wzmocnili m.in. reprezentanci Polski Tomasz Fornal i Jakub Kochanowski oraz reprezentant Włoch Kamil Rychlicki. Zespół nadal prowadzi Michał Winiarski.
– Przedłużamy współpracę i zwiększamy wsparcie, ponieważ wierzymy w ten projekt i chcemy uczestniczyć w jego dalszym rozwoju – podkreśla Jarosław Matusiewicz, prezes zarządu TUZ Ubezpieczenia.
Dla ubezpieczyciela kontynuacja sponsoringu jest sposobem na budowanie rozpoznawalności marki poprzez obecność przy jednej z czołowych polskich drużyn siatkarskich. Sukcesy klubu na arenie międzynarodowej mogą dodatkowo zwiększać zasięg tej współpracy. TUZ podkreśla również znaczenie rodzinnego charakteru siatkówki i pozytywnej atmosfery towarzyszącej rozgrywkom.
Zwiększenie finansowania ma pomóc klubowi w utrzymaniu szerokiej kadry i zapewnieniu zaplecza organizacyjnego potrzebnego do rywalizacji na kilku frontach. Jak wskazuje Kryspin Baran, prezes Aluronu CMC Warty Zawiercie, długoterminowe relacje ze sponsorami są istotnym elementem stabilnego rozwoju organizacji.
Nie ujawniono wartości nowej umowy ani wysokości zwiększonego finansowania.
(AM, źródło: TUZ Ubezpieczenia, Aluron CMC Warta Zawiercie)
Genertel S.p.A., prowadzący działalność w Polsce pod marką Redclick poinformował, że z początkiem listopada obecnego roku wszystkie aktywne umowy ubezpieczenia obejmujące ryzyka na terytorium Polski, zostaną przeniesione do Generali TU. Klienci zachowają dotychczasowe warunki ochrony, a zmiana ubezpieczyciela nastąpi automatycznie, bez konieczności dopełniania formalności.
Przeniesienie portfela zaplanowano na 2 listopada 2026 r. Operacja została zatwierdzona 30 września przez włoski organ nadzoru ubezpieczeniowego IVASS, po uzyskaniu pozytywnej opinii Komisji Nadzoru Finansowego.
Oba zakłady ubezpieczeń należą do Grupy Generali. Dotychczasowe zobowiązania wynikające z przenoszonych umów przejmie polskie towarzystwo majątkowe grupy. Genertel podkreślił w komunikacie, że zmiana dotyczy podmiotu odpowiedzialnego za ochronę ubezpieczeniową, a nie jej zakresu.
Po zakończeniu procesu wszyscy ubezpieczający posiadający aktywne polisy Genertel otrzymają od Generali TU informację o przeniesieniu portfela. Komunikat będzie zawierał również warunki i zasady ewentualnego skorzystania z prawa do odstąpienia od obowiązujących umów.
Z perspektywy rynku operacja oznacza przeniesienie obsługi istniejącego portfela ubezpieczeń do polskiego zakładu należącego do tej samej grupy kapitałowej. Nie jest to przejęcie zewnętrznego konkurenta, lecz zmiana struktury prowadzenia działalności ubezpieczeniowej w Polsce. Może ona uprościć zarządzanie portfelem i obsługę klientów w ramach Grupy Generali, choć komunikat nie określa zakładanych efektów organizacyjnych ani finansowych.
Warto też przypomnieć, że w marcu tego roku Generali osiągnęło porozumienie w sprawie sprzedaży Zurich Insurance Group swoich irlandzkich i północnoirlandzkich operacji majątkowych i osobowych prowadzonych pod marką RedClick. Wartość transakcji wyniosła 337 mln euro w gotówce, z zastrzeżeniem pewnych korekt po sfinalizowaniu, zgodnie z przyjętą praktyką w tego typu przedsięwzięciach.
Zmiana wpisuje się ponadto w szersze działania porządkujące strukturę Grupy Generali w Polsce. W kwietniu 2026 r. połączono 4Life Direct i Bezpieczny.pl z Generali Finance, o czym „Gazeta Ubezpieczeniowa” informowała w artykule „4Life Direct i Bezpieczny.pl już w strukturach Generali Finance”.
Agnieszka Wypych, ekspertka związana do niedawna z PZU, dołączyła do zespołu TUW „TUW”. W nowym miejscu pracy objęła stanowisko dyrektorki Biura Sprzedaży.
Agnieszka Wypych jest menedżerką z ponad 20-letnim doświadczeniem w branży ubezpieczeniowej, specjalizującą się w zarządzaniu sprzedażą, rozwoju sieci dystrybucji oraz współpracy z pośrednikami. Przed przyjściem do TUW „TUW” była związana z Grupą PZU, gdzie odpowiadała za rozwój sprzedaży w kanale multiagencyjnym oraz realizację strategicznych celów sprzedażowych.
W swojej dotychczasowej karierze zawodowej Agnieszka Wypych zajmowała również kluczowe stanowiska menedżerskie w Allianz Polska, Gothaer (obecnie Compensa) oraz Proama. Odpowiadała m.in. za rozwój sprzedaży, budowę i zarządzanie rozproszonymi strukturami sprzedażowymi, współpracę z partnerami biznesowymi, rozwój zespołów menedżerskich oraz wdrażanie zmian wspierających realizację celów biznesowych.
– W swojej pracy szczególną wagę przywiązuję do budowania zaangażowanych zespołów, partnerskiej współpracy oraz tworzenia kultury odpowiedzialności za wyniki. Unikatową perspektywę daje mi doświadczenie zdobyte zarówno w strukturach terenowych, jak i na poziomie central największych firm ubezpieczeniowych. Dzięki temu skutecznie łączę strategiczne spojrzenie na biznes z praktyczną znajomością wyzwań sprzedażowych, potrzeb klientów oraz partnerów działających na rynku – powiedziała Agnieszka Wypych.
Pozyskana przez zakład ekspertka skupi się na optymalizacji procesów sprzedażowych TUW „TUW” oraz dalszym zacieśnianiu relacji z partnerami biznesowymi towarzystwa.
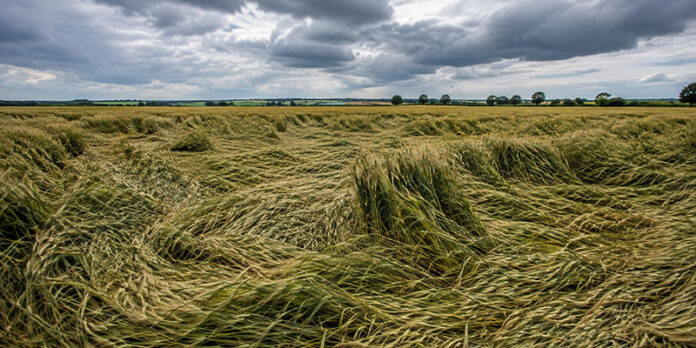
W jesiennej ofercie ubezpieczeń rolnych Warta wprowadziła zmiany dotyczące finansowania ponownego obsiewu pól po szkodach całkowitych. Rolnicy uprawiający zboża i rzepak mogą również skorzystać z niższej franszyzy redukcyjnej, co pozwoli ograniczyć potrącenia z odszkodowania.
Najważniejszą zmianą jest rozszerzenie ochrony obejmującej zwrot kosztów wysiewu uprawy zastępczej. Dotychczas rozwiązanie to dotyczyło szkód całkowitych spowodowanych ujemnymi skutkami przezimowania. W nowym sezonie obejmie także szkody całkowite wynikające z innych zdarzeń objętych ubezpieczeniem, jeżeli wystąpią do 14 kwietnia.
Rozszerzenie ma znaczenie dla gospodarstw, które po zniszczeniu upraw muszą szybko przygotować pola i ponownie je obsiać. Odszkodowanie obejmujące koszty uprawy zastępczej może ograniczyć dodatkowe obciążenie finansowe związane z kontynuowaniem produkcji w tym samym sezonie.
Drugą zmianą jest możliwość obniżenia franszyzy redukcyjnej w ubezpieczeniach zbóż i rzepaku. Franszyza ta określa część szkody potrącaną z należnego odszkodowania. Jej zmniejszenie oznacza wyższą wypłatę przy tej samej wartości szkody, a tym samym większy udział ubezpieczyciela w pokryciu strat.
Wcześniej „Gazeta Ubezpieczeniowa” opisywała konsekwencje szkód pogodowych oraz zasady doboru ochrony w artykule „Gdy lato wystawia plon na próbę”. W tekście wskazywano między innymi na znaczenie kosztów ponownego wysiewu dla płynności finansowej gospodarstw.
Ochrona przed skutkami zimowych strat
Jesienna oferta jest szczególnie istotna w przypadku upraw ozimych, narażonych na wymarznięcie, wysadzanie roślin przez mróz oraz uszkodzenia wynikające z gwałtownych zmian temperatury. Skutki niekorzystnego przezimowania często ujawniają się dopiero wiosną, kiedy rolnicy mają ograniczony czas na podjęcie decyzji o ponownym obsiewie.
– Ostatnie miesiące po raz kolejny potwierdziły, że rolnictwo należy do branż najbardziej narażonych na skutki nieprzewidywalnej pogody. Dlatego rolnicy coraz częściej szukają rozwiązań, które pozwolą im ograniczyć finansowe skutki strat i szybciej wrócić do produkcji po wystąpieniu szkody. Celem Warty jest rozwijanie ochrony w taki sposób, aby praktycznie odpowiadać na wyzwania, z jakimi mierzą się dziś gospodarstwa rolne – mówi Agnieszka Fajfer-Radwan, ekspertka ubezpieczeń upraw Warty.
Zmiany wprowadzone przez Wartę dotyczą dwóch różnych elementów ochrony: zakresu kosztów podlegających refundacji oraz wysokości potrąceń przy wypłacie odszkodowania. Dla rolników istotne będzie zatem nie tylko to, od jakich zdarzeń ubezpieczają uprawy, ale również na jakich warunkach otrzymają świadczenie.
Z perspektywy rynku rozszerzenie ochrony o koszty ponownego wysiewu może zwiększać znaczenie dodatkowych świadczeń w konkurencji między ubezpieczycielami rolnymi. O wartości polisy decyduje bowiem nie tylko rekompensata za utracone plony, lecz także możliwość sfinansowania działań pozwalających ograniczyć skutki szkody dla dalszej produkcji.
Od 12 października rolnicy mogą ubezpieczyć uprawy w Generali. W tegorocznym sezonie jesiennym ochroną można objąć zboża ozime i rzepak ozimy, a do składek można otrzymać dopłaty z budżetu państwa. Obecna oferta została dostosowana do zmian w przepisach, w tym nowych zasad stosowania franszyzy redukcyjnej.
– W tym roku przygotowaliśmy ofertę, która nie tylko odpowiada na zmieniające się potrzeby rolników, ale także uwzględnia nowe regulacje obowiązujące na rynku ubezpieczeń upraw – mówi Krzysztof Mrówka, dyrektor Departamentu Ubezpieczeń Rolnych Generali Polska.
W jesiennym sezonie rolnicy mogą objąć ochroną pszenicę ozimą, orkisz ozimy, pszenżyto ozime, jęczmień ozimy, żyto ozime, mieszanki zbożowe ozime oraz rzepak ozimy. Ponadto mają do wyboru warianty ochrony obejmujące między innymi grad, ujemne skutki przezimowania, przymrozki wiosenne, deszcz nawalny i huragan.
Franszyza redukcyjna na nowych zasadach
W obecnym sezonie została znowelizowana ustawa o ubezpieczeniach upraw rolnych i zwierząt gospodarskich, czego konsekwencją są nowe zasady stosowania franszyzy redukcyjnej.
W standardowej ofercie Generali dla ryzyk takich jak grad, ujemne skutki przezimowania, przymrozki wiosenne, deszcz nawalny i huragan franszyza redukcyjna wynosi 10% sumy ubezpieczenia dla pola lub jego części, na której wystąpiła szkoda.
– W Generali dla osób, którym zależy na większej ochronie, udostępniliśmy rozwiązanie pozwalające na zastosowanie sumowania pomniejszeń wartości odszkodowania w kolejnych szkodach, a także obniżenie poziomu franszyzy z 10 do 5% sumy ubezpieczenia dla pola lub jego części, na której wystąpiła szkoda – mówi Krzysztof Mrówka.
Szerszy zakres ochrony
W przypadku szkód spowodowanych ujemnymi skutkami przezimowania rolnicy mogą wybrać jeden z dwóch wariantów ryczałtowego odszkodowania w wysokości 25 lub 35% sumy ubezpieczenia. Dodatkowo zniesione zostały zapisy dotyczące minimalnej szkody na poziomie 10% powierzchni pola – teraz Generali odpowiada niezależnie od wielkości jego uszkodzonej powierzchni.
Do 40% sumy ubezpieczenia zwiększony został poziom odszkodowania wypłacanego w sytuacji, gdy możliwe jest założenie uprawy alternatywnej. Zniesiono również dotychczasowe ograniczenie wysokości odszkodowania do 95% sumy ubezpieczenia dla wybranych ryzyk pogodowych.
Rolnicy mogą ponadto rozszerzyć ochronę o dodatkowe klauzule obejmujące między innymi szkody spowodowane zastoiskami wodnymi oraz ryzyko ognia. Podwyższony został także ryczałt za utraconą słomę, który wynosi obecnie 250 zł za hektar.
Dodatkowe korzyści
Również w tym sezonie klienci Generali mogą korzystać z Agro Programu. Za zakup wybranych ubezpieczeń rolnych przyznawane są punkty, które można wykorzystać przy zawieraniu kolejnych umów, uzyskując zniżkę na składkę ubezpieczeniową.
Sprzedaż jesiennych ubezpieczeń upraw potrwa do końca listopada lub do wyczerpania dostępnych limitów sprzedaży.
Rolnicy, których uprawy ucierpiały w 2026 r. wskutek ekstremalnych zjawisk pogodowych, będą mogli otrzymać do 3 tys. zł na hektar. Rada Ministrów przyjęła rozporządzenie rozszerzające pomoc dla gospodarstw rolnych. Z punktu widzenia rynku ubezpieczeń istotna jest również zmiana sposobu weryfikacji obowiązku ubezpieczenia upraw.
Nowe przepisy przewidują wsparcie dla producentów rolnych poszkodowanych przez przymrozki wiosenne, grad, deszcz nawalny i huragan. Warunkiem otrzymania pomocy będzie oszacowanie szkód przez komisję oraz stwierdzenie strat przekraczających 30% średniej rocznej produkcji roślinnej gospodarstwa.
Wysokość dopłat będzie uzależniona od stopnia zniszczenia upraw. Rolnicy otrzymają 3 tys. zł na hektar w przypadku strat wynoszących co najmniej 70% plonu, spowodowanych przymrozkami, deszczem nawalnym lub huraganem. Przy stratach od 50% do poniżej 70% stawka wyniesie 2 tys. zł, a przy stratach od 30% do poniżej 50% – 1 tys. zł na hektar. W dwóch niższych przedziałach uwzględniono również szkody gradowe.
Osobny mechanizm pomocy obejmie producentów wybranych owoców i warzyw, których uprawy ucierpiały wskutek temperatury wynoszącej co najmniej 37°C w dniach 27–29 czerwca 2026 r. Wsparcie wyniesie 1 tys. zł na hektar w przypadku m.in. malin, truskawek, porzeczek i borówek oraz 300 zł na hektar w przypadku m.in. cebuli, ogórków i pomidorów. Pomoc będzie dotyczyć obszarów wskazanych przez IUNG-PIB, na których wystąpienie szkód potwierdzi właściwy wojewoda.
Zmiana warunku ubezpieczenia upraw
Z perspektywy ubezpieczycieli rolnych szczególne znaczenie ma zmiana zasad weryfikacji posiadania ochrony ubezpieczeniowej. Przy ustalaniu prawa do pomocy będzie sprawdzane, czy w roku wystąpienia szkód ubezpieczeniem objęto co najmniej 50% powierzchni upraw w gospodarstwie. Dotychczas warunek ten musiał być spełniony dokładnie w dniu wystąpienia niekorzystnego zjawiska pogodowego.
Nowe rozwiązanie zmienia moment, na który oceniane jest spełnienie wymogu ubezpieczenia. Może to mieć znaczenie dla gospodarstw, w których zakres ochrony zmieniał się w trakcie roku. Nie oznacza jednak zniesienia wymogu ubezpieczenia połowy powierzchni upraw.
(AM, źródło: MRiRW, Kancelaria Prezesa Rady Ministrów)
Rynek ubezpieczeń flotowych zmienia się szybciej, niż mogłoby się wydawać. Jeszcze kilka lat temu większość rozmów z klientami koncentrowała się przede wszystkim na składce i zakresie ochrony.
Dziś coraz częściej punktem wyjścia są zupełnie inne kwestie: bezpieczeństwo biznesu, przewidywalność kosztów, dostęp do danych oraz skuteczne ograniczanie ryzyka. To naturalna konsekwencja zmian zachodzących na rynku. Rosną koszty napraw pojazdów, wydłużają się przestoje, a rozwój technologii sprawia, że zarządzanie flotą staje się coraz bardziej złożone.
Polisa narzędziem wspierającym funkcjonowanie i rozwój firmy
W efekcie polisa przestaje być jedynie zabezpieczeniem na wypadek szkody. Coraz częściej staje się jednym z narzędzi wspierających stabilne funkcjonowanie i rozwój przedsiębiorstwa. W rozmowach z klientami coraz częściej słyszymy, że najważniejsza nie jest już najniższa składka, lecz możliwość lepszego zarządzania ryzykiem i większa przewidywalność kosztów prowadzenia działalności.
Firmy coraz rzadziej oceniają program ubezpieczeniowy wyłącznie przez pryzmat ceny. Znacznie ważniejsze staje się pytanie o całkowity koszt ryzyka, który obejmuje nie tylko składkę, ale także wszystkie konsekwencje zdarzeń wpływających na funkcjonowanie floty. Poważna szkoda to nie tylko koszt naprawy pojazdu. To również przestój, utrudnienia operacyjne, konieczność organizacji transportu zastępczego, opóźnienia w realizacji usług oraz dodatkowe obciążenia administracyjne. W wielu przypadkach właśnie te koszty mają większy wpływ na wynik finansowy przedsiębiorstwa niż wysokość składki. Dlatego klienci coraz częściej poszukują rozwiązań, które pomagają ograniczać liczbę szkód, a nie jedynie finansować ich skutki.
Obserwujemy, że klienci coraz częściej oczekują od nas czegoś więcej niż tylko polisy. Szukają partnera, który nie tylko zapewni ochronę ubezpieczeniową, lecz także wesprze ich w świadomym zarządzaniu ryzykiem i optymalizacji kosztów funkcjonowania floty.
Analiza danych z flot pozwala planować działania zmniejszające szkodowość
Jednym z najważniejszych trendów najbliższych lat będzie jeszcze szersze wykorzystanie danych. Przedsiębiorstwa już dziś dysponują ogromną ilością informacji dotyczących swoich flot. Dane o szkodowości, sposobie użytkowania pojazdów, stylu jazdy kierowców czy kosztach eksploatacji pozwalają coraz precyzyjniej identyfikować obszary wymagające poprawy.
Sama dostępność danych nie stanowi już przewagi konkurencyjnej. Prawdziwa wartość pojawia się wtedy, gdy potrafimy przełożyć informacje na konkretne działania i lepsze decyzje biznesowe.
Kluczowe nie jest samo stwierdzenie, że szkodowość wzrosła. Znacznie ważniejsze jest zrozumienie przyczyn tego zjawiska i wskazanie działań, które pozwolą ograniczyć podobne zdarzenia w przyszłości. W wielu flotach już analiza najczęstszych przyczyn szkód pozwala wskazać obszary wymagające zmian. Mogą to być określone grupy pojazdów, procesy organizacyjne czy zachowania kierowców.
Odpowiednio zaplanowane działania często przekładają się na zmniejszenie liczby szkód i ograniczenie kosztów ich obsługi. To właśnie tutaj spotykają się interesy klienta, brokera i ubezpieczyciela. Wszystkim zależy na tym samym: bezpieczniejszej, bardziej efektywnej i przewidywalnej flocie.
Narzędzia cyfrowe wspierają sprzedaż i obsługę
Jeszcze kilka lat temu rozwiązania cyfrowe były postrzegane jako dodatkowa korzyść. Dziś klienci traktują je jako standard nowoczesnej obsługi. Przyzwyczailiśmy się do szybkiego dostępu do informacji w bankowości, handlu czy logistyce. Takie same oczekiwania firmy mają wobec rynku ubezpieczeniowego. Chcą szybko otrzymać ofertę, mieć łatwy dostęp do dokumentów oraz na bieżąco monitorować swoje sprawy.
Dlatego dynamicznie rozwijają się cyfrowe narzędzia wspierające sprzedaż i obsługę ubezpieczeń flotowych. Przykładem jestFLOTIQArozwijana w UNIQA. To narzędzie zaprojektowane po to, aby usprawniać obsługę i dostarczać klientom oraz pośrednikom szybkiego dostępu do informacji, nie zastępując przy tym bezpośrednich relacji i doradztwa ekspertów. Automatyzacja prostych i powtarzalnych procesów pozwala poświęcić więcej czasu na analizę ryzyka, rozmowę o potrzebach klienta oraz budowanie rozwiązań dopasowanych do specyfiki jego działalności. Technologia nie zastępuje ekspertów. Umożliwia im koncentrację na obszarach, w których wiedza, doświadczenie i indywidualne doradztwo mają największy wpływ na jakość podejmowanych decyzji.
Przesunięcie uwagi z likwidacji szkód na prewencję
Jedną z najważniejszych zmian obserwowanych na rynku jest przesunięcie uwagi z likwidacji szkód na działania, które pomagają ograniczać ich liczbę i minimalizować ryzyko jeszcze przed wystąpieniem zdarzenia. Sprawna obsługa szkody nadal pozostaje niezwykle istotna. Coraz więcej klientów oczekuje jednak wsparcia jeszcze przed wystąpieniem zdarzenia. Analiza przyczyn szkód, identyfikacja najbardziej ryzykownych obszarów działalności, działania edukacyjne skierowane do kierowców czy rekomendacje dotyczące bezpieczeństwa stają się integralną częścią nowoczesnego programu ubezpieczeniowego. To rozwiązanie korzystne dla wszystkich uczestników rynku. Klient ogranicza koszty i poprawia bezpieczeństwo. Brokerzy i agencizwiększają wartość świadczonych usług. Ubezpieczyciel buduje bardziej stabilny i rentowny portfel.
Czego dziś potrzebują klienci, pośrednicy i ubezpieczyciele
Patrząc na wyzwania stojące przed branżą flotową, trudno wskazać jeden czynnik, który zdecyduje o sukcesie rynku w najbliższych latach. Z pewnością nie będzie nim wyłącznie najniższa cena. Coraz większego znaczenia będą nabierały umiejętność wykorzystania danych, rozwój narzędzi cyfrowych, skuteczna prewencja oraz budowanie relacji opartych na partnerstwie i zaufaniu.
Klienci oczekują dziś nie tylko ochrony ubezpieczeniowej, ale również wsparcia w zarządzaniu ryzykiem i kosztami prowadzenia biznesu. Pośrednicy ubezpieczeniowipotrzebują sprawnych procesów i transparentności, a ubezpieczyciele stabilnego i rentownego rozwoju.
Rynek flotowy w kolejnych latach będzie prawdopodobnie mniej koncentrował się na samym zakupie polisy, a bardziej na budowaniu odporności biznesu na ryzyko. Wygrają ci partnerzy, którzy oprócz ochrony ubezpieczeniowej będą potrafili dostarczać wiedzę, dane oraz realne wsparcie w podejmowaniu decyzji.
To właśnie w tym kierunku zmierza rynek. W stronę większej odpowiedzialności, lepszego wykorzystania danych, nowoczesnych technologii i partnerskiej współpracy. Cena nadal będzie ważna, ale przestanie być jedynym kryterium wyboru.
Joanna Molis menedżerka Zespołu Ubezpieczeń Flotowych w UNIQA
Rosnąca świadomość ryzyk sprawia, że zmienia się także ogólne podejście do dbania o siebie i własne bezpieczeństwo. Polacy coraz lepiej rozumieją, że zdrowie fizyczne, dobrostan psychiczny i stabilność finansowa są ze sobą powiązane, a na wiele nieprzewidzianych zdarzeń warto przygotować się zawczasu. Jednocześnie coraz mniej obawiają się sięgania po profesjonalne wsparcie i otwarcie mówią o swoich potrzebach – również tych związanych ze zdrowiem psychicznym czy poczuciem bezpieczeństwa.
O potrzebach Polek i Polaków w zakresie wsparcia związanego z zaburzeniami psychicznymi lub w przypadku operacji ortopedycznej mówią wyniki badań przeprowadzonych na zlecenie Nationale-Nederlanden.
W ostatnich latach wyraźnie zmieniło się podejście do zdrowia, bezpieczeństwa i szeroko rozumianego dobrostanu. Coraz większą wagę przywiązuje się do profilaktyki i dbania o kondycję fizyczną. To samo tyczy się zdrowia psychicznego czy jego zaburzeń – tematy te przestały stanowić tabu, zaczęli się nimi zajmować ubezpieczyciele i nie są wypieranie przez klientów. Rośnie świadomość potencjalnych ryzyk, a wraz z nią gotowość do szukania profesjonalnego wsparcia i otwartego mówienia o własnych potrzebach.
Rozwijająca się świadomość
Niemal 80% rodziców uważa, że warto świadomie budować odporność psychiczną dzieci – wynika z badania „Kondycja psychiczna dzieci i młodzieży w Polsce” przeprowadzonego dla Nationale-Nederlanden. Jednocześnie 62% badanych jest zdania, że odporność psychiczna nie jest cechą wrodzoną, lecz może być rozwijana poprzez świadome działania i odpowiednie wsparcie.
Takie odpowiedzi są znakiem rosnącej świadomości rodziców w temacie zdrowia psychicznego. Są także jasnym sygnałem, że umowy dodatkowe w formie polis z zakresu profilaktyki i wsparcia w kryzysie zdrowia psychicznego są słusznie wprowadzane do ofert kolejnych ubezpieczycieli.
– To ważna zmiana także z perspektywy rynku ubezpieczeniowego: klienci nie oczekują już wyłącznie ochrony na wypadek szkody. Coraz częściej dostrzegają rolę polisy ubezpieczeniowej jako części szerszego podejścia do prewencji, dbania o zdrowie i długoterminowego zabezpieczenia swojego dobrostanu oraz finansów – mówi Marta Pokutycka-Mądrala, dyrektorka komunikacji korporacyjnej w Nationale-Nederlanden.
W ramach ochrony, jaką zapewnia umowa dodatkowa Nationale-Nederlanden dotycząca zdrowia psychicznego, klient otrzymuje kompleksowe wsparcie na różnych etapach procesu – od pierwszej konsultacji psychologa i konsultacji specjalistycznych, przez diagnostykę, po psychoterapię i pomoc psychiatryczną. Może skorzystać m.in. z 15 konsultacji psychologa, 5 konsultacji psychiatry oraz psychoterapii (w tym terapii rodzinnej i terapii par) do łącznej kwoty 10 tys. zł.
Ubezpieczenie obejmuje również interwencję kryzysową – wsparcie psychologa lub psychiatry w sytuacji kryzysu emocjonalnego, w tym interwencji rodzinnej. Wśród zalet produktu, szczególnie doceniany jest jego zakres, uważany przez ankietowanych za szeroki.
Holistycznie o aktywności fizycznej
Rośnie też zainteresowanie Polek i Polaków ruchem, co również świadczyć może o zwiększającej się świadomości i chęci działania na rzecz zdrowia. 67% ankietowanych w badaniu „Polacy wobec planowych operacji ortopedycznych” deklaruje, że regularnie uprawia sport. Ta statystyka, choć cieszy, powinna być rozpatrywana szeroko – także pod względem zainteresowania ubezpieczeniem od wypadków związanych z urazami ortopedycznymi.
Wagę problemu odzwierciedlają wyniki badania – niezależnie od intensywności swojej aktywności fizycznej, badani obawiają się urazów i kontuzji mogących powstać w trakcie ćwiczeń. Taki lęk wyraziła ok. 1/3 zarówno tych ćwiczących regularnie, jak i ćwiczących sporadycznie, a także tych, którzy nie ćwiczą wcale.
Co więcej, Polki i Polacy wyraźnie obawiają się także czasu oczekiwania na operację w ramach NFZ. Najczęściej wskazywanym przez respondentów szacowanym okresem oczekiwania na zabieg jest ponad rok – takiej odpowiedzi udzieliło 39% badanych. Czas przed planową operacją kojarzy się głównie z długim oczekiwaniem (71% wskazań) i pogorszeniem codziennego funkcjonowania w czasie oczekiwania na operację (68%).
Operacje ortopedyczne i rehabilitacja
Umowa dodatkowa Nationale-Nederlanden „operacje ortopedyczne i rehabilitacja” obejmuje organizację i pokrycie kosztów planowej operacji ortopedycznej, przeprowadzonej w prywatnym lub publicznym szpitalu na zasadach komercyjnych, bez oczekiwania w kolejce.
Długi czas oczekiwania na zabiegi finansowane przez NFZ sprawia, że dla klientów coraz ważniejsze stają się nie tylko koszty leczenia, ale także możliwość sprawnego zorganizowania całego procesu – od konsultacji i przygotowania do operacji, przez sam zabieg, po rehabilitację.
– Znaczenie takiej umowy rośnie, w kontekście charakteru pracy, jaki ma dziś coraz więcej mieszkańców miast. Średnia liczba godzin spędzanych dziennie w pozycji siedzącej wyraźnie rośnie wraz z wielkością miejsca zamieszkania, osiągając najwyższy poziom w miastach powyżej 500 tys. mieszkańców – mówi Diana Rychter, menedżerka ds. badań rynkowych i analiz w Nationale-Nederlanden.
Z kolei praca w pozycji siedzącej niemal powszechnie wiąże się z dolegliwościami – odczuwa je zdecydowana większość pracujących siedząco (85%). Najczęściej dotykają one kręgosłupa w odcinku lędźwiowym (64%) i szyjnym (52%). Częste są też drętwienia kończyn czy bóle barku, które zgłasza około 1/3 pracowników z siedzącym trybem pracy.
W ramach ochrony klient otrzymuje również wsparcie dedykowanego konsultanta, opiekę pooperacyjną i rehabilitacyjną, a operacja odbywa się maksymalnie w ciągu 30 dni od otrzymania skierowania.
Umowa obejmuje także konsultację fizjoterapeutyczną – z wywiadem, badaniem funkcjonalnym, diagnozą oraz planem terapii i zaleceniami. W tym ujęciu ubezpieczenie pełni nie tylko funkcję finansowego zabezpieczenia, ale też zapewnia realny dostęp do opieki i skraca drogę do powrotu do sprawności.
Informujemy, że w celu zapewnienia jak najlepszej obsługi nasza strona korzysta z ciasteczek (plików cookies). Korzystając z naszej strony, bez zmiany ustawień przeglądarki wyrażasz zgodę na wykorzystanie przez nas plików cookies. Jednocześnie przypominamy, że w każdej chwili masz możliwość zmiany ustawień plików cookies. OK
Privacy & Cookies Policy
Privacy Overview
This website uses cookies to improve your experience while you navigate through the website. Out of these cookies, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may have an effect on your browsing experience.
Necessary cookies are absolutely essential for the website to function properly. This category only includes cookies that ensures basic functionalities and security features of the website. These cookies do not store any personal information.
Any cookies that may not be particularly necessary for the website to function and is used specifically to collect user personal data via analytics, ads, other embedded contents are termed as non-necessary cookies. It is mandatory to procure user consent prior to running these cookies on your website.