Polsko-Japońska Akademia Technik Komputerowych rozpoczęła rekrutację na nowe studia podyplomowe „Zarządzanie ryzykiem operacyjnym”. Program obejmuje zagadnienia istotne dla zakładów ubezpieczeń, w tym odporność operacyjną, cyberbezpieczeństwo, modelowanie ryzyka oraz regulacje DORA, NIS2 i AI Act.
Studia potrwają dwa semestry. Na 160 godzin dydaktycznych złożą się wykłady, warsztaty, analizy przypadków i symulacje. Program podzielono na dziesięć modułów. Uczestnicy zajmą się między innymi budową systemów zarządzania ryzykiem, projektowaniem kluczowych wskaźników ryzyka, analizą incydentów oraz oceną zagrożeń wynikających z nowych technologii.
W pierwszym semestrze przewidziano zajęcia poświęcone architekturze zarządzania ryzykiem operacyjnym, regulacjom i nadzorowi, identyfikacji zagrożeń oraz jakościowym i ilościowym metodom ich oceny. Drugi obejmie odporność organizacji, nadużycia i ryzyko reputacyjne, cyberbezpieczeństwo, sztuczną inteligencję oraz przygotowanie projektu końcowego. Szczegółowy program studiów przewiduje łącznie 30 punktów ECTS.
Kierunek jest adresowany między innymi do pracowników firm ubezpieczeniowych i innych instytucji finansowych, specjalistów zarządzania ryzykiem, compliance, audytu, kontroli wewnętrznej, cyberbezpieczeństwa i ciągłości działania.
Kierownikiem studiów został Artur Stępień, członek zarządu TUZ Ubezpieczenia i TUiR Partner. W gronie wykładowców znaleźli się również eksperci związani z rynkiem ubezpieczeniowym i nauką o ryzyku, między innymi prof. Adam Śliwiński, kierownik Katedry Ryzyka i Ubezpieczeń SGH, Marcin Szatkowski, aktuariusz i specjalista w dziedzinie modelowania ryzyka, oraz Łukasz Kuryłowicz, adiunkt w Katedrze Ryzyka i Ubezpieczeń SGH. Pierwszy z dziesięciu zjazdów odbędzie się 21–22 listopada 2026 r., a ostatni zaplanowano na 26–27 czerwca 2027 r.
Czesne wynosi 11,8 tys. zł za rok, a wpisowe 1,5 tys. zł. Rekrutacja na rok akademicki 2026/2027 już trwa.
Podczas zbiórki zorganizowanej 2 września przez Redion i Regionalne Centrum Krwiodawstwa i Krwiolecznictwa w Warszawie krew oddało 19 osób. Łącznie zebrano 8,5 litra. Akcja jest kontynuacją współpracy prowadzonej od 2009 roku.
Do udziału w tegorocznej zbiórce zgłosiło się 25 osób, z których 19 zostało zakwalifikowanych do oddania krwi. Wydarzenie odbyło się po okresie wakacyjnym, kiedy zapasy krwi i jej składników są zwykle niższe.
Zbiórki krwi były prowadzone jeszcze przed powstaniem marki Redion – przez Europ Assistance Polska. Podczas akcji w 2025 roku zebrano 5,4 litra od 12 dawców, a od początku inicjatywy łącznie 126 litrów. „GU” informowała o tym w materiale „Pracownicy Europ Assistance Polska oddali krew dla potrzebujących”.
– Organizacja zbiórek krwi jest naturalnym przedłużeniem tej misji. Cieszy nas, że pracownicy Redion tak chętnie angażują się w tę inicjatywę – powiedziała Iwona Jurkowska, menedżerka Działu Komunikacji i Marketingu Redion.
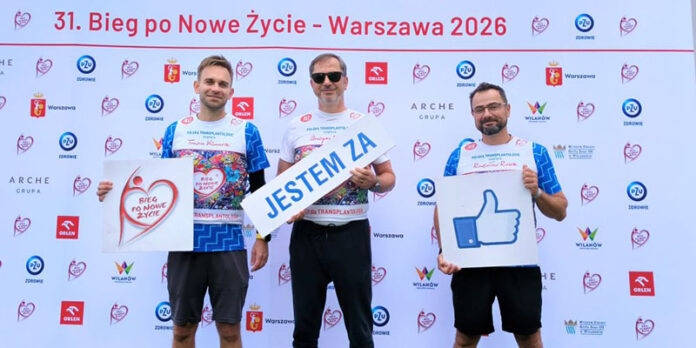
PZU Zdrowie zostało partnerem generalnym 31. Biegu po Nowe Życie, wydarzenia promującego donację i transplantację narządów. Tegoroczna edycja odbyła się 5 września w Muzeum Pałacu Króla Jana III w Wilanowie. W 91 czteroosobowych sztafetach uczestniczyły m.in. osoby po przeszczepieniach, przedstawiciele środowiska medycznego i partnerów wydarzenia.
PZU Zdrowie reprezentowali Grzegorz Krycki, prezes spółki, oraz członkowie zarządu Radosław Rożek i Tomasz Wilmowski, a także pracownicy firmy. Drużyna z udziałem Tomasza Wilmowskiego znalazła się na podium.
Bieg po Nowe Życie od 15 lat służy budowaniu społecznej świadomości dotyczącej transplantacji i dawstwa narządów. Jego uczestnicy pokonują trasę w formie sztafet nordic walking. We wszystkich dotychczasowych edycjach wydarzenia uczestniczyło ponad 6 tys. osób, w tym setki osób po przeszczepieniach, przedstawiciele środowiska medycznego oraz osoby publiczne.
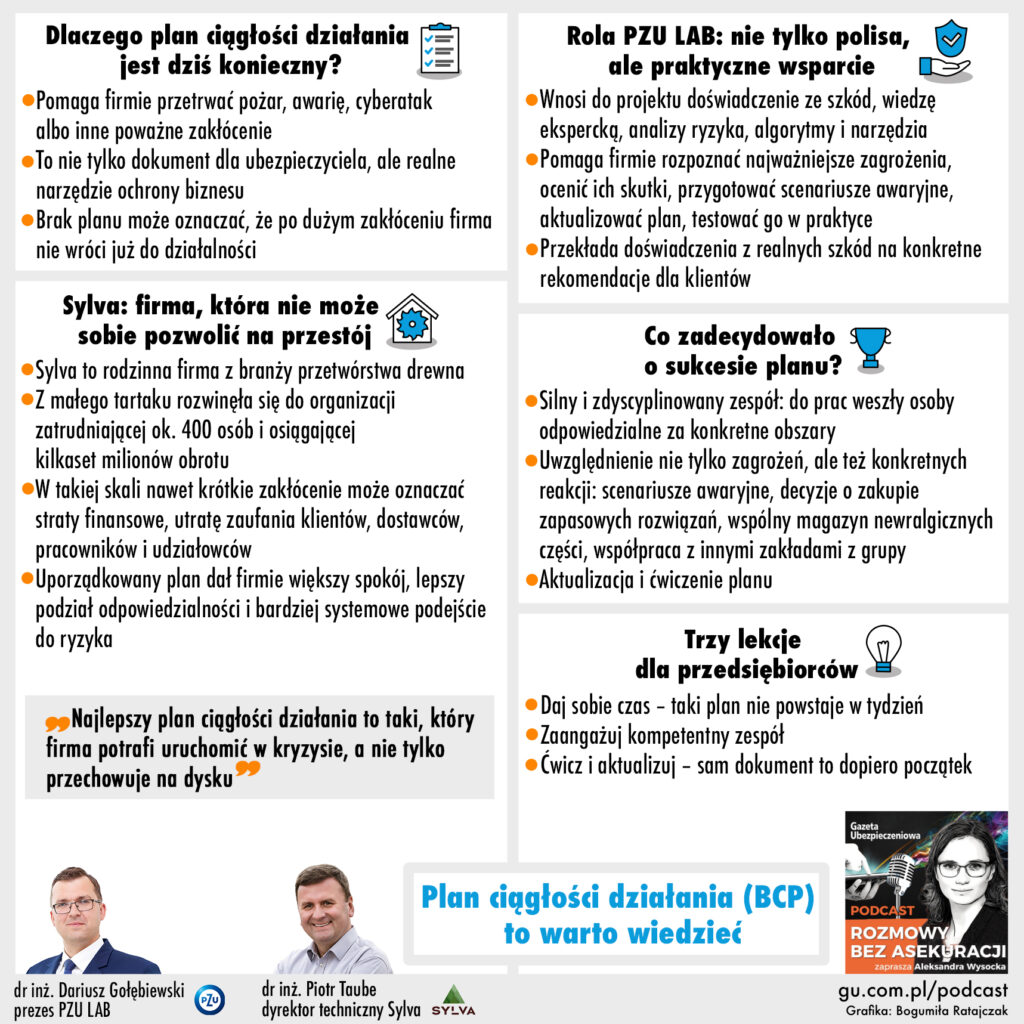
O planie ciągłości działania mówią w podcaście #RozmowyBezAsekuracji dr inż. Dariusz Gołębiewski, prezes PZU LAB, i dr inż. Piotr Taube, dyrektor techniczny, Sylva. Rozmawia Aleksandra E. Wysocka.
Dowiesz się:
Czym są plany ciągłości działania BCP i dlaczego mają znaczenie dla przedsiębiorstw?
Jak PZU LAB wspiera klientów w przygotowaniu i wdrażaniu planów BCP?
Co w codziennym zarządzaniu firmą zmienia posiadanie planu BCP?
W ciągu ostatnich lat „proceder włoski” urósł do rangi istotnego problemu dla polskiej branży ubezpieczeniowej. Jest jednak nadzieja, że już wkrótce zostanie on rozwiązany. Dużą zasługę w tym będzie miało Polskie Biuro Ubezpieczycieli Komunikacyjnych, które za swoje starania na rzecz likwidacji tej oszukańczej praktyki zostało wyróżnione w najnowszej odsłonie cyklicznego rankingu „Gazety Ubezpieczeniowej”.
INICJATYWA MIESIĄCA
Działania Polskiego Biura Ubezpieczycieli Komunikacyjnych na rzecz ograniczenia „procederu włoskiego” – za współpracę z polskimi i włoskimi instytucjami, dochodzenie roszczeń od nieuczciwych kierowców, propozycje zmian, które mają utrudnić wykorzystywanie polskich tablic rejestracyjnych do obchodzenia włoskich przepisów, oraz nagłośnienie problemu w mediach w obu krajach.
UBEZPIECZYCIEL MIESIĄCA
Generali – za znaczące wzmocnienie kompetencji w obszarze ubezpieczeń oraz technologii i zarządzania zmianą dzięki pozyskaniu szeregu doświadczonych, cenionych na rynku menedżerów, takich jak Michał Jakubowski, który objął funkcję dyrektora Departamentu Sprzedaży Ubezpieczeń Grupowych, Anna Groszyk, dyrektorka Działu Ubezpieczeń Finansowych, Maciej Stanisław Szczurek, dyrektor Departamentu Transformacji Cyfrowej i Data Science, oraz Justyna Kwiecień, dyrektorka Departamentu Zarządzania Zmianą w Organizacji.
PRODUKT MIESIĄCA
PZU Dla Psa i Kota – dla polisy dostępnej w czterech wariantach, o szerokim zakresie ochrony, obejmującym zarówno zwierzęta rasowe, jak i nierasowe, a także w określonych opcjach ich opiekuna, oraz zapewniającej limit kosztów leczenia zwierzęcia do 50 tys. zł.
INNOWACJA MIESIĄCA
Shept, nowy system CRM dla agentów specjalizujących się w ubezpieczeniach na życie – dla narzędzia, które dzięki wykorzystaniu sztucznej inteligencji do porządkowania informacji o klientach, obsługi kalendarza, pracy z dokumentacją produktową oraz raportowania aktywności sprzedażowej, pozwala pośrednikom zaoszczędzić czas poświęcany na ręczne uzupełnianie CRM.
Justyna Walotek z początkiem września 2026 roku dołączyła do Allianz Polska, obejmując stanowisko dyrektorki sprzedaży ds. klienta korporacyjnego. Odpowiada za rozwój sprzedaży ubezpieczeń grupowych i zdrowotnych w sieci własnej ubezpieczyciela.
W ramach swoich obowiązków ekspertka zajmować się będzie m.in. rozwojem modeli sprzedaży oraz kompetencji zespołu obsługującego klientów korporacyjnych.
Justyna Walotek przeszła do Allianz z TU Zdrowie, gdzie od stycznia 2025 roku była kierowniczką ds. sprzedaży ubezpieczeń zdrowotnych. Wcześniej pracowała w UNIQA jako menedżerka regionalna, a także w Unum Życie, gdzie zajmowała się bezpośrednią sprzedażą grupowych ubezpieczeń na życie. W latach 2016–2022 była agentką ubezpieczeniową Unilink.
Globalny przypis składki wzrósł w 2025 r. do szacowanych 7,1 bln dolarów, z 6,7 bln dol. rok wcześniej, a rentowność ubezpieczycieli wyraźnie się poprawiła. Bain & Company ocenia jednak, że utrzymanie wzrostu będzie wymagało rozwiązania trzech problemów: ograniczonej dostępności ochrony, słabych efektów inwestycji technologicznych oraz nasilającej się konkurencji w poszczególnych ogniwach ubezpieczeniowego łańcucha wartości.
W ciągu 15 lat światowy rynek ubezpieczeń niemal podwoił wartość. W 2010 r. globalny przypis wynosił 3,6 bln dol. Bain & Company prognozuje, że w kolejnych latach tempo wzrostu składek będzie wyższe niż średnio w poprzedniej dekadzie we wszystkich regionach poza Ameryką Południową oraz we wszystkich głównych segmentach: majątkowych i osobowych (P&C), ubezpieczeniach na życie i zdrowotnych.
W 2025 r. szczególnie poprawiła się rentowność sektora P&C. Pomogły w tym wcześniejsze podwyżki stawek oraz relatywnie niewielkie straty katastroficzne. Według Bain & Company dobre wyniki nie oznaczają jednak, że branża uporała się z problemami, które będą decydowały o jej długoterminowej konkurencyjności.
Ochrona wciąż poza zasięgiem części klientów
Na wielu kluczowych rynkach penetracja ubezpieczeń pozostaje niska lub znajduje się pod presją. W P&C wieloletnie podwyżki stawek pogorszyły dostępność cenową ubezpieczeń nieruchomości i samochodów. W segmencie życiowym barierami są natomiast m.in. rosnąca złożoność produktów i koncentracja profesjonalnego doradztwa na zamożniejszych klientach.
Największe luki ochronne Bain & Company dostrzega w zdrowiu, ryzyku śmiertelności, katastrofach naturalnych i cyberbezpieczeństwie. Są one jednocześnie potencjalnym źródłem wzrostu, jeżeli branża będzie potrafiła zaoferować prostszą i bardziej dostępną cenowo ochronę.
Problem ma również polski wymiar. Jak wynika z opublikowanego w czerwcu raportu PIU, mimo deklarowanego wysokiego poziomu posiadania części dobrowolnych polis, w Polsce nadal utrzymuje się istotna luka ubezpieczeniowa. Autorzy wskazują m.in. na niedoszacowywanie prawdopodobieństwa niepożądanych zdarzeń przez klientów. Więcej na ten temat w publikacji „GU” „PIU: Uproszczenia i stereotypowe postrzeganie ubezpieczeń sprawiają, że luka ubezpieczeniowa ma się dobrze”.
– Obecna dobra koniunktura to pozytywny sygnał dla branży, ale sama w sobie nie gwarantuje długoterminowego sukcesu. O przewadze konkurencyjnej będzie decydowała zdolność do obniżania kosztu ryzyka poprzez skuteczniejsze zapobieganie szkodom, lepsze wykorzystanie sztucznej inteligencji, większą efektywność operacyjną oraz bardziej efektywne zarządzanie kapitałem – mówi Marta Szostak, Associate Partner Bain & Company.
Technologia na razie nie przyniosła przełomu kosztowego
Drugim wyzwaniem jest produktywność. W ciągu dekady wartość składki przypisanej z ubezpieczeń bezpośrednich podwoiła się, podczas gdy wskaźnik kosztów działalności obniżył się zaledwie o 1 pkt proc. Od 2022 r. 30 największych ubezpieczycieli w Ameryce Północnej i Europie ograniczyło natomiast rekrutację o blisko 50%.
Bain & Company ocenia, że samo ograniczanie zatrudnienia nie wystarczy do trwałego zwiększenia produktywności. Branża inwestuje w dane, automatyzację i sztuczną inteligencję, ale nakłady te nie przełożyły się jeszcze na wyraźną poprawę efektywności w skali sektora.
Zdaniem Bain % Company odpowiedzią na problemy z dostępnością ochrony i rentownością powinno być obniżanie kosztu ryzyka, a nie wyłącznie jego coraz dokładniejsza wycena. Raport wskazuje cztery obszary tworzenia przewagi: likwidację szkód, dystrybucję, efektywność operacyjną oraz zarządzanie kapitałem.
Szczególny potencjał ma prewencja. Automatyczne systemy hamowania w pojazdach, inteligentne zabezpieczenia budynków, instalacje przeciwpożarowe, konstrukcje odporniejsze na ekstremalne zjawiska pogodowe czy urządzenia monitorujące zdrowie mogą według Bain & Company zmniejszać koszty szkód o 10–20%.
AI może z kolei wspierać doradców przy konstruowaniu ofert, pomagać klientom w wyborze bardziej złożonych produktów, automatyzować procesy administracyjne i usprawniać likwidację szkód.
Specjalizacja zmienia układ sił
Zmienia się również struktura ubezpieczeniowego łańcucha wartości. Coraz więcej podmiotów koncentruje się na wybranych funkcjach, takich jak dystrybucja, obsługa klienta, technologia czy zarządzanie kapitałem.
Przykładem jest reasekuracja. W latach 2019–2024 przypis w tym segmencie, z uwzględnieniem sidecarów i papierów wartościowych powiązanych z ubezpieczeniami, wzrósł o 28%, podczas gdy cały rynek ubezpieczeniowy zwiększył się o 24%. Według Bain & Company oznacza to rosnącą presję na tradycyjnych ubezpieczycieli ze strony wyspecjalizowanych podmiotów przejmujących poszczególne, atrakcyjne ekonomicznie elementy łańcucha wartości.
W efekcie bardzo dobre wyniki finansowe mogą dawać branży czas i kapitał na zmiany, ale nie zastąpią tych zmian. Długoterminowa przewaga będzie zależała nie tylko od umiejętności właściwego wyceniania ryzyka, lecz także od zdolności do jego ograniczania, obniżania kosztów obsługi oraz rozszerzania ochrony na ryzyka, które dziś pozostają w znacznej części nieubezpieczone.
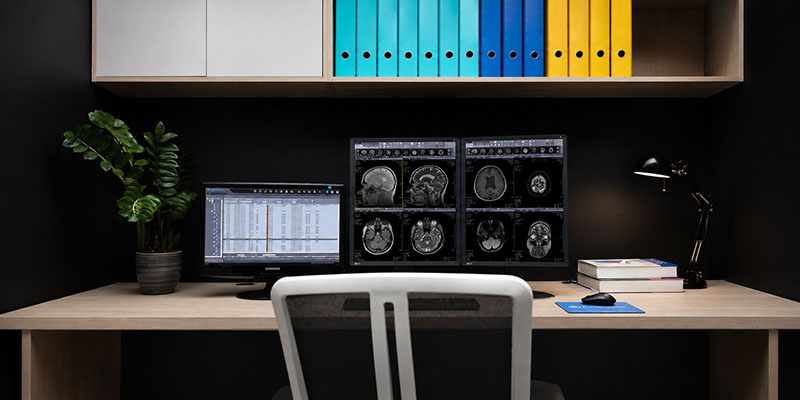
Pacjent ma wykonany rezonans lub tomografię i otrzymał opis, ale przed podjęciem decyzji o leczeniu chce, aby obrazy ocenił jeszcze jeden radiolog. Nie potrzebuje kolejnego badania – potrzebuje kolejnej eksperckiej interpretacji. Druga opinia radiologiczna może być interesującym uzupełnieniem ubezpieczeń zdrowotnych, pakietów medycznych i programów assistance.
Druga opinia medyczna to nie zawsze druga opinia radiologiczna
Druga opinia medyczna jest już znanym elementem prywatnej opieki zdrowotnej. Może obejmować szeroką ocenę sytuacji pacjenta – diagnozy, zaproponowanego leczenia czy dalszego postępowania.
Druga opinia radiologiczna jest świadczeniem bardziej wyspecjalizowanym. Dotyczy ponownej, niezależnej interpretacji konkretnego badania obrazowego, np. rezonansu magnetycznego (MR), tomografii komputerowej (TK) lub rentgenu (RTG).
Radiolog otrzymuje oryginalne obrazy badania, najczęściej zapisane w standardzie DICOM, i dokonuje ich ponownej analizy. Jeśli są dostępne, może również uwzględnić poprzednie badania, ich opisy i dokumentację medyczną.
Nie chodzi przy tym o szukanie błędu w pierwszym opisie. Druga ocena może potwierdzić wcześniejsze wnioski, doprecyzować je albo wskazać kwestie wymagające dalszej diagnostyki.
Z punktu widzenia produktu zdrowotnego istotne jest to, że przedmiotem świadczenia nie jest wykonanie kolejnego badania, lecz specjalistyczna analiza materiału diagnostycznego, który już istnieje.
Wartość konsultacji nie sprowadza się do tego, że te same obrazy zobaczy drugi lekarz. Radiologia jest procesem interpretacji medycznej, w którym istotny jest także kontekst kliniczny pacjenta.
Radiolog może uwzględnić powód wykonania badania, objawy, wcześniejsze rozpoznania, przebyte operacje czy prowadzone leczenie. Szczególnie cenna może być możliwość porównania aktualnego badania z wcześniejszym materiałem.
– W radiologii nie oceniamy wyłącznie pojedynczego obrazu. Informacje o objawach pacjenta, przebytym leczeniu czy wcześniejszych badaniach mogą mieć istotne znaczenie dla właściwej interpretacji tego, co widzimy w MR, TK, RTG. W przypadku drugiej opinii zależy nam więc na tym, aby radiolog otrzymał możliwie pełny kontekst kliniczny – mówi Stanisław Nazimek, lekarz radiolog współpracujący z EURODIAGNOSIS.
Znaczenie ma również doświadczenie lekarza w konkretnym obszarze diagnostyki. Innej specjalistycznej wiedzy może wymagać ocena MR prostaty lub piersi, innej badanie neuroradiologiczne, onkologiczne czy układu mięśniowo-szkieletowego.
Jak takie świadczenie wygląda w praktyce?
Ubezpieczony ma wykonane badanie MR lub TK i otrzymał opis, ale przed podjęciem ważnej decyzji (np. operacja, zabieg, dalsze leczenie) chce uzyskać niezależną ocenę obrazów. Nie musi ponownie wykonywać badania.
Zdalnie przekazuje obrazy w formacie DICOM wraz z dostępną dokumentacją medyczną. Materiał trafia do radiologa, który dokonuje niezależnej analizy. Wcześniejsze badania mogą zostać dołączone do porównania.
Efektem jest profesjonalny opis radiologiczny, który pacjent może omówić z lekarzem prowadzącym. Druga opinia nie zastępuje konsultacji lekarskiej ani nie rozstrzyga samodzielnie o sposobie leczenia. Dostarcza dodatkowych informacji, które mogą zostać wykorzystane w dalszym procesie diagnostycznym i terapeutycznym.
Gdzie jest miejsce dla ubezpieczyciela i assistance?
Sposób realizacji usługi sprawia, że może być ona interesująca dla ubezpieczycieli, operatorów medycznych oraz programów assistance.
Ponowna analiza obrazów może odbywać się zdalnie. Nie wymaga organizowania kolejnej wizyty w pracowni diagnostycznej ani – jeśli jakość i kompletność materiału są wystarczające – ponownego wykonywania MR, TK czy RTG.
Druga opinia radiologiczna może więc funkcjonować jako uzupełnienie klasycznej drugiej opinii medycznej, element rozszerzonego pakietu zdrowotnego lub świadczenie assistance uruchamiane w określonych sytuacjach – np. przy niejednoznacznym wyniku lub przed ważną decyzją dotyczącą dalszego leczenia.
Istotna jest jeszcze jedna cecha: usługa podąża za badaniem, a nie za miejscem jego wykonania. Materiał obrazowy może zostać przekazany do zdalnej oceny niezależnie od placówki, w której wykonano diagnostykę.
Teleradiologia jako zaplecze dla nowych świadczeń
Technologicznym i organizacyjnym zapleczem takiego rozwiązania jest teleradiologia. Cyfrowy materiał diagnostyczny może zostać przekazany lekarzowi znajdującemu się w innym miejscu niż pacjent i pracownia, w której wykonano badanie.
EURODIAGNOSIS specjalizuje się w zdalnym opisywaniu badań obrazowych oraz ponownych ocenach badań MR, TK, RTG. Badania mogą być kierowane do radiologów posiadających doświadczenie w określonych obszarach diagnostyki, z możliwością uwzględnienia wcześniejszych badań oraz informacji klinicznych.
Dla ubezpieczyciela, operatora medycznego czy firmy assistance taki model oznacza możliwość zapewnienia dostępu do specjalistycznej oceny radiologicznej bez konieczności tworzenia własnego zaplecza do opisywania badań.
Od dostępu do lekarza do dostępu do właściwej ekspertyzy
Wartość produktu zdrowotnego może być budowana nie tylko poprzez liczbę dostępnych konsultacji i badań, ale również poprzez zapewnienie pacjentowi dostępu do odpowiedniej wiedzy specjalistycznej w konkretnym momencie jego ścieżki diagnostycznej.
Druga opinia radiologiczna wpisuje się w ten kierunek. Nie konkuruje z klasyczną drugą opinią medyczną – uzupełnia ją na etapie interpretacji badania obrazowego.
Dla ubezpieczonego oznacza to możliwość uzyskania dodatkowej specjalistycznej oceny bez konieczności powtarzania diagnostyki. Dla ubezpieczyciela, operatora medycznego lub firmy assistance – możliwość zaoferowania świadczenia odpowiadającego na potrzebę pojawiającą się w jednym z kluczowych momentów ścieżki pacjenta: pomiędzy wykonaniem badania a decyzją, co robić dalej.
Kolejne wakacje powoli się kończą, a więc jak co roku rozpoczyna się sezon ubezpieczeń szkolnych. Potocznie wszyscy mówimy o „NNW szkolnym”, choć w rzeczywistości ochrona nie ogranicza się wyłącznie do czasu pobytu dziecka w placówce oświatowej.
Dziś standardem na rynku jest ochrona działająca 24 godziny na dobę, 7 dni w tygodniu, także poza szkołą i podczas pobytu za granicą. Tak skonstruowane jest również ubezpieczenie NAJbezpieczniejSI, które chroni dziecko m.in. w domu, w podróży, na wycieczce, podczas zajęć sportowych czy zabawy na podwórku.
I tu pierwsza refleksja: mam wrażenie, że w zeszłym roku pisałem dokładnie to samo. Czy to oznacza, że w zakresie ubezpieczeń szkolnych nic się nie zmienia, a rynek pozostaje tak samo powtarzalny? Że nasze oczekiwania i potrzeby również są niezmienne? Nie do końca. Ale po kolei.
Sezonowość powoli traci na znaczeniu
Ostatnie dni sierpnia, wrzesień i październik to nadal główny sezon akcji szkolnej. Analizując rozkład sprzedaży, widać jednak wyraźnie, że NNW szkolne staje się ubezpieczeniem kupowanym przez cały rok.
Jesień pozostanie naturalnym momentem takiej decyzji: dziecko rozpoczyna rok szkolny, kupujemy zeszyty, książki, wybieramy zajęcia dodatkowe i kupujemy ubezpieczenie. Coraz częściej robimy to jednak także przed wakacjami, feriami, wyjazdem czy dłuższym weekendem.
Zmienia się również dystrybucja. NNW szkolne można kupić nie tylko u tradycyjnego agenta. O takie rozwiązania dla swoich klientów pytają brokerzy, ale również firmy oferujące pozornie niepowiązane usługi.
Ubezpieczenie indywidualne zyskuje na znaczeniu
Utrzymuje się także trend odchodzenia od formy grupowej na rzecz ubezpieczenia indywidualnego. Polisy grupowe dla całej klasy czy szkoły nadal stanowią zauważalną część sprzedaży, jednak coraz wyraźniej rośnie znaczenie polis wybieranych indywidualnie.
Powodów jest kilka: większa świadomość rodziców, zmieniające się podejście placówek oświatowych oraz coraz większa swoboda w wyborze momentu i sposobu zakupu polisy. Moim zdaniem ten kierunek będzie rozwijał się również w kolejnych latach.
Skoro zmieniają się nasze nawyki i sposób zakupu, pojawia się pytanie: co z samą ofertą? Na ile zmienia się zakres ubezpieczenia?
Prosty produkt, coraz szerszy zakres
NNW szkolne miało być prostym, rocznym ubezpieczeniem obejmującym przede wszystkim następstwa nieszczęśliwych wypadków. Z czasem lista ryzyk rozszerzała się o zdarzenia chorobowe, pobyt w szpitalu i kolejne świadczenia. Dziś ochrona może obejmować nawet zwrot kosztu wycieczki, jeśli dziecko z powodu choroby lub wypadku nie może w niej uczestniczyć.
Ubezpieczenie szkolne daje więc znacznie więcej niż klasycznie rozumianą ochronę na wypadek zdarzenia w szkole. Jego zakres dopasowuje się do tego, jak żyjemy i jak zmienia się nasza świadomość.
Cofnijmy się o 30 lat. Dzieci po lekcjach biegały po podwórku z kluczem na szyi, a na wycieczkę szkolną jechały z przysłowiowym katarem. Nikt nie myślał wtedy o zabezpieczeniu kosztów wyjazdu, z którego dziecko nie mogło skorzystać.
Dziś wiemy, że możemy chronić się przed finansowymi konsekwencjami wielu zdarzeń. Pojawiły się też zupełnie nowe zagrożenia, choćby te związane z hejtem w sieci. Świat się zmienił, a wraz z nim zmienia się oferta NNW szkolnego.
Co zmienia się w SIGNAL IDUNA
W tegorocznej ofercie SIGNAL IDUNA rozszerzyliśmy katalog jednostek chorobowych z 7 do 20, poszerzyliśmy tabelę uszczerbkową, uprościliśmy definicje oraz podnieśliśmy wysokość świadczeń.
Istotnym elementem jest także OC w życiu prywatnym z sumą ubezpieczenia do 100 000 zł. Ochroną mogą zostać objęte dzieci już od 6. miesiąca życia, a ryzyko to jest zawarte w cenie ubezpieczenia, bez konieczności opłacania dodatkowej składki.
To ważny kierunek rozwoju, ponieważ współczesne NNW szkolne coraz częściej odpowiada nie tylko na skutki wypadków czy chorób, lecz także na sytuacje, w których dziecko nieumyślnie wyrządzi szkodę innej osobie.
Suma ubezpieczenia ma znaczenie
Oferta się zmienia, ale ryzyko pozostaje. Dlatego przy wyborze polisy nadal kluczowa jest relacja między składką, zakresem ochrony a wysokością możliwego świadczenia.
W dni nauki szkolnej dochodzi średnio do 58 wypadków dziennie. Najwięcej zdarzeń ma miejsce podczas zajęć wychowania fizycznego, następnie na przerwach, podczas innych zajęć edukacyjnych i pozalekcyjnych oraz w czasie wycieczek. Najczęstsze urazy to złamania, skręcenia, zwichnięcia i różnego rodzaju rany. Najwięcej zdarzeń dotyczy dzieci w wieku od 8 do 14 lat.
Do tego dochodzą wypadki poza szkołą: w domu, podczas uprawiania sportu, jazdy na rowerze czy hulajnodze. Tych zdarzeń nie da się całkowicie uniknąć.
Dlatego przy wyborze ubezpieczenia nie powinniśmy kierować się wyłącznie ceną. Wysokość składki ma realny wpływ na zakres ochrony, sumy ubezpieczenia i wysokość potencjalnych świadczeń. Tańsza polisa może okazać się finalnie bardzo droga, jeśli wypłacone świadczenie nie wystarczy na pokrycie kosztów leczenia, rehabilitacji lub innych następstw zdarzenia.
Świadomy wybór oznacza więc nie tylko sprawdzenie, jakie ryzyka znajdują się w zakresie, lecz także na jaką kwotę zostały ubezpieczone, jakie limity przewidziano i jakie świadczenie rzeczywiście może zostać wypłacone. Sama długa lista ryzyk nie daje jeszcze odpowiedzi na pytanie, czy ochrona będzie wystarczająca.
NNW szkolne nadal ewoluuje wraz z naszym stylem życia, nowymi zagrożeniami i rosnącą świadomością rodziców. Niezmienna pozostaje jednak najważniejsza zasada: najlepsza polisa to taka, która zapewnia realną ochronę, choć wszyscy życzylibyśmy sobie, aby nigdy nie trzeba było z niej korzystać.
Wojciech Soliński dyrektor Biura Sprzedaży Agencyjnej
Nowy rok szkolny oznacza kolejne rozdanie na rynku ubezpieczeń NNW dla dzieci i młodzieży. Towarzystwa aktualizują taryfę i zakres, szukając równowagi między atrakcyjnością produktu a jego rentownością. Tegoroczne zmiany pokazują jednak, że po okresie poprawiania warunków rynek zaczyna poruszać się w przeciwnym kierunku.
Rozwój NNW szkolnego przypomina sinusoidę. Jeszcze niedawno ubezpieczyciele prześcigali się w podnoszeniu sum, zwiększaniu świadczeń za procent trwałego uszczerbku oraz dokładaniu kolejnych ryzyk. Produkty stawały się bogatsze, a liczba wariantów pozwalała dopasować polisę do potrzeb i możliwości finansowych rodzica.
W tym roku widoczny jest zwrot. W części ofert wzrosły składki, obniżono wybrane świadczenia i wprowadzono dodatkowe ograniczenia odpowiedzialności. Nie każdy produkt stał się gorszy, ale w wielu przypadkach rodzic zapłaci więcej, nie otrzymując proporcjonalnie lepszej ochrony.
Sport pod coraz większym znakiem zapytania
Jedną z najważniejszych zmian są ograniczenia dotyczące sportu. Ma to szczególne znaczenie, ponieważ regularne treningi i udział w zawodach są codziennością ogromnej grupy dzieci. Dla wielu rodziców ochrona podczas aktywności sportowej pozostaje jednym z głównych powodów zakupu NNW.
Coraz większego znaczenia nabierają definicje sportu amatorskiego, wyczynowego, zawodowego oraz sportów wysokiego ryzyka. Zapis w OWU, że polisa obejmuje wyczynowe uprawianie sportu, już nie wystarcza. Trzeba ustalić, jakie dyscypliny są objęte ochroną, w jakiej formie dziecko je uprawia oraz czy otrzymuje z tego tytułu wynagrodzenie. Ważna jest także jego forma, ponieważ towarzystwa różnie definiują zawodowe uprawianie sportu.
Problemem są również granice wieku, do których ochrona obejmuje sport wyczynowy lub zawodowy w ramach NNW szkolnego. Uczeń albo student może nadal się uczyć i pozostawać na utrzymaniu rodziców, a jednocześnie ze względu na wiek, rodzaj uprawianego sportu lub otrzymywane wynagrodzenie z klubu nie spełniać warunków standardowego produktu szkolnego. Konieczne staje się wtedy znalezienie innego, często znacznie droższego rozwiązania, nawet jeśli młody zawodnik otrzymuje za grę jedynie symboliczną kwotę.
Jeżeli agent lub rodzic zlekceważy te zapisy, problem pojawi się dopiero po kontuzji, wraz z odmową wypłaty świadczenia. Polisy nie można więc oceniać wyłącznie na podstawie sumy ubezpieczenia, tabeli uszczerbków i składki. Najpierw należy ustalić, czy w konkretnych okolicznościach towarzystwo w ogóle poniesie odpowiedzialność. Rodzic musi dokonać świadomego wyboru, natomiast agent poznać sytuację młodego sportowca oraz zweryfikować definicje, ograniczenia i wyłączenia w OWU.
Mniej za stłuczenie. Czy rzeczywiście jest to zła zmiana?
Kolejnym trendem jest obniżanie świadczeń za zdarzenia, które nie pozostawiają trwałego uszczerbku. W zależności od towarzystwa występują one między innymi jako interwencja lekarska lub świadczenie za nieszczęśliwy wypadek bez uszczerbku.
Każda obniżka może być odbierana jako pogorszenie warunków, ale w tym przypadku warto spojrzeć szerzej. Podstawowym zadaniem NNW powinno być realne wsparcie po poważnym urazie, a nie niewielka wypłata za samą wizytę lekarską.
Konsultacja po stłuczeniu czy wizyta na SOR nie powoduje dużego obciążenia finansowego. Inaczej wygląda sytuacja po złamaniu, zerwaniu więzadła, operacji lub urazie wymagającym długiej rehabilitacji. Pojawiają się wtedy wysokie koszty prywatnych wizyt, diagnostyki, zabiegów, rehabilitacji i sprzętu ortopedycznego. W takich przypadkach jakość polisy zostaje poddana weryfikacji.
Wyższa składka wymaga lepszej argumentacji
Wzrost składek sam w sobie nie powinien zaskakiwać. Rosną koszty usług medycznych, diagnostyki i rehabilitacji, a częstotliwość świadczeń wpływa na rentowność produktu. Ubezpieczenie nie może przez lata kosztować tyle samo, jeżeli koszty pomocy po urazie systematycznie rosną.
Problem zaczyna się wtedy, gdy wyższej składce towarzyszą niższe świadczenia, węższy zakres lub nowe wyłączenia. Rodzic ma prawo zapytać, za co płaci więcej. Rolą agenta nie jest obrona taryfy za wszelką cenę, lecz rzetelne wskazanie zmian i ich wpływu na ochronę dziecka.
Coraz trudniej odpowiednio zabezpieczyć dziecko w ramach jednej polisy, zwłaszcza na wypadek poważnego urazu wymagającego kosztownego leczenia i rehabilitacji. Ofert nie można porównywać wyłącznie według składki ani głównej sumy ubezpieczenia. Produkty różnią się definicjami sportu, zakresem odpowiedzialności, świadczeniem za trwały uszczerbek oraz podlimitami kosztów leczenia i rehabilitacji. W praktyce coraz częściej dopiero połączenie dwóch uzupełniających się polis pozwala zapewnić odpowiednio wysokie świadczenie oraz realne finansowanie leczenia i rehabilitacji.
Prosty produkt, realna ochrona
NNW szkolne powinno być proste i zrozumiałe. Tymczasem towarzystwa coraz częściej rywalizują liczbą dodatkowych ryzyk i świadczeń. Rozbudowany zakres dobrze wygląda w materiałach sprzedażowych, ale nie zawsze oznacza lepszą ochronę, szczególnie gdy kluczowe limity i ograniczenia znajdują się dopiero w OWU.
Uszczerbek na zdrowiu, koszty leczenia i rehabilitacji powinny być komunikowane jasno, bez nieczytelnych tabel i ukrytych podlimitów. Rodzic musi wiedzieć, jaką pomoc otrzyma po wypadku dziecka. Rolą agenta jest wyjaśnienie tych zasad, a ubezpieczyciela stworzenie przejrzystego produktu.
Rynek może zmieniać taryfy, limity i definicje, ale funkcja NNW pozostaje niezmienna. Polisa powinna zapewniać realne wsparcie, gdy uraz dziecka oznacza dla rodziny wysokie koszty. O jakości produktu nie decyduje liczba ryzyk, lecz ochrona zapewniana po poważnym zdarzeniu.
Sebastian Radek doradca ubezpieczeniowy www.radekubezpieczenia.pl
Informujemy, że w celu zapewnienia jak najlepszej obsługi nasza strona korzysta z ciasteczek (plików cookies). Korzystając z naszej strony, bez zmiany ustawień przeglądarki wyrażasz zgodę na wykorzystanie przez nas plików cookies. Jednocześnie przypominamy, że w każdej chwili masz możliwość zmiany ustawień plików cookies. OK
Privacy & Cookies Policy
Privacy Overview
This website uses cookies to improve your experience while you navigate through the website. Out of these cookies, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may have an effect on your browsing experience.
Necessary cookies are absolutely essential for the website to function properly. This category only includes cookies that ensures basic functionalities and security features of the website. These cookies do not store any personal information.
Any cookies that may not be particularly necessary for the website to function and is used specifically to collect user personal data via analytics, ads, other embedded contents are termed as non-necessary cookies. It is mandatory to procure user consent prior to running these cookies on your website.