Blog - Strona 3 z 1884 - Gazeta Ubezpieczeniowa – Portal

Lloyd’s zwiększa składkę, ale presja cenowa pogarsza rentowność bazową

0
Źródło zdjęcia: Canva

Lloyd’s zakończył pierwszą połowę obecnego roku składką przypisaną brutto na poziomie 34,7 mld funtów. Był to rezultat o 6,9% wyższy od odnotowanego rok wcześniej. Wynik ubezpieczeniowy wzrósł do 1,9 mld funtów, a współczynnik łączony poprawił się do 90,8%. Jednocześnie coraz wyraźniejsza staje się presja konkurencyjna – ceny skorygowane o ryzyko spadły o 6,7%, a bazowy combined ratio pogorszył się o 1,9 pkt proc.

Wzrost składki Lloyd’s był przede wszystkim efektem zwiększenia wolumenu biznesu przez nowe i działające już syndykaty. W ujęciu wolumenowym wzrost wyniósł 15,8%. Jego wpływ ograniczyły: umocnienie funta, które obniżyło dynamikę o 2,2%, oraz spadek cen o 6,7%. Rok wcześniej ceny skorygowane o ryzyko zmniejszyły się o 3,5%.

Mniej dużych szkód, lepszy wynik, ale…

Wynik ubezpieczeniowy zwiększył się z 1,5 do 1,9 mld funtów, natomiast combined ratio poprawił się do 90,8% (92,5% na koniec czerwca ub.r.). Poprawie wskaźnika mieszanego sprzyjała mniejsza skala dużych szkód. Ich udział w COR wyniósł 6,8%, wobec 10,4% rok wcześniej.

Bazowy combined ratio, nieuwzględniający dużych szkód, wzrósł z 82,1 do 84%. Lloyd’s wiąże tę zmianę ze spadkiem stawek skorygowanych o ryzyko. Wskaźnik kosztów zwiększył się z 35,8 do 36,4%, m.in. za sprawą wyższych kosztów akwizycji i prowizji powiązanych z rentownością.

Na combined ratio korzystnie wpłynęło również uwolnienie rezerw z poprzednich lat, poprawiając wskaźnik o 3,5 pkt proc. Zmiany na plus w kilku liniach biznesowych zostały częściowo zniwelowane przez zwiększenie rezerw dotyczących szkody związanej z zawaleniem mostu w Baltimore oraz aktualizację szacunków dotyczących Ukrainy.

Skala zmiany jest szczególnie widoczna w zestawieniu z pierwszym półroczem 2025 r. Wówczas duże szkody, przede wszystkim pożary w Kalifornii, przyczyniły się do spadku wyniku ubezpieczeniowego o połowę. „GU” pisała o tym w materiale „Lloyd’s: Mimo spadku, wyniki solidne”.

Mimo poprawy wyniku ubezpieczeniowego zysk przed opodatkowaniem Lloyd’s zmniejszył się z 4,2 do 3,5 mld funtów. Zadecydował o tym przede wszystkim słabszy wynik inwestycyjny, który spadł z 3,2 mld do 1,8 mld funtów, czyli z 3,1% do 1,6%.

Centralny współczynnik wypłacalności Lloyd’s wzrósł z 496 do 503%, natomiast wskaźnik dla całego rynku nieznacznie obniżył się z 200 do 199%. Zwrot z kapitału wyniósł 21,6%.

Podtrzymane prognozy

Lloyd’s podtrzymał prognozę na cały 2026 r. W marcu zakładał roczną składkę przypisaną brutto na poziomie około 64 mld funtów, z przedziałem odchylenia wynoszącym 5%, combined ratio 90–95% oraz 3% zwrotu z inwestycji.

(AM, źródło: Lloyd’s)

KNF obniżyła karę dla AGRO Ubezpieczeń za nieadekwatne składki w OC

0
Źródło zdjęcia: 123rf.com

Komisja Nadzoru Finansowego obniżyła z 1,3 mln zł do 1,1 mln zł karę nałożoną na AGRO Ubezpieczenia TUW za nieadekwatność składek w OC posiadaczy pojazdów mechanicznych w latach 2022–2024. Decyzja z 28 sierpnia 2026 roku została wydana po ponownym rozpatrzeniu sprawy na wniosek ubezpieczyciela.

KNF uchyliła w części swoją decyzję z 19 grudnia 2025 r. i nałożyła sankcję niższą o 200 tys. zł. Powodem zmiany była inna podstawa obliczenia maksymalnej wysokości kary.

Samo stwierdzenie naruszenia pozostało bez zmian. Według nadzoru AGRO ustalało składki w OC ppm. na poziomie, który nie zapewniał co najmniej wykonania wszystkich zobowiązań z umów ubezpieczenia oraz pokrycia kosztów prowadzenia działalności. KNF uznała to za naruszenie art. 33 ust. 2 ustawy o działalności ubezpieczeniowej i reasekuracyjnej.

O pierwotnej sankcji oraz postępowaniach wobec innych ubezpieczycieli „Gazeta Ubezpieczeniowa” informowała w styczniowym materiale „KNF reaguje na brak adekwatności składek w OC ppm”. Od tego czasu nadzór ukarał z tego samego powodu również Compensę kwotą 8,5 mln zł oraz InterRisk kwotą 2,7 mln zł. Wszczął też postępowania dotyczące adekwatności składek w OC wobec LINK4 i PKO TU.

Decyzja dotycząca AGRO nie jest prawomocna. Ubezpieczyciel może zaskarżyć ją do Wojewódzkiego Sądu Administracyjnego w Warszawie.

(AM, źródło: KNF, gu.com.pl)

IKEA włącza polisę do zakupów

0
Źródło zdjęcia: 123rf.com

Klienci IKEA w Wielkiej Brytanii będą mogli kupić ubezpieczenie domu podczas zakupu mebli i wyposażenia. Oferta powstaje we współpracy z insurtechem Urban Jungle.

Rozwój modeli dystrybucji w rodzaju ubezpieczeń wbudowanych może stanowić wyzwanie dla ubezpieczycieli i pośredników opierających sprzedaż na tradycyjnych kanałach – zauważa Global Data.

Z badania UK Insurance Consumer Survey 2025 wynika, że 30% ankietowanych byłoby skłonnych kupić ubezpieczenie domu od IKEA. To najwyższy wynik wśród alternatywnych dostawców uwzględnionych w badaniu. Dla porównania Amazon, który zakończył podobną inicjatywę w 2024 r., uzyskał 18,4% pozytywnych wskazań. Samą markę Urban Jungle znało natomiast tylko 15,4% respondentów.

Kupujący meble i wyposażenie domu w IKEA otrzymają przy kasie propozycję ubezpieczenia ruchomości domowych lub budynku. Oferta Urban Jungle ma być zintegrowana z procesem zakupowym i nie wymagać od klienta dodatkowego wprowadzania danych.

Beatriz Benito, główna analityczka ubezpieczeniowa Global Data, zwraca uwagę, że rozwiązanie różni się od wcześniejszego modelu Amazona. Tam oferta przypominała porównywarkę cenową, wymagała samodzielnego podania informacji do wyceny i obejmowała produkty kilku ubezpieczycieli. IKEA będzie oferować wyłącznie produkty Urban Jungle bezpośrednio podczas finalizacji zakupów.

Według Global Data rozwój ubezpieczeń wbudowanych może ograniczać rolę pośredników i porównywarek, szczególnie w przypadku prostszych produktów. Ubezpieczenie staje się bowiem elementem podstawowej ścieżki zakupowej klienta, bez konieczności korzystania z odrębnego kanału pośrednictwa.

AC

Aktywa OFE wzrosły do rekordowych 363,7 mld zł

0
Źródło zdjęcia: 123rf.com

W sierpniu 2026 r. otwarte fundusze emerytalne wypracowały średnią stopę zwrotu na poziomie 2,8%. Od początku roku przeciętny wynik OFE sięgnął już 27%, a wartość ich aktywów netto wzrosła w ciągu miesiąca o 8,8 mld zł, do rekordowych 363,7 mld zł.

Wszystkie fundusze zakończyły sierpień z dodatnim wynikiem. Najlepszy rezultat osiągnął Vienna OFE, którego jednostka zyskała 3,1%. OFE Pocztylion, UNIQA OFE, Generali OFE, Nationale-Nederlanden OFE oraz OFE PZU „Złota Jesień” wypracowały po 2,9%. Najniższe, ale również dodatnie stopy zwrotu osiągnęły PKO BP Bankowy OFE i Allianz Polska OFE, po 2,6%.

Od początku 2026 r. liderem pozostaje PKO BP Bankowy OFE ze stopą zwrotu wynoszącą 29,9%. Nationale-Nederlanden OFE zarobił w tym okresie 27,6%, a OFE PZU „Złota Jesień” 26,9%.

Sierpniowy wzrost przedłużył serię bardzo dobrych wyników funduszy. W lipcu OFE zarobiły średnio 6,1%, a ich aktywa zwiększyły się o blisko 20 mld zł. „Gazeta Ubezpieczeniowa” informowała o tym w tekście „Aktywa OFE przekroczyły 350 mld złotych”.

Suwak zabrał ponad 1,1 mld zł netto

Na koniec sierpnia aktywa netto OFE wynosiły 363,7 mld zł, wobec 354,9 mld zł miesiąc wcześniej. Ich wzrost o 2,5% był niższy od wyniku inwestycyjnego ze względu na działanie tzw. suwaka bezpieczeństwa. Fundusze przekazały w sierpniu do ZUS 1,51 mld zł, podczas gdy otrzymały z ZUS niespełna 375 mln zł składek.

Największym funduszem pozostaje Nationale-Nederlanden OFE, którego aktywa przekroczyły 100 mld zł, a udział w rynku wyniósł 27,9%. Drugie miejsce zajmuje Allianz Polska OFE z aktywami na poziomie blisko 90,5 mld zł i udziałem 24,9%.

O przekroczeniu przez Nationale-Nederlanden OFE bariery 100 mld zł „Gazeta Ubezpieczeniowa” informowała już w sierpniu w tekście „Nationale-Nederlanden OFE ma już ponad 100 mld zł aktywów”. Fundusz zarządza oszczędnościami około 2,6 mln klientów, a jego portfel obejmuje akcje ponad 150 spółek.

– W ciągu pierwszych ośmiu miesięcy 2026 roku Otwarte Fundusze Emerytalne wypracowały średnią stopę zwrotu na poziomie 27%, co przełożyło się na przeciętny zysk każdego członka OFE przekraczający 4 tys. zł – komentuje Małgorzata Rusewicz, prezeska Izby Gospodarczej Towarzystw Emerytalnych.

Według IGTE rachunki w OFE posiada 13,8 mln osób, a przeciętne zgromadzone saldo wynosi 26 376 zł. Środki zgromadzone w funduszach podlegają dziedziczeniu.

(AM, źródło: Analizy Online, IGTE, gu.com.pl)

PFR Portal PPK uruchomił platformę szkoleniową dla pracowników

0
Źródło zdjęcia: 123rf.com

PFR Portal PPK uruchomił bezpłatną platformę start.mojeppk.pl, która ma wspierać pracodawców w przekazywaniu pracownikom informacji o Pracowniczych Planach Kapitałowych. Szkolenie trwa około 10 minut, a po jego ukończeniu i zaliczeniu testu uczestnik otrzymuje imienny certyfikat.

Platforma może być wykorzystywana m.in. podczas wdrażania nowych pracowników oraz w bieżących działaniach informacyjnych dotyczących PPK. Materiały przygotowano w formie krótkich animacji i podzielono na trzy moduły.

Pierwszy wyjaśnia zasady długoterminowego oszczędzania, źródła wpłat do PPK i reguły uczestnictwa w programie. Drugi dotyczy uprawnień uczestnika, w tym możliwości zmiany wysokości wpłat, dysponowania zgromadzonymi środkami i dostępu do informacji o rachunku. Trzeci pokazuje, co dzieje się z oszczędnościami po zakończeniu zatrudnienia lub przejściu na emeryturę, w tym podsumowuje zasady wypłaty i przenoszenia środków między rachunkami PPK.

Każda część kończy się krótkim sprawdzianem wiedzy, a całe szkolenie testem końcowym. Po jego zaliczeniu system generuje spersonalizowany certyfikat.

– Nowa platforma zapewnia pracownikom łatwy dostęp do rzetelnych i praktycznych informacji o PPK, wspierając ich w podejmowaniu świadomych decyzji dotyczących finansowej przyszłości – powiedział Mariusz Jaszczyk, wiceprezes zarządu PFR ds. finansów i rozwoju.

(AM, źródło: PFR Portal PPK, PFR)

IKZE. O zyskach jutro… i dziś

0
Grzegorz Piotrowski

Malejąca stopa zastąpienia oraz zmiany demograficzne stawiają przed przyszłymi emerytami poważne wyzwania finansowe. W tym kontekście indywidualne konta zabezpieczenia emerytalnego, łączące długoterminowe oszczędzanie z natychmiastową ulgą podatkową, stanowią istotny element prywatnego zabezpieczenia emerytalnego.

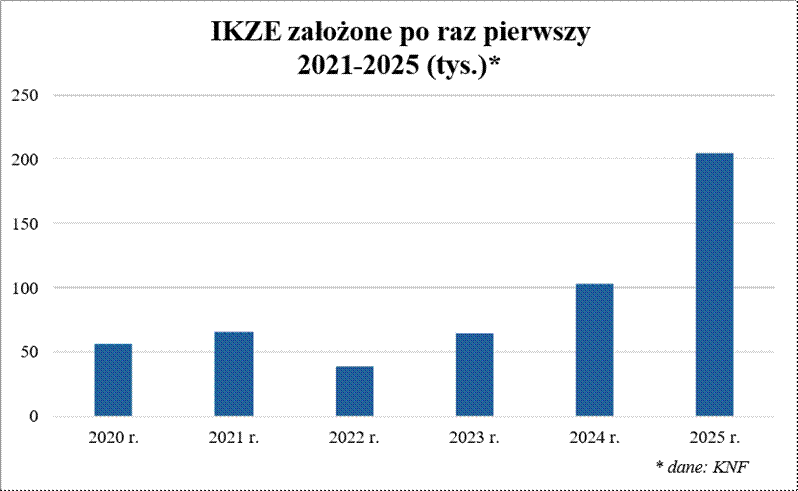
Rosnąca liczba zakładanych rachunków IKZE w ostatnich latach może napawać optymizmem, pod warunkiem jednak, że ich właściciele rzeczywiście regularnie odkładają na nich środki z myślą o przyszłej emeryturze. Dlatego, analizując publikowane w mediach dane dotyczące liczby nowo otwieranych kont, warto zwrócić uwagę również na to, ilu oszczędzających faktycznie dokonuje wpłat.

Z danych KNF na koniec 2025 r. wynika, że wpłaty odnotowano na 73% rachunków IKZE. To pokazuje, że Polacy zaczynają coraz poważniej myśleć o budowaniu dodatkowego kapitału emerytalnego. Potwierdza to również rosnąca średnia wartość wpłat. W 2023 r. wynosiła 4,2 tys. zł, ale już w ubiegłym roku na konta trafiło średnio 8 tys.

– Jako TFI, które oferuje IKZE, obserwujemy wyraźny wzrost zainteresowania klientów. Najlepiej widać to po rosnącej liczbie otwieranych kont. Podobny trend dostrzegamy również w przypadku IKE – tutaj dynamika jest bardzo zbliżona. To zjawisko napawa nas optymizmem z dwóch powodów. Po pierwsze, są to produkty długoterminowego i regularnego inwestowania, co przekłada się na stabilny napływ środków na konto. Po drugie, i równie ważne, rosnąca popularność IKZE i IKE pokazuje, że świadomość finansowa inwestorów stopniowo się zwiększa. Coraz więcej osób rozumie, że przyszła emerytura w dużej mierze zależy od ich własnych działań – mówi Mateusz Myśliwiec, analityk rynku funduszy inwestycyjnych w UNIQA TFI.

Dane te wskazują, że choć oszczędzanie w ramach IKZE wciąż nie ma charakteru masowego, Polacy coraz lepiej wykorzystują możliwości, jakie daje ten produkt. A korzyści nie ograniczają się wyłącznie do gromadzenia kapitału na przyszłość. IKZE oferuje także dodatkowy atut, który może, a w wielu przypadkach nawet powinien, zainteresować osoby rozliczające podatek dochodowy, czyli możliwość skorzystania z ulgi podatkowej w PIT.

cdn.

Grzegorz Piotrowski

gpiotrowski@o2.pl

Dziewięciu na dziesięciu pracowników VIG Holding dobrze ocenia firmę

0
Źródło zdjęcia: Canva

VIG Holding ponownie otrzymał certyfikat „Great Place To Work”. W badaniu przeprowadzonym w 2026 roku dziewięciu na dziesięciu pracowników uznało firmę za bardzo dobre miejsce pracy. Dwa lata wcześniej taką opinię wyrażało 83% zatrudnionych.

Certyfikat, przyznany 1 września, opiera się na anonimowym, niezależnym badaniu pracowników. VIG Holding poprawił wyniki we wszystkich pięciu ocenianych obszarach: wiarygodności, szacunku, uczciwości, dumy i ducha zespołowego. Po 86% respondentów zadeklarowało, że jest dumnych ze swojego miejsca pracy oraz że poleciłoby VIG Holding jako pracodawcę.

– Informacje zwrotne z badania są szczegółowo analizowane i wykorzystywane do dalszego rozwoju naszej kultury pracy. W proces ten aktywnie angażujemy pracowników i kadrę zarządzającą – powiedział Hartwig Löger, CEO Vienna Insurance Group.

Wśród szczególnie wysoko ocenianych elementów znalazły się równowaga między życiem zawodowym i prywatnym, podejście do różnorodności oraz działania dotyczące zdrowia i dobrostanu psychicznego.

Ponad 3/4 pracowników dobrze ocenia spółki VIG

Badanie objęło także wiele innych spółek VIG. Zaproszenie do udziału otrzymało ok. 26 tys. pracowników grupy, a odpowiedzi udzieliło 77% z nich. Średnio trzy czwarte respondentów uznało swoją spółkę za bardzo dobre miejsce pracy.

Rozwój pracowników i kultury organizacyjnej jest jednym z elementów programu strategicznego VIG evolve28, obowiązującego do 2028 roku.

„Gazeta Ubezpieczeniowa” informowała o poprzednim badaniu w materiale „VIG z certyfikatem «Great Place To Work»”. Wówczas 83% pracowników VIG Holding deklarowało wysoki poziom zadowolenia z firmy jako pracodawcy.

 (AM, źródło: VIG)

Śniadanie biznesowe: Underwriter w centrum procesu

0
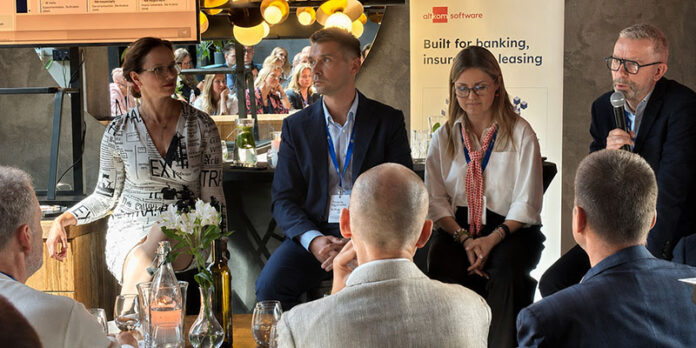
Źródło zdjęcia: GU

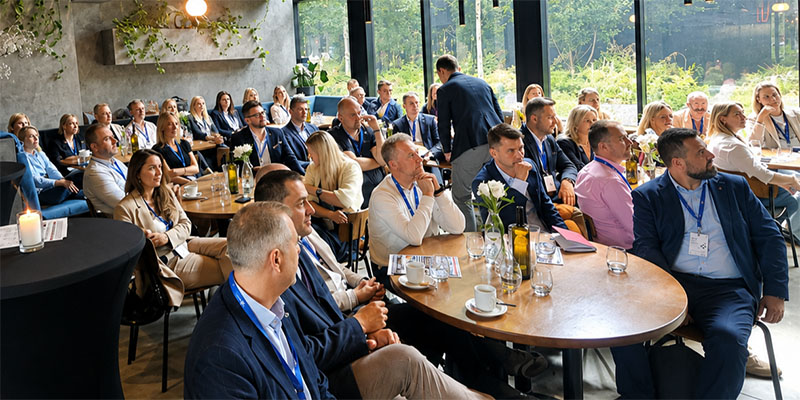
60 przedstawicieli kilkunastu zakładów ubezpieczeń oraz firm brokerskich uczestniczyło w śniadaniu biznesowym „Underwriter in the loop”, zorganizowanym wspólnie przez Altkom Software i „Gazetę Ubezpieczeniową”. Dyskusja pokazała, że największym problemem underwritingu nie jest sama ocena ryzyka, lecz praca, którą trzeba wykonać przed podjęciem decyzji.

Do rozmowy wprowadziły Paulina Kaczmarek, Senior Analyst Altkom Software, oraz Magdalena Marczak, Insurance Solution Manager Altkom Software. W debacie uczestniczyli Hubert Rutkowski, zastępca dyrektora Biura Ubezpieczeń Korporacyjnych ERGO Hestii, i Marcin Węgierski, dyrektor ds. operacji w regionie CEE w Marsh. Spotkanie poprowadziła Aleksandra E. Wysocka, redaktorka naczelna „Gazety Ubezpieczeniowej”.

Z przywołanych podczas spotkania badań wynika, że właściwa analiza i podjęcie decyzji mogą zajmować underwriterowi zaledwie 19% czasu. Resztę pochłaniają zadania administracyjne, w tym kompletowanie informacji, sprawdzanie wersji dokumentów oraz ręczne przenoszenie danych.

– W idealnym przebiegu zakładaliśmy skrócenie czasu procedowania o 30–40%. W praktyce takich procesów jest niewiele, a odzyskany czas underwriterzy przeznaczają również na dokładniejszą analizę ryzyka – mówił Hubert Rutkowski, przedstawiając doświadczenia z realizowanego od dwóch lat, trzyetapowego projektu ERGO Hestii.

Marcin Węgierski zwrócił uwagę na możliwość podziału zapytań według stopnia złożoności. Proste sprawy mogą w przyszłości trafiać na ścieżkę niemal automatyczną, natomiast w bardziej skomplikowanych system powinien przygotować dane do oceny eksperta.

– W określonych liniach można zaszyć wzorce pozwalające zautomatyzować 50, 60, a być może nawet 80% prostych spraw. AI nie zastąpi jednak underwritera. Powinna zdejmować z niego obowiązki administracyjne – podkreślił.

Jednym z najważniejszych wniosków było rozróżnienie między automatyzacją a wykorzystaniem generatywnej sztucznej inteligencji. Uporządkowanie dokumentów, nadawanie priorytetów, pilnowanie terminów i wskazywanie braków można często osiągnąć za pomocą prostszych technologii. Dopiero dobrze opisany proces i wiarygodne dane tworzą podstawę do wdrażania AI.

Uczestnicy zwracali również uwagę na ryzyko bezkrytycznego przyjmowania wyników generowanych przez system. Sama obecność człowieka w procesie nie wystarczy, jeżeli jego udział ogranicza się do formalnego zatwierdzenia odpowiedzi. Technologia nie zastąpi także oględzin i kontaktu z klientem, ponieważ może poprawnie przetworzyć informację, która od początku była błędna.

Spotkanie zakończyło się wspólnym wnioskiem: przyszłością nie jest underwriting bez człowieka, lecz proces, w którym ekspert odzyskuje czas na rzeczywistą ocenę ryzyka.

Pełna relacja ze śniadania „Underwriter in the loop”, wraz z przykładami wdrożeń, największymi ryzykami i wnioskami dla rynku, ukaże się w „Gazecie Ubezpieczeniowej” nr 39.

AW

KNF otrzyma narzędzia do przymusowej restrukturyzacji ubezpieczycieli

0
Źródło zdjęcia: 123rf.com

Ministerstwo Finansów przygotuje przepisy, które mają stworzyć w Polsce ramy przymusowej restrukturyzacji zakładów ubezpieczeń i reasekuracji zagrożonych upadłością. Krajowym organem odpowiedzialnym za prowadzenie takich postępowań będzie Komisja Nadzoru Finansowego.

Wpisany 2 września 2026 roku do wykazu prac legislacyjnych i programowych Rady Ministrów projekt nowelizacji ustawy o działalności ubezpieczeniowej i reasekuracyjnej oraz niektórych innych ustaw ma wdrożyć do polskiego prawa unijną dyrektywę IRRD, dotyczącą działań naprawczych oraz restrukturyzacji i uporządkowanej likwidacji ubezpieczycieli i reasekuratorów.

Nowe regulacje mają umożliwić interwencję wobec zakładu znajdującego się na progu upadłości lub nią zagrożonego. Celem jest przede wszystkim utrzymanie ciągłości najważniejszych funkcji ubezpieczeniowych oraz ochrona ubezpieczających, ubezpieczonych i uprawnionych z umów, przy ograniczeniu negatywnych skutków dla gospodarki i systemu finansowego oraz potencjalnego wykorzystania środków publicznych.

Wiodąca rola KNF

Projekt przewiduje powierzenie KNF funkcji krajowego organu przymusowej restrukturyzacji. Komisja ma otrzymać instrumenty pozwalające na odpowiednio wczesną i szybką reakcję na problemy zakładów ubezpieczeń i reasekuracji.

Jednocześnie mają zostać wprowadzone rozwiązania organizacyjne oddzielające funkcję przymusowej restrukturyzacji od bieżących funkcji nadzorczych KNF. Ma to ograniczyć ryzyko konfliktu interesów.

Nowe ramy są odpowiedzią na doświadczenia z upadłościami ubezpieczycieli w Unii Europejskiej, szczególnie prowadzących działalność transgraniczną. Założeniem IRRD jest, że w sytuacji kryzysowej zachowanie ciągłości ochrony może być korzystniejsze dla klientów i poszkodowanych niż zwykła likwidacja zakładu.

Mało czasu na implementację

Dyrektywa IRRD została przyjęta 27 listopada 2024 r. Państwa członkowskie mają przyjąć i opublikować przepisy implementujące do 29 stycznia 2027 r., a stosować je od 30 stycznia 2027 r.

Polski projekt ma wdrożyć całość dyrektywy, bez rozszerzania obowiązków ponad minimum wymagane przez prawo UE. Przyjęcie noweli przez Radę Ministrów zaplanowano na IV kwartał 2026 r.

 (AM, źródło: gov.pl)

Badania techniczne pojazdów czeka reforma, która ułatwi walkę z „procederem włoskim”

0
Źródło zdjęcia: AI

Ministerstwo Infrastruktury przygotowuje zmianę systemu badań technicznych pojazdów. Do wykazu prac legislacyjnych i programowych Rady Ministrów został wpisany projekt nowelizacji Prawa o ruchu drogowym oraz innych ustaw, który przewiduje m.in. obowiązkową dokumentację fotograficzną obecności auta na badaniu, możliwość wykonania przeglądu do 30 dni przed terminem bez skracania kolejnego okresu ważności oraz nowe zasady nadzoru nad stacjami kontroli pojazdów i diagnostami.

Celem noweli jest pełniejsze wdrożenie dyrektywy 2014/45/UE dotyczącej okresowych badań zdatności do ruchu drogowego pojazdów. Resort infrastruktury wskazuje, że obowiązujące przepisy realizują wymagania dyrektywy, ale dotychczasowe doświadczenia uzasadniają zmianę systemu, która ma poprawić jakość badań i skuteczniej eliminować z ruchu niesprawne pojazdy.

Jedną z najważniejszych zmian dla kierowców ma być możliwość wykonania okresowego badania do 30 dni przed wyznaczonym terminem bez utraty dotychczasowej daty kolejnego przeglądu. Resort chce również wprowadzić obowiązek fotograficznego dokumentowania obecności pojazdu podczas badania.

Znaczenie tego rozwiązania dla rynku ubezpieczeniowego pokazuje problem sygnalizowany w czerwcu przez Polskie Biuro Ubezpieczycieli Komunikacyjnych. W publikacji „Gazety Ubezpieczeniowej” „PBUK: Obowiązek wykonywania dokumentacji fotograficznej pojazdów sprowadzanych z zagranicy potrzebny «na już»” Biuro ostrzegało przed przypadkami fikcyjnych badań pojazdów sprowadzanych z zagranicy. Według PBUK proceder umożliwia rejestrowanie w Polsce aut faktycznie użytkowanych za granicą, co może prowadzić do wzrostu zobowiązań odszkodowawczych polskiego systemu ubezpieczeń komunikacyjnych.

Reforma obejmie także system przygotowania zawodowego diagnostów. Uregulowana zostanie również działalność ośrodków szkolenia diagnostów. Kontrolę nad tymi podmiotami ma sprawować dyrektor Transportowego Dozoru Technicznego. DTDT zostanie również krajowym punktem kontaktowym odpowiedzialnym za wymianę z państwami UE i Komisją Europejską informacji dotyczących badań technicznych pojazdów.

Przyjęcie projektu przez Radę Ministrów zaplanowano na I kwartał 2027 r.

(AM, źródło: KPRM, gu.com.pl)

22,920FaniLubię
822ObserwującyObserwuj

Aktualne wydanie