Blog - Strona 4 z 1889 - Gazeta Ubezpieczeniowa – Portal

Rafał Ponewczyński został marketing strategy advisorem w PZU

0
Rafał Ponewczyński

Rafał Ponewczyński dołączył do PZU, gdzie objął stanowisko marketing strategy advisora. Na nowym stanowisku zajmie się doradztwem oraz wsparciem w obszarze strategii marketingowej ubezpieczyciela – podały Wirtualne Media.

Rafał Ponewczyński przeszedł do PZU z Banku Ochrony Środowiska, gdzie od listopada 2024 roku był dyrektorem departamentu marketingu. Wcześniej kierował marketingiem BNI Polska i CorporateConnections Polska.

Rafał Ponewczyński ma wieloletnie doświadczenie w branży finansowej. Przez ponad sześć lat pełnił funkcję dyrektora marketingu AXA Polska, gdzie koordynował działania marketingowe grupy. Był również dyrektorem marketingu Banku Pekao.

Wcześniej pracował w agencjach reklamowych TBWA, McCann Erickson i Ogilvy.

(AM, źródło: Wirtualne Media)

NNW, które nadąża za uczniem

0
Źródło zdjęcia: 123rf.com

Dziecko może przewrócić się na schodach, doznać kontuzji na treningu, zostać ugryzione przez kleszcza na wakacjach albo uszkodzić okulary podczas lekcji WF-u. Rodzice zwykle traktują te sytuacje osobno. Agent może jednak pokazać, że tworzą one jedną mapę codziennych ryzyk.

Pakiet dla Ucznia w ramach ubezpieczenia Warta Twoje NNW jest przeznaczony dla dzieci, młodzieży oraz studentów studiów dziennych do 26. roku życia. Umowę można zawrzeć na dowolne 12 miesięcy, niezależnie od rytmu roku szkolnego. Ochrona działa przez całą dobę, w Polsce i za granicą. Obejmuje naukę, wypoczynek, wycieczki, kolonie oraz amatorskie i wyczynowe uprawianie sportu, także sportów wysokiego ryzyka.

Zakres bez dokładania kolejnych dodatków

Klient otrzymuje szeroki zakres podstawowy, dlatego nie musi budować ochrony z wielu dodatków. Pakiet obejmuje m.in. świadczenia związane z nieszczęśliwym wypadkiem, w tym świadczenie za stały uszczerbek na zdrowiu, koszty leczenia NNW w Polsce i rehabilitację, zasiłek dzienny, dzienne świadczenie szpitalne oraz naprawę lub zakup przedmiotów ortopedycznych i środków pomocniczych.

W zakresie znalazł się również zwrot kosztów niewykorzystanych zajęć dodatkowych dziecka. Kontuzja może bowiem oznaczać nie tylko leczenie, lecz także utratę opłaconych treningów, kursów lub innych aktywności.

– Rozmowa o polisie powinna zacząć się od wskazania obszarów życia dziecka, które obejmuje, a nie od listy klauzul. Rodzic powinien od razu wiedzieć, kiedy ochrona może zadziałać i jakiego wsparcia może się spodziewać – mówi Ewa Bartoszewicz, menedżerka produktu w Warcie.

Suma naprawdę robi różnicę

Warta oferuje duży wybór sum ubezpieczenia NNW: 10 tys., 20 tys., 30 tys., 40 tys., 50 tys. i 100 tys. zł. Przy najwyższej sumie 1% stałego uszczerbku oznacza wypłatę 1000 zł. Przy sumie 50 tys. zł świadczenie za 1% uszczerbku wynosi 500 zł.

Jak najlepiej wytłumaczyć działanie polisy? Warto zrobić to na konkretnych przykładach. Przy złamaniu nosa świadczenie za stały uszczerbek na zdrowiu może wynieść 2000 zł przy sumie 50 tys. zł albo 4000 zł przy sumie 100 tys. zł. Złamanie nogi może oznaczać wypłatę 2500 zł lub 5000 zł. Za skręcenie albo zwichnięcie stawu kolanowego ubezpieczony może otrzymać 2000 zł lub 4000 zł.

Takie porównanie przenosi rozmowę z ceny na realny efekt ochrony. Klient widzi, jak wybór wariantu przekłada się na możliwą wypłatę.

NNW to nie tylko uraz

Pakiet dla Ucznia Warty obejmuje także wybrane zdarzenia niezwiązane z nieszczęśliwym wypadkiem. Ochrona może zadziałać przy pobycie w szpitalu z powodu choroby, również przewlekłej. Zakres obejmuje także rozpoznanie chorób odzwierzęcych, takich jak bąblowica, toksoplazmoza lub wścieklizna.

Uwzględniono również świadczenia związane z ugryzieniem przez kleszcza, w tym wypłatę po rozpoznaniu boreliozy lub kleszczowego zapalenia mózgu oraz pokrycie określonych kosztów leczenia związanych z ugryzieniem.

W podstawie znalazły się też zdarzenia związane z zawałem serca lub udarem mózgu, a także świadczenia związane ze śmiercią ubezpieczonego wskutek nowotworu złośliwego lub wrodzonej wady serca.

– Dziecko uczy się, trenuje, wyjeżdża i korzysta z zajęć dodatkowych. Ochrona powinna nadążać za tym stylem życia, ponieważ ryzyko nie kończy się przy szkolnej bramie – podkreśla Ewa Bartoszewicz z Warty.

Assistance pomaga wrócić do rytmu

W zakresie podstawowym znalazł się pakiet usług assistance z sumą 10 tys. zł na każde zdarzenie. Obejmuje wizytę lekarza i pielęgniarki, transport medyczny, dostawę sprzętu rehabilitacyjnego, konsultację medyczną, wizytę u psychologa oraz korepetycje z wybranych przedmiotów. Korepetycje nie dotyczą studentów.

To istotny element produktu, ponieważ po poważniejszym urazie rodzina potrzebuje nie tylko pieniędzy. Trzeba zorganizować leczenie, dojazdy, rehabilitację i naukę podczas dłuższej nieobecności. Assistance może uporządkować ten okres i ułatwić powrót dziecka do codzienności.

Agent powinien więc wyraźnie oddzielić świadczenia pieniężne od usług. Dla jednego rodzica najważniejsza będzie wypłata, a dla innego szybka pomoc lekarza, psychologa lub korepetytora.

OC dla starszego ucznia i studenta

Jedynym zakresem dodatkowym w Pakiecie dla Ucznia jest OC w życiu prywatnym dla uczniów szkół ponadpodstawowych i studentów. Suma ubezpieczenia wynosi tutaj 50 tys. zł.

Ochrona obejmuje szkody związane z życiem prywatnym, nauką w szkole lub na uczelni oraz praktykami przyuczającymi do zawodu. Może także objąć szkody rzeczowe w wynajmowanym lokalu i jego wyposażeniu, jeżeli ubezpieczony korzysta z nieruchomości na podstawie pisemnej umowy najmu.

Ten element może mieć szczególne znaczenie dla rodziców starszych dzieci. Student mieszkający poza domem albo uczeń rozpoczynający praktyki odpowiada już nie tylko za własne zdrowie, lecz także za szkody wyrządzone innym osobom lub w cudzym mieniu.

Najpierw pytania, potem cena

Rynek szkolnego NNW przez lata przyzwyczaił klientów do szybkiego zakupu i porównywania składek. Warta Twoje NNW – Pakiet dla Ucznia daje agentowi więcej powodów do rozmowy, ale wymaga jasnego omówienia zakresu ochrony, sum ubezpieczenia i limitów.

– Sama informacja o szerokim zakresie nie wystarczy. Klient powinien zobaczyć, jak ochrona działa w konkretnych sytuacjach i co może otrzymać po zdarzeniu – mówi Ewa Bartoszewicz.

Dobra rozmowa powinna zacząć się od pytań o styl życia dziecka, jego aktywności i sytuacje, w których rodzina może potrzebować wsparcia. Dopiero na tej podstawie można świadomie dobrać sumę ubezpieczenia NNW oraz zdecydować, czy potrzebne będzie dodatkowe OC.

Dlaczego czas działa przeciwko gwarantowi?

0
Adam Tula

W sporach o wypłatę z gwarancji ubezpieczeniowej zleceniodawca i gwarant często pozornie stoją po tej samej stronie. Obaj kwestionują żądanie beneficjenta, analizują dokumenty i rozważają proces. Ich interesy szybko jednak zaczynają się rozchodzić. Dla zleceniodawcy każdy miesiąc zwłoki oznacza późniejszy obowiązek zwrotu pieniędzy. Dla gwaranta ten sam miesiąc może oznaczać słabszą pozycję w przyszłym regresie.

Roszczenie zwrotne wobec zleceniodawcy powstaje dopiero z chwilą wypłaty kwoty gwarancji. Dopóki gwarant prowadzi spór z beneficjentem, nie może skutecznie dochodzić zwrotu. W przypadku przedsiębiorstw o napiętej płynności, szczególnie firm budowlanych, różnica kilku miesięcy może zdecydować o tym, czy należność zostanie odzyskana w całości, częściowo, czy nie zostanie odzyskana w ogóle.

Zwłoka służy przede wszystkim zleceniodawcy

Firmy budowlane często finansują bieżącą działalność z wynagrodzeń za wcześniej wykonane prace. Nie dysponują dużymi nadwyżkami, a ich płynność zależy od terminowych rozliczeń kolejnych kontraktów. Gdy beneficjent uruchamia gwarancję, wykonawca ma naturalny interes w tym, aby odsunąć wypłatę.

Może w tym czasie próbować odzyskać płynność, uzyskać finansowanie, złożyć wniosek o restrukturyzację albo doprowadzić do objęcia przyszłego regresu układem. Z perspektywy zleceniodawcy jest to racjonalna strategia. Gwarant nie powinien jednak finansować jej własnym ryzykiem.

Wstrzymanie prawidłowo zgłoszonej wypłaty naraża zakład ubezpieczeń na odsetki, koszty procesu i pogorszenie reputacji. Najpoważniejszym zagrożeniem pozostaje jednak utrata realnej możliwości odzyskania pieniędzy od zleceniodawcy.

Dwa lata to niejedyny problem

Zgodnie z aktualnym orzecznictwem roszczenie regresowe gwaranta przedawnia się po dwóch latach. Sąd Najwyższy przesądził to w wyroku z 11 lipca 2023 r. w sprawie II CSKP 734/22, a następnie potwierdził w postanowieniu z 26 czerwca 2025 r. w sprawie I CSK 2506/24.

Termin biegnie od chwili wypłaty kwoty gwarancji. Samo przedawnienie nie jest jednak największym zagrożeniem. Znacznie wcześniej może pogorszyć się sytuacja majątkowa dłużnika, mogą zniknąć aktywa objęte zabezpieczeniem, a inni wierzyciele mogą zająć majątek, z którego gwarant chciałby się zaspokoić.

Dlatego po wypłacie nie ma miejsca na organizacyjną zwłokę. Ubezpieczyciel powinien od razu wezwać zleceniodawcę do zwrotu, uruchomić zabezpieczenia przewidziane w umowie oraz sprawdzić, czy nie otwarto postępowania restrukturyzacyjnego lub upadłościowego. Jeżeli takie postępowanie już trwa, wierzytelność trzeba zgłosić prawidłowo i bez zbędnej zwłoki.

Relacja z klientem nie może zastępować procedury

Wielomiesięczne spory z beneficjentami biorą się często z presji zleceniodawcy, który pozostaje klientem ubezpieczyciela. Bywa, że współpraca trwa od lat, obejmuje wiele kontraktów i generuje istotny przypis. W takiej sytuacji decyzja o wypłacie może być postrzegana jako zagrożenie dla relacji handlowej.

To właśnie wtedy gwarant powinien szczególnie wyraźnie oddzielić ocenę żądania od decyzji biznesowych. Gwarancja na pierwsze żądanie nie może działać inaczej w zależności od znaczenia klienta. Jeżeli dokumenty spełniają warunki formalne, a nie zachodzi oczywiste nadużycie, środki powinny zostać wypłacone w terminie wynikającym z gwarancji.

Zleceniodawca nie pozostaje bez ochrony. Jeżeli uważa, że beneficjent żąda wypłaty bez podstawy, może sam wystąpić do sądu z wnioskiem o zabezpieczenie skierowanym przeciwko beneficjentowi. Dopiero uzyskanie takiego zabezpieczenia tworzy dla gwaranta podstawę prawną do wstrzymania płatności. Rolą ubezpieczyciela nie jest zastępowanie wykonawcy w jego sporze z inwestorem.

Procedura zamiast każdorazowego dylematu

Profesjonalny model działania powinien być oparty na stałej sekwencji czynności. Najpierw potrzebna jest szczegółowa kontrola formalna według listy stworzonej na podstawie konkretnej gwarancji. Wykryte braki należy natychmiast przekazać beneficjentowi.

Jeżeli żądanie jest prawidłowe, wypłata powinna nastąpić w terminie, bez uzależniania jej od protestów zleceniodawcy. Zarzut nadużycia należy uwzględniać tylko wtedy, gdy okoliczności są skrajne, oczywiste i dobrze udokumentowane. Bezpośrednio po wypłacie trzeba uruchomić regres oraz wszystkie dostępne zabezpieczenia.

Taki model może wydawać się surowy wobec klienta. W rzeczywistości chroni obie strony przed niejasnością. Zleceniodawca od początku zna reguły, a gwarant nie podejmuje każdej decyzji pod presją aktualnej relacji handlowej.

Szybka wypłata chroni wartość produktu

Sensem gwarancji płatnej na pierwsze żądanie jest pewność, że beneficjent otrzyma pieniądze szybko, bez konieczności uprzedniego wygrania procesu dotyczącego kontraktu. Gwarant, który respektuje tę funkcję, wzmacnia własną wiarygodność. Jednocześnie powinien równie szybko przechodzić od wypłaty do egzekwowania regresu.

Największym błędem nie jest więc sama wypłata. Jest nim opóźnienie, które nie zmienia zasad odpowiedzialności gwaranta, za to zwiększa jego ryzyko kredytowe, odsetkowe i procesowe. W tym obszarze szybkość nie oznacza pochopności. Oznacza dobrze przygotowaną procedurę.


Kluczowe wnioski

Roszczenie regresowe powstaje dopiero po wypłacie kwoty gwarancji, dlatego spór z beneficjentem opóźnia możliwość odzyskania środków.

Zwłoka zwykle poprawia sytuację zleceniodawcy, ale pogarsza pozycję gwaranta.

Po wypłacie należy natychmiast uruchomić wezwanie do zwrotu, zabezpieczenia oraz działania w postępowaniu restrukturyzacyjnym lub upadłościowym.

Zleceniodawca powinien sam prowadzić spór z beneficjentem i występować o zabezpieczenie, zamiast oczekiwać, że zrobi to za niego gwarant.

Adam Tula
adwokat
Senior Associate w Lawspective

Analiza potrzeb klienta okiem ekspertów Koalicji na rzecz zgodności

0

10 września 2026 roku o godz. 9:30 odbędzie się webinar zatytułowany „APK w pytaniach i odpowiedziach, realne przypadki z życia agencji”. Patronem medialnym wydarzenia organizowanego przez Koalicję na rzecz zgodności jest „Gazeta Ubezpieczeniowa”.

Tematem spotkania będą przede wszystkim problemy pojawiające się w codziennej pracy pośredników. Webinar poprowadzą Remigiusz Szczechowicz, compliance manager Insly, Tomasz Klemt z Kancelarii Radcy Prawnego Tomasz Klemt, oraz Jakub Dziedzic, compliance officer JD Compliance.

Pytania do prowadzących można przesyłać wcześniej na adres: koalicja@insly.com.

Udział w webinarze jest bezpłatny, a liczba miejsc ograniczona.

Rejestracja na wydarzenie.

(am)

Rząd przyjął projekt rozszerzający możliwości KUKE

0
Źródło zdjęcia: 123rf.com

Rada Ministrów przyjęła 8 września projekt nowelizacji ustawy o ubezpieczeniach gwarantowanych przez Skarb Państwa. Zmiany mają umożliwić Korporacji Ubezpieczeń Kredytów Eksportowych szersze zabezpieczanie finansowania przedsięwzięć związanych z obronnością i transformacją energetyczną oraz wspieranie polskich firm realizujących projekty za granicą.

Projekt rozszerza zakres gwarancji i ubezpieczeń oferowanych przez KUKE na przedsięwzięcia związane z bezpieczeństwem i obronnością państwa. Ochroną będzie mogło zostać objęte m.in. finansowanie rozwoju krajowego przemysłu obronnego oraz sektora produktów podwójnego zastosowania.

Zmiany obejmą również transformację energetyczną. Instrumenty KUKE będą mogły zabezpieczać finansowanie m.in. budowy bloków gazowych, interkonektorów energetycznych i innych przedsięwzięć zwiększających efektywność energetyczną.

– Projekt odpowiada na wyzwania wynikające z obecnej sytuacji geopolitycznej i potrzeb gospodarki. Wzmacniamy narzędzia wspierające bezpieczeństwo państwa, rozwój polskiego przemysłu obronnego oraz inwestycje kluczowe dla transformacji energetycznej – powiedział Andrzej Domański, minister finansów i gospodarki.

KUKE z możliwością inwestowania za granicą

Nowelizacja ma również umożliwić KUKE inwestowanie kapitałowe w zagraniczne instytucje o podobnym profilu działalności. Rozwiązanie ma ułatwić wspieranie polskich przedsiębiorstw zaangażowanych w projekty m.in. w Ukrainie i państwach afrykańskich.

Przyjęcie projektu przez rząd jest kolejnym etapem rozszerzania działalności Korporacji. Jak informowaliśmy 8 września w materiale „KUKE ma szerzej wspierać obronność i transformację energetyczną”, projekt rozwija rozwiązania wprowadzone w 2023 r., kiedy rozszerzono zakres instrumentów gwarancyjnych i ubezpieczeniowych KUKE w reakcji m.in. na wzrost ryzyka geopolitycznego.

Skala rozwijanego systemu jest już znacząca. W przypadku transformacji energetycznej KUKE rozpoczęła udzielanie Zielonych Gwarancji we wrześniu 2024 r., a do końca 2025 r. instrumenty te pozwoliły zmobilizować ponad 12 mld zł finansowania. „GU” pisała o tym w materiale „KUKE Od transformacji ustrojowej do globalnej odporności”.

(AM, źródło: Ministerstwo Rozwoju i Technologii, gu.com.pl)

Grupa PZU największym płatnikiem CIT w Polsce

0
Źródło zdjęcia: Canva

Grupa PZU zajęła pierwsze miejsce w zestawieniu największych płatników CIT w Polsce przygotowanym przez Business Insider Polska. W 2025 r. zapłaciła blisko 3,9 mld zł podatku dochodowego od osób prawnych, o 371 mln zł więcej niż rok wcześniej. Łączne podatki i inne daniny publiczne odprowadzone przez grupę po raz pierwszy przekroczyły 10 mld zł.

Według wyliczeń Business Insider Polska łączna wartość podatków zapłaconych przez Grupę PZU wyniosła w ubiegłym roku 10,2 mld zł, o 5,9% więcej niż w 2024 r. Sam CIT wzrósł o 10,6%. Grupa znalazła się jednocześnie na trzecim miejscu zestawienia największych płatników wszystkich podatków i danin, za PGE i Orlenem.

Istotną pozycją we wpłatach grupy do sektora publicznego był również PIT od wynagrodzeń pracowników w wysokości 2,3 mld zł oraz 1,6 mld zł podatku od instytucji finansowych. Podatki i daniny odpowiadały łącznie za 15,8% przychodów Grupy PZU, wobec 15,3% rok wcześniej.

Dodatkowym źródłem wpływów dla Skarbu Państwa jest dywidenda. Na państwowego akcjonariusza przypada około 1,3 mld zł.

(AM, źródło: PZU, Business Insider Polska)

AI wykrywa luki, którymi można przypuścić cyberatak

0
Źródło zdjęcia: 123rf.com

Wykorzystywanie sztucznej inteligencji do wykrywania podatności cybernetycznych stało się najpoważniejszym nowym ryzykiem, z którym mierzą się organizacje na całym świecie – wynika z raportu Gartner Quarterly Emerging Risks Report za II kwartał 2026 r.

Raport firmy analitycznej Gartner przedstawia dotyczące nowych i przyszłych zagrożeń opinie i doświadczenia osób odpowiedzialnych za zarządzanie ryzykiem korporacyjnym (ERM), specjalistów ds. ryzyka, audytorów oraz członków najwyższej kadry zarządzającej. Jak wskazano, choć wiele organizacji deklaruje, że jest dobrze przygotowanych na cyberzagrożenia wykorzystujące AI, tempo i poziom zaawansowania innowacji w dziedzinie sztucznej inteligencji oznaczają, że podatności mogą być wykrywane i wykorzystywane do ataków szybciej niż kiedykolwiek wcześniej. Wymaga to od organizacji większej elastyczności i bardziej proaktywnego podejścia.

Aby rzeczywiście utrzymać odpowiedni poziom przygotowania, firma rekomenduje aktualizację strategii reagowania na cyberzagrożenia oraz założeń dotyczących zarządzania ryzykiem. Wobec zdolności AI do zwiększania efektywności i dostępności narzędzi służących wykrywaniu podatności tradycyjnym metodom zarządzania ryzykiem coraz trudniej dotrzymać kroku zmianom.

– Bez odpowiedniej poprawy w zakresie ładu organizacyjnego, operacji bezpieczeństwa i zdolności do usuwania podatności odkrywanie luk z wykorzystaniem AI może rozwijać się szybciej niż mechanizmy obronne organizacji. Zwiększy to prawdopodobieństwo poważnych incydentów cybernetycznych i zakłóceń operacyjnych – powiedział Kevin Mercado, główny analityk w Gartner Risk & Audit Practice.

(AC, źródło: Asia Insurance Review)

Nie musisz znać się na wszystkim, tylko wiedzieć, kto się zna

0
Katarzyna Pilczuk

Kiedy rozmawiam z agentami o rozszerzeniu obsługi klienta, często słyszę: „Kasia, ja nie chcę uczyć się kolejnych produktów. Ledwo nadążam za tym, co mam”. I wiecie co? Ja też nie chcę.

Dzisiaj mam dostęp do około 1500 produktów finansowych i ubezpieczeniowych. Gdybym postanowiła poznać je wszystkie, nie robiłabym już niczego innego. Nie da się być świetnym specjalistą jednocześnie od życia, majątku, flot, grupówek, kredytów, leasingów, inwestycji i sukcesji. Przyszłość doradztwa nie polega więc na poznawaniu kolejnych produktów, lecz na umiejętnym łączeniu kompetencji.

Specjalista nie musi być samotną wyspą

Jestem zwolenniczką specjalizacji. Jeżeli jesteś świetnym doradcą życiowym, pozostań nim. Jeżeli twoją mocną stroną jest majątek, nie musisz nagle zostawać ekspertem od kredytów. Powinieneś natomiast mieć dostęp do ludzi, którzy znają się na innych obszarach lepiej od ciebie.

Praca online sprawiła, że przestało mieć znaczenie, czy klient jest w Gdańsku, ekspert w Warszawie, a ja jeszcze gdzieś indziej. Możemy tworzyć zespoły specjalistów rozsianych po całej Polsce i obsługiwać klientów niezależnie od miejsca.

W taki sposób zorganizowałam własną pracę. Współpracuję z ekspertami od ubezpieczeń majątkowych i grupowych, kredytów, leasingów, inwestycji oraz innych rozwiązań finansowych. Każdy zajmuje się tym, w czym jest naprawdę dobry. Nie muszę wybierać między własną specjalizacją a zapewnieniem klientowi szerszej obsługi.

Lista kontaktów to jeszcze nie system

Możesz powiedzieć: „Ja też mam koleżankę od leasingu, kolegę od majątku i kogoś od kredytów”. Sama lista numerów telefonów nie jest jednak systemem obsługi klienta. To właśnie brak systemu sprawia, że wielu agentów obawia się przekazywania klientów innym specjalistom.

Doskonale to rozumiem. Jeżeli przez dziesięć lat budowałam z kimś relację, nie chcę przekazać jego numeru obcej osobie, a później zastanawiać się, czy został dobrze obsłużony, czy doszło do kontaktu i czy ekspert nie próbuje przejąć całej relacji.

Dlatego warunkiem współpracy jest dla mnie przejrzysty system. Kiedy ekspert zajmuje się konkretną potrzebą mojego klienta, widzę postęp prac, etap obsługi, wyniki i liczby. Klient pozostaje moim klientem, ale nie jestem już jedyną osobą, która dla niego pracuje. To daje bezpieczeństwo wszystkim stronom.

To my mamy pamiętać o kliencie

W tym modelu klient nie musi pamiętać, że za kilka miesięcy kończy mu się umowa, szukać numeru do specjalisty ani zastanawiać się, do kogo zadzwonić. Eksperci pilnują terminów i w odpowiednim momencie kontaktują się z nim telefonicznie lub mailowo, a ja monitoruję cały proces.

Klient ma poczucie, że ktoś czuwa nad jego sprawami, a w każdym obszarze trafia do osoby o odpowiednich kompetencjach. Trochę jak w przypadku finansowego concierge’a, z tym że za wygodą stoi odpowiedzialność za przebieg obsługi, a nie tylko przekazanie kontaktu.

Portfel powinien pracować z doradcą

Kompleksowa obsługa przynosi korzyść nie tylko klientowi. Jeżeli przez lata pozyskiwałam klientów, zdobywałam ich zaufanie i budowałam portfel, to właśnie on jest jednym z najważniejszych aktywów mojego biznesu.

Gdy klient potrzebuje rozwiązania, którym sama się nie zajmuję, przekazuję sprawę właściwemu ekspertowi. On wykonuje pracę, klient otrzymuje profesjonalną obsługę, a ja dostaję z tego tytułu wynagrodzenie. Nie muszę poznawać nowego produktu, przygotowywać oferty ani prowadzić całego procesu sprzedaży.

Jeżeli później pojawiają się odnowienia lub kolejne potrzeby, ekspert nadal je obsługuje, a ja wciąż uczestniczę finansowo w tej współpracy. Większe zarobki nie zawsze muszą więc oznaczać więcej pracy. Dobrze zbudowany portfel może zapewniać dodatkowe przychody i większą stabilność biznesu, dzięki czemu nie trzeba rozpoczynać każdego miesiąca od zera.

Być może nie potrzebujesz więcej klientów

Przez lata rozwój biznesu agenta kojarzył się z większą liczbą telefonów, rekomendacji, spotkań i nowych klientów. Zanim jednak ruszymy po kolejnych, warto przyjrzeć się tym, którzy już nam zaufali.

Wyobraźmy sobie doradcę z portfelem 200 klientów. Zna ich od lat, wie, czym się zajmują, zna ich rodziny i firmy. Jeśli sprzedaje wyłącznie ubezpieczenia na życie, może patrzeć na każdego przez pryzmat jednej potrzeby: polisa już jest, więc co dalej?

Tymczasem ten sam klient może prowadzić firmę, posiadać samochód i nieruchomość, spłacać kredyt, korzystać z leasingu, zatrudniać pracowników albo dysponować nadwyżkami finansowymi. Jego sytuacja również się zmienia. Dzieci dorastają, firmy rosną, pojawiają się inwestycje, zobowiązania i nowe ryzyka. Taki portfel może być źródłem pracy i przychodów przez wiele lat. Nie dlatego, że mamy klientom bez przerwy coś sprzedawać, lecz dlatego, że wraz z ich życiem naturalnie pojawiają się kolejne potrzeby.

Najpierw potrzeba, potem rozwiązanie

Słowo „cross-selling” nie zawsze dobrze mi się kojarzy, ponieważ łatwo sprowadzić je do pytania: „Co jeszcze mogę sprzedać temu klientowi?”. Wolę zapytać: „Czego mój klient potrzebuje, czego dzisiaj ode mnie nie dostaje?”.

Najpierw powinna pojawić się potrzeba klienta, następnie właściwy ekspert, a dopiero później rozwiązanie. Jeżeli doradca dzięki temu buduje dodatkowy przychód, tym lepiej. Dobry model biznesowy powinien być korzystny dla obu stron.

Właśnie tak buduję dziś swoją pracę w Profitowi oraz MDRT Way. Nie muszę znać 1500 produktów. Potrzebuję najlepszych ekspertów i systemu, który pozwala mi kontrolować jakość obsługi oraz mieć pewność, że klient pozostaje moim klientem.

Zanim więc zapytasz: „Skąd mam wziąć nowych klientów?”, zastanów się, ile potrzeb obecnych klientów naprawdę obsługujesz i jaką część potencjału swojego portfela pozostawiasz niewykorzystaną. Być może największa możliwość rozwoju biznesu już znajduje się w twoich rękach.

Katarzyna Pilczuk
członkini zarządu MDRT Polska
Profitowi
Akademia Compliance wesprze pracowników TUW PZUW w codziennych decyzjach

0
Źródło zdjęcia: TUW PZUW

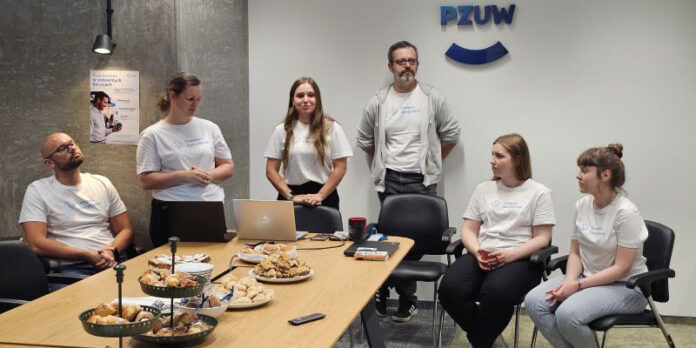
TUW PZUW uruchomiło Akademię Compliance, program edukacyjny poświęcony zasadom zgodności, zarządzaniu ryzykiem, ochronie danych i odpowiedzialności w codziennej pracy. Jednym z jego elementów są bezpośrednie spotkania pracowników z ekspertami Biura Compliance.

Program ma pokazywać praktyczne znaczenie compliance w działalności firmy. Zamiast koncentrować się wyłącznie na regulacjach i procedurach, Akademia ma pomagać pracownikom rozpoznawać ryzyka, podejmować decyzje zgodne z wewnętrznymi zasadami oraz właściwie postępować z danymi.

Elementem inicjatywy było spotkanie z zespołem Biura Compliance. Pracownicy mogli zadawać ekspertom pytania i omawiać problemy pojawiające się w codziennej pracy. Taka formuła ma ułatwiać konsultowanie wątpliwości i wzmacniać kulturę zgodności w organizacji.

(AM, źródło: TUW PZUW, LinkedIn)

Polskie spółki VIG z certyfikatami Great Place To Work

0
Źródło zdjęcia: 123rf.com

Compensa, InterRisk oraz Vienna Life otrzymały certyfikat Great Place To Work. Wyróżnienie przyznano na podstawie badania przeprowadzonego w maju 2026 r. w spółkach Vienna Insurance Group, w którym pracownicy oceniali m.in. atmosferę i warunki pracy, relacje w zespołach oraz poziom zaufania i współpracy.

Badanie zostało przeprowadzone we współpracy z Great Place to Work Austria. Certyfikat opiera się na opiniach pracowników i ocenie kultury organizacyjnej, obejmującej m.in. wiarygodność, szacunek i relacje w miejscu pracy. Jak informowała „Gazeta Ubezpieczeniowa” w materiale „Dziewięciu na dziesięciu pracowników VIG Holding dobrze ocenia firmę”, zaproszenie do udziału otrzymało około 26 tys. pracowników spółek VIG, a odpowiedzi udzieliło 77% z nich.

W badaniu wzięło udział 85% pracowników Compensy, a siedmiu na dziesięciu z nich uznało firmę za świetne miejsce pracy. Badani szczególnie wysoko ocenili współpracę i atmosferę w zespołach. Do mocnych stron zaliczyli także elastyczność pracy, możliwość zachowania równowagi między życiem zawodowym i prywatnym, podejście do różnorodności oraz bezpieczeństwo i organizację środowiska pracy.

Wynik ma dodatkowe znaczenie ze względu na zakończoną w ostatnich latach integrację Compensy i Wienera. Formalne połączenie obu spółek nastąpiło 1 lipca 2024 r. i wiązało się nie tylko z integracją struktur, procesów i systemów, lecz także zespołów oraz kultur organizacyjnych.

– Ten wynik ma dla mnie szczególne znaczenie, ponieważ pochodzi bezpośrednio od naszych pracowników. Frekwencja na poziomie 85% sprawia, że otrzymaliśmy wiarygodny obraz organizacji: jej mocnych stron, ale także obszarów, które wymagają dalszej pracy. Siedmiu na dziesięciu pracowników uważa Compensę za świetne miejsce pracy. To ważne potwierdzenie, szczególnie po wymagającym procesie połączenia dwóch dużych firm – powiedziała Anna Włodarczyk-Moczkowska, prezeska zarządu Compensy.

Kultura organizacyjna elementem strategii

Rozwój pracowników, jakości przywództwa i kultury organizacyjnej jest jednym z elementów strategii Advance28 na lata 2026–2028. Compensa zapowiedziała analizę szczegółowych wyników badania i wykorzystanie ich przy planowaniu kolejnych działań. W strategii na obecny trzyletni okres firma zakłada przejście od etapu integracji po fuzji do fazy wzrostu, przy czym kultura organizacyjna ma być jednym z fundamentów tego procesu.

Laury dla InterRisk i Vienna Life

Certyfikat otrzymał również InterRisk.

– To dla nas ważne wyróżnienie, tym cenniejsze, że o jego przyznaniu zdecydowały opinie pracowników. Naszą ambicją jest tworzenie przestrzeni, w której ludzie mogą rozwijać swój potencjał, mają poczucie wpływu i widzą znaczenie swojej pracy – powiedział Piotr Narloch, prezes InterRisk.

Tytułem Great Place To Work wyróżniona została także Vienna Life. O jego przyznaniu zdecydowały opinie pracowników dotyczące m.in. poziomu zaufania, relacji, atmosfery oraz poczucia dumy z organizacji. Szczególnie wysoko oceniono bezpieczeństwo w miejscu pracy i równe traktowanie.

Certyfikacja przypada niespełna dwa lata po połączeniu Aegonu, Compensy Życie i dotychczasowej Vienna Life. Od 1 października 2024 r. spółki działają jako jeden ubezpieczyciel pod marką Vienna Life. Integracja obejmowała nie tylko struktury i procesy biznesowe, ale również zespoły wywodzące się z trzech organizacji.

– Ten certyfikat jest dla nas ważny przede wszystkim dlatego, że stoi za nim głos naszych ludzi. Wynik badania pokazuje, że stworzyliśmy środowisko oparte na zaufaniu, współpracy i otwartości. Traktujemy go też jako zobowiązanie, żeby dalej słuchać pracowników i rozwijać to, co razem zbudowaliśmy – mówi Dorota Czerwińska, dyrektorka Biura HR Vienna Life.

Towarzystwa zamierzają wykorzystać wyniki badania do dalszej pracy nad warunkami pracy i doświadczeniami pracowników.

Certyfikat Great Place To Work jest przyznawany na podstawie anonimowego badania Trust Index dotyczącego doświadczeń pracowników, m.in. zaufania, przywództwa, szacunku, sprawiedliwości i współpracy.

(AM, źródło: Compensa, InterRisk, Vienna Life)

22,927FaniLubię
822ObserwującyObserwuj

Aktualne wydanie