Blog - Gazeta Ubezpieczeniowa – Portal

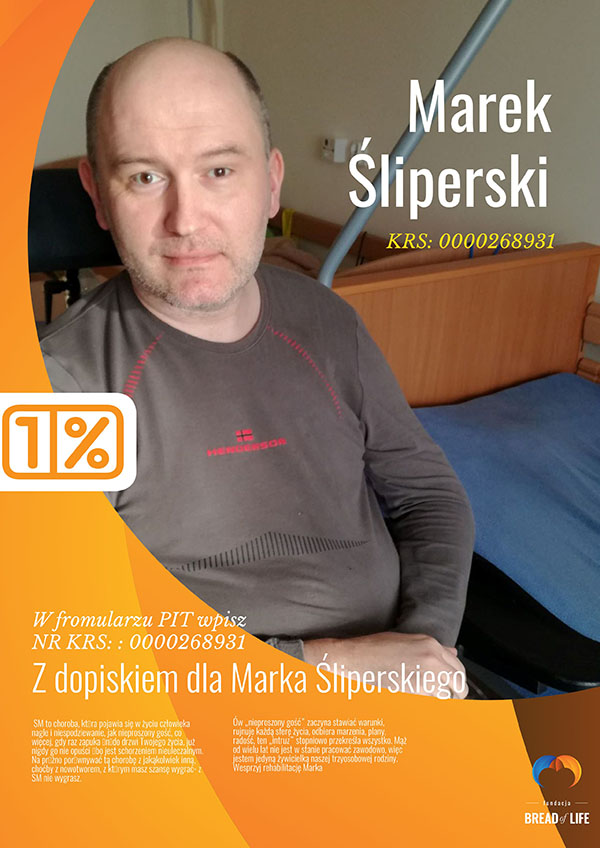
1,5% dla Marka Śliperskiego

0

Drodzy Czytelnicy „Gazety Ubezpieczeniowej”!

Ponawiamy nasz serdeczny apel o przekazywanie 1,5% Państwa podatku za ubiegły rok na pomoc dla wieloletniego współpracownika „Gazety Ubezpieczeniowej” – Marka Śliperskiego.

Zbierane fundusze pozwalają przede wszystkim opłacić koszty profesjonalnej opieki nad nim, pomocy w codziennych czynnościach życiowych i nieodzownej rehabilitacji (cierpi na wtórnie postępującą formę stwardnienia rozsianego).

POMÓŻMY MARKOWI ŚLIPERSKIEMU!

W formularzu PIT wpisz nr KRS: 0000268931 z dopiskiem: Dla Marka Śliperskiego.

Redakcja

Wielkie zmiany w ERGO 4

0
Źródło zdjęcia: ERGO Hestia

16 grudnia ERGO Hestia wprowadziła modyfikacje w swoim flagowym ubezpieczeniu życia i zdrowia – ERGO 4. Zmiany obejmują m.in. szybsze przyjęcie odpowiedzialności za niezdolność do pracy oraz rozszerzenie zakresu ochrony o trwałą utratę samodzielności, spowodowaną między innymi zaawansowanym otępieniem czy chorobą Alzheimera.

W zmodyfikowanym ERGO 4 ubezpieczony otrzyma rentę w przypadku całkowitej niezdolności do pracy trwającej już 7 miesięcy. Dodatkowo renta z tytułu trwałej utraty samodzielności może być wypłacana do 85. roku życia. W ramach obu rozszerzeń zarówno ochrona, jak i wysokość składki są zagwarantowane i niezmienne przez cały okres trwania umowy, który może wynosić nawet kilkadziesiąt lat. 

Nowości zakresowe dotyczą również Global Doctors – ubezpieczenia zapewniającego pełną organizację i finansowanie leczenia za granicą. Polisa w nowej odsłonie obejmuje innowacyjne metody leczenia szczególnych postaci nowotworu złośliwego, m.in. takich jak leczenie off-label czy udział w badaniach klinicznych ukierunkowanych na terapię konkretnego rodzaju nowotworu. 

 Nowe spojrzenie na niezdolność do pracy 

– To znaczące zmiany, pozycjonujące ERGO 4 jako ubezpieczenie wyjątkowe w skali polskiego rynku. Tylko w ERGO Hestii ubezpieczony może otrzymać rentę przy całkowitej niezdolności do pracy trwającej już 7 miesięcy. Znaczenie tej zmiany najlepiej oddają liczby. W 2023 r. aż 73% orzeczeń dotyczących całkowitej oraz czasowej niezdolności wydawanych było na okres krótszy niż 24 miesiące – mówi Sylwester Poniewierski, dyrektor Biura Ubezpieczeń Detalicznych i Programów Partnerskich ERGO Hestii. – Już dziś ubezpieczenie niezdolności do pracy w ERGO 4 miało wiele zalet. Zależało nam jednak, aby jak najszybciej wesprzeć finansowo naszych klientów zmagających się z tego typu problemami. Wbrew ogólnemu przekonaniu, to właśnie choroby są główną przyczyną ograniczenia aktywności zawodowej, a te często generują dodatkowe koszty związane z leczeniem. Przy nowej odsłonie produktu to klient sam zadecyduje, czy chce dokupić rozszerzenie na wypadek niezdolności do pracy krótszej niż 24 miesiące, czy też pozostać przy podstawowym zakresie ochrony i otrzymywać wsparcie finansowe w razie całkowitej niezdolności do pracy orzeczonej na minimum 24 miesiące – dodaje.

Długoterminowa ochrona na wypadek trwałej utraty samodzielności 

Istotną zmianą w ERGO 4 jest wprowadzenie możliwości dokupienia do ubezpieczenia niezdolności do pracy dodatkowej ochrony na wypadek trwałej utraty samodzielności do 85 roku życia.  

– Nasze społeczeństwo się starzeje. Rok temu mieliśmy 7,85 mln emerytów. Za 10 lat będzie ich blisko 10 milionów. Tymczasem potrzeby finansowe nie kończą się po 65. roku życia. Czasem właśnie wtedy jeszcze bardziej zaczynają rosnąć. Żeby uświadomić sobie skalę niepełnosprawności osób starszych w Polsce, podajmy tylko dwie liczby: ponad 2 mln osób po 60. roku życia posiada orzeczenie o niepełnosprawności, z czego 36% to orzeczenia o znacznym stopniu niepełnosprawności. 400 tys. osób choruje na demencję, a ona – podobnie jak choroba Alzheimera czy trwała utrata możliwości wykonywania czynności życia codziennego – wymaga konieczności ciągłej opieki nad chorym. To potrafi generować naprawdę znaczące koszty, m.in. rehabilitacji czy domowej opieki. Tymczasem współczynnik zastępowalności wynagrodzenia emeryturą spadnie z 52,5% w 2025 r. do 26,2% w 2045 r. Nowe ERGO 4 odpowiada na te problemy i na finansowe wyzwania jesieni życia – dodaje Sylwester Poniewierski. 

Ubezpieczony ma swobodę w wyborze wysokości renty, którą chciałby otrzymywać w przypadku wystąpienia trwałej utraty samodzielności. Może to być kwota od 500 do 5000 zł. Wypłata świadczenia jest dostosowana do indywidualnych potrzeb i oczekiwań ubezpieczonego. 

Jeżeli trwała utrata samodzielności nastąpi przed ukończeniem 65. roku życia, ubezpieczony otrzyma dwie renty – z tytułu niezdolności do pracy i z powodu trwałej utraty samodzielności.

Produkt jest dostępny dla osób w wieku od 18 do 59 lat. Ponadto ERGO 4 oferuje obniżenie wysokości składki po 65. roku życia, kiedy to kończy się ochrona z tytułu całkowitej niezdolności do pracy.

Innowacyjne metody leczenia przy szczególnej postaci nowotworu 

Od 16 grudnia zmieni się również zakres świadczeń w ubezpieczeniu Global Doctors. W przypadku wystąpienia szczególnej postaci nowotworu u ubezpieczonego oraz rekomendacji ekspertów, będzie możliwe podjęcie leczenia w ramach medycyny precyzyjnej (m.in. leczenie eksperymentalne, procedury off-label, terapia CART-T zatwierdzona protokołem) lub udział w badaniach klinicznych ukierunkowanych na terapię konkretnego rodzaju nowotworu. 

Global Doctors w ERGO 4 dostępny jest w dwóch wariantach: 

  1. Podstawowym – ukierunkowanym na leczenie nowotworów złośliwych z limitem pokrywanych kosztów do kwoty 1 mln euro, 
  2. Rozszerzonym – z sumą ubezpieczenia 2 mln euro i zakresem obejmującym poważne stany chorobowe, takie jak: nowotwór złośliwy w stadium przedinwazyjnym lub nowotwór in situ, ciężka dysplazja przednowotworowa, wymiana lub naprawa zastawek serca, operacja pomostowa tętnic wieńcowych, operacja neurochirurgiczna, przeszczepienie narządów od żywego dawcy, przeszczepienie szpiku kostnego. 

Oba warianty zostaną rozszerzone o możliwość skorzystania z konsultacji psychologicznych. 

Artur Makowiecki

news@gu.com.pl


POBIERZ | SUBSKRYBUJ W APPLE PODCASTS | SUBSKRYBUJ W SPOTIFY

AI zmienia sposób oceny ryzyka i likwidacji szkód

0
Źródło zdjęcia: GU

9 września w siedzibie Deloitte w warszawskim Q22 odbyło się spotkanie Insurance Risk Radar poświęcone praktycznym zastosowaniom sztucznej inteligencji w ubezpieczeniach. Wydarzenie otworzył Paweł Spławski, partner w zespole Advisory, Risk, Regulatory and Forensic w Deloitte. Eksperci pokazali, gdzie AI skraca czas pracy i jak zmienia ocenę ryzyka, likwidację szkód oraz weryfikację klientów.

Program obejmował także modele wdrożeń, zarządzanie ryzykiem i zgodność z AI Act, czyli unijnymi przepisami o sztucznej inteligencji.

AI wchodzi w underwriting

Tomasz Filipek, Partner Associate i CE GenAI Investment Programme Lead w Deloitte, pokazał zastosowania generatywnej AI w underwritingu: ocenie ryzyka i decyzji, czy oraz na jakich warunkach przyjąć klienta do ubezpieczenia.

W ubezpieczeniach na życie proste wnioski od lat mogą być obsługiwane automatycznie według reguł biznesowych. GenAI ma przejmować także sprawy wymagające czytania dokumentów i interpretacji informacji.

Jako firmy stosujące AI Deloitte przywołał Manulife, MetLife i Avivę, a z Polski ERGO Hestię, PZU, InterRisk i Europę Ubezpieczenia. Hestia wykorzystuje AI do analizy slipów brokerskich, czyli dokumentów opisujących ryzyko i oczekiwane warunki ochrony. Analiza ma zajmować 3–4 minuty, a czas przedstawienia oferty brokerowi skrócił się o około jedną trzecią. PZU wykorzystuje AI do analizy dokumentacji medycznej, InterRisk przy zapytaniach brokerskich, a Europa Ubezpieczenia do dopasowania produktu do profilu klienta.

Tomasz Filipek wskazał pięć obszarów, o które ubezpieczyciele najczęściej pytają Deloitte: likwidację szkód, underwriting, procesy poznania i weryfikacji klienta, skargi i reklamacje oraz przegląd szkód zamkniętych. W tym ostatnim potencjalne „wycieki”, czyli nadpłaty i inne nieprawidłowości, mogą według szacunku z prezentacji odpowiadać za 2–5% wypłat.

Inny projekt prezentowany podczas spotkania dotyczył obiegu ponad 2 mln pism rocznie. Automatyczna klasyfikacja i dystrybucja skróciła czas analizy o 90%. Poprawność, wynosząca początkowo 97%, obecnie przekracza według Deloitte 99,4%, czyli błędnie klasyfikowanych jest 6 dokumentów na 1000.

Chmura czy własna infrastruktura

Władysław Mizia, Partner Associate i lider konsultingu dla sektora ochrony zdrowia w Deloitte, porównał trzy modele wdrażania AI. Cloud oznacza korzystanie z chmury zewnętrznego dostawcy, On-premise to rozwiązanie działające na własnej infrastrukturze, a Hybrid łączy oba podejścia.

Chmura daje szybki start i łatwe skalowanie, ale zwiększa zależność od dostawcy. Własna infrastruktura, powiązana z Sovereign AI, czyli większą kontrolą nad modelami, danymi i miejscem ich przetwarzania, wymaga z kolei wyższych nakładów i własnych kompetencji. Przy kluczowych procesach potrzebne jest też rozwiązanie awaryjne albo możliwość powrotu do obsługi ręcznej.

Faktura i kosztorys porównane w 30 sekund

Wiktoria Trybuchowicz, menedżerka w GenAI Strategy & Transformation Team w Deloitte, przedstawiła następnie projekt dla ubezpieczyciela przetwarzającego około 60 tys. faktur rocznie. Około 35% wymagało szczegółowego porównania z kosztorysem naprawy.

W teście przeprowadzonym na blisko 100 fakturach i około 5 tys. punktach danych czas analizy spadł z 27 minut do 30 sekund. Poprawność wyniosła 98%, a w kolejnej iteracji zbliżyła się do 99%. System porównuje wartości, numery części i opisy, a AI rozpoznaje kontekst tam, gdzie faktura i kosztorys inaczej nazywają tę samą część lub zamiennik. Wyniki dotyczą tego modułu, nie całej likwidacji szkody.

Dane o rozbieżnościach mogą wspierać systemy antyfraudowe, czyli narzędzia wykrywające próby wyłudzeń i nietypowe wzorce szkód.

KYC z 54 procentami automatyzacji

Wojciech Sitarz, menedżer w zespole Financial Crime w Deloitte, pokazał uczestnikom spotkania Beneficial Ownership Finder. KYC, od angielskiego Know Your Customer, oznacza proces poznania i weryfikacji klienta. Obejmuje potwierdzenie danych, ustalenie struktury właścicielskiej i beneficjenta rzeczywistego oraz ocenę ryzyka relacji. Jest częścią AML, czyli przeciwdziałania praniu pieniędzy i finansowaniu terroryzmu.

W projekcie dla polskiego banku z kolei w ciągu pięciu miesięcy wykonano 12 945 okresowych przeglądów klientów. Poziom automatyzacji wyniósł 54%, a w 70% analizowanych struktur system przejął przynajmniej część pracy. Narzędzie analizuje dane z rejestrów i dokumenty w różnych językach i odwzorowuje strukturę właścicielską.

Choć przykład pochodził z bankowości, KYC i AML występują również w części działalności ubezpieczeniowej, szczególnie w ubezpieczeniach na życie. Nietypowe struktury właścicielskie, trusty, czyli konstrukcje powiernicze, fundacje rodzinne i sygnały ryzyka nadal wymagają oceny specjalisty.

AI Act to tylko część wymagań

Ostatni blok poprowadzili Kamila Mróz, Partner Associate i Head of Financial Institutions Practice w Deloitte Legal, Jakub Lach, Managing Associate w Deloitte Legal, oraz Anna Jędrej-Giluń, menedżerka w Zespole Cyber Strategy w Deloitte. Eksperci podkreślali, że nie wystarczy zgodność z AI Act. Ubezpieczyciel musi uwzględnić również DORA, unijne przepisy o odporności cyfrowej sektora finansowego, RODO i regulacje sektorowe. Punktem wyjścia powinny być inwentaryzacja systemów, klasyfikacja ryzyka i ustalenie odpowiedzialności.

Szczególne wymogi dotyczą m.in. systemów używanych do oceny ryzyka i ustalania cen w ubezpieczeniach na życie i zdrowotnych osób fizycznych. Nadzór człowieka nie może oznaczać mechanicznego zatwierdzania wyniku modelu. Pracownik powinien rozumieć rekomendację i potrafić ją zakwestionować.

Przykłady Deloitte pokazują, że AI daje najbardziej mierzalne efekty w powtarzalnych zadaniach. Im bliżej technologii do decyzji o przyjęciu ryzyka, wysokości składki czy wypłacie świadczenia, tym ważniejsze są kontrola, jakość danych, odpowiedzialność i ciągłość działania.

Aleksandra E. Wysocka
RENOMIA zwiększa skalę w Austrii i przyspiesza konsolidację brokerską

0
Źródło zdjęcia: Renomia

RENOMIA Group obejmuje 50% udziałów w spółce holdingowej KOBAN, wzmacniając pozycję na kolejnym rynku Europy Środkowej. Ważniejsza od samej transakcji jest jednak zapowiadana skala dalszego wzrostu. Do 2033 r. austriacki biznes ma zwiększyć obsługiwany wolumen składki z ponad 150 mln do 500 mln euro, a część tego wzrostu ma pochodzić z kolejnych inwestycji w brokerów.

Drugie 50% udziałów w holdingu pozostanie w rękach rodziny Koban. Holding kontroluje 90% grupy KOBAN, natomiast pozostałe 10% nadal należy do niemieckiego SÜDVERS. Taka konstrukcja pozwala RENOMIA wejść kapitałowo do jednego z większych austriackich brokerów korporacyjnych bez przejmowania pełnej kontroli nad firmą.

KOBAN zatrudnia około 160 osób i specjalizuje się w ubezpieczeniach komercyjnych i przemysłowych. RENOMIA jest obecna w Austrii od 2023 r. poprzez mniejszościowy udział w Steinmayr & Co. Obie spółki mają nadal działać niezależnie, ale łącznie grupa będzie dysponowała na tym rynku zespołem około 200 osób.

Wzrost ma pochodzić także z przejęć

Cel na 2033 r. pokazuje ambicję znacznie wykraczającą poza organiczny rozwój KOBAN. Obsługiwany wolumen składki ma wzrosnąć ponadtrzykrotnie, do 500 mln euro. Według austriackiego risControl plan zakłada około 10% wzrostu organicznego rocznie oraz dodatkowe 5% poprzez przejęcia i inwestycje.

KOBAN prowadzi już rozmowy z innymi brokerami. W grę wchodzą nie tylko przejęcia, ale również udziały mniejszościowe i rozwiązania dla właścicieli stojących przed sukcesją. To istotny element strategii na rozdrobnionym rynku brokerskim, ponieważ pozwala włączać lokalne firmy do większej grupy bez konieczności natychmiastowej utraty przez nie niezależności.

Zmianę właścicielską podkreśli także skrócenie nazwy KOBAN SÜDVERS do KOBAN.

Partnerstwo wzmacnia naszą obecność w Austrii i regionie Europy Środkowo-Wschodniej. Klienci zyskują dostęp do szerszej sieci ekspertów, dodatkowej specjalistycznej wiedzy i międzynarodowych zasobów, szczególnie w działalności transgranicznej i przy złożonych ryzykach – powiedział Pavel Nepala, partner zarządzający RENOMIA.

Polska pokazuje podobny model

Austriacka transakcja jest ciekawsza, jeśli spojrzeć na nią razem z dotychczasowymi działaniami RENOMIA w Polsce. Grupa nie buduje tu działalności wyłącznie od podstaw, lecz zwiększa skalę poprzez inwestycje w istniejących brokerów. W jej polskim portfelu znalazły się m.in. Alfa Brokers, Kancelaria Brokerska Modus oraz International Risk & Corporate Advisory. O ostatniej z tych transakcji „GU” pisała w materiale „Spółka brokerska IRCA częścią Renomia”.

Kolejnym etapem było uporządkowanie zarządzania rosnącą grupą. Od lutego 2026 r. za działalność RENOMIA Group w Polsce odpowiada Tomasz Wiatrak jako country manager, o czym informowaliśmy w tekście „Tomasz Wiatrak nowym country managerem Renomia w Polsce”.

Polska i Austria pokazują więc podobny kierunek ekspansji. RENOMIA wykorzystuje kapitałowe wejścia do lokalnych brokerów, pozostawiając im znaczną autonomię, a jednocześnie łączy je z międzynarodową siecią. W Austrii ten model wchodzi teraz w kolejną fazę, ponieważ KOBAN ma sam stać się platformą dalszej konsolidacji.

Z perspektywy polskiego rynku warto obserwować, czy podobny mechanizm zostanie zastosowany także tutaj. Dotychczasowe inwestycje oraz ustanowienie country managera tworzą strukturę pozwalającą na dalsze zwiększanie skali, ale RENOMIA nie przedstawiła obecnie porównywalnego z austriackim celu dotyczącego wolumenu składki ani kolejnych akwizycji w Polsce.

(AW, źródło: RENOMIA Group, KOBAN, risControl, gu.com.pl)

Firmy gotowe na chińskie samochody. Czy rynek ubezpieczeń nadąży?

0
Źródło zdjęcia: Canva

Chińskie marki samochodowe szybko zwiększają udział w polskim rynku. W lipcu odpowiadały już za 15,5% rejestracji nowych aut, podczas gdy w całym 2025 roku ich udział wynosił 8,2%. Tymczasem z raportu EFL „Polskie firmy na motoryzacyjnych zakupach” wynika, że 59% przedsiębiorstw nie wyklucza zakupu pojazdu chińskiej marki przy kolejnych decyzjach flotowych.

Marki chińskie cieszą się dzisiaj coraz większą popularnością. Kiedyś kojarzyły nam się bardziej z egzotyką, dzisiaj stanowią już istotną część polskiego rynku – podkreśla w rozmowie z agencją Newseria Robert Dudziński, dyrektor sprzedaży Carefleet z Grupy EFL.

Jak wynika z raportu EFL „Polskie firmy na motoryzacyjnych zakupach. Między europejską elektromobilnością a chińską alternatywą”, na koniec 2025 roku w Europie dostępnych było 40 chińskich marek samochodowych. W Norwegii, gdzie ich udział był najwyższy w Europie, odpowiadały za 13,7% sprzedaży nowych samochodów, a Polska z wynikiem 8,2% znajdowała się powyżej średniej europejskiej. W czerwcu 2026 roku udział chińskich producentów na polskim rynku wzrósł już do 14,9%, a w lipcu – do 15,5%. 

Nie mówimy już o pojedynczych modelach, ale o całej gamie modelowej marek chińskich. Nie mówimy też tylko o klientach indywidualnych, ale również o firmach, gdzie ważny jest nie tylko wygląd, ale również przewidywalność kosztowa. Chińskie marki mają za sobą pierwszy etap ciekawostek i testów, a teraz przechodzą już do weryfikacji biznesowej – ocenia Robert Dudziński.

Z badania EFL przeprowadzonego wśród ponad 300 przedstawicieli firm wynika, że 59% przedsiębiorstw dopuszcza rozważenie chińskich marek przy kolejnych zakupach flotowych. 26% zdecydowanie lub raczej bierze je pod uwagę, a kolejne 33% dopuszcza taki scenariusz w przyszłości. Jedna trzecia firm pozostaje wobec nich sceptyczna, a 9% nie ma sprecyzowanego stanowiska.

Polskie firmy przestały pytać, czy w ogóle kupić markę chińską, tylko zaczęły się zastanawiać, jaką wartość biznesową te marki mają dla flot – podkreśla Robert Dudziński. – Dla firm kluczowy jest całkowity koszt użytkowania i jeżeli atrakcyjność cenowa zostanie poparta niezawodnością i przewidywalnymi kosztami eksploatacji, to niewątpliwie marki chińskie będą istotnym partnerem w zakupach flotowych w najbliższym czasie.

Największą barierą przed włączeniem chińskiej marki do firmowej floty pozostaje dostępność serwisu i części – wskazuje ją 44% przedsiębiorstw. Na drugim miejscu znajduje się nieznana trwałość i niezawodność pojazdów, związana przede wszystkim z relatywnie krótką historią ich eksploatacji na polskim rynku – taką obawę wskazuje 40% badanych. Dla 27% przedsiębiorstw istotnym zagadnieniem pozostaje utrata wartości i możliwość późniejszej odsprzedaży samochodu, natomiast 25% zwraca uwagę na bezpieczeństwo użytkowania.

Co z ubezpieczeniem?

Chińska ofensywa na polski rynek motoryzacyjny stawia rynek ubezpieczeniowy przed pytaniem o odpowiednią wycenę polis. Był to jeden z gorących tematów poruszonych na tegorocznym kongresie PIU, o czym „GU” informowała w materiale „Jak auta eletryczne i chińskie marki zmieniają likwidację szkód”. Podczas kongresu uczestnicy jednego z paneli podkreślali kwestię sporej niepewności dotyczącej wartości rezydualnej chińskich pojazdów. Obawy budziła również możliwość zniknięcia części marek z rynku w perspektywie kilku lat, co mogłoby przełożyć się na problemy z częściami, serwisem oraz odsprzedażą pojazdów. Tymczasem holenderski ubezpieczyciel Univé zdecydował o wyłączeniu spod ochrony pojazdów większości marek chińskich, zwracając uwagę na problemy z dostępnością części, dokumentacji technicznej i odpowiedniej sieci naprawczej, które wydłużają likwidację szkód i zwiększają jej koszty. „GU” pisała o tym w tekście „Univé ogranicza ubezpieczanie aut nowych marek. Głównie chińskich”.

Kwestia chińskich pojazdów z polskiej perspektywy ubezpieczeniowej jest również tematem programu #ubezpieczeniowylive, w którym Aleksandra E. Wysocka rozmawia ze  Stanisławem Sękiem, dyrektorem ds. obsługi szkód komunikacyjnych PZU, Eweliną Hajduk, ekspertką Związku Polskiego Leasingu oraz dyrektorką Biura Likwidacji Szkód Alior Leasing, a także Tomaszem Oszczepalskim, Head of Sales CEE DEFEND Insurance, firmy, która wprowadziła do swej oferty przedłużone gwarancje dla samochodów sprowadzanych z Chin poza oficjalną siecią dystrybucji. O szczegółach tego produktu „GU” informowała w materiale „DEFEND obejmuje ochroną chińskie auta z prywatnego importu”.
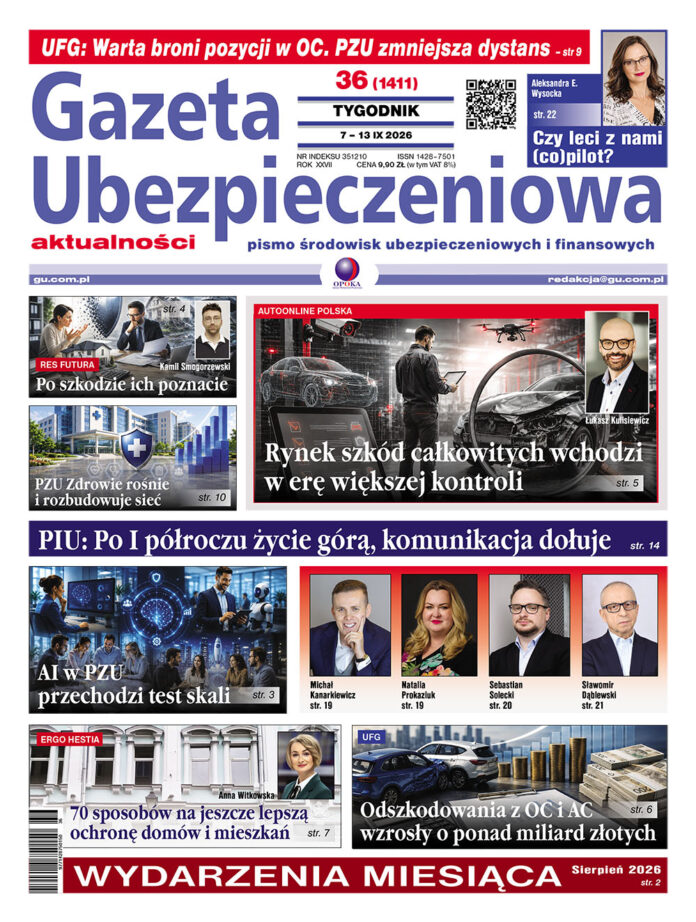
Chińskie pojazdy na polskim rynku jest również tematem numeru 37 „Gazety Ubezpieczeniowej”, który ukaże się w poniedziałek 14 września.

(KS, źródło: Newseria, EFL, gu.com.pl)

Polacy odkładają decyzję o polisie na życie

0
Źródło zdjęcia: AI

Wyniki badania przeprowadzonego dla Vienna Life pokazują „korek decyzyjny” na rynku ubezpieczeń na życie. Klienci dostrzegają potrzebę finansowego zabezpieczenia bliskich, ale mają trudność z przejściem od tej świadomości do wyboru konkretnego rozwiązania.

Odpowiedzialność za finansowe bezpieczeństwo bliskich odczuwa 92% wszystkich badanych. Nie oznacza to jednak równie wysokiej gotowości do zawarcia umowy. Tylko 19% respondentów zgodziło się ze stwierdzeniem, że kupowanie ubezpieczeń na życie ma sens.

Osobno zbadano zachowania osób, które nie mają polisy. W tej grupie 27% przyznało, że odkłada decyzję o zakupie. Wskaźników tych nie należy sumować, ponieważ odnoszą się do różnych pytań, a ostatni z nich dotyczy węższej części próby.

Vienna Life określa tę rozbieżność jako „korek decyzyjny”. Klient uznaje zabezpieczenie rodziny za ważne, jednak nie przechodzi do wyboru produktu. Może to oznaczać, że wyzwaniem dla rynku pozostaje już nie tylko budowanie świadomości, lecz także ułatwienie klientowi przejścia przez proces zakupowy.

Dr hab. Katarzyna Sekścińska z Research&Insight Studio, zwraca uwagę, że w przypadku ważnych, ale niepilnych decyzji obok odpowiedzi „tak” i „nie” pojawia się również „później”. Takie odroczenie może trwać przez wiele miesięcy lub lat.

Od potrzeby do wyboru

Wyniki rozwijają wątek opisany przez „GU” w materiale „Vienna Life mierzy w TOP3, ale rynek daleki od hiperoptymizmu”. Przywołane wówczas badania pokazywały, że większość Polaków dostrzega wartość ubezpieczenia na życie, ale rzeczywisty poziom wiedzy o produktach pozostaje niski.

Obecny raport kieruje uwagę na moment przejścia od ogólnego przekonania o potrzebie ochrony do działania. Klient musi zrozumieć dostępne możliwości, odnieść je do swojej sytuacji i nabrać pewności, że dokonuje właściwego wyboru.

Rynek przez lata koncentrował się na budowaniu świadomości potrzeby ochrony. Dane pokazują, że dzisiaj równie ważne jest to, co dzieje się krok później. Musimy upraszczać proces, lepiej tłumaczyć różnice między rozwiązaniami i usuwać bariery, które sprawiają, że klient odkłada decyzję. Jeśli klient wie, że powinien działać, ale nadal nie wie jak, to jest konkretne zadanie dla branży – powiedziała Małgorzata Kot, członkini zarządu Vienna Life.

Z perspektywy rynku istotne staje się więc ustalenie, na którym etapie procesu zatrzymuje się potencjalny ubezpieczony i co skłania go do odłożenia decyzji. Odpowiedzią mogą być prostsza komunikacja, czytelniejsze porównanie wariantów oraz lepsze dopasowanie procesu sprzedaży do sytuacji klienta.

O badaniu

Raport „Rynek odłożonej decyzji. Dlaczego potrzeba bezpieczeństwa nie wystarcza, żeby kupić ubezpieczenie na życie” zaprezentowano podczas Forum Ekonomicznego w Karpaczu.

Badanie przeprowadzono techniką CAWI w Ogólnopolskim Panelu Badawczym Ariadna w dniach 8–13 maja 2026 r. Uczestniczyło w nim 1537 osób w wieku od 18 do 61 lat, a średnia wieku wyniosła 41 lat. Próba była reprezentatywna pod względem płci i wieku oraz zróżnicowana pod względem wykształcenia i miejsca zamieszkania. 48% respondentów miało doświadczenie trudności w spłacie zobowiązań. Wyniki nie obejmują osób powyżej 61. roku życia.

(AW, źródło: Vienna Life)

Ostatnie 60 biletów na V Kongres Multiagentów

0

Do V Kongresu Multiagentów Ubezpieczeniowych pozostało nieco ponad miesiąc. Organizatorzy spodziewają się około 500 uczestników, a w sprzedaży zostało 60 biletów. Czytelnicy „Gazety Ubezpieczeniowej” mogą kupić je 10% taniej z kodem GAZETA10.

Kongres odbędzie się 16 i 17 października 2026 r. w Hotelu Warszawianka w Jachrance. Organizatorem jest Życie w Multi, a „Gazeta Ubezpieczeniowa” objęła wydarzenie patronatem medialnym.

AI, regulacje i nowe segmenty klientów

Program podzielono między Scenę Główną, Warsztaty Inspiracji i Warsztaty Partnerów. Tematy obejmują wykorzystanie AI w codziennej pracy agenta i związane z tym ryzyka regulacyjne, zmiany w dystrybucji ubezpieczeń, jakość diagnozy potrzeb klienta oraz rozwój sprzedaży w segmentach klientów VIP i 50+.

Osobne miejsce zajmą ubezpieczenia na życie i zdrowie, profilaktyka w małych i średnich firmach, budowanie marki osobistej agenta oraz pozyskiwanie klientów z poleceń. W programie znalazła się również rozmowa o emeryturze jako długoterminowym projekcie finansowym.

W warsztatach wezmą udział przedstawiciele takich firm, jak Allianz, CUK Ubezpieczenia, Insly, KioskPolis.pl, LUX MED, Nationale-Nederlanden, NOTUS, Phinance, Unilink i Unum.

Kod GAZETA10 daje 10% rabatu

Jak informowaliśmy w materiale „Bilety na V Kongres Multiagentów Ubezpieczeniowych w Polsce już dostępne”, kod GAZETA10 obniża cenę biletu o 10%. Rejestracja jest prowadzona na stronie wydarzenia.

(AW, źródło: Życie w Multi)

Rzecznik Finansowy zaprasza na konferencję o sporach z instytucjami finansowymi

0
Źródło zdjęcia: AI

Rzecznik Finansowy, jego Rada Naukowa oraz Uniwersytet Mikołaja Kopernika w Toruniu organizują konferencję poświęconą dochodzeniu roszczeń wobec podmiotów rynku finansowego. Wydarzenie odbędzie się 15 października 2026 r. w Warsaw Trade Tower w Warszawie.

W konferencji „Spory z podmiotami rynku finansowego w postępowaniu cywilnym” wezmą udział przedstawiciele nauki, wymiaru sprawiedliwości, administracji publicznej oraz sektora finansowego.

Program obejmuje trzy panele dotyczące roli instytucji finansowych w postępowaniu cywilnym, standardów ochrony konsumentów oraz wpływu najnowszych orzeczeń sądowych na praktykę rynkową. Uczestnicy porozmawiają również o możliwych kierunkach zmian legislacyjnych.

Osoby zainteresowane udziałem stacjonarnym mogą skorzystać z formularza rejestracyjnego. Transmisja będzie dostępna na żywo na kanale Rzecznika Finansowego.

(AW, źródło: Rzecznik Finansowy)

ZBP organizuje Forum Liderów Banków Spółdzielczych

0

W dniach 16–17 września 2026 r. w Warszawie odbędzie się Forum Liderów Banków Spółdzielczych, organizowane przez Związek Banków Polskich. W spotkaniu poświęconym przyszłości sektora co roku uczestniczy ponad 550 przedstawicieli banków spółdzielczych i zrzeszających, administracji publicznej, nadzoru, instytucji finansowych oraz firm współpracujących z branżą. Patronem medialnym wydarzenia jest „Gazeta Ubezpieczeniowa”.

Tegoroczna edycja odbędzie się w DoubleTree by Hilton przy ul. Skalnicowej 21 w Warszawie. Forum ma być miejscem dyskusji m.in. o regulacjach, technologii, organizacji i modelach biznesowych oraz o roli banków spółdzielczych w finansowaniu lokalnych gospodarek.

W programie Forum Liderów Banków Spółdzielczych mają znaleźć się zagadnienia dotyczące finansowania mikro, małych i średnich przedsiębiorstw, rolnictwa i agrobiznesu, przedsiębiorczości na obszarach wiejskich, transformacji energetycznej oraz zrównoważonego rozwoju regionów. Organizatorzy zapowiadają również debatę o wyzwaniach regulacyjnych i technologicznych wpływających na konkurencyjność banków spółdzielczych.

przedstawicieli banków oraz pracowników naukowych udział w konferencji jest bezpłatny. Pozostałe osoby proszone są o kontakt z działem reklamy: konferencje@bank.pl.

(ks, am)

Mentor o ryzyku pożarów i awarii w gospodarce odpadami

0
Źródło zdjęcia: Facebook

Kinga Pawlik i Jan Turski z Mentor S.A. wystąpili podczas jubileuszowej 30. Konferencji „Kompleksowa gospodarka odpadami” w Pobierowie. Eksperci brokera skupili się na temacie ograniczaniu ryzyka oraz skutków pożarów i awarii instalacji, czyli zdarzeń, które mogą generować wysokie straty w zakładach zagospodarowania odpadów.

Konferencja odbyła się 2–4 września i zgromadziła przedstawicieli administracji publicznej, samorządów, instalacji komunalnych, organizacji branżowych, recyklerów oraz dostawców technologii. W programie znalazły się kwestie prawne, ekonomiczne i technologiczne wpływające na funkcjonowanie sektora, m.in. rozszerzona odpowiedzialność producenta, system kaucyjny, poziomy recyklingu, finansowanie gospodarki odpadami oraz nowe obowiązki wynikające z regulacji unijnych.

W tym kontekście Mentor wniósł do programu perspektywę zarządzania ryzykiem. Kinga Pawlik i Jan Turski przedstawili temat „Jak ograniczyć ryzyko oraz skutki pożarów i awarii instalacji”. Pożar lub poważna awaria w zakładzie gospodarki odpadami może oznaczać nie tylko uszkodzenie mienia, lecz także przerwę w działalności i odpowiedzialność za szkody wyrządzone w środowisku. Z perspektywy rynku ubezpieczeniowego znaczenie mają więc działania prewencyjne, zabezpieczenia techniczne i organizacyjne oraz jakość zarządzania ryzykiem.

Szersza agenda jubileuszowej edycji pokazywała, że przedsiębiorstwa odpadowe funkcjonują obecnie pod presją kilku równoległych zmian. Dyskutowano m.in. o stabilności finansowania systemu, możliwościach osiągania nowych poziomów recyklingu, zmianach prawnych istotnych dla instalacji oraz cyfryzacji procesów. W takim otoczeniu ograniczanie ryzyka awarii i pożarów staje się nie tylko kwestią techniczną, ale również elementem ciągłości działalności i ubezpieczalności przedsiębiorstw.

(AW, źródło: Mentor S.A., Abrys)

Ubezpieczenie szkolne powinno nadążać za stylem życia młodego człowieka

0
Marcin Błaszczak

NNW szkolne UNIQA łączy klasyczną ochronę z usługami odpowiadającymi na potrzeby współczesnych rodzin. Dzięki temu rozmowa z klientem nie musi koncentrować się wyłącznie na składce czy wysokości świadczeń. Może dotyczyć codziennego życia dziecka, jego aktywności i potencjalnych ryzyk. A to dziś często przesądza o decyzji zakupowej.

Nowy sezon ubezpieczeń szkolnych ponownie przynosi silną konkurencję. Klient nie szuka już wyłącznie „NNW szkolnego”, ale rozwiązania, które odpowiada na konkretne potrzeby dziecka i jego rodziny.

Klasyczna ochrona NNW i rozwiązania wspierające rodzinę

Rodzice coraz częściej oczekują nie tylko szerokiej ochrony, ale także usług przydatnych w codziennym życiu. Z takim założeniem powstało NNW szkolne UNIQA na sezon 2026/2027. Współczesne ubezpieczenie szkolne powinno nadążać za stylem życia młodego człowieka. Szkoła jest dziś tylko jednym z jego elementów. Dzieci i młodzież spędzają czas na treningach, wyjazdach, rozwijaniu pasji czy aktywności w internecie. Każda z tych sfer wiąże się z określonymi ryzykami.

Dlatego NNW szkolne UNIQA łączy klasyczną ochronę następstw nieszczęśliwych wypadków z dodatkowymi rozwiązaniami wspierającymi rodzinę nie tylko po samym zdarzeniu, ale także podczas leczenia, rehabilitacji i organizacji niezbędnej pomocy.

Ochroną mogą zostać objęte dzieci i młodzież, a także studenci, doktoranci oraz słuchacze uczelni wyższych do 26. roku życia. Polisa działa przez 365 dni w roku, na całym świecie i nie ogranicza się do czasu spędzanego w szkole. Można ją więc traktować jako zabezpieczenie codziennych aktywności młodego człowieka, niezależnie od tego, czy przebywa w domu, na treningu czy podczas wyjazdu.

Podstawą produktu pozostaje ochrona następstw nieszczęśliwych wypadków. Kluczowym świadczeniem jest wypłata za uszkodzenie ciała, ustalana na podstawie tabeli procentowej. Jeśli w jednym zdarzeniu dojdzie do kilku urazów, odpowiadające im świadczenia mogą zostać zsumowane do wysokości sumy ubezpieczenia.

W praktyce sam uraz często oznacza jednak także dodatkowe wydatki. Wizyty lekarskie, badania, zabiegi, leki czy rehabilitacja mogą znacząco obciążyć domowy budżet. Dlatego ważnym elementem ochrony jest zwrot kosztów leczenia i rehabilitacji, obejmujący m.in. konsultacje lekarskie, diagnostykę, zabiegi, lekarstwa oraz środki opatrunkowe.

W określonych sytuacjach możliwy jest również zwrot kosztów protez, środków pomocniczych, a nawet okularów korekcyjnych uszkodzonych w tym samym zdarzeniu. Dzięki temu rozmowa o NNW nie musi sprowadzać się do pytania: „ile otrzymam za złamanie?”. Może dotyczyć całego procesu powrotu dziecka do zdrowia i sprawności.

Ochrona podczas aktywności fizycznej

Istotnym elementem codzienności wielu rodzin jest sport. Regularne treningi i udział w zawodach sprawiają, że rodzice zwracają szczególną uwagę na zakres ochrony podczas aktywności fizycznej.

UNIQA obejmuje ochroną również następstwa wypadków powstałych podczas wyczynowego uprawiania sportu przez osoby do 18. roku życia, z wyłączeniem sportów wysokiego ryzyka wskazanych w OWU. Dla rodzin aktywnych sportowo jest to ważny argument przy wyborze ubezpieczenia.

Praktyczne rozwiązania w sytuacjach codziennych

Wartość produktu nie ujawnia się jednak wyłącznie przy poważnych zdarzeniach. Już w podstawowym zakresie dostępne są usługi przydatne w codziennych sytuacjach. Przykładem są telekonsultacje z internistą, lekarzem rodzinnym lub pediatrą, dostępne przez całą dobę w formie rozmowy telefonicznej lub czatu. Konsultacja organizowana jest w ciągu trzech godzin od zgłoszenia, a w okresie ochrony ubezpieczonemu przysługują trzy takie porady.

Dla rodziców oznacza to szybki dostęp do wsparcia medycznego, gdy pojawi się nagła gorączka, pogorszenie samopoczucia czy potrzeba konsultacji poza standardowymi godzinami pracy przychodni. W takich momentach ubezpieczenie staje się czymś więcej niż zabezpieczeniem na wypadek urazu.

Praktycznym rozwiązaniem jest także pomoc po ukąszeniu przez kleszcza. Obejmuje ona zwrot kosztów wizyty lekarskiej, badań w kierunku boreliozy oraz zaleconej antybiotykoterapii.

Zakres podstawowy przewiduje również zwrot kosztów niewykorzystanej wycieczki szkolnej, jeśli dziecko nie może w niej uczestniczyć z powodu zdarzenia objętego ochroną. To przykład świadczenia odpowiadającego na sytuacje, które mogą zdarzyć się w życiu każdej rodziny.

Produkt można rozszerzyć

Jednym z dodatkowych elementów ochrony jest pakiet Hejt w Internecie, zapewniający wsparcie w przypadku naruszenia dóbr osobistych dziecka w sieci. Obejmuje on pomoc prawną, wsparcie specjalisty IT oraz konsultacje psychologiczne. To odpowiedź na wyzwania świata, w którym znaczna część aktywności młodych ludzi przeniosła się do przestrzeni cyfrowej.

Kolejnym rozszerzeniem jest OC w życiu prywatnym dla osób od 13. do 26. roku życia. Ochrona obejmuje skutki nieumyślnie wyrządzonych szkód osobowych i rzeczowych, również podczas nauki, praktyk czy codziennych aktywności. Szczególnie dobrze odpowiada potrzebom starszych uczniów, studentów i młodych dorosłych.

Dla klientów zainteresowanych szerszym wsparciem zdrowotnym dostępna jest także Opieka Plus. Pakiet obejmuje telekonsultacje, diagnostykę laboratoryjną, konsultacje z psychologiem dziecięcym oraz rehabilitację. Dodatkowo przewidziano organizację korepetycji po dłuższej nieobecności w szkole spowodowanej następstwami nieszczęśliwego wypadku. To rozwiązanie wspierające nie tylko proces leczenia, ale również powrót dziecka do nauki i codziennych obowiązków.

Szkoła pozostaje ważną częścią życia dziecka, ale jest tylko jednym z wielu miejsc, w których zdobywa doświadczenia, rozwija pasje i podejmuje aktywności. Dlatego także ubezpieczenie szkolne nie może ograniczać się wyłącznie do szkolnej rzeczywistości. Powinno nadążać za stylem życia młodego człowieka i wspierać rodzinę wszędzie tam, gdzie życie toczy się na co dzień.

Marcin Błaszczak
lider Zespołu Pozostałych Ubezpieczeń Majątkowych i Osobowych w UNIQA


Gdy polisa konkuruje z wakacjami

0
Anna Wolska

Agent codziennie zauważa finansowe skutki chorób, wypadków i utraty dochodu. Klient częściej widzi remont, nowy samochód, szkolną wyprawkę i wakacje, które można przeżyć już teraz.

Ta różnica perspektyw jest jednym z najważniejszych wyzwań w rozmowie o ubezpieczeniach.

Im dłużej pracujemy w branży, tym bardziej oczywiste wydaje się nam, że ochrona życia, zdrowia i dochodu stanowi fundament bezpieczeństwa rodziny. Klient nie ma jednak naszego doświadczenia. Ubezpieczenie jest dla niego jedną z wielu decyzji finansowych, a jego efekty pozostają niewidoczne, dopóki nie wydarzy się coś złego.

Nic dziwnego, że pierwszeństwo zyskują wydatki przynoszące natychmiastową i widoczną korzyść. Wakacje dają wspomnienia, remont poprawia codzienny komfort, a nowy sprzęt sprawia dziecku radość. Polisa chroni przyszłość, która może wydawać się odległa i mało realna.

Klient może rozumieć, że powinien uporządkować ubezpieczenia, a mimo to odkładać tę decyzję podobnie jak badania profilaktyczne, stworzenie poduszki finansowej czy sporządzenie testamentu. Nie musi to świadczyć o braku odpowiedzialności. Powodem bywa przeciążenie codziennymi sprawami, niepewność albo przekonanie, że temat jest zbyt skomplikowany.

Nie sprzedawaj strachu

Jedna rozmowa sprzedażowa rzadko wystarcza, aby zmienić sposób myślenia o ryzyku. Świadomość buduje się stopniowo, dzięki obecności agenta, dzieleniu się wiedzą i wracaniu do potrzeb klienta w odpowiednim momencie.

Nie chodzi przy tym o nieustanne przypominanie o chorobach, wypadkach i finansowych konsekwencjach nieszczęścia. Znacznie ważniejsze jest pokazanie związku między ochroną a tym, co klient już uznaje za wartościowe. Może to być stabilność rodziny, edukacja dzieci, dalsze prowadzenie firmy albo utrzymanie dotychczasowego poziomu życia.

Wtedy polisa przestaje być kolejnym wydatkiem konkurującym z bieżącymi potrzebami. Staje się sposobem zabezpieczenia konkretnych ludzi, planów i zobowiązań.

Zacznij od życia klienta

Rolą agenta nie jest doprowadzenie klienta do miejsca, w którym sami chcielibyśmy go widzieć. Trzeba najpierw sprawdzić, gdzie znajduje się dzisiaj. Zanim przedstawimy rozwiązanie, warto poznać jego cele, wartości, obawy oraz odpowiedzialność, jaką ponosi za rodzinę lub biznes.

Z mojego doświadczenia wynika, że klienci chętniej podejmują decyzję, kiedy rozumieją jej sens i potrafią odnieść ją do własnej sytuacji. Rozmowa staje się wtedy mniej presyjna, a bardziej uważna.

Agent nie oczekuje, że klient natychmiast przyjmie jego zawodową perspektywę. Pomaga mu zobaczyć to, czego sam jeszcze nie dostrzega.

Właśnie w taki sposób powstaje świadoma decyzja, a nie tylko podpis pod wnioskiem.

Anna Wolska
certyfikowana ekspertka ds. ubezpieczeń indywidualnych
agentka MDRT

22,927FaniLubię
822ObserwującyObserwuj

Aktualne wydanie