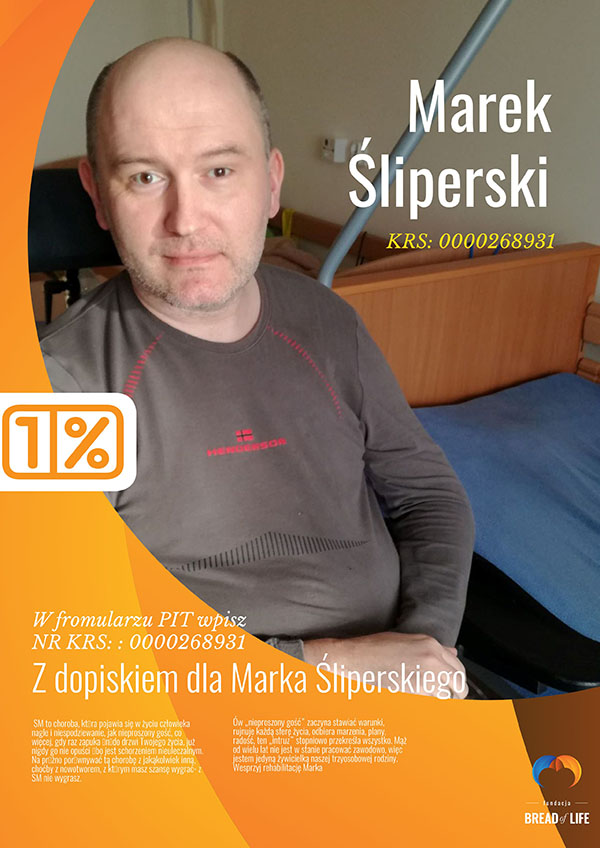
Ponawiamy nasz serdeczny apel o przekazywanie 1,5% Państwa podatku za ubiegły rok na pomoc dla wieloletniego współpracownika „Gazety Ubezpieczeniowej” – Marka Śliperskiego.
Zbierane fundusze pozwalają przede wszystkim opłacić koszty profesjonalnej opieki nad nim, pomocy w codziennych czynnościach życiowych i nieodzownej rehabilitacji (cierpi na wtórnie postępującą formę stwardnienia rozsianego).
POMÓŻMY MARKOWI ŚLIPERSKIEMU!
W formularzu PIT wpisz nr KRS: 0000268931 z dopiskiem: Dla Marka Śliperskiego.
16 grudnia ERGO Hestia wprowadziła modyfikacje w swoim flagowym ubezpieczeniu życia i zdrowia – ERGO 4. Zmiany obejmują m.in. szybsze przyjęcie odpowiedzialności za niezdolność do pracy oraz rozszerzenie zakresu ochrony o trwałą utratę samodzielności, spowodowaną między innymi zaawansowanym otępieniem czy chorobą Alzheimera.
W zmodyfikowanym ERGO 4 ubezpieczony otrzyma rentę w przypadku całkowitej niezdolności do pracy trwającej już 7 miesięcy. Dodatkowo renta z tytułu trwałej utraty samodzielności może być wypłacana do 85. roku życia. W ramach obu rozszerzeń zarówno ochrona, jak i wysokość składki są zagwarantowane i niezmienne przez cały okres trwania umowy, który może wynosić nawet kilkadziesiąt lat.
Nowości zakresowe dotyczą również Global Doctors – ubezpieczenia zapewniającego pełną organizację i finansowanie leczenia za granicą. Polisa w nowej odsłonie obejmuje innowacyjne metody leczenia szczególnych postaci nowotworu złośliwego, m.in. takich jak leczenie off-label czy udział w badaniach klinicznych ukierunkowanych na terapię konkretnego rodzaju nowotworu.
Nowe spojrzenie na niezdolność do pracy
– To znaczące zmiany, pozycjonujące ERGO 4 jako ubezpieczenie wyjątkowe w skali polskiego rynku. Tylko w ERGO Hestii ubezpieczony może otrzymać rentę przy całkowitej niezdolności do pracy trwającej już 7 miesięcy. Znaczenie tej zmiany najlepiej oddają liczby. W 2023 r. aż 73% orzeczeń dotyczących całkowitej oraz czasowej niezdolności wydawanych było na okres krótszy niż 24 miesiące – mówi Sylwester Poniewierski, dyrektor Biura Ubezpieczeń Detalicznych i Programów Partnerskich ERGO Hestii. – Już dziś ubezpieczenie niezdolności do pracy w ERGO 4 miało wiele zalet. Zależało nam jednak, aby jak najszybciej wesprzeć finansowo naszych klientów zmagających się z tego typu problemami. Wbrew ogólnemu przekonaniu, to właśnie choroby są główną przyczyną ograniczenia aktywności zawodowej, a te często generują dodatkowe koszty związane z leczeniem. Przy nowej odsłonie produktu to klient sam zadecyduje, czy chce dokupić rozszerzenie na wypadek niezdolności do pracy krótszej niż 24 miesiące, czy też pozostać przy podstawowym zakresie ochrony i otrzymywać wsparcie finansowe w razie całkowitej niezdolności do pracy orzeczonej na minimum 24 miesiące – dodaje.
Długoterminowa ochrona na wypadek trwałej utraty samodzielności
Istotną zmianą w ERGO 4 jest wprowadzenie możliwości dokupienia do ubezpieczenia niezdolności do pracy dodatkowej ochrony na wypadek trwałej utraty samodzielności do 85 roku życia.
– Nasze społeczeństwo się starzeje. Rok temu mieliśmy 7,85 mln emerytów. Za 10 lat będzie ich blisko 10 milionów. Tymczasem potrzeby finansowe nie kończą się po 65. roku życia. Czasem właśnie wtedy jeszcze bardziej zaczynają rosnąć. Żeby uświadomić sobie skalę niepełnosprawności osób starszych w Polsce, podajmy tylko dwie liczby: ponad 2 mln osób po 60. roku życia posiada orzeczenie o niepełnosprawności, z czego 36% to orzeczenia o znacznym stopniu niepełnosprawności. 400 tys. osób choruje na demencję, a ona – podobnie jak choroba Alzheimera czy trwała utrata możliwości wykonywania czynności życia codziennego – wymaga konieczności ciągłej opieki nad chorym. To potrafi generować naprawdę znaczące koszty, m.in. rehabilitacji czy domowej opieki. Tymczasem współczynnik zastępowalności wynagrodzenia emeryturą spadnie z 52,5% w 2025 r. do 26,2% w 2045 r. Nowe ERGO 4 odpowiada na te problemy i na finansowe wyzwania jesieni życia – dodaje Sylwester Poniewierski.
Ubezpieczony ma swobodę w wyborze wysokości renty, którą chciałby otrzymywać w przypadku wystąpienia trwałej utraty samodzielności. Może to być kwota od 500 do 5000 zł. Wypłata świadczenia jest dostosowana do indywidualnych potrzeb i oczekiwań ubezpieczonego.
Jeżeli trwała utrata samodzielności nastąpi przed ukończeniem 65. roku życia, ubezpieczony otrzyma dwie renty – z tytułu niezdolności do pracy i z powodu trwałej utraty samodzielności.
Produkt jest dostępny dla osób w wieku od 18 do 59 lat. Ponadto ERGO 4 oferuje obniżenie wysokości składki po 65. roku życia, kiedy to kończy się ochrona z tytułu całkowitej niezdolności do pracy.
Innowacyjne metody leczenia przy szczególnej postaci nowotworu
Od 16 grudnia zmieni się również zakres świadczeń w ubezpieczeniu Global Doctors. W przypadku wystąpienia szczególnej postaci nowotworu u ubezpieczonego oraz rekomendacji ekspertów, będzie możliwe podjęcie leczenia w ramach medycyny precyzyjnej (m.in. leczenie eksperymentalne, procedury off-label, terapia CART-T zatwierdzona protokołem) lub udział w badaniach klinicznych ukierunkowanych na terapię konkretnego rodzaju nowotworu.
Global Doctors w ERGO 4 dostępny jest w dwóch wariantach:
Podstawowym – ukierunkowanym na leczenie nowotworów złośliwych z limitem pokrywanych kosztów do kwoty 1 mln euro,
Rozszerzonym – z sumą ubezpieczenia 2 mln euro i zakresem obejmującym poważne stany chorobowe, takie jak: nowotwór złośliwy w stadium przedinwazyjnym lub nowotwór in situ, ciężka dysplazja przednowotworowa, wymiana lub naprawa zastawek serca, operacja pomostowa tętnic wieńcowych, operacja neurochirurgiczna, przeszczepienie narządów od żywego dawcy, przeszczepienie szpiku kostnego.
Oba warianty zostaną rozszerzone o możliwość skorzystania z konsultacji psychologicznych.
Dyrektora Biura Gwarancji i Ubezpieczeń Budowlano-Montażowych Mentor S.A.
Przez 23 lata Rafał był związany z Mentor S.A., współtworząc naszą organizację i będąc ważną częścią naszego zespołu. W swojej pracy wyróżniał się ambicją, konsekwencją w działaniu oraz koncentracją na rozwoju biznesu i zespołu.
Żegnamy cenionego Współpracownika, Kolegę i Człowieka od lat związanego z naszą firmą. Pozostanie z nami pamięć o Jego profesjonalizmie, zaangażowaniu i wkładzie w rozwój Mentor S.A.
7 października na Giełdzie Papierów Wartościowych w Warszawie rozpoczęła się IV edycja konferencji EKF Ubezpieczenia. W pierwszych wystąpieniach i debatach powracało pytanie, jak sektor może pomóc gospodarce mierzyć się z narastającymi ryzykami. Rozmowy dotyczyły m.in. ochrony przed katastrofami, zabezpieczenia wielkich inwestycji oraz produktów dla starzejącego się społeczeństwa. Patronem medialnym wydarzenia jest „Gazeta Ubezpieczeniowa”.
Tegoroczna konferencja odbywa się pod hasłem „Ubezpieczenia wobec kryzysu bezpieczeństwa”. Przez dwa dni zaplanowano 30 debat, wystąpień i rozmów z udziałem ponad 100 ekspertów. Spotkanie gromadzi przedstawicieli ubezpieczycieli, reasekuratorów, pośredników, nadzoru, administracji publicznej, samorządów, firm technologicznych i środowiska naukowego.
Podczas otwarcia Marcin Warszewski, partner i lider usług dla sektora ubezpieczeniowego Deloitte oraz współprzewodniczący Rady Programowej EKF Ubezpieczenia, podkreślił, że geopolityka, klimat, demografia i technologia coraz wyraźniej wpływają na codzienną działalność branży.
– W tegorocznej konferencji przyjęliśmy jedną zasadę. Chcemy mniej czasu poświęcić diagnozie, a więcej rozwiązaniom i konkretnym wnioskom – powiedział Marcin Warszewski.
Geopolityka zmienia ocenę ryzyka
Philippe Brahin, dyrektor ds. regulacji i polityki ubezpieczeniowej oraz pozabankowych instytucji finansowych w Institute of International Finance, wskazywał, że geopolityka stała się jednym z głównych czynników decyzji gospodarczych. Konflikty, sankcje i zmiany w łańcuchach dostaw wpływają zarówno na ocenę ryzyka ubezpieczeniowego, jak i na inwestycje zakładów.
Jednocześnie transformacja energetyczna, rozwój AI i wydatki na obronność tworzą nowe potrzeby finansowania oraz ochrony. W rozmowie o konsekwencjach tych zmian dla Polski pojawił się wątek odbudowy Ukrainy, ubezpieczeń przerw w działalności i projektów infrastrukturalnych. Wykorzystanie tych możliwości wymaga jednak dostępu do reasekuracji i uważnej analizy zakresu ochrony, w tym wyłączeń wojennych.
Miroslav Singer, członek komitetu wykonawczego Generali CEE Holding, odpowiedzialny za sprawy instytucjonalne i ekonomię, zwracał uwagę na potencjał Europy Środkowo-Wschodniej. Rosnąca zamożność klasy średniej zwiększa potrzeby ubezpieczeniowe, a wyższe stopy procentowe otwierają możliwości dla produktów oszczędnościowych. Wskazał również mniej oczywistą szansę dla branży: zatrzymywanie doświadczonych pracowników, którzy dysponują wiedzą, relacjami i kompetencjami sprzedażowymi.
Kto pokryje straty katastroficzne
Jednym z najważniejszych tematów pierwszego dnia był podział odpowiedzialności między rynek a państwo. W dyskusjach o katastrofach naturalnych podkreślano potrzebę ustalenia zasad współpracy przed wystąpieniem kryzysu. Philippe Brahin wskazywał, że wsparcie publiczne powinno uzupełniać rynek prywatny, a wycena ochrony nadal odzwierciedlać ryzyko i zachęcać do ograniczania zagrożeń.
Bogdan Benczak, prezes zarządu PZU SA, akcentował znaczenie prewencji. Adam Uszpolewicz, prezes zarządu Polskiej Izby Ubezpieczeń, podkreślał natomiast potrzebę wspólnych inicjatyw całego sektora. Przywołał austriacki przykład narzędzia mapowego pozwalającego lepiej rozpoznawać zagrożenia naturalne i przygotowywać się na ich skutki.
Wystąpienie Krystiana Wierciocha, zastępcy przewodniczącego KNF, uzupełniło tę dyskusję o perspektywę klienta. Przedstawiciel nadzoru wskazał, że bezpieczeństwo rynku wymaga także właściwego projektowania produktów, dopasowania ochrony i jakości obsługi szkód.
Wielkie inwestycje potrzebują globalnej pojemności
Debata infrastrukturalna pokazała, jak bardzo zmienia się skala zadań stojących przed polskim rynkiem. Elektrownia jądrowa, offshore i duże projekty transportowe wymagają współpracy z międzynarodową reasekuracją oraz wykorzystania doświadczeń zdobytych przy podobnych inwestycjach za granicą.
Piotr Nettik, dyrektor Biura Ubezpieczeń Korporacyjnych TUW PZUW, przedstawił postępy prac nad polskim poolem jądrowym. Według przekazanych szacunków krajowy rynek może zgromadzić około 300–350 mln zł pojemności w OC oraz 600–700 mln zł w ubezpieczeniach majątkowych. Trwa zbieranie ostatecznych deklaracji, a zawiązanie poolu planowane jest do końca 2026 r., najpóźniej w I kwartale 2027 r. Pozostała pojemność będzie wymagała pozyskania ochrony reasekuracyjnej.
Paneliści podkreślali, że brokerzy i ubezpieczyciele powinni uczestniczyć w projektach już na etapie koncepcji i uzgadniania finansowania. Zbyt późne włączenie rynku może ujawnić wymagania dotyczące ochrony, których nie da się spełnić albo których koszt istotnie zmienia budżet inwestycji.
Dłuższe życie wymaga innych produktów
Wątek demograficzny dotyczył nie tylko gromadzenia oszczędności, lecz także ich wykorzystania na emeryturze. Philippe Brahin wskazywał na rozwój rent dożywotnich i rozwiązań pozwalających zamieniać zgromadzony kapitał w regularny dochód. Joanna Świerzyńska, prezeska zarządu Deloitte Polska, zwracała uwagę na potrzeby związane z prywatną opieką zdrowotną i opieką długoterminową.
Drugiego dnia konferencji rozmowy obejmą m.in. koszty i korzyści wdrażania AI, przyszłość underwritingu, likwidację szkód oraz ryzyka wojenne. Debatę o ubezpieczeniach zdrowotnych, życiu w zdrowiu i roli pracodawców poprowadzi Aleksandra E. Wysocka, redaktorka naczelna „Gazety Ubezpieczeniowej”. Wydarzeniu towarzyszy AI Future Arena, poświęcona praktycznym zastosowaniom sztucznej inteligencji w sektorze.
Partnerami konferencji są: PZU, Deloitte, Allianz, Altkom Software & Consulting, BNP Paribas Cardif, ElevenLabs, Fitch Ratings, Giełda Papierów Wartościowych w Warszawie, Grupa MAK, LUX MED Ubezpieczenia i Zowie.
Krystian Wiercioch, zastępca przewodniczącego Komisji Nadzoru Finansowego odpowiedzialny za sektor ubezpieczeń, w wystąpieniu otwierającym konferencję EKF Ubezpieczenia 2026 przedstawił kierunek, w którym idzie nadzór nad sektorem. Wypłacalność pozostaje jego fundamentem, ale coraz większe znaczenie mają procesy prowadzące od konstrukcji produktu przez dystrybucję po likwidację szkody.
– Wypłacalność nadal pozostaje fundamentem bezpieczeństwa rynku. Z naszych doświadczeń nadzorczych wynika jednak, że sam poziom kapitału czy spełnienie wymogów wypłacalności nie gwarantuje, że nie wystąpią problemy finansowe poszczególnych zakładów ubezpieczeń ani problemy o charakterze bardziej systemowym. W wielu przypadkach ich źródłem mogą być błędy w procesach biznesowych i operacyjnych, a przede wszystkim w procesach związanych z szeroko rozumianym kontaktem z klientem. Nie bez znaczenia jest przy tym tempo zmian technologicznych – podkreślał Krystian Wiercioch. – Dlatego współcześnie nadzór musi patrzeć nie tylko na to, czy zakład ubezpieczeń jest wypłacalny, ale również na to, co faktycznie oferuje klientowi, w jaki sposób ten produkt jest sprzedawany i jak działa w momencie, kiedy klient rzeczywiście potrzebuje ochrony – dodał.
Wiceprzewodniczący KNF przypomniał, że w 2026 r. w ramach priorytetów nadzorczych nadzór przyjął m.in. zbadanie jakości produktów ubezpieczeniowych i obsługi oraz jakości dystrybucji produktów ubezpieczeniowych. Podkreślił, że nawet dobrze zaprojektowany produkt może nie zapewnić klientowi odpowiedniej ochrony, jeżeli zostanie niewłaściwie przedstawiony lub sprzedany.
– Z drugiej strony dobra dystrybucja nie naprawi produktu, który od początku został źle skonstruowany – stwierdził Krystian Wiercioch.
Pod lupę Komisji trafiły ubezpieczenia nieruchomości, które zbadano m.in. w kontekście powodzi z września 2024 r. Katastrofa pokazała również skalę luki ubezpieczeniowej w tym obszarze.
– Szacunki dotyczące wartości strat (spowodowanych przez żywioł – AM) wskazywały na około 10–13 miliardów złotych. Z danych, które zebraliśmy i przeanalizowaliśmy, wynikało, że zakłady ubezpieczeń pokryły około 2,1 miliarda złotych. Oznacza to, że znaczna część strat – około 8–11 miliardów złotych – pozostała poza sektorem ubezpieczeniowym – zaznaczył przedstawiciel KNF.
Krystian Wiercioch wymienił kilka powodów występowania wspomnianej luki. Jednym z nich jest brak umowy ubezpieczenia. Z analiz KNF wynika, że 55% nieruchomości zagregowanych według adresów jest co do zasady objęta ubezpieczeniem od katastrof naturalnych. Innym powodem jest niedoubezpieczenie nieruchomości, w tym w szczególności niedostosowanie zakresu ochrony do ryzyka powodzi.
– Tutaj poziom luki jest relatywnie wysoki i związany jest z problemami powstającymi na każdym etapie cyklu życia produktu ubezpieczeniowego. Na etapie projektowania produktu, w sytuacji gdy zakres ryzyk jest nieadekwatny albo występuje zbyt wiele wyłączeń. Na etapie dystrybucji, gdy nie zbieramy wystarczających informacji o potrzebach klienta albo nie dopasowujemy produktu do jego rzeczywistych potrzeb i wymagań. Na etapie wykonywania umowy i likwidacji szkody, kiedy faktycznie zrealizowana wypłata jest niewystarczająca do pokrycia poniesionej straty. Dlatego na problem luki ubezpieczeniowej trzeba patrzeć bardzo szeroko, zarówno od strony świadomości klientów, jak i edukacji. Ale także od strony procesu tworzenia produktu – jego zaprojektowania, poprzez proces dystrybucji, aż po moment, w którym klient korzysta z ochrony i dochodzi do likwidacji szkody – wskazał Krystian Wiercioch.
Zmiany nie wymagają nowych przepisów
W ocenie przedstawiciela KNF do rozwiązania problemu luki w ubezpieczeniach nieruchomości nie są potrzebne nowe regulacje. Wystarczą instrumenty, jakie mają obecnie do dyspozycji wszyscy uczestnicy rynku.
– Przykładem mogą być rozwiązania pozwalające dystrybutorowi zaproponować sumę ubezpieczenia odpowiadającą wartości nieruchomości wraz z jasnym komunikatem o konsekwencjach niedoubezpieczenia. Innym obszarem jest sposób informowania o wyłączeniu ryzyka powodzi. Informacja powinna być prosta i jednoznaczna. Jeżeli powódź jest wyłączona z zakresu ochrony albo obowiązuje okres karencji, klient powinien zostać o tym w sposób wyraźny poinformowany. Jeżeli natomiast analiza jego potrzeb wskazuje, że ochrona od powodzi jest dla niego istotna, trzeba również postawić pytanie, czy właściwe jest zawieranie umowy, która tej potrzeby nie zaspokaja. Podobnie ma wyglądać komunikacja dotycząca ryzyka powodzi. Jeżeli jest ono wyłączone albo obowiązuje karencja, informacja powinna być dla klienta jednoznaczna. Jeżeli natomiast analiza potrzeb wskazuje, że ochrona powodziowa jest istotna, nadzór stawia pytanie o zasadność sprzedaży produktu, który takiej potrzeby nie zaspokaja – wyliczył zastępca przewodniczącego Komisji.
Dodał, że zakłady powinny również regularnie oceniać jakość produktów na podstawie danych ze skarg i reklamacji, przebiegu likwidacji szkód oraz udziału odmów wypłat. Ważnym źródłem informacji mają być także pośrednicy, którzy bezpośrednio obserwują oczekiwania klientów i problemy ze zrozumieniem warunków ochrony.
– Wspólnym celem rynku powinno być ograniczanie różnicy pomiędzy tym, co klient uważa, że kupił, tym, czego rzeczywiście potrzebuje, a tym, co ostatecznie otrzymuje w momencie wystąpienia szkody. To są działania konieczne, jeśli chcemy wykorzystać istniejący potencjał dalszego rozwoju ubezpieczeń – podkreślił Krystian Wiercioch
Eliminacja polis o niskiej wartości głównym celem rekomendacji
Elementem tego podejścia są przyjęte 26 czerwca 2026 r. rekomendacje KNF dotyczące dystrybucji. Ich celem jest m.in. ograniczenie sprzedaży produktów niedopasowanych do wymagań i potrzeb klientów oraz ubezpieczeń o niskiej wartości. Zakłady mają stosować rekomendacje najpóźniej od 1 lipca 2027 r. Szerzej opisywaliśmy je w materiale „KNF przyjęła nowe rekomendacje dystrybucyjne”. Dokument obejmuje 30 rekomendacji w dziesięciu obszarach, w tym konstrukcję produktu, analizę potrzeb klienta oraz współpracę zakładów z agentami i brokerami.
– Wartość ubezpieczenia weryfikuje się wtedy, kiedy dochodzi do zdarzenia i klient potrzebuje realnej ochrony – podkreślił Krystian Wiercioch.
Praktyczne podejście w stanowiskach dla agentów i brokerów
– Stanowiska napisaliśmy w sposób możliwie przystępny, bardziej przypominający praktyczny przewodnik niż formalny dokument. Chcemy posługiwać się przykładami zarówno typowych, jak i mniej oczywistych sytuacji. Prawo nie nakłada na nas obowiązku konsultowania takich stanowisk z rynkiem, ale zdecydowaliśmy się na konsultacje, ponieważ zależy nam przede wszystkim na tym, aby nasze oczekiwania były dobrze rozumiane i możliwe do zastosowania w praktyce – wskazał Krystian Wiercioch.
W stanowiskach nadzór chce wyjaśnić m.in. sposób prowadzenia analizy potrzeb i wymagań klienta, zakres zbieranych informacji, obowiązki informacyjne, administrowanie ubezpieczeniami grupowymi, kwestie wynagrodzenia pośredników, rozpatrywanie reklamacji oraz zarządzanie konfliktami interesów. Projekty są obecnie konsultowane z rynkiem.
Dla agentów i brokerów oznacza to, że nacisk nadzorczy będzie coraz mocniej obejmował nie samo formalne wykonanie obowiązków sprzedażowych, lecz możliwość wykazania, że zaproponowana ochrona rzeczywiście odpowiada rozpoznanym potrzebom klienta. Dla zakładów konsekwencją będzie z kolei silniejsze powiązanie projektowania produktu, dystrybucji i danych z likwidacji szkód.
Nowe ryzyka, ale i nowe możliwości rozwoju
Na koniec swojego wystąpienia Krystian Wiercioch zaakcentował, że KNF nie przestaje patrzeć na wypłacalność zakładów ubezpieczeń, ale poszerza swoją perspektywę o to, co dzieje się zanim klient zawrze umowę, jak jest ona wykonywana a przede wszystkim – co dzieje się wtedy, kiedy klient rzeczywiście potrzebuje ochrony. Właśnie wtedy weryfikuje się bowiem wartość ubezpieczenia.
– Jednocześnie musimy patrzeć na zmieniające się otoczenie gospodarcze, technologiczne i klimatyczne. Przed rynkiem stoją nowe ryzyka, ale również nowe możliwości rozwoju. Wzrost gospodarczy, inwestycje infrastrukturalne i transformacja gospodarki będą tworzyły nowe potrzeby ubezpieczeniowe. Rozwój sztucznej inteligencji i nowych technologii może zmienić sposób, w jaki te potrzeby będziemy zaspokajać. Z kolei rosnąca skala ryzyk katastroficznych będzie wymagała od rynku nowych sposobów zarządzania ryzykiem. Dlatego nasze działania analityczne, nadzorcze i o charakterze systemowym powinny wzajemnie się uzupełniać. Analiza pozwala nam identyfikować problemy. Działania nadzorcze pozwalają na nie reagować. Natomiast działania systemowe mają sprawić, aby podobne problemy w przyszłości pojawiały się rzadziej. To podejście chcemy konsekwentnie rozwijać. Chcemy rynku ubezpieczeń, który rozwija się dynamicznie, ale jednocześnie w sposób bezpieczny i stabilny. Rynku, który wykorzystuje potencjał dalszego wzrostu, inwestycji i nowych technologii, ale jednocześnie potrafi odpowiedzieć na wyzwania związane ze zmianami klimatu i rosnącą skalą ryzyk katastroficznych. I przede wszystkim – rynku, na którym klient może mieć uzasadnione przekonanie, że kiedy kupuje ubezpieczenie, kupuje rzeczywistą ochronę, a nie tylko samą umowę – stwierdził zastępca przewodniczącego Komisji.
Według danych włoskiego ACI (Automobile Club d’Italia, odpowiednik polskiego PZM) na dzień 1 sierpnia w zarządzanym przezeń rejestrze REVE (Registro Veicoli Esteri, Krajowy Rejestr Pojazdów Zagranicznych) znajdowało się 75,7 tys. pojazdów zarejestrowanych w Polsce. Jeszcze ważniejsza dla polskiego rynku jest jednak skala szkód powodowanych przez auta bez ważnego OC. W pierwszych ośmiu miesiącach 2026 r. związane z nimi roszczenia z Włoch sięgnęły ok. 35 mln złotych, czyli ok. 8 mln euro. To niemal dwa razy więcej niż w całym 2025 r. – podał włoski serwis Quatroruotte.
Dane przytoczone przez Quattroruote pokazują, że skala tzw. procederu włoskiego może być większa, niż wynika z szacunków mówiących o ponad 60 tys. pojazdów z polskimi tablicami użytkowanych we Włoszech. Sam wpis do REVE nie świadczy jednak o nadużyciu. Problem dotyczy przede wszystkim aut formalnie rejestrowanych za granicą w celu obniżenia kosztów, które następnie są stale użytkowane we Włoszech, niekiedy bez ważnego OC posiadaczy pojazdów mechanicznych.
Najbardziej wymiernym skutkiem dla polskiego rynku jest rosnący koszt takich szkód. Roszczenia dotyczące wypadków we Włoszech spowodowanych przez nieubezpieczone pojazdy z polskimi tablicami wzrosły z niespełna 7 mln zł w 2024 r. do ok. 18 mln zł w całym 2025 r., a w okresie styczeń–sierpień 2026 r. osiągnęły już ok. 35 mln zł.
Coraz większego znaczenia nabierają więc regresy. Jeżeli polski ubezpieczyciel nie potwierdzi ważnej ochrony, włoskie UCI może zlikwidować szkodę w ramach systemu biur narodowych, a PBUK następnie dochodzić zwrotu wypłaconych pieniędzy od właściciela lub kierującego. Quattroruote opisuje m.in. przypadek kierowcy, wobec którego roszczenie regresowe po śmiertelnym wypadku ma wynosić ok. 1,3 mln euro.
Ryzyko dla użytkowników zwiększają nieprawidłowości przy rejestracji pojazdów. Fałszywe dokumenty dotyczące badań technicznych mogą prowadzić do unieważnienia rejestracji, a w konsekwencji także do sytuacji, w której kierowca pozostaje bez skutecznej ochrony mimo posiadania polisy.
Włochy przygotowują uszczelnienie systemu. W projekcie zmian przepisów drogowych przewidziano wymóg, aby pojazdy zagraniczne wpisane do REVE miały OC zawarte z włoskim ubezpieczycielem lub zakładem uprawnionym do działalności we Włoszech.
„Gazeta Ubezpieczeniowa” opisywała problem w materiale „Ponad 60 tys. pojazdów z polskimi tablicami jeździ po Włoszech”. Nowe dane ACI uzupełniają ten obraz: pokazują 75,7 tys. pojazdów zarejestrowanych w Polsce i wpisanych do REVE, choć nie można utożsamiać całej tej liczby z pojazdami uczestniczącymi w procederze.
Dla polskich ubezpieczycieli zasadniczym problemem pozostaje niedoszacowanie rzeczywistego ryzyka. Polisa wyceniana według polskich warunków może w praktyce dotyczyć pojazdu stale eksploatowanego na rynku o innej częstotliwości i kosztach szkód. W połączeniu z przypadkami braku OC oraz nieprawidłowościami rejestracyjnymi przenosi to koszty indywidualnych oszczędności kierowców na polski system ubezpieczeniowy i gwarancyjny.
Rozmowa z Danielem Zahorenko, prezesem AGRO Ubezpieczeń, i Pawłem Sonnenbergiem, dyrektorem Departamentu Ubezpieczeń Korporacyjnych AGRO Ubezpieczeń, o planach rozwoju biznesu korporacyjnego, trudnych ryzykach i większym apetycie na sektor prywatny
Aleksandra E. Wysocka: – Ogłosiliście zmiany w obszarze ubezpieczeń korporacyjnych. Trafiły pod Pana bezpośredni nadzór, do zespołu dołączają nowe osoby. Jaki to sygnał dla brokerów?
Daniel Zahorenko: – Chcemy jeszcze mocniej zaznaczyć swoją obecność w tym segmencie. Korporacja nie jest dla nas nowym biznesem. Mamy portfel, doświadczenie i kompetencje, na których możemy dalej budować. Do zespołu dołączył Paweł Sonnenberg, a od ubiegłego roku rozwijamy również reasekurację czynną. Dzięki temu możemy uczestniczyć w dużych programach, zarówno jako ubezpieczyciel prowadzący, jak i dostarczając pojemność. Kilka ciekawych kontraktów do nas trafiło dzięki nowym możliwościom.
Sektor publiczny to obszar, w którym AGRO ma już doświadczenie. Jakie ryzyka trafiały dotąd na Wasze biurka?
Paweł Sonnenberg: – Bardzo różne. Samorządy, infrastruktura, transport, wodociągi, energetyka, OZE, stadiony czy lotniska. Były również mniej standardowe ryzyka techniczne, związane choćby z tunelami pod rzekami czy infrastrukturą gazową.
Chcemy być aktywni w przetargach i współpracować z brokerami, którzy je obsługują. Jednocześnie formuła towarzystwa ubezpieczeń wzajemnych daje podmiotom publicznym inną możliwość. W określonych warunkach członkostwo w TUW pozwala zawrzeć umowę ubezpieczenia bez postępowania przetargowego. Związki wzajemności członkowskiej mogą więc być ciekawym rozwiązaniem dla samorządów i innych podmiotów publicznych, myślących o ochronie długofalowo.
Przychodzi Pan jednak z rynku komercyjnego. Co chce Pan dorysować do korporacyjnej mapy AGRO?
P.S.: – Przede wszystkim prywatne przedsiębiorstwa. Przez lata jako underwriter pracowałem z tym segmentem z brokerami. Chciałbym, żeby AGRO było brane pod uwagę również przy klasycznych ryzykach firm: majątku, OC czy flotach.
Nie zamierzamy od razu otwierać wszystkich pojemności. Będziemy rozszerzać apetyt stopniowo, tam, gdzie mamy odpowiednie kompetencje. Floty są dobrym przykładem. Nie każdą przyjmiemy, ale zdecydowanie warto z nami o nich rozmawiać.
Jak duży jest dziś apetyt AGRO na ryzyka korporacyjne?
P.S.: – Planujemy rosnąć, ale selektywnie. Mamy własnego risk inżyniera i oceniamy nie tylko branżę, ale też zabezpieczenia, technologię oraz sposób zarządzania ryzykiem.
Nie działamy według zasady: standardowe ryzyko bierzemy, trudne odrzucamy. Szukamy rozwiązania akceptowalnego dla klienta i dla nas. Przy bardziej złożonych projektach może to oznaczać odpowiednią konstrukcję zakresu albo wykorzystanie reasekuracji. Mamy apetyt na ryzyko, ale nie na każde i nie za wszelką cenę.
Przy wielkich inwestycjach coraz częściej pada hasło local content. Polski udział nie zawsze jednak łatwo znaleźć. Czy ubezpieczenia mogą być jego częścią?
D.Z.: – My jesteśmy firmą w 100% polską. Gdy tak dużo mówi się o zwiększaniu udziału krajowych podmiotów w dużych projektach, warto pamiętać, że local content powinien dotyczyć również ubezpieczeń. Szczególnie, że już dzisiaj obsługujemy ryzyka energetyczne, infrastrukturalne, kolejowe, przesyłowe i inne z zakresu ciężkiego korpo. Nie unikamy także dużych ryzyk OZE oraz uczestniczenia w programach reasekuracji czynnej.
Nie chodzi o to, żeby polski kapitał był argumentem zastępującym jakość oferty. Najpierw muszą się zgadzać warunki, pojemność i kompetencje. Ale jeśli krajowy ubezpieczyciel potrafi je zapewnić, warto uwzględnić go przy konstruowaniu programu.
Jeszcze mocniejsze wejście w biznes korporacyjny może rodzić pytanie o rolnictwo. Jaką rolę ma ono odgrywać w tym portfelu?
D.Z.: – Rolnictwo jest dla nas podstawową działalnością. Zawsze będzie najbliższe naszej misji. Po to zostaliśmy powołani, żeby obejmować ochroną polskich rolników i ich gospodarstwa rolne, a także zapobiegać wykluczeniu ubezpieczeniowemu mieszkańców wsi.
Nowoczesne gospodarstwa to często duże przedsiębiorstwa z kosztownymi maszynami, magazynami, instalacjami energetycznymi czy biogazowniami. Granica między ryzykiem rolnym a korporacyjnym coraz bardziej się zaciera.
Ważnym obszarem pozostaje Agrocasco. W ciągniki, kombajny i pozostały sprzęt inwestowane są ogromne pieniądze. Chcemy być mocniej obecni także tam, gdzie maszyny są finansowane leasingiem. To naturalny obszar rozwoju wynikający z naszych dotychczasowych kompetencji.
Czym chcecie przekonać brokerów w codziennej współpracy?
P.S.: – Sprawnością i dostępnością. Aneks nie powinien powstawać trzy miesiące. Broker musi mieć kontakt z underwriterem i wiedzieć, kto prowadzi daną sprawę.
Chcemy wzmacniać nasz Departament Ubezpieczeń Korporacyjnych. Szukamy między innymi underwriterów majątkowych i OC. Zespół musi rosnąć razem z portfelem, bo nie chcemy zwiększać skali kosztem jakości obsługi.
Z jakim ryzykiem chcielibyście, żeby broker po lekturze tego wywiadu przyszedł do AGRO?
D.Z.: – Z takim, o którym warto porozmawiać. Nie musi być wielkie, ale może być egzotyczne. Ważne, żebyśmy mogli wykorzystać nasze możliwości i wspólnie sprawdzić, jak zbudować odpowiednią ochronę.
P.S.: – Dotyczy to również prywatnego biznesu: majątku przedsiębiorstwa, OC czy floty. Chcemy częściej znajdować się na krótkiej liście brokerów. Reszta zaczyna się od rozmowy.
ERGO Hestia wprowadziła ERGO Zdrowie w Biznesie, grupowe ubezpieczenie zdrowotne dla pracowników i ich rodzin. Produkt łączy profilaktykę i diagnostykę z dostępem do ponad 4 tys. placówek, a pracodawca może wybrać tradycyjny model bezgotówkowy albo współpłacenie pozwalające ograniczyć koszt programu.
Nowa oferta jest kolejnym etapem rozbudowy przez ERGO Hestię biznesu życiowo-zdrowotnego. Towarzystwo już w czerwcu zapowiadało wejście z ubezpieczeniem zdrowotnym do segmentu grupowego i wskazywało ten obszar jako jeden z kierunków intensywnego rozwoju. Wówczas Marcin Rybarczyk, dyrektor Biura Ubezpieczeń Zdrowotnych ERGO Hestii, zwracał uwagę m.in. na rosnące koszty prywatnej opieki medycznej i problem dostępności świadczeń.
ERGO Zdrowie w Biznesie jest dostępne w pięciu wariantach. Ubezpieczeniem mogą zostać objęci pracownicy, ich partnerzy oraz dzieci. Według informacji produktowej lekarze podstawowej opieki zdrowotnej mają być dostępni w ciągu jednego dnia roboczego, a specjaliści w ciągu 3–7 dni roboczych. Oferta obejmuje ponad 40 specjalizacji medycznych.
Istotnym elementem konstrukcji produktu jest profilaktyka. Ścieżka obejmuje ankietę zdrowotną, badania laboratoryjne, raport z wynikami oraz konsultację z lekarzem. Ma to przesuwać ciężar ochrony zdrowotnej z samego finansowania leczenia na wcześniejsze wykrywanie ryzyka i diagnostykę.
Pracodawca może wybrać model bez udziału własnego pracownika albo wariant ze współpłaceniem za poszczególne świadczenia. Według ERGO Hestii ten drugi może obniżyć koszt programu nawet o około 30%. Rozwiązanie może mieć znaczenie konkurencyjne na rynku benefitów zdrowotnych, ponieważ pozwala firmom utrzymać szeroki zakres opieki przy większej kontroli budżetu. W warunkach rosnących cen usług medycznych współpłacenie staje się więc nie tylko elementem konstrukcji produktu, ale także sposobem poszerzenia grupy pracodawców, dla których rozbudowany program zdrowotny pozostaje finansowo dostępny.
Ubezpieczeni mogą również korzystać ze świadczeń poza siecią współpracujących placówek i otrzymać częściowy zwrot kosztów do określonego limitu. Obsługa programu po stronie pracodawcy oraz pracowników odbywa się online, a część placówek umożliwia bezpośrednią rezerwację terminów.
Wejście ERGO Hestii z pełnym produktem do segmentu grupowych ubezpieczeń zdrowotnych zwiększa konkurencję o klientów firmowych. Dla pośredników oznacza również rozszerzenie oferty towarzystwa o produkt, który może być sprzedawany obok grupowych ubezpieczeń na życie i budować szerszy program benefitów pracowniczych.
Wakam, francuski ubezpieczyciel specjalizujący się w dostarczaniu ochrony dla insurtechów, platform cyfrowych i partnerów sprzedających polisy pod własnymi markami, nie może zawierać nowych umów ani odnawiać dotychczasowych. Zakaz nałożył francuski nadzór ACPR po problemach z wypłacalnością spółki. Sprawa ma znaczenie także w Polsce, gdzie Wakam jest notyfikowany do działalności transgranicznej w wielu grupach ubezpieczeń.
Decyzję Autorité de Contrôle Prudentiel et de Résolution Wakam otrzymał 25 września 2026 r. Ma ona charakter tymczasowy i zabezpieczający, ale jej zakres jest szeroki. Ubezpieczyciel nie może pozyskiwać nowego biznesu ani odnawiać polis, które dochodzą do końca okresu ochrony. Jednocześnie rozpoczęła się procedura, która w skrajnym wariancie może zakończyć się cofnięciem zezwoleń Wakam SA.
Nie oznacza to upadłości firmy ani automatycznego zakończenia ochrony klientów. Obowiązujące umowy pozostają w mocy, a Wakam deklaruje dalszą obsługę portfela i wypłatę odszkodowań. Problem pojawia się przy nowych polisach oraz przy umowach dochodzących do terminu odnowienia.
Co to jest Wakam
Nazwa może być polskim klientom mało znana, ponieważ model biznesowy francuskiej spółki opiera się w dużej mierze na współpracy z innymi firmami. Wakam dostarcza ochronę ubezpieczeniową partnerom, którzy włączają ją do własnych produktów i usług. W efekcie klient może znać przede wszystkim markę dystrybutora, platformy lub pośrednika, podczas gdy ryzyko ubezpieczeniowe faktycznie znajduje się w Wakam.
To właśnie dlatego kłopoty takiego ubezpieczyciela mogą wykraczać poza jego własną sieć sprzedaży. Zatrzymanie nowych umów oznacza dla partnerów konieczność wstrzymania sprzedaży, znalezienia innego ubezpieczyciela albo przebudowania programu.
Pierwsze takie konsekwencje są już widoczne. Wakam poinformował również o zawieszeniu dostępu do swoich interfejsów taryfikacyjnych dla części partnerstw. Spółka zaznacza, że nie jest to awaria techniczna.
Kapitał poniżej wymogu
Źródłem problemu jest sytuacja kapitałowa Wakam SA. Na koniec 2025 r. wskaźnik pokrycia kapitałowego wymogu wypłacalności SCR wynosił 66%, podczas gdy wymagany poziom to co najmniej 100%. Jeszcze przed dokonaniem korekt spółka wykazywała 158%.
Wakam wyjaśnia, że spadek był m.in. skutkiem uporządkowania księgowego należności i zobowiązań ubezpieczeniowych oraz reasekuracyjnych o wartości 96,6 mln euro oraz przyjęcia bardziej konserwatywnych założeń dotyczących części należności. Wówczas spółka określała niedobór kapitału na 20 mln euro. W marcu 2026 r. przeprowadzono dokapitalizowanie w wysokości 34 mln euro.
Najnowsze doniesienia francuskich mediów wskazują jednak, że potrzeby mogą być znacznie większe. Według informacji prasowych regulator miał oczekiwać wzmocnienia funduszy własnych nawet o około 200 mln euro. Nie jest to oficjalnie potwierdzona przez ACPR wysokość niedoboru, dlatego tej kwoty nie należy utożsamiać z danymi ze sprawozdania Wakam.
Spółka prowadzi plan naprawczy, który obejmuje dalsze wzmocnienie kapitału oraz pozyskanie nowego inwestora.
Polski ślad
Sprawa nie ogranicza się do rynku francuskiego. Wakam ma prawo prowadzić działalność transgraniczną również w Polsce. Z aktualnego rejestru KNF wynika, że francuski ubezpieczyciel jest notyfikowany w dziale II m.in. w ubezpieczeniach wypadkowych i chorobowych, casco, ubezpieczeniach szkód rzeczowych, OC ogólnym, ochronie prawnej i assistance. Notyfikacja obejmuje również OC przewoźnika.
To jednak nie przesądza o wielkości rzeczywistego portfela Wakam w Polsce. Kluczowe pytanie brzmi więc, które działające na polskim rynku produkty i programy są obecnie oparte na pojemności Wakam i jaka jest ich skala. Z perspektywy rynku właśnie ten wątek może być ważniejszy niż sama kondycja francuskiej spółki. Model ubezpieczeń wbudowanych i sprzedaży pod marką partnera sprawia, że nazwa podmiotu faktycznie ponoszącego ryzyko bywa dla klienta niemal niewidoczna. Problemy kapitałowe takiego ubezpieczyciela mogą więc jednocześnie dotknąć wielu niezależnych kanałów dystrybucji i wymusić szybkie poszukiwanie zastępczej pojemności.
Warto przypomnieć, że w opublikowanym w maju 2023 roku tekście „Polskie plany Wakam”Clement Royo, ówczesny wiceprezes ds. strategii, oraz Radoslav Dikov, ówczesny dyrektor regionalny Wakam, przyznali, że w naszym kraju insurtech współpracował w zakresie przedłużonych gwarancji z dużą marką specjalizującą się w handlu detalicznym, z podmiotem z branży motorowej, a ponadto jego polisy były dostępne za pośrednictwem Revoluta. Deklarowali również, że Wakam szuka okazji do wzrostu w każdym z modeli: we współpracy z tradycyjnymi pośrednikami, z insurtechami i partnerami poza ubezpieczeniowymi, takimi jak fintechy czy sieci sklepów.
HPI GMA, właściciel marki Trasti, zawarł strategiczne porozumienie z ElevenLabs dotyczące wykorzystania głosowej sztucznej inteligencji w obsłudze klientów insurtechu. Partnerzy zamierzają wprowadzić rozwiązanie, które pozwoli kupować ubezpieczenia podczas rozmowy z wirtualnym asystentem, bez konieczności samodzielnego wypełniania rozbudowanych formularzy.
Planowane rozwiązanie będzie wykorzystywać technologię Voice AI do prowadzenia rozmowy z klientem, rozpoznawania jego potrzeb i dopasowywania zakresu ochrony. Zamiast przechodzić przez kolejne pola formularza, użytkownik ma przekazywać informacje potrzebne do przygotowania oferty w naturalnym dialogu.
Trasti zapowiada wdrożenie rozwiązania przeznaczonego do rzeczywistej obsługi klientów, a nie wyłącznie do testowania technologii. Partnerzy nie podali jednak dokładnej daty uruchomienia usługi ani szczegółów dotyczących produktów, które będzie można kupić za pośrednictwem asystenta.
– Dziś na rynku ubezpieczeniowym klienci co do zasady czują się jak numer w systemie, a nie osoby, które mają swoje życie i problemy. Klienci oczekują nie tylko obsługi, ale też konkretnego zainteresowania, reakcji i interakcji. Trasti powstało właśnie po to, by za pomocą technologii rozwiązywać realne potrzeby, w sposób szybki i prosty. Partnerstwo z ElevenLabs wyniesie ten temat kilka poziomów wyżej – podkreśla Artur Olech, prezes Trasti.
– Z Trasti zmieniamy to, jak kupuje się ubezpieczenia. Zamiast wypełniać długi formularz, klient po prostu rozmawia z asystentem głosowym, który rozumie jego sytuację i dopasowuje do niej ochronę. Dla mnie najważniejsze jest to, że nie robimy pilotażu, żeby sprawdzić kilka scenariuszy. Budujemy produkt, który trafi do prawdziwych klientów, i to w branży regulowanej – dodaje Mati Staniszewski, prezes i współzałożyciel ElevenLabs.
Rozmowa zamiast formularza
Współpraca może mieć znaczenie wykraczające poza uproszczenie internetowego zakupu polisy. Przeniesienie procesu sprzedaży do interfejsu głosowego pozwala połączyć zbieranie informacji o kliencie z wyjaśnianiem dostępnych wariantów ochrony. Dla ubezpieczyciela może to oznaczać mniejszą liczbę przerwanych procesów zakupowych i niższe koszty obsługi.
Istotnym wyzwaniem pozostanie jednak zapewnienie zgodności takiego modelu z wymogami dystrybucji ubezpieczeń, w szczególności dotyczącymi analizy potrzeb klienta oraz przekazywania informacji o zakresie ochrony i wyłączeniach odpowiedzialności. Skuteczność rozwiązania będzie zależeć nie tylko od naturalności rozmowy, ale również od poprawności rekomendacji i możliwości udokumentowania przebiegu procesu sprzedaży.
Dla rynku pośrednictwa rozwój głosowych asystentów może oznaczać pojawienie się kolejnego kanału dystrybucji, szczególnie w przypadku produktów o stosunkowo prostej konstrukcji. Nie przesądza to jednak o zastąpieniu tradycyjnej obsługi tam, gdzie dobór ochrony wymaga bardziej złożonej analizy ryzyka.
Trasti rozwija cyfrowy model działalności
Partnerstwo wpisuje się w strategię rozwoju Trasti, która zakłada zwiększanie skali działalności przy wykorzystaniu technologii i automatyzacji procesów.
ElevenLabs dostarcza technologię generowania i przetwarzania mowy opartą na sztucznej inteligencji. Jej zastosowanie w Trasti ma umożliwić przejście od tradycyjnych formularzy internetowych do interaktywnego procesu doboru i zakupu ochrony.
W rozmowach z przedsiębiorcami bardzo często pojawia się jedno pytanie: „Ile będzie kosztowała polisa?”. To naturalne. Każdy właściciel firmy pilnuje kosztów i chce podejmować racjonalne decyzje. Problem w tym, że w ubezpieczeniach firmowych cena bywa często najmniej istotnym elementem całej układanki.
Dlaczego? Bo najdroższa polisa to nie ta z wysoką składką. Najdroższa polisa to ta, która nie działa wtedy, kiedy jest naprawdę potrzebna.
Z doświadczenia wielu agentów wynika, że problemy przy likwidacji szkód bardzo rzadko wynikają ze złej woli ubezpieczyciela. Znacznie częściej są efektem błędów popełnionych już na etapie zawierania umowy.
Oto pięć najczęstszych z nich.
Niedoubezpieczenie majątku
To jeden z najbardziej powszechnych problemów w ubezpieczeniach firmowych. Przedsiębiorca kupuje polisę na budynek, sprzęt lub wyposażenie firmy, ale suma ubezpieczenia ustalana jest „na oko” – często na podstawie tego, ile klient chce zapłacić składki.
W praktyce wygląda to tak: firma posiada maszyny i wyposażenie warte 800 tys. zł, ale polisa opiewa na 400 tys. Gdy dochodzi do szkody, przedsiębiorca jest przekonany, że otrzyma pełną kwotę odszkodowania.
Niestety, działa tu zasada proporcji. Jeśli majątek był ubezpieczony tylko w połowie wartości, to również odszkodowanie zostanie proporcjonalnie obniżone. W efekcie klient zostaje z poważną stratą finansową – mimo że „miał polisę”. Dlatego kluczowa jest rozmowa z klientem o realnej wartości majątku, a nie tylko o wysokości składki.
Zbyt niskie sumy gwarancyjne w OC
Drugim częstym błędem jest niedoszacowanie sumy gwarancyjnej w ubezpieczeniu odpowiedzialności cywilnej.
Dla wielu przedsiębiorców OC działalności to po prostu „formalność”. Wybierają najniższą możliwą sumę, zakładając, że poważne szkody raczej się nie zdarzają.
Tymczasem rzeczywistość potrafi być zaskakująca.
Wyobraźmy sobie firmę remontową, która podczas prac doprowadza do zalania kilku mieszkań w kamienicy. Koszt remontów, odszkodowań i utraconych korzyści może sięgnąć setek tysięcy złotych.
Jeśli suma gwarancyjna wynosi 100 tysięcy, a szkoda opiewa na 400 tysięcy, przedsiębiorca musi pokryć brakującą kwotę z własnej kieszeni.
Dobrze dobrana suma gwarancyjna powinna uwzględniać skalę działalności, liczbę klientów oraz potencjalne ryzyka. I właśnie tu rola agenta jako doradcy staje się kluczowa.
Brak ochrony na wypadek przerwy w działalności
Wielu przedsiębiorców myśli o ubezpieczeniu firmy wyłącznie w kontekście fizycznych strat – zniszczonego sprzętu czy budynku.
Rzadko natomiast zastanawiają się nad tym, co stanie się z biznesem, gdy firma przez kilka miesięcy nie będzie mogła działać. Przykład z życia: niewielka piekarnia ulega poważnemu pożarowi. Sam budynek i wyposażenie są ubezpieczone, więc właściciel otrzymuje środki na odbudowę.
Problem w tym, że przez kilka miesięcy piekarnia nie generuje przychodów, a koszty – wynagrodzenia, leasingi, kredyty – nadal trzeba płacić. To właśnie w takich sytuacjach ogromną rolę odgrywa ubezpieczenie od utraty zysku lub przerwy w działalności.
Bez niego przedsiębiorca może stracić nie tylko budynek czy sprzęt, ale cały biznes, który budował przez lata.
Źle dobrany zakres odpowiedzialności
Kolejny częsty błąd dotyczy zakresu ochrony. Polisa może wyglądać dobrze na pierwszy rzut oka, ale w praktyce nie obejmuje kluczowych ryzyk związanych z działalnością firmy.
Dobrym przykładem jest brak OC kontraktowego. W wielu branżach przedsiębiorcy odpowiadają wobec swoich kontrahentów za niewykonanie lub nienależyte wykonanie umowy. Jeśli taka odpowiedzialność nie jest objęta polisą, przedsiębiorca zostaje z problemem sam.
Podobne sytuacje pojawiają się w branży produkcyjnej (OC za produkt), usługowej (OC zawodowe) czy w sektorze IT (cyber). Dlatego tak ważne jest dokładne poznanie specyfiki działalności klienta i dopasowanie zakresu ubezpieczenia do realnych ryzyk.
Brak aktualizacji polisy
Firmy się rozwijają. Kupują nowe maszyny, zwiększają zapasy, zmieniają lokalizacje, zatrudniają pracowników. Polisy natomiast często pozostają takie same przez wiele lat.
Agent odnawia umowę „tak jak było”, klient płaci składkę i wszyscy zakładają, że wszystko jest w porządku. Do czasu szkody. Wtedy okazuje się, że:
majątek firmy jest dziś dwa razy większy niż kilka lat temu,
pojawiły się nowe ryzyka,
zakres ochrony nie odpowiada już aktualnej działalności.
Regularny przegląd polis firmowych to jedna z najprostszych, a jednocześnie najcenniejszych usług, jakie agent może zaoferować klientowi.
Rola agenta i wsparcia, które za nim stoi
Dobrze dobrane ubezpieczenie firmy wymaga wiedzy, doświadczenia i zrozumienia specyfiki działalności klienta. To właśnie dlatego przedsiębiorcy tak często wracają do agentów, którym ufają.
Ale prawda jest taka, że w dzisiejszym świecie trudno być ekspertem od wszystkiego. Produkty są coraz bardziej złożone, a zakresy ochrony coraz szersze. Dlatego tak ważne jest środowisko, w którym agent rozwija swój biznes.
W ASF Premium wierzymy, że agent nie powinien zostawać sam z trudnymi decyzjami. Dostęp do wiedzy, wsparcia merytorycznego i doświadczeń innych agentów pozwala unikać błędów, które mogą kosztować klientów naprawdę dużo.
Bo w ubezpieczeniach firmowych chodzi o coś więcej niż sprzedaż polisy. Chodzi o to, żeby ta polisa naprawdę działała wtedy, gdy przedsiębiorca najbardziej jej potrzebuje.
Jarosław Jasiński specjalista wsparcia sprzedaży ubezpieczeń korporacyjnych ASF Premium
Product & Pricing Orchestrator, rozwiązanie wykorzystujące sztuczną inteligencję do automatyzacji przygotowywania propozycji cenowych, zdobył pierwsze miejsce w tegorocznej edycji Harvest Awards Grupy Talanx. Projekt stworzyli eksperci Warty: Wojciech Antoniak, Head of New Business Pricing, i Łukasz Piskorski, Director, Technology and Data – Insurance Products.
Narzędzie ma ograniczać czas poświęcany na powtarzalne analizy i obliczenia wykonywane według ustalonych reguł. Na podstawie analizy danych AI wspiera automatyczne przygotowywanie propozycji cenowych, przejmując część rutynowej pracy związanej z pricingiem.
Autorami rozwiązania są Wojciech Antoniak i Łukasz Piskorski z Warty. Projekt zdobył pierwsze miejsce w Harvest Awards, wewnętrznym konkursie Grupy Talanx.
Z perspektywy ubezpieczyciela znaczenie takiego rozwiązania wykracza poza samo skrócenie czasu analiz. Automatyzacja powtarzalnych etapów pricingu może pozwolić specjalistom skoncentrować się na interpretacji wyników i decyzjach wymagających wiedzy eksperckiej. Może też skracać drogę od danych do propozycji zmiany ceny, co ma znaczenie na rynku, na którym rentowność portfela zależy m.in. od szybkości reagowania na zmieniające się ryzyko i szkodowość.
Projekt wpisuje się w szerszy kierunek wykorzystania AI w ubezpieczeniach: technologia ma przejmować przede wszystkim zadania powtarzalne, podczas gdy wiedza ekspercka pozostaje potrzebna do oceny i podejmowania decyzji. Podobne podejście opisuje raport ERGO Innovation Lab przygotowany we współpracy z Google Cloud i Deloitte, wskazując pricing i analitykę jako obszary, w których systemy AI mogą wspierać ciągłą analizę danych i dostosowywanie modeli. Więcej na ten temat można znaleźć w artykule „GU” „ERGO: Jak AI może zatrzymać wiedzę odchodzących pracowników”.
Wcześniej Talanx Transformation Award zdobył inny polski projekt. W 2024 roku nagrodę otrzymał Warta Direct, rozwiązanie rozwijające bezpośredni kanał sprzedaży ubezpieczyciela, o czym pisaliśmy w tekście „Warta Direct zwycięzcą wewnętrznego konkursu Grupy HDI”.
– Projektów AI nie powinno się tworzyć dla użytkowników, ale z użytkownikami – podkreśla Wojciech Antoniak.
Informujemy, że w celu zapewnienia jak najlepszej obsługi nasza strona korzysta z ciasteczek (plików cookies). Korzystając z naszej strony, bez zmiany ustawień przeglądarki wyrażasz zgodę na wykorzystanie przez nas plików cookies. Jednocześnie przypominamy, że w każdej chwili masz możliwość zmiany ustawień plików cookies. OK
Privacy & Cookies Policy
Privacy Overview
This website uses cookies to improve your experience while you navigate through the website. Out of these cookies, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may have an effect on your browsing experience.
Necessary cookies are absolutely essential for the website to function properly. This category only includes cookies that ensures basic functionalities and security features of the website. These cookies do not store any personal information.
Any cookies that may not be particularly necessary for the website to function and is used specifically to collect user personal data via analytics, ads, other embedded contents are termed as non-necessary cookies. It is mandatory to procure user consent prior to running these cookies on your website.