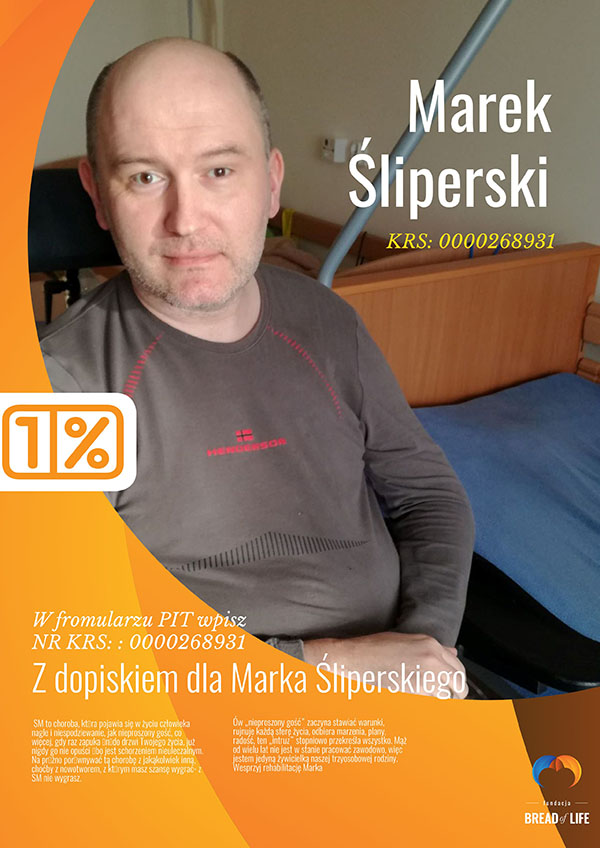
Ponawiamy nasz serdeczny apel o przekazywanie 1,5% Państwa podatku za ubiegły rok na pomoc dla wieloletniego współpracownika „Gazety Ubezpieczeniowej” – Marka Śliperskiego.
Zbierane fundusze pozwalają przede wszystkim opłacić koszty profesjonalnej opieki nad nim, pomocy w codziennych czynnościach życiowych i nieodzownej rehabilitacji (cierpi na wtórnie postępującą formę stwardnienia rozsianego).
POMÓŻMY MARKOWI ŚLIPERSKIEMU!
W formularzu PIT wpisz nr KRS: 0000268931 z dopiskiem: Dla Marka Śliperskiego.
16 grudnia ERGO Hestia wprowadziła modyfikacje w swoim flagowym ubezpieczeniu życia i zdrowia – ERGO 4. Zmiany obejmują m.in. szybsze przyjęcie odpowiedzialności za niezdolność do pracy oraz rozszerzenie zakresu ochrony o trwałą utratę samodzielności, spowodowaną między innymi zaawansowanym otępieniem czy chorobą Alzheimera.
W zmodyfikowanym ERGO 4 ubezpieczony otrzyma rentę w przypadku całkowitej niezdolności do pracy trwającej już 7 miesięcy. Dodatkowo renta z tytułu trwałej utraty samodzielności może być wypłacana do 85. roku życia. W ramach obu rozszerzeń zarówno ochrona, jak i wysokość składki są zagwarantowane i niezmienne przez cały okres trwania umowy, który może wynosić nawet kilkadziesiąt lat.
Nowości zakresowe dotyczą również Global Doctors – ubezpieczenia zapewniającego pełną organizację i finansowanie leczenia za granicą. Polisa w nowej odsłonie obejmuje innowacyjne metody leczenia szczególnych postaci nowotworu złośliwego, m.in. takich jak leczenie off-label czy udział w badaniach klinicznych ukierunkowanych na terapię konkretnego rodzaju nowotworu.
Nowe spojrzenie na niezdolność do pracy
– To znaczące zmiany, pozycjonujące ERGO 4 jako ubezpieczenie wyjątkowe w skali polskiego rynku. Tylko w ERGO Hestii ubezpieczony może otrzymać rentę przy całkowitej niezdolności do pracy trwającej już 7 miesięcy. Znaczenie tej zmiany najlepiej oddają liczby. W 2023 r. aż 73% orzeczeń dotyczących całkowitej oraz czasowej niezdolności wydawanych było na okres krótszy niż 24 miesiące – mówi Sylwester Poniewierski, dyrektor Biura Ubezpieczeń Detalicznych i Programów Partnerskich ERGO Hestii. – Już dziś ubezpieczenie niezdolności do pracy w ERGO 4 miało wiele zalet. Zależało nam jednak, aby jak najszybciej wesprzeć finansowo naszych klientów zmagających się z tego typu problemami. Wbrew ogólnemu przekonaniu, to właśnie choroby są główną przyczyną ograniczenia aktywności zawodowej, a te często generują dodatkowe koszty związane z leczeniem. Przy nowej odsłonie produktu to klient sam zadecyduje, czy chce dokupić rozszerzenie na wypadek niezdolności do pracy krótszej niż 24 miesiące, czy też pozostać przy podstawowym zakresie ochrony i otrzymywać wsparcie finansowe w razie całkowitej niezdolności do pracy orzeczonej na minimum 24 miesiące – dodaje.
Długoterminowa ochrona na wypadek trwałej utraty samodzielności
Istotną zmianą w ERGO 4 jest wprowadzenie możliwości dokupienia do ubezpieczenia niezdolności do pracy dodatkowej ochrony na wypadek trwałej utraty samodzielności do 85 roku życia.
– Nasze społeczeństwo się starzeje. Rok temu mieliśmy 7,85 mln emerytów. Za 10 lat będzie ich blisko 10 milionów. Tymczasem potrzeby finansowe nie kończą się po 65. roku życia. Czasem właśnie wtedy jeszcze bardziej zaczynają rosnąć. Żeby uświadomić sobie skalę niepełnosprawności osób starszych w Polsce, podajmy tylko dwie liczby: ponad 2 mln osób po 60. roku życia posiada orzeczenie o niepełnosprawności, z czego 36% to orzeczenia o znacznym stopniu niepełnosprawności. 400 tys. osób choruje na demencję, a ona – podobnie jak choroba Alzheimera czy trwała utrata możliwości wykonywania czynności życia codziennego – wymaga konieczności ciągłej opieki nad chorym. To potrafi generować naprawdę znaczące koszty, m.in. rehabilitacji czy domowej opieki. Tymczasem współczynnik zastępowalności wynagrodzenia emeryturą spadnie z 52,5% w 2025 r. do 26,2% w 2045 r. Nowe ERGO 4 odpowiada na te problemy i na finansowe wyzwania jesieni życia – dodaje Sylwester Poniewierski.
Ubezpieczony ma swobodę w wyborze wysokości renty, którą chciałby otrzymywać w przypadku wystąpienia trwałej utraty samodzielności. Może to być kwota od 500 do 5000 zł. Wypłata świadczenia jest dostosowana do indywidualnych potrzeb i oczekiwań ubezpieczonego.
Jeżeli trwała utrata samodzielności nastąpi przed ukończeniem 65. roku życia, ubezpieczony otrzyma dwie renty – z tytułu niezdolności do pracy i z powodu trwałej utraty samodzielności.
Produkt jest dostępny dla osób w wieku od 18 do 59 lat. Ponadto ERGO 4 oferuje obniżenie wysokości składki po 65. roku życia, kiedy to kończy się ochrona z tytułu całkowitej niezdolności do pracy.
Innowacyjne metody leczenia przy szczególnej postaci nowotworu
Od 16 grudnia zmieni się również zakres świadczeń w ubezpieczeniu Global Doctors. W przypadku wystąpienia szczególnej postaci nowotworu u ubezpieczonego oraz rekomendacji ekspertów, będzie możliwe podjęcie leczenia w ramach medycyny precyzyjnej (m.in. leczenie eksperymentalne, procedury off-label, terapia CART-T zatwierdzona protokołem) lub udział w badaniach klinicznych ukierunkowanych na terapię konkretnego rodzaju nowotworu.
Global Doctors w ERGO 4 dostępny jest w dwóch wariantach:
Podstawowym – ukierunkowanym na leczenie nowotworów złośliwych z limitem pokrywanych kosztów do kwoty 1 mln euro,
Rozszerzonym – z sumą ubezpieczenia 2 mln euro i zakresem obejmującym poważne stany chorobowe, takie jak: nowotwór złośliwy w stadium przedinwazyjnym lub nowotwór in situ, ciężka dysplazja przednowotworowa, wymiana lub naprawa zastawek serca, operacja pomostowa tętnic wieńcowych, operacja neurochirurgiczna, przeszczepienie narządów od żywego dawcy, przeszczepienie szpiku kostnego.
Oba warianty zostaną rozszerzone o możliwość skorzystania z konsultacji psychologicznych.
Berkshire Hathaway European Insurance DAC (BHEI), europejska spółka ubezpieczeniowa słynnego konglomeratu z USA, uruchamia oddział w Polsce. Nad Wisłą zaoferuje ubezpieczenia majątkowe i osobowe. Ale nie wszystkie.
Polski oddział BHEI został we wrześniu wpisany do rejestru prowadzonego przez Komisję Nadzoru Finansowego. Zawiadomienie dotyczące spółki wpłynęło do KNF 12 sierpnia 2026 roku. Trzy tygodnie wcześniej (21 lipca) została ona wpisana do Rejestru Przedsiębiorców Krajowego Rejestru Sądowego.
Zgodnie z wpisem ubezpieczyciel zamierza działać w niemal wszystkich grupach ubezpieczeń majątkowych i osobowych. Wyjątki to gr. 10 (ubezpieczenia odpowiedzialności cywilnej wszelkiego rodzaju, wynikającej z posiadania i użytkowania pojazdów lądowych z napędem własnym), gdzie BHEI będzie oferować jedynie OC przewoźnika) oraz gr. 14 (ubezpieczenia kredytu).
Siedziba Berkshire Hathaway European Insurance DAC SA oddział w Polsce mieści się przy rondzie Daszyńskiego 2B w Warszawie.
Clemens Jungsthöfel, prezes Hannover Re, obejmie przewodnictwo w Reinsurance Advisory Board przy Insurance Europe na kadencję 2026–2027. Wiceprzewodniczącym został Philippe Meyenhofer, prezes PartnerRe. W nowym programie prac RAB większy nacisk ma zostać położony na praktyczne kwestie dostępu reasekuratorów do rynków oraz dialog z kluczowymi interesariuszami.
Clemens Jungsthöfel zastąpił na stanowisku przewodniczącego RAB Thomasa Bluncka z Munich Re. W poprzedniej kadencji kierował pracami komitetu jako wiceprzewodniczący. Clemens Jungsthöfel stoi na czele Hannover Re od 1 kwietnia 2025 r.; wcześniej od 2020 r. był dyrektorem finansowym reasekuratora.
Wiceprzewodniczącym został Philippe Meyenhofer, prezes PartnerRe od kwietnia 2024 r. Z firmą jest związany od 2010 r., a przed objęciem obecnego stanowiska kierował m.in. jej biznesem ubezpieczeń specjalistycznych.
Zmiana kierownictwa zbiega się z rozpoczęciem programu prac RAB na lata 2026–2027. Komitet zamierza nadal koncentrować się na polityce regulacyjnej, dostępie do rynków i edukacji, ale mocniej akcentować usuwanie praktycznych barier utrudniających transgraniczną działalność reasekuracyjną. To istotne także dla krajowych rynków ubezpieczeniowych, ponieważ regulacyjne ograniczenia przepływu globalnego kapitału reasekuracyjnego mogą wpływać na dostępność pojemności potrzebnej do ochrony dużych i złożonych ryzyk.
Reinsurance Advisory Board reprezentuje europejski sektor reasekuracyjny przy Insurance Europe. W jego pracach na poziomie prezesów i najwyższego kierownictwa uczestniczą Gen Re, Hannover Re, Lloyd’s, Munich Re, PartnerRe, SCOR i Swiss Re. RAB zabiega o regulacje sprzyjające stabilnemu i konkurencyjnemu rynkowi oraz efektywnemu międzynarodowemu transferowi ryzyka.
Rozmowa z Łukaszem Kulisiewiczem, menedżerem ds. sprzedaży i rozwoju biznesu AUTOonline Polska
Aleksandra E. Wysocka: – Jak duży jest dziś rynek szkód całkowitych?
Łukasz Kulisiewicz: – W zależności od polityki zakładu ubezpieczeń stanowią one od 6 do 10% wszystkich szkód komunikacyjnych z autocasco i OC. Przy ok. 1,8–1,9 mln szkód rocznie daje to mniej więcej 120–160 tys. przypadków.
Poza statystyką są pojazdy, które ekonomicznie można naprawić, ale po poważnym uszkodzeniu właściciele nie chcą już nimi jeździć.
Co dziś najbardziej komplikuje ten rynek?
– W Polsce szkoda całkowita jest definiowana wyłącznie w kontekście ekonomicznym. Nadal nie mamy precyzyjnej definicji technicznej, która wskazywałaby, kiedy samochód nie powinien wrócić na drogę.
Problem widać przy szkodzie istotnej. Ubezpieczyciel przekazuje przez UFG informację do Centralnej Ewidencji Pojazdów (CEP), gdy uszkodzone zostały elementy układu hamulcowego, zawieszenia lub konstrukcji nośnej. Czasem wystarczy wymiana belki zawieszenia, aby pojawił się taki wpis. Auto po kolizji nawet mogło być jezdne, ale kupujący widzi szkodę istotną i wyobraża sobie pojazd odbudowany z przystanku autobusowego.
Gdzie pojawia się najwięcej napięć?
– Przy wycenie pozostałości i znalezieniu dla nich rynku zbytu. Ubezpieczyciel, klient, nadzór oraz kupiec mogą inaczej rozumieć realną wartość. Ostatecznie weryfikuje ją zainteresowanie profesjonalnych nabywców.
Dlaczego podobnie uszkodzone auta osiągają różne ceny?
– Systemy eksperckie uwzględniają wartość auta przed zdarzeniem, zakres uszkodzeń i ceny części. Samochód może wyglądać na uszkodzony lekko, ale jeśli części są drogie, jego wartość po szkodzie spada. Przy innym modelu większe uszkodzenia nie muszą oznaczać złego wyniku, gdy części są tanie i dostępne.
Do tego dochodzi popyt. Czasem pojazd licytuje trzech lub pięciu kupców, a czasem ponad dwudziestu. Oprócz stopnia uszkodzenia liczy się także marka, a nawet konkretny model pojazdu.
Które pozostałości są najbardziej poszukiwane?
– Popularne samochody. Dobrze sprzedają się Toyoty i Skody, ponieważ części są dostępne i relatywnie niedrogie. Spore zainteresowanie dotyczy również Volkswagena, Audi i BMW.
Polski samochód ma średnio około 16 lat. Jak ten wiek zmienia rachunek szkody?
– Średnia liczona z „martwymi duszami” w CEP zbliża się do 17 lat, a po ich odjęciu wynosi około 16 lat. W Europie to przeciętnie 12–13 lat. Starsze auta szybciej dochodzą do granicy ekonomicznej opłacalności naprawy, a producenci stopniowo wycofują do nich części, ponieważ utrzymywanie produkcji i zapasów przestaje się opłacać, a dodatkowo nakładają się na to regulacje związane z ekologią.
Czy klient ma rzeczywisty wybór po orzeczeniu szkody całkowitej?
– Samochód pozostaje jego własnością. Może go zatrzymać, sprzedać albo naprawić taniej, na przykład z wykorzystaniem części alternatywnych lub używanych. Ten ostatni sposób jest powszechny na rynku już od wielu lat. Z punktu widzenia ubezpieczyciela niecelowe jest pokrycie pełnych kosztów naprawy, jeśli przekraczają one ekonomicznie uzasadniony poziom. Ten poziom to relacja kosztów naprawy do wartości pojazdu sprzed szkody.
Klient może też skorzystać z propozycji zagospodarowania pozostałości. Pojazd trafia wtedy na platformę AUTOonline, na której znajduje nabywcę. Właściciel przekazuje odpowiednie dokumenty, a my, czyli AUTOonline zajmujemy się całą resztą.
Sam poszkodowany nie musi ani szukać kupca ani organizować transakcji sprzedaży. Odpowiedzialność za rozliczenie szkody należy oczywiście do ubezpieczyciela. My zdejmujemy z klienta problem pozbycia się powypadkowego pojazdu.
Kto licytuje takie pojazdy?
– Wyłącznie profesjonaliści zajmujący się naprawą, obrotem, demontażem lub recyklingiem. Potrafią ocenić, czy samochód nadaje się do odbudowy, czy będzie źródłem części. Na platformie AUTOonline nie ma przypadkowych kupujących.
Jak przez ponad 20 lat zmienił się ten rynek?
– Zmieniły się ceny samochodów i napraw, regulacje, technologia oraz świadomość klientów. Rekomendacje uporządkowały likwidację szkód, m.in. zobowiązując ubezpieczyciela do zaproponowania pomocy w zagospodarowaniu pozostałości.
Kiedyś klient otrzymywał wartość auta sprzed szkody pomniejszoną o wartość pozostałości i na tym rola ubezpieczyciela się kończyła. Dziś działa kilka wyspecjalizowanych platform, a konkurencja profesjonalizuje rynek.
Jakie regulacje mogą najmocniej przemeblować ten obszar?
– Unijne rozporządzenie w sprawie wymogów obiegu zamkniętego dotyczących projektowania pojazdów oraz gospodarowania pojazdami wycofanymi z eksploatacji. Obejmuje ono cały cykl życia auta: od projektowania i produkcji po demontaż, ponowne wykorzystanie części i recykling. Parlament Europejski zatwierdził je 18 czerwca 2026 r., a Rada UE 29 czerwca 2026 r.
Przepisy mają wyraźniej oddzielić samochód używany od pojazdu wycofanego z eksploatacji, który staje się odpadem. Taki pojazd nie będzie mógł być sprzedawany ani eksportowany pod pozorem auta używanego. Wzrośnie znaczenie dokumentacji i kontroli legalności obrotu.
Nie oznacza to, że każda ekonomiczna szkoda całkowita automatycznie stanie się techniczną. Wiele samochodów nadal będzie można naprawić lub wykorzystać jako źródło części.
Co to oznacza dla rynku części używanych?
– Spodziewam się nie jego likwidacji, lecz uporządkowania. Regulacja wspiera ponowne wykorzystanie części, ale wymaga, aby było wiadomo, z jakiego pojazdu pochodzą, kto ocenił ich przydatność i czy mogą bezpiecznie wrócić do obrotu. To może stworzyć bardziej przejrzysty rynek legalnych części z odzysku.
Dziś ten obszar w dużej części działa poza statystyką. Tylko co czwarty pojazd ma autocasco, a samochody sprawców bez AC bywają naprawiane poza wiedzą ubezpieczyciela. Nie wiemy, jakich części użyto ani czy naprawa była zgodna z technologią producenta.
Nowe przepisy mogą ograniczyć szarą strefę i podnieść jakość części używanych, ale zwiększą też koszty ich ewidencjonowania, oceny i certyfikacji. Taniej nie zawsze będzie, za to powinno być bezpieczniej i bardziej przewidywalnie.
Dziękuję za rozmowę.
Aleksandra E. Wysocka
AUTOonline działa w Polsce od 2003 r. i należy do Grupy Solera, obecnej na ponad 100 rynkach. Na polską platformę trafia około 300 pojazdów dziennie. Licytują je wyłącznie profesjonaliści zajmujący się naprawą, obrotem częściami, demontażem i recyklingiem. W Europie AUTOonline obsługuje ponad milion pojazdów rocznie, współpracuje z ponad 7100 profesjonalnymi dealerami i 4500 rzeczoznawcami, a każdego dnia na platformie pojawia się ponad 5500 nowych pojazdów.
Od 6 września 2026 r. maksymalna rekompensata dla pacjenta z Funduszu Kompensacyjnego Zdarzeń Medycznych wynosi 239 131 zł. W przypadku śmierci pacjenta każda uprawniona osoba bliska może otrzymać do 119 566 zł. Zmieniła się również opłata za złożenie wniosku. Nowe stawki są efektem corocznej waloryzacji świadczeń o średnioroczny wskaźnik cen towarów i usług konsumpcyjnych za poprzedni rok. W tym roku zastosowano wskaźnik 3,6%. Kwoty zaokrąglane są do pełnych złotych w górę.
Świadczenie dla pacjenta, który w związku z pobytem w szpitalu doznał uszkodzenia ciała lub rozstroju zdrowia czy zakażenia szpitalnego, wynosi obecnie od 2393 zł do 239 131 zł. W razie śmierci pacjenta każda uprawniona osoba może otrzymać od 23 914 zł do 119 566 zł. Opłata za złożenie wniosku wzrosła do 361 zł.
Fundusz działa przy Rzeczniku Praw Pacjenta od września 2023 r. i stanowi pozasądową ścieżkę uzyskania rekompensaty, niewymagającą wykazania winy personelu medycznego lub placówki. Przy ustalaniu kwoty dla poszkodowanego Rzecznik bierze pod uwagę m.in. charakter następstw zdrowotnych, uciążliwość leczenia, uszczerbek na zdrowiu i pogorszenie jakości życia. W przypadku śmierci znaczenie mają m.in. relacja wnioskodawcy ze zmarłym oraz wiek obu osób.
Waloryzacja następuje w okresie szybkiego wzrostu znaczenia Funduszu. Według danych opublikowanych w sierpniu przez „Gazetę Ubezpieczeniową” do Rzecznika wpłynęło już 6037 wniosków, a wartość przyznanych świadczeń osiągnęła 64,5 mln zł. Pozytywne decyzje otrzymało 1125 osób, z których tylko 45 nie zaakceptowało zaproponowanej kwoty i zdecydowało się dochodzić roszczeń przed sądem.
Dla porównania, przy uruchomieniu Funduszu w 2023 r. górne limity wynosiły 200 tys. zł dla pacjenta oraz 100 tys. zł dla każdej uprawnionej osoby w przypadku jego śmierci. Tegoroczna waloryzacja podnosi więc maksymalne świadczenia o blisko 20% względem poziomu początkowego.
Osoba niezadowolona z decyzji Rzecznika w sprawie świadczenia kompensacyjnego ma prawo wnieść odwołanie się do Komisji Odwoławczej za pośrednictwem Biura RzPP w terminie 14 dni od dnia doręczenia decyzji. Wniesienie odwołania podlega opłacie w wysokości 241 zł.
Amazon Pay chce dołożyć ubezpieczenia turystyczne i kolejne produkty do rozwijanej oferty finansowej w Indiach. Zapowiedź pojawiła się dzień po wejściu platformy w ubezpieczenia zdrowotne i pokazuje, że Amazon traktuje ubezpieczenia jako jeden z elementów budowy szerszego ekosystemu usług finansowych – podał stooq.pl za Reuters.
Vikas Bansal, dyrektor generalny Amazon Pay India, powiedział Reutersowi, że firma rozważa ubezpieczenia turystyczne, a w przyszłości także kolejne rodzaje ochrony. Amazon Pay chce rozwijać się poza płatności i łączyć w jednej platformie płatności, kredyty, ubezpieczenia, oszczędności oraz inwestycje.
Najnowszym krokiem było uruchomienie ubezpieczeń zdrowotnych we współpracy z HDFC ERGO. Amazon Pay działa przy tym jako zarejestrowany agent korporacyjny: nie przejmuje ryzyka ubezpieczeniowego, lecz dystrybuuje produkty licencjonowanych zakładów. Wcześniej platforma rozwinęła sprzedaż polis komunikacyjnych we współpracy z HDFC ERGO, ACKO i ICICI Lombard.
Rozwój oferty ma być odpowiedzią m.in. na lukę ubezpieczeniową w Indiach. Bansal wskazał ubezpieczenia zdrowotne jako kolejny ważny obszar wzrostu ze względu na rosnące koszty leczenia i niewielki udział mieszkańców posiadających indywidualną ochronę zdrowotną. Według przywołanej przez Reuters prognozy GlobalData składka przypisana brutto indyjskiego rynku ubezpieczeń majątkowych i osobowych ma wzrosnąć z 43,4 mld dol. w 2026 r. do ponad 62 mld dol. w 2030 r., co odpowiada średniorocznemu tempu około 10%.
Kolejna fala ataków na statki na Bliskim Wschodzie wywindowała stawki za przewóz ropy, a ryzyko wojenne ponownie stało się jednym z głównych kosztów żeglugi przez region. Dla ubezpieczycieli oznacza to nie tylko wyższe ceny ochrony, lecz także coraz ostrożniejsze podejście do oferowania pojemności – podał stooq.pl za Reuters.
Dzienne przychody największych tankowców typu VLCC na referencyjnej trasie z Bliskiego Wschodu do Chin wzrosły do blisko 800 tys. dol. Koszt wyczarterowania supertankowca z amerykańskiego wybrzeża Zatoki Meksykańskiej do Azji sięgnął natomiast 29,5 mln dol., jeszcze przed uwzględnieniem dodatkowej składki za ryzyko wojenne i kosztów ewentualnych opóźnień.
Według przytoczonych przez Reutersa prognoz Clarksons Securities średnia stawka dla VLCC w całym 2026 r. może wynieść około 135 tys. dol. dziennie. Przed wybuchem konfliktu oczekiwano około 75 tys. dol. Oznaczałoby to podniesienie prognozy o 80%.
Wzrost kosztów transportu jest ściśle związany z sytuacją w Cieśninie Ormuz. Ataki na statki zwiększają ryzyko rejsów, a omijanie zagrożonego obszaru wydłuża trasy i ogranicza liczbę dostępnych jednostek. Jednocześnie rosną koszty ubezpieczenia od ryzyka wojennego.
Skala zmiany na rynku ubezpieczeniowym jest duża. Jeszcze przed rozpoczęciem działań wojennych dodatkowa składka za ryzyko wojenne wynosiła około 0,25% wartości statku. W kolejnych miesiącach stawki wielokrotnie rosły. Marsh informował w lipcu, że dla jednostek przechodzących przez Cieśninę Ormuz sięgały 7,5–10% wartości kadłuba. Broker wskazywał również na malejącą skłonność części underwriterów do oferowania ochrony dla pojedynczych rejsów.
Warto jednak rozróżnić wypowiedzenie dotychczasowych warunków ochrony od całkowitego wycofania ubezpieczenia. London Market Association wyjaśniała wcześniej, że mechanizm wypowiedzenia pozwala ubezpieczycielom ponownie ocenić gwałtownie zmieniające się ryzyko i zaproponować ochronę na nowych warunkach.
Kondycję kadry menedżerskiej widać w wynikach sprzedaży, ale jej skutki sięgają znacznie dalej. To lider decyduje, kogo rekrutuje, jak przygotowuje tę osobę do pracy i czego uczy ją o kliencie, sprzedaży oraz etyce. W ten sposób wpływa na to, kto reprezentuje branżę i jaki jej obraz otrzymuje klient.
Sprawczość jest jedną z najbardziej cenionych cech menedżera. Problem zaczyna się wtedy, gdy wszystko działa tylko dlatego, że konkretna osoba pozostaje „na posterunku”. Organizacja zyskuje wówczas bohatera, ale niekoniecznie dojrzałego lidera.
Taki menedżer może nawet stać się największym ryzykiem własnego zespołu. Skupia decyzje, wiedzę i odpowiedzialność wokół siebie, a jego nieobecność natychmiast odsłania słabość organizacji. Najlepszego lidera poznaje się więc nie po tym, co dzieje się, gdy jest w centrum wydarzeń, lecz po tym, jak zespół radzi sobie bez niego.
Kto wychowa następców?
Liderzy nie rodzą się w próżni. Zanim zaczęliśmy rozwijać innych, zwykle spotykaliśmy ludzi, którzy pokazali nam określony standard myślenia, działania i odpowiedzialności. Sam miałem szczęście poznać takie osoby. Nie kopiowałem ich metod, ale stały się one dla mnie punktem odniesienia i pomogły zrozumieć, na czym polega dojrzałe przywództwo.
Dlatego każdy menedżer powinien zadać sobie niewygodne pytanie: dla kogo mogę być dziś takim człowiekiem?
Przyszli liderzy nie pojawią się przypadkiem. Trzeba ich zauważyć, dać im przestrzeń, powierzyć odpowiedzialność i pozwolić popełnić pierwsze błędy. Trzeba również konfrontować ich sposób myślenia i własnym przykładem pokazywać, co oznacza odpowiedzialność za ludzi oraz klientów. Świadome wejście w rolę mentora nie jest dodatkiem do pracy menedżera. Powinno być jednym z mierników jego dojrzałości.
Nie potrzebujemy klonów
Rozwijanie liderów nie oznacza produkowania kopii obecnych menedżerów. Różnimy się temperamentem i stylem działania. Najlepszych powinien jednak łączyć wspólny fundament: etyka, odpowiedzialność wobec klienta, jakość sprzedaży oraz standard wdrażania nowych osób.
Jeżeli dobre praktyki pozostają zamknięte w pojedynczych zespołach, rynek rozwija się wolniej. Potrzebujemy przestrzeni, w której liderzy nie tylko dzielą się sukcesami, lecz także konfrontują swoje metody z doświadczeniem innych. Mogą temu służyć grupy mentoringowe i mastermindowe oraz inicjatywy lokalne, ogólnopolskie i ponadfirmowe.
Dobra praktyka menedżerska nie polega wyłącznie na wykonaniu planu zapisanego w tabeli. Jej prawdziwym testem jest zdolność do realizowania długofalowych celów, rozwijania ludzi i budowania organizacji, która nie jest zakładnikiem jednej osoby.
Przywództwo ponad firmami
Taką przestrzeń odnalazłem w MDRT Center for Field Leadership, międzynarodowej społeczności liderów rynku ubezpieczeniowego, którzy wymieniają doświadczenia i rozmawiają o odpowiedzialnym przywództwie. Dziś rozwijamy tę ideę w Polsce, tworząc środowisko dla osób gotowych uczyć się od innych, dzielić wiedzą i przygotowywać kolejne pokolenie menedżerów.
Dróg może być wiele. Ważne, aby prowadziły do organizacji, w której lider nie buduje własnej niezastąpioności, lecz swoich następców.
W 2025 r. pacjenci zapłacili z własnych środków 18,1 mld zł za leki na receptę, o 10,9% więcej niż rok wcześniej. Zdaniem ekspertów Saltus Ubezpieczenia wzrost wydatków sprawia, że ubezpieczenie lekowe może zyskiwać na znaczeniu jako element grupowej ochrony zdrowotnej oferowanej przez pracodawców.
Wartość sprzedaży leków na receptę w Polsce wyniosła w ubiegłym roku 33,4 mld zł i zwiększyła się o 13,1%. Refundacja Narodowego Funduszu Zdrowia pokryła 15,3 mld zł, czyli 45,9% tej kwoty. Na jednego mieszkańca przypadało średnio 483 zł wydatków finansowanych bezpośrednio przez pacjentów.
Szczególnie szybko rosną ceny preparatów wydawanych na receptę pełnopłatną. Według danych PEX PharmaSequence w lipcu 2026 r. ich średnia cena detaliczna była o 12,3% wyższa niż rok wcześniej, podczas gdy w przypadku leków z recept refundowanych wzrost wyniósł 1,7%. Oznacza to, że ceny w pierwszej grupie rosły ponad siedmiokrotnie szybciej.
Jednym ze sposobów ograniczenia tych wydatków są prywatne ubezpieczenia lekowe. W Saltus Ubezpieczenia takie rozwiązanie jest dostępne jako rozszerzenie grupowego ubezpieczenia zdrowotnego dla firm. Ubezpieczony, zależnie od wariantu, może otrzymać 50% dofinansowania do określonych leków stosowanych w schorzeniach sezonowych albo 50% lub 70% do wszystkich leków na receptę. Roczne limity wynoszą odpowiednio 600, 1000 lub 1500 zł.
– Pacjenci nie analizują rynkowych wskaźników procentowych, lecz rzeczywiste kwoty na paragonach, a te rosną obecnie najszybciej w segmencie leków pełnopłatnych – wskazuje Paulina Herman, menedżerka ds. rozwoju ubezpieczeń zdrowotnych i pracowniczych Saltus Ubezpieczenia.
Istotą rozwiązania jest możliwość rozliczenia świadczenia bezpośrednio podczas zakupu. W aptece ubezpieczony okazuje identyfikator lekowy, płaci cenę pomniejszoną o przysługujące dofinansowanie, a pozostałą część rozlicza ubezpieczyciel. Saltus podaje, że bezgotówkowa obsługa jest dostępna w sieci aptek partnerskich współpracujących z systemem epruf.
Powieść „Wylinka” Wita Szostaka zwyciężyła w szóstej edycji konkursu Literacka Podróż Hestii. O nagrodę ubiegały się 104 książki dla dzieci i młodzieży.
Werdykt ogłoszono 11 września podczas gali w siedzibie ERGO Hestii w Sopocie. Autor otrzymał 50 tys. zł.
Nagrodzona „Wylinka”, wydana przez Powergraph i zilustrowana przez Aleksandrę Krzanowską, łączy konwencję powieści przygodowej i thrillera, podejmując jednocześnie temat dziecięcej traumy. Książka wcześniej zdobyła tytuł Książki Roku 2025 Polskiej Sekcji IBBY.
Do finału Literackiej Podróży Hestii zakwalifikowano pięć tytułów. W wyborze nominacji uczestniczyła także 65-osobowa grupa dzieci pracowników ERGO Hestii, a przy wyborze laureata kapituła uwzględniła rekomendację Młodzieżowej Rady Literackiej jako jeden niezależny głos.
Konkurs jest częścią programu mecenatu kulturalnego ERGO Hestii i od 2021 r. koncentruje się na polskiej literaturze dla młodych czytelników. Fundatorem nagrody jest ERGO Hestia, a konkurs organizuje Fundacja Artystyczna Podróż Hestii w partnerstwie z Fundacją Wisławy Szymborskiej. W ramach tegorocznej edycji nominowane książki były również prezentowane podczas wydarzeń w lokalnych bibliotekach i innych działań promujących czytelnictwo.
Informujemy, że w celu zapewnienia jak najlepszej obsługi nasza strona korzysta z ciasteczek (plików cookies). Korzystając z naszej strony, bez zmiany ustawień przeglądarki wyrażasz zgodę na wykorzystanie przez nas plików cookies. Jednocześnie przypominamy, że w każdej chwili masz możliwość zmiany ustawień plików cookies. OK
Privacy & Cookies Policy
Privacy Overview
This website uses cookies to improve your experience while you navigate through the website. Out of these cookies, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may have an effect on your browsing experience.
Necessary cookies are absolutely essential for the website to function properly. This category only includes cookies that ensures basic functionalities and security features of the website. These cookies do not store any personal information.
Any cookies that may not be particularly necessary for the website to function and is used specifically to collect user personal data via analytics, ads, other embedded contents are termed as non-necessary cookies. It is mandatory to procure user consent prior to running these cookies on your website.