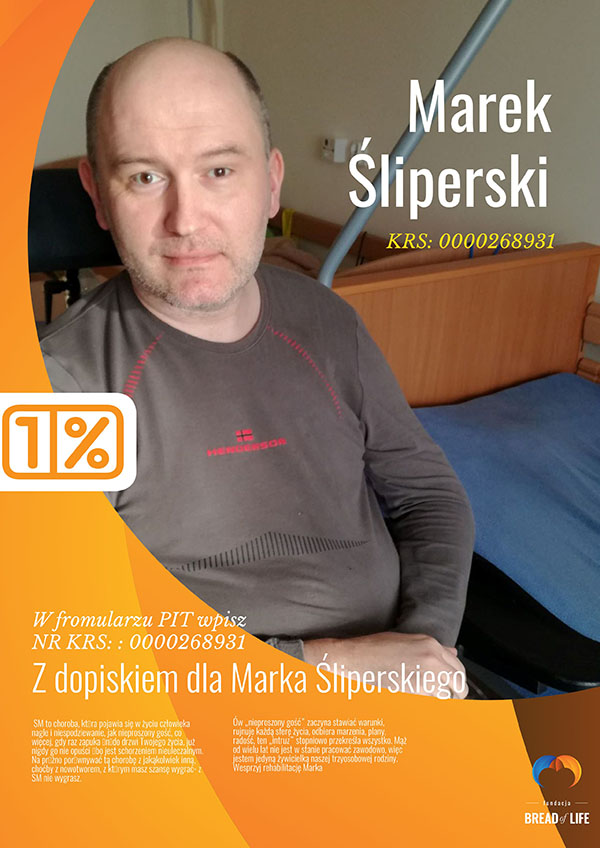
Ponawiamy nasz serdeczny apel o przekazywanie 1,5% Państwa podatku za ubiegły rok na pomoc dla wieloletniego współpracownika „Gazety Ubezpieczeniowej” – Marka Śliperskiego.
Zbierane fundusze pozwalają przede wszystkim opłacić koszty profesjonalnej opieki nad nim, pomocy w codziennych czynnościach życiowych i nieodzownej rehabilitacji (cierpi na wtórnie postępującą formę stwardnienia rozsianego).
POMÓŻMY MARKOWI ŚLIPERSKIEMU!
W formularzu PIT wpisz nr KRS: 0000268931 z dopiskiem: Dla Marka Śliperskiego.
16 grudnia ERGO Hestia wprowadziła modyfikacje w swoim flagowym ubezpieczeniu życia i zdrowia – ERGO 4. Zmiany obejmują m.in. szybsze przyjęcie odpowiedzialności za niezdolność do pracy oraz rozszerzenie zakresu ochrony o trwałą utratę samodzielności, spowodowaną między innymi zaawansowanym otępieniem czy chorobą Alzheimera.
W zmodyfikowanym ERGO 4 ubezpieczony otrzyma rentę w przypadku całkowitej niezdolności do pracy trwającej już 7 miesięcy. Dodatkowo renta z tytułu trwałej utraty samodzielności może być wypłacana do 85. roku życia. W ramach obu rozszerzeń zarówno ochrona, jak i wysokość składki są zagwarantowane i niezmienne przez cały okres trwania umowy, który może wynosić nawet kilkadziesiąt lat.
Nowości zakresowe dotyczą również Global Doctors – ubezpieczenia zapewniającego pełną organizację i finansowanie leczenia za granicą. Polisa w nowej odsłonie obejmuje innowacyjne metody leczenia szczególnych postaci nowotworu złośliwego, m.in. takich jak leczenie off-label czy udział w badaniach klinicznych ukierunkowanych na terapię konkretnego rodzaju nowotworu.
Nowe spojrzenie na niezdolność do pracy
– To znaczące zmiany, pozycjonujące ERGO 4 jako ubezpieczenie wyjątkowe w skali polskiego rynku. Tylko w ERGO Hestii ubezpieczony może otrzymać rentę przy całkowitej niezdolności do pracy trwającej już 7 miesięcy. Znaczenie tej zmiany najlepiej oddają liczby. W 2023 r. aż 73% orzeczeń dotyczących całkowitej oraz czasowej niezdolności wydawanych było na okres krótszy niż 24 miesiące – mówi Sylwester Poniewierski, dyrektor Biura Ubezpieczeń Detalicznych i Programów Partnerskich ERGO Hestii. – Już dziś ubezpieczenie niezdolności do pracy w ERGO 4 miało wiele zalet. Zależało nam jednak, aby jak najszybciej wesprzeć finansowo naszych klientów zmagających się z tego typu problemami. Wbrew ogólnemu przekonaniu, to właśnie choroby są główną przyczyną ograniczenia aktywności zawodowej, a te często generują dodatkowe koszty związane z leczeniem. Przy nowej odsłonie produktu to klient sam zadecyduje, czy chce dokupić rozszerzenie na wypadek niezdolności do pracy krótszej niż 24 miesiące, czy też pozostać przy podstawowym zakresie ochrony i otrzymywać wsparcie finansowe w razie całkowitej niezdolności do pracy orzeczonej na minimum 24 miesiące – dodaje.
Długoterminowa ochrona na wypadek trwałej utraty samodzielności
Istotną zmianą w ERGO 4 jest wprowadzenie możliwości dokupienia do ubezpieczenia niezdolności do pracy dodatkowej ochrony na wypadek trwałej utraty samodzielności do 85 roku życia.
– Nasze społeczeństwo się starzeje. Rok temu mieliśmy 7,85 mln emerytów. Za 10 lat będzie ich blisko 10 milionów. Tymczasem potrzeby finansowe nie kończą się po 65. roku życia. Czasem właśnie wtedy jeszcze bardziej zaczynają rosnąć. Żeby uświadomić sobie skalę niepełnosprawności osób starszych w Polsce, podajmy tylko dwie liczby: ponad 2 mln osób po 60. roku życia posiada orzeczenie o niepełnosprawności, z czego 36% to orzeczenia o znacznym stopniu niepełnosprawności. 400 tys. osób choruje na demencję, a ona – podobnie jak choroba Alzheimera czy trwała utrata możliwości wykonywania czynności życia codziennego – wymaga konieczności ciągłej opieki nad chorym. To potrafi generować naprawdę znaczące koszty, m.in. rehabilitacji czy domowej opieki. Tymczasem współczynnik zastępowalności wynagrodzenia emeryturą spadnie z 52,5% w 2025 r. do 26,2% w 2045 r. Nowe ERGO 4 odpowiada na te problemy i na finansowe wyzwania jesieni życia – dodaje Sylwester Poniewierski.
Ubezpieczony ma swobodę w wyborze wysokości renty, którą chciałby otrzymywać w przypadku wystąpienia trwałej utraty samodzielności. Może to być kwota od 500 do 5000 zł. Wypłata świadczenia jest dostosowana do indywidualnych potrzeb i oczekiwań ubezpieczonego.
Jeżeli trwała utrata samodzielności nastąpi przed ukończeniem 65. roku życia, ubezpieczony otrzyma dwie renty – z tytułu niezdolności do pracy i z powodu trwałej utraty samodzielności.
Produkt jest dostępny dla osób w wieku od 18 do 59 lat. Ponadto ERGO 4 oferuje obniżenie wysokości składki po 65. roku życia, kiedy to kończy się ochrona z tytułu całkowitej niezdolności do pracy.
Innowacyjne metody leczenia przy szczególnej postaci nowotworu
Od 16 grudnia zmieni się również zakres świadczeń w ubezpieczeniu Global Doctors. W przypadku wystąpienia szczególnej postaci nowotworu u ubezpieczonego oraz rekomendacji ekspertów, będzie możliwe podjęcie leczenia w ramach medycyny precyzyjnej (m.in. leczenie eksperymentalne, procedury off-label, terapia CART-T zatwierdzona protokołem) lub udział w badaniach klinicznych ukierunkowanych na terapię konkretnego rodzaju nowotworu.
Global Doctors w ERGO 4 dostępny jest w dwóch wariantach:
Podstawowym – ukierunkowanym na leczenie nowotworów złośliwych z limitem pokrywanych kosztów do kwoty 1 mln euro,
Rozszerzonym – z sumą ubezpieczenia 2 mln euro i zakresem obejmującym poważne stany chorobowe, takie jak: nowotwór złośliwy w stadium przedinwazyjnym lub nowotwór in situ, ciężka dysplazja przednowotworowa, wymiana lub naprawa zastawek serca, operacja pomostowa tętnic wieńcowych, operacja neurochirurgiczna, przeszczepienie narządów od żywego dawcy, przeszczepienie szpiku kostnego.
Oba warianty zostaną rozszerzone o możliwość skorzystania z konsultacji psychologicznych.
12 października 2026 r. AGRO Ubezpieczenia uruchomiły jesienną sprzedaż polis dla upraw ozimych. Tegoroczna oferta uwzględnia zmiany w systemie dopłat państwowych, dzięki którym część rolników może zapłacić mniej za ochronę przy niezmienionej składce taryfowej. Jednocześnie nowe zasady franszyzy mogą zwiększyć udział ubezpieczonych w kosztach szkód.
Najważniejsza zmiana dotyczy limitów stawek taryfowych, do których przysługuje pełna dopłata z budżetu państwa. Nowelizacja ustawy z 11 czerwca 2026 r. wprowadziła dwa progi: 15% sumy ubezpieczenia dla większości upraw, w tym zbóż i rzepaku, oraz 25% dla tytoniu, warzyw gruntowych, drzew i krzewów owocowych oraz truskawek. Limity nie zależą już od klasy gleby.
Dopłata nadal może wynosić do 65% składki. Zwiększono również środki budżetowe przeznaczone na ten cel o ponad 50 mln zł, do 682 mln zł. Katalog upraw objętych wsparciem rozszerzono o wierzbę do wyplatania i trawy nasienne. Zniesiono także obowiązek składania oświadczeń o klasach użytków rolnych w przypadku ryzyk innych niż susza.
Niższy koszt ochrony, ale większy udział w szkodzie
AGRO Ubezpieczenia przedstawiają przykład gospodarstwa uprawiającego rzepak na gruntach klasy III. Przy sumie ubezpieczenia 100 tys. zł i stawce taryfowej 12% składka wynosi 12 tys. zł.
Według wyliczeń ubezpieczyciela przy wcześniejszym limicie 9% dopłata wynosiła 5850 zł, a rolnik płacił 6150 zł. Po podniesieniu limitu do 15% dopłata wzrasta do 7800 zł, co zmniejsza koszt ponoszony przez gospodarstwo do 4200 zł. Oszczędność wynosi zatem 1950 zł przy założeniu identycznej składki i zakresu ochrony.
Zmiana może zwiększyć zainteresowanie ubezpieczeniami wśród gospodarstw, dla których dotychczasowy koszt polisy stanowił barierę. Nie oznacza jednak automatycznie korzystniejszych warunków odszkodowawczych.
Nowelizacja przewiduje bowiem zastąpienie franszyzy integralnej franszyzą redukcyjną. W pierwszym przypadku przekroczenie określonego progu szkody pozwalało uzyskać odszkodowanie bez potrącania wartości tego progu. W drugim ustalona w umowie kwota jest odejmowana od należnego świadczenia.
Zgodnie z przedstawionymi przez AGRO Ubezpieczenia zasadami franszyza redukcyjna może wynosić od 10 do 35% sumy ubezpieczenia. Przykładowo przy sumie 100 tys. zł i franszyzie 10% potrącenie wyniesie 10 tys. zł. Jeżeli szkoda zostanie wyceniona na 30 tys. zł, wypłata wyniesie 20 tys. zł.
Taki mechanizm może ułatwić oferowanie ochrony przed trudniejszymi do ubezpieczenia ryzykami, ponieważ część potencjalnych strat pozostaje po stronie rolnika. Jednocześnie ogranicza wysokość odszkodowania, szczególnie przy mniejszych szkodach.
Zdaniem Tomasza Kierońskiego, dyrektora Departamentu Ubezpieczeń Rolnych AGRO Ubezpieczenia, nowe rozwiązania mogą zwiększyć dostępność ochrony między innymi przed przymrozkami w rzepaku oraz szkodami w uprawach tytoniu, chmielu, warzyw i owoców.
Ochrona upraw i zebranych plonów
Jesienna oferta AGRO Ubezpieczenia obejmuje zboża ozime, rzepak, rzepik, wykę ozimą, groch ozimy oraz inne uprawy zimujące. Rolnicy mogą wybrać ochronę m.in. przed ujemnymi skutkami przezimowania, gradem, przymrozkami wiosennymi, suszą, powodzią, deszczem nawalnym i huraganem.
Ubezpieczyciel oferuje również dodatkowe, niedotowane rozszerzenia obejmujące pożar, szkody podczas transportu i magazynowania plonów oraz szerszą ochronę przed zjawiskami pogodowymi. Ta ostatnia może obejmować między innymi silny wiatr niespełniający definicji huraganu, intensywny deszcz niekwalifikowany jako nawalny, stres termiczny i opady ciężkiego śniegu wiosną. Ochrona przed pożarem jest oferowana za 1 zł za hektar.
Dla rolników istotne pozostają różnice między zakresem poszczególnych ryzyk oraz terminy rozpoczęcia odpowiedzialności. Ubezpieczenie od ujemnych skutków przezimowania nie zapewnia automatycznie ochrony przed wiosennymi przymrozkami czy gradem.
Jesienna sprzedaż AGRO Ubezpieczeń będzie prowadzona przez brokerów oraz ogólnopolską sieć współpracujących agentów.
Od 1 października klienci PZU Życie mogą dokupić do indywidualnego ubezpieczenia na życie ochronę na wypadek długotrwałej niezdolności do pracy. Nowy produkt przewiduje wypłatę świadczeń w kilku etapach, łącznie do 110% sumy ubezpieczenia. To kolejna zmiana w ofercie towarzystwa, które we wrześniu wprowadziło drugą opinię medyczną oraz zmodyfikowało ubezpieczenia szpitalne i operacyjne.
Nowe ubezpieczenie na wypadek długotrwałej niezdolności do pracy jest dostępne w dwóch wariantach. Wypadkowy obejmuje niezdolność spowodowaną nieszczęśliwym wypadkiem, natomiast Chorobowo-Wypadkowy rozszerza ochronę również na skutki chorób, w tym nowotworów złośliwych, zawałów serca i udarów mózgu.
Konstrukcja produktu przewiduje trzy wypłaty uzależnione od utrzymywania się niezdolności do pracy. Pierwsze dwie wynoszą po 30% sumy ubezpieczenia, a trzecia 50%. Warunki ich przyznania określają ogólne warunki ubezpieczenia.
Rozłożenie świadczenia na etapy ma znaczenie w przypadku chorób i wypadków, których skutki przez wiele miesięcy uniemożliwiają wykonywanie pracy zarobkowej. W odróżnieniu od ochrony ograniczonej do jednorazowej wypłaty rozwiązanie pozwala uzyskać kolejne środki, jeżeli niezdolność do pracy się utrzymuje. Nie jest to jednak automatyczny odpowiednik regularnego wynagrodzenia.
Druga opinia medyczna i szersza ochrona szpitalna
Warto przypomnieć, że od 1 września PZU Życie oferuje także dodatkowe ubezpieczenie drugiej opinii medycznej. Umożliwia ono niezależną weryfikację diagnozy i planu leczenia przez zagranicznego lekarza specjalistę. Ochrona obejmuje ubezpieczonego oraz jego dziecko, m.in. w przypadku nowotworów, chorób układu krążenia, schorzeń neurologicznych i urazów wymagających operacji.
W określonych przypadkach onkologicznych zakres wsparcia może obejmować profilowanie molekularne oraz przygotowanie raportu dotyczącego możliwości zastosowania terapii spersonalizowanej.
Zmodyfikowane ubezpieczenie szpitalne, zależnie od wariantu, przewiduje świadczenia za każdy dzień hospitalizacji spowodowanej chorobą lub wypadkiem. Dodatkowe wypłaty mogą przysługiwać m.in. w przypadku zawału serca, udaru mózgu, chemioterapii lub radioterapii nowotworu złośliwego. Ich wysokość może sięgać 45% sumy ubezpieczenia.
Po pobycie w szpitalu trwającym co najmniej 14 dni ubezpieczony może otrzymać świadczenie rekonwalescencyjne. W zależności od zakresu ochrony dostępne są również świadczenia za pobyt na oddziale intensywnej terapii wskutek wypadku oraz karta apteczna do wykorzystania po hospitalizacji.
Blisko 800 operacji w zakresie ubezpieczenia
Zmiany objęły również dodatkowe ubezpieczenie operacyjne. Wykaz obejmuje obecnie blisko 800 rodzajów zabiegów, w tym operacje profilaktyczne wykonywane u osób z potwierdzoną mutacją genetyczną zwiększającą ryzyko nowotworu złośliwego.
W wariancie Rozszerzonym ochrona może obejmować także operacje niewymienione w wykazie, jeżeli zostały przeprowadzone w szpitalu. Ubezpieczenie uwzględnia zabiegi wykonywane na całym świecie.
Ochrona finansowa wykraczająca poza hospitalizację
Rozbudowa oferty PZU Życie wpisuje się w kierunek rozwoju ubezpieczeń osobowych, w którym znaczenia nabiera nie tylko samo wystąpienie poważnej choroby, ale również jej długoterminowy wpływ na sytuację finansową klienta.
Poszczególne umowy dodatkowe odpowiadają na różne potrzeby: wsparcie w wyborze leczenia, wydatki związane z hospitalizacją i operacją oraz utratę możliwości zarobkowania. Ich połączenie pozwala rozszerzyć ochronę poza pojedyncze zdarzenie medyczne.
Dla pośredników ubezpieczeniowych taka konstrukcja oznacza możliwość szerszej analizy potrzeb klienta, zwłaszcza w zakresie zabezpieczenia dochodów gospodarstwa domowego. Istotne będzie jednak wyjaśnienie warunków uruchomienia poszczególnych świadczeń, ponieważ zakres ochrony zależy od wybranych umów i wariantów.
We wrześniu „Gazeta Ubezpieczeniowa” informowała o przygotowaniach agentów PZU do sprzedaży rozszerzonej oferty ochronnej. Materiał „102 agentów PZU na drodze do MDRT” wskazywał m.in. na planowane wprowadzenie ubezpieczenia długotrwałej niezdolności do pracy.
Nowości produktowe będą wspierane kampanią reklamową w telewizji, internecie i mediach społecznościowych, również z udziałem influencerów.
Firmy najlepiej dopasowujące ofertę ubezpieczeń na życie do sytuacji klientów osiągnęły w ciągu trzech lat o 41% wyższy wzrost przychodów i o 12% niższy wskaźnik rezygnacji z polis niż pozostali ubezpieczyciele – wynika z raportu „World Life Insurance Report 2027” opracowanego przez Capgemini Research Institute i LIMRA. Opracowanie wskazuje, że o przewadze konkurencyjnej coraz częściej decydują nie tylko zakres ochrony i cena, ale również sposób wyjaśniania wartości ubezpieczenia oraz jakość relacji z klientem.
Potencjał sprzedażowy polis na życie jest znaczący – 47% uczestników badania przeprowadzonego na potrzeby raportu aktywnie rozważa zakup ubezpieczenia, aczkolwiek zainteresowanie często nie prowadzi do zawarcia umowy. Dla 35% respondentów przeszkodą jest zbyt wysoka cena, 30% wskazuje na niejasne warunki ubezpieczenia, a co czwarty nie dostrzega związku między oferowaną ochroną a własną sytuacją życiową.
Problem pogłębia sposób prezentowania produktów. Według 38% badanych informacje przekazywane przez ubezpieczycieli są nadmiernie nastawione na sprzedaż, natomiast 37% uważa je za zbyt techniczne. Co czwarty ankietowany rezygnuje jeszcze przed zakończeniem procesu zakupu.
Wyniki sugerują, że istotną barierą rozwoju rynku nie jest wyłącznie cena, lecz również trudność w zrozumieniu, za co klient płaci i w jakich okolicznościach otrzyma świadczenie. Dla ubezpieczycieli i pośredników oznacza to potrzebę większego nacisku na analizę potrzeb oraz przedstawianie konkretnych korzyści z ochrony zamiast rozbudowanych opisów produktu.
– Klienci nie mówią branży, że nie potrzebują ochrony. Częściej sygnalizują, że chcą lepiej rozumieć jej wartość i wiedzieć, dlaczego konkretne rozwiązanie ma znaczenie właśnie w ich sytuacji. To zasadnicza różnica. Ubezpieczyciel, który potrafi przełożyć złożony produkt na prostą odpowiedź na realną potrzebę, zyskuje nie tylko większą szansę na sprzedaż, ale także fundament długoterminowej relacji – mówi Piotr Siuda, Head of Financial Services Capgemini Polska.
Młodsi klienci oczekują korzyści już za życia
Zmieniają się również oczekiwania wobec konstrukcji ubezpieczeń. Wśród konsumentów poniżej 40. roku życia 78% wyżej ceni świadczenia i usługi dostępne jeszcze za życia ubezpieczonego niż ochronę ograniczoną do wypłaty po jego śmierci. Jednocześnie 54% oczekuje możliwości modyfikowania zakresu ochrony wraz ze zmianą sytuacji życiowej.
Dla zakładów ubezpieczeń jest to argument za rozwojem produktów modułowych, obejmujących m.in. wsparcie w przypadku choroby, leczenia czy utraty zdolności do pracy. Elastyczność może zwiększać atrakcyjność oferty, ale stawia również wymagania dotyczące przejrzystości warunków i sposobu ustalania składki po zmianie zakresu ochrony.
Brak kontaktu z klientem zwiększa ryzyko rezygnacji
Raport zwraca uwagę na słabość relacji po zawarciu umowy. Blisko 40% respondentów deklaruje, że rzadko lub nigdy nie otrzymuje informacji od ubezpieczyciela albo agenta. Kontakt często ogranicza się do płatności składek i formalności związanych z obsługą polisy. Jednocześnie tylko 29% badanych wie o możliwości elastycznego opłacania składek, a 22% zna rozwiązania pozwalające poradzić sobie z przejściowymi trudnościami finansowymi lub skorzystać ze środków zgromadzonych w polisie.
Niemal połowa rezygnujących z ubezpieczenia lub dopuszczających do jego wygaśnięcia robi to w ciągu pierwszych trzech lat. Ma to bezpośrednie znaczenie dla rentowności portfela, ponieważ wczesna utrata klienta ogranicza możliwość odzyskania kosztów jego pozyskania.
Regularny kontakt, przypominanie o dostępnych świadczeniach oraz aktualizacja ochrony mogą więc pełnić funkcję nie tylko obsługową, ale również sprzedażową i retencyjną. Dla pośredników oznacza to możliwość rozwijania relacji z klientem także pomiędzy kolejnymi transakcjami.
AI ma wspierać doradców, a nie ich zastępować
Ubezpieczyciele zaliczeni przez Capgemini do grupy najlepszych pod względem podejścia do klienta częściej wykorzystują dane i technologie do personalizacji obsługi. Są 1,8 raza bardziej skłonni do prowadzenia edukacji uwzględniającej sytuację odbiorcy, niemal dwukrotnie częściej inicjują kontakt w związku z ważnymi wydarzeniami życiowymi i ponad dwukrotnie częściej dopasowują doradców do profilu klienta. Ponadto 2,8 raza częściej integrują informacje o kliencie w jednym miejscu.
Rozwój technologii nie eliminuje jednak potrzeby osobistego doradztwa. 67% konsumentów nadal oczekuje pomocy doradcy przy ocenie ceny i podejmowaniu decyzji o zakupie. Równocześnie 51% przewiduje, że w ciągu najbliższych trzech lat będzie korzystać z generatywnej sztucznej inteligencji podczas wyszukiwania produktów ubezpieczeniowych. Takie podejście może prowadzić do zmiany roli pośrednika. Część czynności związanych z wyszukiwaniem i porównywaniem ofert będzie coraz łatwiejsza do wykonania cyfrowo, natomiast większego znaczenia nabierze umiejętność wyjaśnienia ograniczeń ochrony, oceny indywidualnego ryzyka i pomocy w wyborze odpowiedniego rozwiązania.
Dla polskiego rynku szczególnie istotne jest połączenie dwóch kierunków: wykorzystania technologii do obniżania kosztów obsługi oraz poprawy jakości doradztwa. Samo zwiększenie automatyzacji nie musi przełożyć się na większą sprzedaż, jeżeli klient nadal nie rozumie produktu lub nie dostrzega potrzeby jego zakupu.
– AI może pomóc rozpoznać właściwy moment na kontakt, podpowiedzieć doradcy kolejne działanie czy uprościć obsługę, ale nie powinna odbierać klientowi możliwości rozmowy z człowiekiem wtedy, gdy podejmuje ważną decyzję finansową. Przewagę będą budować firmy, które wykorzystają technologię do wzmacniania zaufania i trafności doradztwa, a nie tylko do automatyzacji kolejnych procesów – podkreśla Małgorzata Łuszkiewicz, Head of Insurance Practice Poland Capgemini Polska.
Utrzymanie klienta staje się źródłem przewagi
Capgemini wskazuje trzy priorytety rozwoju ubezpieczeń na życie: uproszczenie i uelastycznienie produktów, zapewnienie doradztwa w odpowiednim momencie oraz integrację danych umożliwiającą lepsze rozpoznawanie potrzeb klientów.
Z perspektywy ekonomicznej szczególnie ważne jest powiązanie tych działań z utrzymaniem portfela. Ograniczenie liczby rezygnacji może poprawiać efektywność wydatków na pozyskiwanie klientów, a możliwość aktualizowania ochrony stwarza przestrzeń do rozwijania sprzedaży w ramach istniejących relacji.
Raport „World Life Insurance Report 2027” opracowano na podstawie badania 6175 konsumentów z 18 krajów oraz rozmów ze 198 przedstawicielami kadry zarządzającej firm ubezpieczeniowych z 18 rynków. Badania przeprowadzono od kwietnia do czerwca 2026 roku.
Rozmowa z Anną Witkowską, zastępczynią dyrektora Biura Ubezpieczeń Detalicznych i Programów Partnerskich w Dziale Zarządzania Produktami ERGO Hestii
Aleksandra E. Wysocka: – Aniu, kierowca kupuje OC, autocasco albo assistance, ale w ERGO Hestii może jeszcze rozbudować ochronę dodatkowymi klauzulami. Jak duża jest dziś skala tego rozwiązania?
Anna Witkowska: – W naszej ofercie mamy prawie 50 klauzul komunikacyjnych. Pozwalają uzupełnić wybrany wariant o elementy ważne dla konkretnego kierowcy. Jeden chce wymiany szyby na część oryginalną, drugi woli znieść udział własny, a trzeci potrzebuje większego limitu pomocy, bo często podróżuje samochodem.
Komunikacja odpowiada za ok. 70% wszystkich sprzedanych przez nas klauzul. To blisko pół miliona wystawionych rozszerzeń. Ta skala nie dziwi, bo samochody są ważną częścią codziennego życia Polaków. Zależy nam na szerokiej ochronie, ale uważnie patrzymy też na cenę. Klauzule pozwalają dopłacić właśnie za to, co dla danego klienta ma największe znaczenie.
Polisa powstaje przy biurku, ale jej prawdziwy test zaczyna się często od charakterystycznego trzasku kamienia w szybę. To najczęstszy scenariusz?
– Uszkodzenia szyb zdarzają się bardzo często. Czasem kierowca widzi kamień uderzający podczas jazdy, a czasem dopiero po powrocie do auta zauważa odprysk lub pęknięcie.
Dużym zainteresowaniem cieszy się klauzula umożliwiająca wymianę szyby na część oryginalną. Sprzedaliśmy już ponad 100 tys. takich rozszerzeń. Popularne jest też zniesienie udziału własnego. Za kilkanaście złotych klient może uniknąć dopłaty, gdy dojdzie do szkody. Najczęściej oba elementy wybierane są razem. Łącznie stanowią ok. 250 tys. sprzedanych klauzul.
Oryginalna szyba nie jest jednak tylko kwestią estetyki?
– W nowych samochodach współpracuje z kamerami, czujnikami i systemami bezpieczeństwa. Dla wielu osób liczy się więc nie tylko materiał, ale także zachowanie standardu auta i prawidłowe działanie jego wyposażenia.
Klauzule szybowe są konkretne i łatwe do zrozumienia. Kierowca wie, za co płaci i co otrzyma po szkodzie. Właśnie takie rozwiązania cieszą się największym zainteresowaniem.
Jeszcze bardziej konkretnie robi się wtedy, gdy samochód milknie setki kilometrów od domu. Które rozszerzenia assistance wybierają kierowcy?
– Popularne są klauzule dotyczące opon, zwiększenia limitów usług oraz kontynuacji podróży. To sytuacje, które łatwo sobie wyobrazić. Auto odmawia współpracy, samochód jedzie na lawecie, ale pasażerowie nadal muszą dotrzeć do celu.
Jeżeli ktoś wcześniej korzystał z assistance i był zadowolony z pomocy, przy kolejnym zakupie często chce rozszerzyć zakres. Wie już, ile warte jest sprawne zorganizowanie wsparcia w chwili, gdy sam znajduje się pod presją.
Rodzina jedzie do Chorwacji, samochód trafia do warsztatu, a hotel czeka kilkaset kilometrów dalej. Co daje klauzula kontynuacji podróży?
– Samo holowanie auta nie rozwiązuje problemu pasażerów. Nadal trzeba dotrzeć do hotelu, kolejnego miasta albo wrócić do Polski. Klauzula pozwala znacząco zwiększyć limit kilometrów.
Nie każdy chce w obcym kraju, mieście, z dziećmi i walizkami, samodzielnie szukać połączeń kolejowych lub autobusowych. Klienci wybierający najwyższy wariant Assistance Turbo mogą mieć nielimitowane koszty holowania. Klauzula kontynuacji podróży jest szczególnie przydatna tym, którzy kupują niższy wariant, ale chcą zwiększyć wybrany limit. To niedrogie rozszerzenie, które daje spokój zarówno podczas zagranicznego wyjazdu, jak i dłuższej podróży po Polsce.
Czy klient kupuje wtedy kilometry, czy raczej pewność, że nie zostanie sam na poboczu?
– W assistance te dwie rzeczy są ze sobą ściśle połączone. Formalnie wybiera określony limit usługi, ale w praktyce płaci za przekonanie, że ktoś przejmie organizację, gdy samochód przestanie jechać.
W trudnej sytuacji kierowca nie chce szukać lokalnego warsztatu, lawety i transportu dla rodziny. Potrzebuje jednej sprawnej ścieżki pomocy.
Samochód podczas wakacyjnej podróży zamienia się też w mobilną szafę. Czy klienci rozszerzają ochronę bagażu?
– Tak, szczególnie gdy zabierają elektronikę, sprzęt sportowy i kilka walizek. Auto zostaje na parkingach w miejscach, których nie znamy, więc pojawia się ryzyko kradzieży, włamania albo uszkodzenia przewożonych rzeczy.
Klienci wybierają klauzule podwyższające limit ochrony bagażu. Wystarczy policzyć wartość przedmiotów znajdujących się w samochodzie, żeby zobaczyć sens takiego rozszerzenia.
Prawie 50 możliwości może jednak zamienić rozmowę w lekturę katalogu. Jak agent ma wybrać te właściwe?
– Nie powinien przedstawiać klientowi całej listy. Najważniejsze są pytania o sposób korzystania z auta. Czy kierowca często wyjeżdża za granicę? Jak daleko podróżuje? Czy zależy mu na częściach oryginalnych? Co zwykle przewozi? Jakiej pomocy oczekuje po awarii?
Na podstawie odpowiedzi agent może wskazać kilka pasujących rozwiązań. Klient nie musi znać wszystkich klauzul dostępnych w ERGO Hestii. Powinien natomiast dokładnie wiedzieć, co stanie się po uszkodzeniu szyby, awarii czy przerwaniu podróży.
Czyli pół miliona sprzedanych klauzul nie oznacza, że kierowcy chcą kupować więcej, tylko wybierać precyzyjniej?
– Klienci poszukują równowagi między ceną a komfortem. Nie zawsze potrzebują najwyższego wariantu, ale mogą chcieć mocniejszej ochrony w jednym konkretnym obszarze. Dla jednego będzie to oryginalna szyba, dla drugiego większy limit transportu, a dla trzeciego zabezpieczenie bagażu.
Klauzule pozwalają dopasować zakres bez przebudowywania całej polisy. Ich wartość ujawnia się wtedy, gdy szyba pęka, samochód staje, a klient zamiast organizować wszystko samodzielnie, wie, że pomoc już ruszyła.
Rozmowa z Robertem Lewandowskim, Business Development Managerem w CARFAX Polska, o historii pojazdów i nowych wyzwaniach w ubezpieczaniu elektryków
Aleksandra E. Wysocka: – Przez lata na rynku aut używanych liczyła się przede wszystkim dobra cena. Co dziś sprawia, że samochód budzi zaufanie?
Robert Lewandowski: – Coraz częściej kupujemy nie tylko samochód, lecz także wiedzę o nim. Kiedyś najważniejsze były marka, model i cena. Dziś nabywca chce wiedzieć, co naprawdę wydarzyło się z pojazdem. Widać to po zainteresowaniu usługą Historia Pojazdu i raportami CARFAX.
W Polsce ma to szczególne znaczenie, bo dużą część parku stanowią auta importowane. Trzeba więc połączyć historię krajową i zagraniczną. Liczą się bezpieczeństwo jazdy, sytuacja prawna pojazdu i ryzyko nieprzewidzianych kosztów.
Jak zmienia się dziś polski rynek samochodów używanych?
– Liczba aut sprowadzanych z zagranicy zaczyna spadać i wiele wskazuje, że nie jest to chwilowe. Społeczeństwo się bogaci, a kupujący coraz częściej patrzą na całkowity koszt użytkowania, nie tylko na cenę zakupu. Agresywnie wycenione nowe samochody chińskich marek stają się przy tym alternatywą dla młodszych aut używanych.
Park samochodowy zmienia się jednak powoli. W bazie CARFAX, obejmującej ponad 21 mln używanych pojazdów w Polsce, 93% aut ma silnik benzynowy lub wysokoprężny. Średni wiek samochodu wynosi 16 lat, a pojazdu importowanego 19 lat. Mamy więc dwa zegary pracujące w różnym tempie: oczekiwania kierowców zmieniają się szybko, ale rynek nadal pozostaje zdecydowanie spalinowy.
Co w historii pojazdu powinno najbardziej interesować ubezpieczyciela?
– Nie sam fakt, że samochód miał szkodę. W Polsce przyjmujemy, że używane auto mogło uczestniczyć w kolizji. Prawdziwym ryzykiem jest nieznana historia. Trzeba sprawdzić uszkodzenia, przebieg, właścicieli, sposób użytkowania i informacje formalnoprawne, np. czy pojazdu nie zgłoszono jako skradzionego albo przeznaczonego do złomowania.
Niemal 80% samochodów w naszej bazie ma co najmniej jeden czynnik ryzyka, a nieco ponad 40% ma odnotowane uszkodzenia. Dane te pomagają w ocenie ryzyka i likwidacji szkody. Bez znajomości historii oglądamy tylko ostatnią klatkę filmu i na jej podstawie próbujemy odtworzyć całą fabułę. Dla ubezpieczycieli ważne jest zatem to, aby mieć najpełniejszy możliwy obraz sytuacji i łączyć obecnie dostępne dane ze źródłami szczególnie istotnymi dla samochodów z importu, takimi jak np. bazy CARFAX.
Jak brak danych o wcześniejszych naprawach może zniekształcić ocenę bieżącej szkody?
– Samochód mógł mieć wcześniej uszkodzoną konstrukcję, poduszki powietrzne albo systemy wspomagania kierowcy. Jeżeli naprawę wykonano źle, kolejna kolizja może ujawnić skutki dawnych zaniedbań. Ubezpieczyciel widzi bieżące uszkodzenie, ale nie zawsze zna stan pojazdu sprzed zdarzenia.
Dotyczy to również elektryków i hybryd. Po kolizji bateria powinna zostać sprawdzona, a czasem wymieniona. Zdarzają się jednak próby obchodzenia zabezpieczeń i pozostawiania akumulatora, którego stan budzi wątpliwości. Historia szkód mówi więc nie tylko o wartości samochodu, lecz także o bezpieczeństwie naprawy i ryzyku kolejnych kosztów.
Jak niepewność dotycząca baterii przekłada się na ryzyko ubezpieczeniowe?
– Używany elektryk pozostaje dziś dużą niewiadomą pod względem wartości rezydualnej, czyli ceny, za którą będzie można go później sprzedać. Ma to znaczenie dla klienta, firmy finansującej, zarządzającego flotą i ubezpieczyciela, szczególnie przy gwarantowanej sumie ubezpieczenia. Bez wiarygodnej wyceny trudno określić sumę ubezpieczenia, rozmiar szkody i opłacalność naprawy.
Przez lata przebieg był najprostszą informacją o zużyciu samochodu spalinowego. W elektryku nie opowiada już całej historii, ponieważ dwie baterie w autach o identycznym przebiegu mogą być w zupełnie innej kondycji. Również bazy wcześniejszych szkód to tylko część obrazu, równie istotne, a w przypadku BEV być może nawet istotniejsze z punktu widzenia ich realnego stanu i wartości, są dane na temat sposobu użytkowania, serwisowania i pochodzenia. Znaczenie mają warunki użytkowania, częstotliwość ładowania oraz korzystanie z szybkich ładowarek, które mogą przyspieszać degradację akumulatora.
Dlatego stan baterii będzie nowym przebiegiem – jednym z podstawowych parametrów decydujących o wartości pojazdu, ryzyku jego ubezpieczenia i opłacalności naprawy. Certyfikat kondycji akumulatora stanie się potrzebny kupującym, finansującym i ubezpieczycielom. Bez niego wszyscy będą poruszać się po omacku.
Co powinien zmienić ubezpieczyciel, który chce lepiej zarządzać portfelem komunikacyjnym?
– Powinien łączyć dane o kierowcy z historią pojazdu. Telematyka pokazuje styl jazdy, ale nawet ostrożny kierowca może prowadzić samochód po poważnej i źle naprawionej szkodzie. Historia pojazdu wspiera underwriting, wycenę i likwidację szkód. W przypadku elektryków ten obraz trzeba uzupełnić o wiarygodną informację o stanie baterii.
Nie chodzi o automatyczne odrzucanie samochodów, które miały szkody. Trzeba odróżniać drobne uszkodzenia od ingerencji w konstrukcję, systemy bezpieczeństwa czy akumulator trakcyjny. Im pełniejszy obraz przed zawarciem umowy, tym mniejsze ryzyko kosztownych niespodzianek przy likwidacji szkody.
Chińskie marki będą stanowiły 50% wystawców tegorocznego Salonu Motoryzacyjnego w Paryżu, wobec 23% w 2024 r. Według analizy Allianz Trade rosnąca obecność reprezentantów sektora motoryzacji z Państwa Środka odzwierciedla zmianę układu sił na europejskim rynku samochodowym. Dla polskich przedsiębiorstw oznacza to konieczność dostosowania produkcji do nowych technologii i zmieniających się łańcuchów dostaw.
Według analizy Allianz Trade w pierwszych ośmiu miesiącach 2026 r. liczba rejestracji nowych samochodów w Europie zwiększyła się o 5%, a sprzedaż aut w pełni elektrycznych wzrosła o blisko 45%. Chińskie marki osiągnęły już 10% udziału w europejskich rejestracjach samochodów, w tym 16% w segmencie pojazdów w pełni elektrycznych i 26% wśród hybryd ładowanych z gniazdka. Ich przewaga wynika nie tylko z konkurencyjnych cen, lecz także z rozwoju technologii bateryjnych, elektroniki i oprogramowania.
Analitycy Allianz Trade ostrzegają, że krótkoterminowe łagodzenie europejskich wymogów emisyjnych nie rozwiąże strukturalnych problemów przemysłu. Może natomiast opóźnić inwestycje niezbędne do odzyskania konkurencyjności.
Polska motoryzacja odczuwa osłabienie europejskich producentów
Zmiany na europejskim rynku mają bezpośrednie znaczenie dla polskich dostawców części i komponentów. Ich sytuacja zależy w dużej mierze od zamówień zagranicznych koncernów, zwłaszcza niemieckich.
Według danych AutomotiveSuppliers.pl w pierwszym półroczu 2026 r. produkcja sprzedana polskiego przemysłu motoryzacyjnego wyniosła 117,9 mld zł, o 0,5% mniej niż rok wcześniej. Eksport branży zmniejszył się o 4,9%, do 22,8 mld euro. Niemcy pozostają najważniejszym odbiorcą polskiej produkcji motoryzacyjnej.
Sławomir Bąk, zarządzający oceną ryzyka, szkodami i windykacją w polskim oddziale Allianz Trade, zwraca uwagę, że krajowy przemysł dysponuje zróżnicowanym zapleczem produkcyjnym, ale jego dotychczasowe przewagi nie gwarantują utrzymania pozycji rynkowej.
Osłabienie produkcji części do samochodów osobowych jest częściowo równoważone przez inne segmenty, w tym baterie, autobusy, pojazdy użytkowe, przyczepy i naczepy. Ich rozwój daje przedsiębiorstwom czas na dostosowanie działalności, ale nie eliminuje presji konkurencyjnej.
O przyszłości branży zdecydują technologie
Zdaniem eksperta Allianz Trade sama obecność fabryk baterii w Polsce nie wystarczy do zbudowania trwałej przewagi. Istotne jest również to, czy krajowe przedsiębiorstwa uczestniczą w projektowaniu technologii, prowadzeniu badań i rozwoju oraz tworzeniu własności intelektualnej.
Jednym z perspektywicznych obszarów może być recykling baterii, obejmujący nie tylko odzyskiwanie surowców, ale również diagnostykę zużytych ogniw, projektowanie urządzeń i rozwój technologii przetwarzania.
Szansą pozostaje także produkcja pojazdów specjalistycznych przeznaczonych dla wojska, służb ratowniczych i komunalnych. Zamówienia z tych sektorów mogą wspierać krajowych producentów w okresie osłabienia tradycyjnego rynku samochodowego.
Jednak również pojazdy użytkowe będą podlegać elektryfikacji i coraz silniejszej konkurencji chińskich przedsiębiorstw. Dlatego utrzymanie produkcji powinno iść w parze z inwestycjami w elektronikę, oprogramowanie, zarządzanie energią oraz rozwiązania dla transportu niskoemisyjnego.
Konsekwencje dla ubezpieczycieli
Zmiany w motoryzacji mają znaczenie również dla rynku ubezpieczeń, szczególnie w obszarze oceny ryzyka przedsiębiorstw, ubezpieczeń należności i finansowania działalności gospodarczej.
Rosnąca presja cenowa, zmiany zamówień i konieczność inwestowania w nowe technologie mogą wpływać na płynność finansową dostawców części. Dla ubezpieczycieli należności istotne staje się zatem nie tylko bieżące zadłużenie przedsiębiorstw, lecz także ich uzależnienie od określonych producentów samochodów i technologii.
Przedsiębiorstwa skoncentrowane na komponentach wykorzystywanych w tradycyjnych układach napędowych mogą być bardziej narażone na ograniczanie zamówień. Z kolei rozwój produkcji baterii, elektroniki i pojazdów specjalistycznych tworzy nowe potrzeby związane z ochroną inwestycji, majątku i odpowiedzialności cywilnej.
Dla zakładów ubezpieczeń i instytucji finansujących przedsiębiorstwa coraz większego znaczenia nabiera więc ocena zdolności firm motoryzacyjnych do przeprowadzenia transformacji technologicznej. Sama wielkość produkcji i dotychczasowa historia współpracy z koncernami samochodowymi mogą nie wystarczyć do oceny ich długoterminowej kondycji.
Ekspansja chińskich producentów jest już widoczna w polskich statystykach ubezpieczeniowych. Jak wskazano w artykule „Chińskie marki już są widoczne w statystykach szkodowych”, w analizowanym portfelu od początku 2024 r. do sierpnia 2026 r. odnotowano ponad 13 tys. szkód dotyczących samochodów chińskich marek. Jednocześnie udział zamienników w naprawach wynosił zaledwie 1,7% wykorzystanych części. Dla ubezpieczycieli istotne pozostają więc dostępność części, koszty napraw i rozwój zaplecza serwisowego.
W dniach 27–28 października 2026 r. w Łodzi odbędzie się piąta edycja konferencji „Leasing i Ubezpieczenia 5.0”, organizowanej przez Związek Polskiego Leasingu. W spotkaniu ma uczestniczyć około 350 przedstawicieli branży leasingowej, ubezpieczeniowej, bankowej i technologicznej. W centrum dyskusji znajdą się wymiana danych, przeciwdziałanie oszustwom, zmiany regulacyjne oraz nowe modele współpracy obu sektorów. Patronem medialnym wydarzenia jest „Gazeta Ubezpieczeniowa”.
Konferencja odbędzie się w okresie wzrostu rynku leasingowego. W pierwszym półroczu 2026 r. firmy leasingowe udzieliły finansowania o wartości 61,9 mld zł, o 8,9% więcej niż rok wcześniej. Najszybciej rozwijało się finansowanie pojazdów ciężkich, które wzrosło o 25,5%, podczas gdy segment samochodów osobowych i dostawczych zwiększył się o 8,3%. ZPL prognozuje, że w całym 2026 r. wartość rynku leasingu i pożyczki leasingowej wzrośnie o 8,4%, do blisko 130 mld zł.
Leasing generuje miliardy złotych składki
Znaczenie współpracy obu sektorów najlepiej ilustruje skala biznesu ubezpieczeniowego. W 2024 r. firmy leasingowe przekazały do zakładów ubezpieczeń 7,8 mld zł składek. Dla porównania składka przypisana brutto w bancassurance wyniosła w tym samym okresie 6,3 mld zł. Według wcześniejszych szacunków ZPL w 2025 r. składki związane z leasingiem mogły przekroczyć 8,5 mld zł.
Wartość finansowanych aktywów przekłada się na zapotrzebowanie na ochronę pojazdów, maszyn i urządzeń, ale dla ubezpieczycieli znaczenie ma również struktura portfela leasingowego, szkodowość oraz sposób odnawiania umów. Wzrost finansowania nie musi więc oznaczać proporcjonalnego wzrostu składki.
Jednym z głównych tematów konferencji będzie wymiana informacji między leasingodawcami, bankami i ubezpieczycielami. Branża leasingowa od dziesięciu lat korzysta z platformy wymiany danych o finansowanych przedmiotach, w której uczestniczy ponad 30 firm.
ZPL dostrzega możliwość rozszerzenia współpracy o zakłady ubezpieczeń. Dostęp do szerszego zakresu informacji mógłby ułatwić wykrywanie przypadków podwójnego finansowania lub wielokrotnego ubezpieczania tego samego przedmiotu, szczególnie gdy towarzyszą im próby wyłudzenia świadczeń. Z perspektywy ubezpieczycieli istotne będzie ustalenie, jakie dane mogą być udostępniane, na jakich zasadach i w jaki sposób wykorzystać je do ograniczania ryzyka bez tworzenia nadmiernych obciążeń organizacyjnych.
Temat zostanie omówiony podczas panelu „Czy leasing, banki i ubezpieczyciele są gotowi dzielić się danymi?”.
Regulacje i sztuczna inteligencja zmieniają dystrybucję
W programie znajdą się także zagadnienia związane z wymaganiami KNF dotyczącymi dystrybucji ubezpieczeń, w szczególności działalności agentów ubezpieczeniowych. Branże będą rozmawiać o cyfryzacji zawierania polis dla przedmiotów finansowanych leasingiem oraz możliwościach stosowania taryf dynamicznych.
Sztuczna inteligencja zostanie przedstawiona zarówno jako narzędzie wspierające sprzedaż, automatyzację procesów i obsługę klientów, jak i źródło nowych zagrożeń. Osobnym zagadnieniem będzie wykorzystanie AI do oszustw finansowych i ubezpieczeniowych.
Dla obu sektorów ważna jest możliwość połączenia procesów finansowania i ubezpieczania aktywów. Sprawniejsza wymiana danych mogłaby skrócić czas zawierania umów, ograniczyć powielanie czynności i poprawić dopasowanie ochrony do przedmiotu leasingu.
Nowe marki samochodowe i ryzyko wartości rezydualnej
Uczestnicy konferencji omówią również zmiany zachodzące na rynku motoryzacyjnym, w tym rosnącą obecność nowych marek, szczególnie producentów chińskich.
Jednym z wyzwań będzie ustalanie wartości rezydualnej pojazdów, czyli ich przewidywanej wartości po zakończeniu okresu finansowania. Ma ona bezpośrednie znaczenie dla kalkulacji rat leasingowych, a pośrednio również dla konstrukcji ochrony ubezpieczeniowej, zwłaszcza produktów GAP zabezpieczających przed finansowymi skutkami utraty wartości pojazdu.
W programie przewidziano także prezentację wyników badań jakościowych dotyczących doświadczeń klientów podczas ubezpieczania przedmiotów leasingu. Mogą one dostarczyć informacji o barierach zakupowych oraz oczekiwaniach wobec procesu sprzedaży polis.
Prezesi o rynku w perspektywie 2035 roku
Jednym z najważniejszych punktów programu będzie panel „Leasing i ubezpieczenia 2035. Kto wygra walkę o klienta przyszłości?”. Wezmą w nim udział Bogdan Benczak, prezes PZU SA, Tomasz Bogus, prezes PKO Leasing, Piotr Wrzesiński, wiceprezes Polskiej Izby Ubezpieczeń, oraz Jakub Bińkowski, wiceprezes Związku Przedsiębiorców i Pracodawców. Dyskusję poprowadzi Izabela Korczakowska, prezeska Impuls-Leasing Polska.
Perspektywy gospodarcze i ich wpływ na finansowanie inwestycji przedstawi Ignacy Morawski, zastępca redaktora naczelnego i główny ekonomista „Pulsu Biznesu”. Gościem specjalnym konferencji będzie Rafał Sonik, przedsiębiorca i zawodnik rajdów terenowych.
W ubiegłorocznej edycji wydarzenia uczestniczyło około 300 osób. Tegoroczne spotkanie odbędzie się w hotelu Andel’s w Łodzi.
Szczegółowy program i rejestracja są dostępne na stronie liu.leasing.org.pl.
15 października w Warszawie odbędzie się konferencja poświęcona zarządzaniu danymi i praktycznemu wykorzystaniu sztucznej inteligencji w dużych organizacjach. W wydarzeniu organizowanym przez Sanmargar Team weźmie udział 50–70 specjalistów i decydentów z sektora finansowego i technologicznego. Patronem medialnym spotkania jest „Gazeta Ubezpieczeniowa”.
Program piątej edycji Spotkania Praktyków #DataIntelligence obejmuje zagadnienia związane z jakością, dostępnością i bezpieczeństwem danych oraz wykorzystaniem AI w analityce i procesach decyzyjnych. W programie znalazły się również zagadnienia dotyczące automatyzacji analityki, zarządzania danymi referencyjnymi i metadanymi, rozwoju kompetencji osób odpowiedzialnych za dane oraz zachowania kontroli nad modelami AI i informacjami w instytucjach regulowanych.
Jednym z najważniejszych punktów programu z perspektywy branży ubezpieczeniowej będzie wystąpienie Pawła Gwiazdowskiego, Head of Data, AI & Analytics Architecture and Delivery PZU. Prezentacja dotyczyć będzie demokratyzacji danych, czyli zapewniania pracownikom szerszego dostępu do informacji potrzebnych w codziennej pracy, przy zachowaniu odpowiedniej kontroli nad ich jakością, spójnością i wykorzystaniem.
Spotkanie odbędzie się 15 października 2026 r. w godz. 10:00–16:00 w Central Point WE EVENT przy ul. Marszałkowskiej 107 w Warszawie. Jest skierowane przede wszystkim do osób odpowiedzialnych za analitykę, jakość danych, zarządzanie informacją i wdrażanie rozwiązań AI.
Pod adresem www.start.mojeppk.pl działa nowa, bezpłatna platforma szkoleniowa przygotowana przez PFR Portal PPK. Narzędzie ma pomóc pracodawcom w realizacji obowiązków informacyjnych związanych z pracowniczymi planami kapitałowymi, a pracownikom w szybkim zdobyciu praktycznej wiedzy o programie.
Szkolenie można ukończyć w ok. 10 minut, a jego zwieńczeniem jest indywidualny certyfikat potwierdzający zdobycie podstawowej wiedzy o PPK.
Nowa platforma została stworzona z myślą zarówno o pracodawcach, jak i osobach zatrudnionych. Dla firm stanowi gotowe wsparcie w przekazywaniu wiedzy o zasadach funkcjonowania PPK, natomiast pracownikom daje możliwość szybkiego poznania programu bez konieczności uczestniczenia w długich szkoleniach czy analizowania rozbudowanych materiałów informacyjnych.
Szkolenie opiera się na krótkich animacjach i interaktywnych materiałach, które w prosty sposób tłumaczą najważniejsze zagadnienia dotyczące oszczędzania w PPK. Całość została zaprojektowana tak, aby można było ją ukończyć w około 10 minut, niezależnie od poziomu wiedzy finansowej uczestnika.
Uruchomienie platformy ma wspierać rozwój wiedzy finansowej pracowników i ułatwiać podejmowanie świadomych decyzji dotyczących długoterminowego oszczędzania, poprzez dostęp do rzetelnej i zrozumiałej wiedzy. Nowa platforma ma pomóc pracownikom lepiej zrozumieć zasady funkcjonowania PPK oraz korzyści wynikające z regularnego oszczędzania.
Platforma została podzielona na trzy moduły, które prowadzą użytkownika przez najważniejsze aspekty uczestnictwa w programie. Pierwszy z nich wyjaśnia, dlaczego warto oszczędzać i na jakich zasadach funkcjonują pracownicze plany kapitałowe. Uczestnicy poznają źródła wpłat do programu i dowiadują się, w jaki sposób budowane są dodatkowe oszczędności na przyszłość.
Druga część poświęcona jest możliwościom, jakie posiada uczestnik PPK. Pracownicy mogą dowiedzieć się m.in., jak zarządzać swoim uczestnictwem, zmieniać wysokość wpłat czy korzystać z informacji o zgromadzonych środkach. Moduł odpowiada również na najczęściej pojawiające się pytania dotyczące funkcjonowania programu.
Trzecia część szkolenia pokazuje, co dzieje się z oszczędnościami zgromadzonymi w PPK po zakończeniu pracy zawodowej lub zmianie pracodawcy. Użytkownicy poznają zasady wypłaty środków, dalszego oszczędzania oraz transferu środków między rachunkami PPK.
Każdy moduł kończy się krótkim testem sprawdzającym wiedzę, a po przejściu całego kursu uczestnik przystępuje do testu końcowego. Uzyskanie pozytywnego wyniku skutkuje automatycznym wygenerowaniem imiennego certyfikatu potwierdzającego ukończenie szkolenia.
Projektując platformę, PFR Portal PPK postawił przede wszystkim na prostotę, użyteczność i wygodę użytkowników. Szkolenie opiera się na krótkich animacjach, prostym języku i praktycznych przykładach, dzięki czemu w kilkanaście minut można poznać najważniejsze zasady programu, zweryfikować swoją wiedzę i uzyskać certyfikat ukończenia szkolenia.
Twórcy platformy szczególną uwagę poświęcili sposobowi komunikacji. Materiały przygotowano bez specjalistycznego żargonu i skomplikowanych wyjaśnień, koncentrując się na praktycznych informacjach oraz odpowiedziach na pytania, które najczęściej zadają pracownicy. Treści są krótkie, konkretne i przedstawione z perspektywy użytkownika, co ułatwia przyswajanie wiedzy oraz pomaga rozwiewać najczęściej pojawiające się wątpliwości związane z PPK.
Co istotne, platforma dostępna pod adresem www.start.mojeppk.pl jest całkowicie bezpłatna dla wszystkich pracodawców w Polsce.
13 października kończy się nabór wniosków o dopłaty do ubezpieczeń zwierząt gospodarskich od chorób zakaźnych. Na wsparcie w ramach Planu Strategicznego dla Wspólnej Polityki Rolnej 2023–2027 przeznaczono 53,25 mln zł. Dotychczas o pomoc wystąpiło 372 rolników.
Wnioski do Agencji Restrukturyzacji i Modernizacji Rolnictwa można składać wyłącznie elektronicznie. Nabór rozpoczął się 14 września i jest drugim przeprowadzonym w 2026 r.
Pomoc polega na refundacji 70% opłaconej składki za ubezpieczenie zwierząt gospodarskich od co najmniej jednej z chorób zakaźnych określonych w przepisach. Umowa ubezpieczenia musi być zawarta nie wcześniej niż 1 stycznia 2024 r. i przewidywać wypłatę odszkodowania w przypadku strat przekraczających 20% produkcji.
O wsparcie mogą ubiegać się rolnicy posiadający nieruchomość, w której utrzymywane są ubezpieczone zwierzęta, oraz spełniający wymagania dotyczące minimalnej liczby zwierząt. Wynoszą one 1000 sztuk drobiu rzeźnego lub nieśnego, 14 świń albo 4 sztuki bydła, owiec, kóz lub koni.
Refundacja zmniejsza koszt ochrony przed finansowymi skutkami chorób zakaźnych, które mogą prowadzić do poważnych strat w hodowli. Dla ubezpieczycieli i pośredników program stanowi możliwość zwiększenia zainteresowania specjalistycznymi polisami rolnymi. Warunkiem skorzystania z pomocy jest jednak odpowiednia konstrukcja umowy, w szczególności zakres ochrony i próg strat uprawniający do odszkodowania.
Informujemy, że w celu zapewnienia jak najlepszej obsługi nasza strona korzysta z ciasteczek (plików cookies). Korzystając z naszej strony, bez zmiany ustawień przeglądarki wyrażasz zgodę na wykorzystanie przez nas plików cookies. Jednocześnie przypominamy, że w każdej chwili masz możliwość zmiany ustawień plików cookies. OK
Privacy & Cookies Policy
Privacy Overview
This website uses cookies to improve your experience while you navigate through the website. Out of these cookies, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may have an effect on your browsing experience.
Necessary cookies are absolutely essential for the website to function properly. This category only includes cookies that ensures basic functionalities and security features of the website. These cookies do not store any personal information.
Any cookies that may not be particularly necessary for the website to function and is used specifically to collect user personal data via analytics, ads, other embedded contents are termed as non-necessary cookies. It is mandatory to procure user consent prior to running these cookies on your website.