EduCat, firma wspierająca młodych Polaków w wyjeździe na zagraniczne studia, wraz z AXA Partners stworzyły EduCat Insurance – produkt ubezpieczeniowy, pokrywający między innymi koszty leczenia za granicą w razie zachorowania lub wypadku, utraty czesnego z powodu rezygnacji ze studiów w wyniku zdefiniowanych powodów czy elektroniki utraconej w wyniku rabunku.
– Sama studiowałam w Anglii i do dziś pamiętam, jak bardzo bolały mnie wszystkie koszty, na które poza bardzo intensywnymi studiami zwyczajnie musiałam sobie zarobić. Odwołane i opóźnione loty, skradziony w wyniku rabunku w autobusie bagaż z moim laptopem, lekarze i dentyści – nie chcę nawet myśleć, jaka była suma poniesionych przeze mnie kosztów, których mogłabym zupełnie uniknąć, gdybym miała takie ubezpieczenie – mówi Nina Wieretiło, absolwentka University of Oxford i współzałożycielka EduCat.
– Wyjazd na zagraniczne studia to pierwsze prawdziwe zderzenie z samodzielnością. Młodzi ludzie najczęściej nie mają obaw, nie myślą o negatywnych wydarzeniach, jakie mogą ich spotkać w tym nowym świecie. Do tej pory byli przyzwyczajeni, że w sytuacjach trudnych mają pod ręką rodziców, którzy zawsze zadbają i pomogą. Prawda jest taka, że w tej nowej dla nich rzeczywistości są również narażeni na różnego rodzaju problemy: zdrowotne czy te tzw. wieku młodzieńczego. Potrzebują wsparcia i pomocy, której rodzice ze względu na odległość nie będą w stanie zapewnić błyskawicznie. Od tego jesteśmy my. Pomagamy w różnych sytuacjach, prowadzimy za rękę – komentuje Karolina Borecka, Head of Sales Excellence AXA Partners.
EduCat Insurance to produkt ubezpieczeniowy dostosowany do potrzeb i realiów życia studenckiego. W zależności od wybranego wariantu oferuje on różnorodne świadczenia:
Ochrona w zakresie kosztów leczenia: Studenci mają dostęp do opieki medycznej w razie nagłego zachorowania lub wypadku. To oznacza, że nie muszą martwić się kosztami wizyt lekarskich, leków czy hospitalizacji.
Ochrona podróży i bagażu: Ubezpieczenie obejmuje również ochronę mienia, taką jak laptop, telefon komórkowy czy inne przedmioty osobiste. W przypadku kradzieży lub uszkodzenia w wyniku rabunku lub kradzieży z włamaniem, EduCat Insurance pokrywa straty finansowe.
Ochrona czesnego: W przypadku konieczności przerwania nauki ze zdefiniowanych powodów EduCat Insurance zapewnia zwrot opłaty za semestr nauki.
Assistance: Ubezpieczenie obejmuje ochroną na wypadek przedłużonego pobytu, opóźnienia lub odwołania lotu czy pobytu osoby wezwanej do ubezpieczonego.
Rozszerzona ochrona: EduCat Insurance zapewnia również dodatkową opcję ochrony – ubezpieczenie na wypadek szkody po spożyciu alkoholu lub podczas wykonywania pracy fizycznej.
EduCat to firma wspierająca polskich uczniów w organizacji zagranicznych studiów. Do tej pory z jej pomocą na studia zagraniczne wyjechało ponad 700 osób studiujących dziś w USA, Wielkiej Brytanii, Niemczech, Holandii, Francji, Włoszech, Chinach i wielu innych. Firmę stworzyli Marek Hołówko i Nina Wieretiło.
Rozmowa z Przemysławem Wiraszko, dyrektorem Departamentu Masowych Ubezpieczeń Majątkowych w Warcie
Aleksandra E. Wysocka: – Skąd decyzja Warty o wejściu w „uprawy”?
Przemysław Wiraszko: – Rolnicy to bardzo ważna dla nas grupa klientów. Jesteśmy na rynku ubezpieczeń rolnych od lat. Znamy ten rynek, znamy klientów. Aż 6 tys. agentów sprzedaje już dzisiaj naszą ofertę rolną i ubezpieczamy prawie 200 tys. klientów w tym obszarze. A co ważne, w świetle badań, zarówno agenci, jak i klienci bardzo wysoko oceniają naszą ofertę dla rolników. W naszych naturalnych kompetencjach jest więc wejść jeszcze szerzej w ten rynek. Stąd też, wychodząc naprzeciw potrzebie zabezpieczenia interesów producentów rolnych i ochrony ich płynności finansowej, Warta podpisała w grudniu ubiegłego roku umowę z MRiRW i od marca 2024 r. wprowadzamy do sprzedaży nowy produkt Warta Uprawy.
Uważa Pan, że jest tu miejsce dla kolejnego gracza?
– Oczywiście. Co roku Ministerstwo Rolnictwa i Rozwoju Wsi na podstawie ustawy z 7 lipca 2005 r. zawiera z zakładami ubezpieczeń umowy w zakresie dopłat do składek ubezpieczeniowych, z których korzysta ponad 200 tys. producentów rolnych. Pomimo że zgodnie z danymi GUS powierzchnia gruntów ornych w Polsce wynosi ponad 11,4 mln hektarów, to zaledwie 4 mln z nich jest ubezpieczonych. W ostatnich latach widoczny jest trend wzrostowy, ale wciąż jest on jeszcze stosunkowo niewielki w stosunku do potencjału. Przyczyn jest wiele. Można tu wymienić ograniczone środki przeznaczane na dotacje przez państwo w ubiegłych latach (budżet na dopłaty do składek został znacząco zwiększony dopiero od 2021 r.) lub obowiązek ubezpieczenia przez producenta rolnego zaledwie 50% posiadanych powierzchni upraw. Niemniej jednak potencjał tego rynku jest spory.
Ze względu na trudne do oceny ryzyko niewielu ubezpieczycieli działających w II dziale Ustawy o działalności ubezpieczeniowej i reasekuracyjnej podejmuje się prowadzenia sprzedaży ubezpieczenia upraw.
– Nieprzewidywalność i zmienność pogody stwarza spore trudności przy szacowaniu opłacalności uprawowego portfela. Choć klimat co do zasady podobny jest na obszarze całego kraju, to między poszczególnymi obszarami Polski występują istotne różnice w zakresie dwóch podstawowych zmiennych klimatu – temperatury powietrza i opadów. Szczególnie dużą różnicę temperatury powietrza odnotowujemy na osi południowy zachód – północny wschód. O ile najcieplejszymi terenami są obszary Dolnego Śląska, to najniższe temperatury notowane są na Podlasiu i Mazurach. Analizując temperaturę powietrza pomiędzy sezonem zimowym i letnim, zauważyć można, że zimą znacznie cieplejsze są tereny nadmorskie i wzdłuż granicy zachodniej, a latem centrum, południe i południowo-zachodnia część kraju.
Kolejnym ważnym czynnikiem, który należy wziąć pod uwagę przy ocenie ryzyka w ubezpieczeniu upraw, jest ukształtowanie powierzchni Polski. W większości mamy tereny nizinne, lecz układ pasm górskich w Europie blokuje do nas napływ ciepłych mas powietrza znad Morza Śródziemnego i z Afryki. Swobodniejszy przepływ mas powietrza odbywa się na osi zachód – wschód i tu nie ma takiej bariery terenowej.
Ukształtowanie terenu wpływa również na występowanie opadów w Polsce. Średniorocznie odnotowujemy w Polsce ok. 600 mm opadów atmosferycznych. Najbardziej deszczowym obszarem są tereny górzyste, gdzie roczna norma opadowa przekracza 1600 mm. Jednak w znacznej części Polski, m.in. w woj. kujawsko-pomorskim, wielkopolskim, mazowieckim, opady wynoszą ok. 400–500 mm. Jeśli na te wszystkie zróżnicowane parametry nałożymy jeszcze rosnącą zmienność zdarzeń pogodowych, to widać, że jest to duże wyzwanie dla oszacowania ryzyka.
Jak widać, nie jest to prosty obszar ubezpieczeń. Wymaga nowych kompetencji.
– Dlatego już od ponad roku intensywnie przygotowujemy się do wdrożenia nowej oferty. Pomocny jest fakt, że Warta ma już duże doświadczenie w ubezpieczeniach dla rolników, które z powodzeniem oferujemy od wielu lat. Przygotowując się do rozszerzenia oferty o ubezpieczenie upraw, zadbaliśmy przede wszystkim o podniesienie kwalifikacji naszej kadry posiadającej już odpowiednią wiedzę underwritingową do realizacji procesu sprzedaży majątkowych ubezpieczeń rolnych oraz likwidatorów specjalizujących się w szkodach uprawowych. Dużo inwestujemy w szkolenia i współpracujemy z wieloma uznanymi w branży rolnej ekspertami.
Zawiesiliśmy sobie bardzo wysoko poprzeczkę. Ponieważ, tak jak wspominałem, nasze dotychczasowe ubezpieczenia dla rolników cieszą się bardzo dobrą opinią wśród agentów i klientów w kontekście zakresu ochrony, likwidacji szkód i jakości obsługi, również teraz dbamy o zachowanie najwyższych standardów w każdym obszarze.
Od ponad roku przygotowujemy też infrastrukturę, dostosowując ją do specyfiki ubezpieczenia upraw. Wyzwaniem było przygotowanie prostego, zautomatyzowanego, przyjaznego dla agenta systemu sprzedażowego. Przy tworzeniu nowych rozwiązań korzystaliśmy z pomocy naszych agentów, która w tym zakresie okazała się nieoceniona. Bazując na wiedzy naszych ekspertów i wskazówkach agentów, wypracowaliśmy szybką i intuicyjną ścieżkę sprzedaży.
Na czym jeszcze, oprócz prostej ścieżki sprzedaży, Warta zbuduje swoje przewagi na rynku?
– Na pewno naszą mocną stroną będzie oferta. Oprócz ryzyk zawartych w ustawie, tj. deszczu nawalnego, gradu, huraganu, lawiny, obsunięcia się ziemi, pioruna, powodzi, przymrozków wiosennych, suszy, ujemnych skutków przezimowania obejmuje ona również ryzyka dobrowolne – szeroki zakres ryzyk ogniowych i zastoiska wodne.
Producent rolny, wykupując ochronę upraw od szkód powstałych na skutek ognia, automatycznie zyskuje w Warcie ochronę dla niektórych upraw od szkód powstałych podczas technologicznego suszenia i szkody w słomie pozostawionej na polu po zbiorze zbóż lub roślin oleistych. Ochronę można dodatkowo rozszerzyć o ubezpieczenie plonu głównego w trakcie transportu, a co ważne, nie tylko przewożonego z pola do miejsca magazynowania, ale również z magazynu do punktu skupu.
A jak nową ofertę odbierają Wasi agenci?
– W styczniu rozpoczęliśmy intensywne szkolenia dla naszych pośredników. Do tej pory przeszkoliliśmy już prawie tysiąc osób. Badania, jakie przeprowadziliśmy po szkoleniach, są dla nas bardzo obiecujące. Agenci bardzo wysoko oceniają zakres oferty, system sprzedażowy i procesy likwidacyjne.
Rzeczywiście brzmi to obiecująco. Życzę więc łaskawej pogody i powodzenia na nowym polu.
Według danych GUS w Polsce funkcjonuje ponad 1,3 mln gospodarstw rolnych. Agenci chętnie szkolą się z ubezpieczeń dla rolników. To rozwojowy rynek, który według CUK Ubezpieczenia tylko w styczniu wzrósł w porównaniu z ubiegłym rokiem o 12%.
Każdy agent może sprzedawać agro
Dziś już mało kto może pozwolić sobie na budowanie biznesu, sprzedając polisy z jednego obszaru ryzyk. CUK Ubezpieczenia wzmacnia zaangażowanie w specjalistycznych sektorach ubezpieczeń, zapewniając również wsparcie zespołu ubezpieczeń agro. To jedna z nielicznych multiagencji na rynku, która świadczy agentom tak zaawansowane wsparcie rolne. Eksperci każdego dnia obsługują zapytania od ponad 3500 agentów. Przygotowują programy szkoleniowe, dostępne w terenie i online. Zapewniają pomoc niezależnie od formy współpracy i wolumenu sprzedaży. Pomagają w przygotowaniu polis i szacowaniu ryzyka. To tylko część zobowiązań, które firma podejmuje, aby sprostać oczekiwaniom agentów ubezpieczających jeden z najważniejszych sektorów gospodarki, którym jest rolnictwo.
– Gospodarstwa rolne to złożony sektor ubezpieczeń, dlatego agenci CUK mają zapewnione szkolenia oraz wsparcie w przygotowaniu i wyborze najlepszego produktu. Jeśli jest taka potrzeba, pojawiamy się również w terenie, pracując indywidualnie z agentem. Taka współpraca umożliwia każdemu agentowi CUK sprzedaż polis rolnych – podkreśla Justyna Zarzyka-Ślemp, menedżerka Działu Ubezpieczeń Rolnych w CUK Ubezpieczenia.
Współczesny rolnik to inwestor
Polskie rolnictwo, z rynkiem obejmującym ponad 1,3 mln gospodarstw, to nie tylko areały upraw zagrożone zmianami klimatycznymi, ale również wyposażenie gospodarstw i parki maszyn rolniczych, które wymagają szczególnej ochrony. Eksperci CUK informują, że świadomość ubezpieczeniowa rolników wzrasta i znajduje odbicie w sprzedaży polis. Według raportów multiagencji tylko w styczniu sprzedaż wzrosła o 12% w porównaniu z podobnym okresem rok temu.
– Współczesny rolnik to inwestor, który lokuje ogromny kapitał często zaciągnięty na kredyt. Zwrot inwestycji jest rozciągnięty w czasie i obarczony sporym ryzykiem szkód. Rolnik nie musi posiadać wiedzy ubezpieczeniowej, dlatego szuka zaufanego partnera, na którego może liczyć – dodaje Justyna Zarzyka-Ślemp.
Dostęp do kompleksowej ochrony ubezpieczeń rolnych daje unikalną szansę na rozwój sprzedaży i budowę nowych mikrorynków. Agenci CUK mogą oferować ubezpieczenia wszystkich towarzystw dostarczających polisy agro. Dzięki temu zyskują przewagę na rynku, a klienci u jednej osoby poznają pełną ofertę produktów.
Dotacje sprzyjają agentom
Eksperci CUK podkreślają, że rosnącym zainteresowaniem cieszą się polisy dotowane. Zgodnie z danymi PIU w Polsce ubezpieczone jest nieco ponad 30% powierzchni upraw i około 7% zwierząt gospodarskich, z czego niemal 99% to drób. Niezbędna jest więc masowa edukacja agentów o produktach ubezpieczeniowych dla rolników, to zapewnia lepsze zabezpieczenie interesów gospodarstw.
– Mówimy o gigantycznym sektorze ryzyk. W dobie dyskusji o zmianach klimatycznych sprzedaż tych polis jest kluczowym wyróżnikiem na rynku. Otwiera też drogę do sprzedaży standardowych ubezpieczeń komunikacyjnych czy życiowych – podkreśla Justyna Zarzyka-Ślemp.
Agenci chcący sprzedawać polisy rolne mogą wziąć udział w opracowanych ścieżkach szkoleń CUK. Rocznie z takiej formy wsparcia korzysta kilkuset agentów.
W styczniu 2023 r. Barbara Socha, wiceszefowa Ministerstwa Rodziny, Pracy i Polityki Społecznej, zapowiedziała rozpoczęcie nowego naboru w programie Maluch+. Jest to program wspierania instytucji sprawujących opiekę nad dziećmi w wieku do lat trzech.
Podstawowym celem programu jest zwiększenie liczby miejsc w żłobkach, klubach dziecięcych i u dziennych opiekunów.
Dofinansowanie mogą otrzymać (możliwość składania wniosków w naborze ciągłym rozpoczęła się 6 lipca ubiegłego roku, a potrwa nie dłużej niż do 31 grudnia 2025 r.) gminy, a także podmioty prywatne, fundacje, stowarzyszenia i osoby fizyczne – jednak tylko w teorii, w praktyce nie wszyscy mogą liczyć na dofinansowanie ze strony FERS, KPO oraz środków z budżetu państwa.
Program skierowany jest w pierwszej kolejności do gmin, którym przy jednokrotnym podziale środków na początku okresu programowania przyznano w ramach algorytmu konkretną pulę pieniędzy do wykorzystania na organizację opieki nad dziećmi do lat trzech zgodnie z ich potrzebami.
Podmioty inne niż jednostki samorządu terytorialnego mogą przeznaczyć środki wyłącznie na adaptację, tj. dostosowanie budynków lub pomieszczeń do potrzeb dzieci (w tym z niepełnosprawnością), w tym do wymogów budowlanych, sanitarno-higienicznych, bezpieczeństwa przeciwpożarowego, organizację kuchni, stołówek, szatni itp., w celu utworzenia żłobka lub klubu dziecięcego. Budżet programu na tworzenie i funkcjonowanie nowych miejsc opieki wynosi 5 466 776,4 zł.
Zabezpieczenie należytego wykonania umowy
W materiałach ministerstwa znajdziemy informację o warunkach wykorzystania środków, wśród nich będzie też interesująca nas informacja o wymaganym obligatoryjnie zabezpieczeniu należytego wykonania umowy, którego będzie wymagał skarb państwa od potencjalnego odbiorcy wsparcia.
Ministerstwo wśród możliwych zabezpieczeń wskazuje (do wyboru wojewody): weksel, weksel in blanco, hipotekę, zastaw, gwarancję bankową oraz gwarancję ubezpieczeniową. I wszystko byłoby w najlepszym porządku, gdyby wojewodowie zachowali taką wariantywność w wyborze zabezpieczenia.
Niestety, w przypadku klientki, która zgłosiła się do mnie z problemem, jedynym akceptowalnym zabezpieczeniem była gwarancja – nie byle jaka, bo zabezpieczająca całą wartość zadania. W tym miejscu, jak się można domyśleć, spotykamy się ze ścianą. Nikt na rynku nie posiada w swojej ofercie produktu, który spełniałby założenia i wymagania dotyczące zabezpieczenia należytego wykonania umowy ws. przekazania dofinansowania w takiej wysokości, dla tego typu działalności.
Ostatecznie po dłuższej analizie problemu sprawą zajął się jedynie PZU, prawdopodobnie z „obowiązku”. W tym czasie pieniądze, które miały trafić do wykonawców projektu, trwały w stanie zawieszenia.
Warto rozmawiać
Kto pracował w ubezpieczeniach, ten się w cyrku nie śmieje. To tylko jeden z przykładów, kiedy pośrednicy muszą szukać na szybko na rynku jeszcze nieistniejącego produktu ubezpieczeniowego, oczywiście już po ogłoszeniu i przyznaniu przez rząd dofinansowania.
Wystarczyłyby jedynie jakiekolwiek konsultacje na linii rząd – ubezpieczyciele, ale jeszcze przed ogłoszeniem zasad i wymogów dotyczących przyznawania środków. Wówczas można byłoby zweryfikować, czy realizacja oczekiwanych żądań jest możliwa.
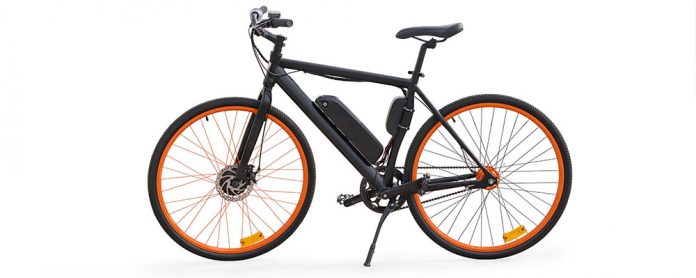
Dystrybutor rowerów marki Gazelle w Polsce dodaje do każdego roweru ubezpieczenie chroniące jednoślad oraz jego właściciela. Ochrony udziela Colonnade Insurance, natomiast cały program opracowała firma brokerska Mentor – podał cashless.pl.
Pakiet ubezpieczeń wbudowanych bez konieczności uiszczenia dodatkowej składki obejmuje casco oraz OC i NNW użytkownika. Ochrona działa od momentu zakupu roweru i trwa 12 miesięcy. Suma ubezpieczenia jednośladu jest równa cenie jego zakupu. Piotr Gnat z Mentora, odpowiedzialny za projekt, mówi serwisowi, że w przypadku szkody całkowitej, czyli kradzieży lub uszkodzenia uniemożliwiającego naprawę roweru, ubezpieczony otrzymuje drugi taki sam lub o podobnych parametrach.
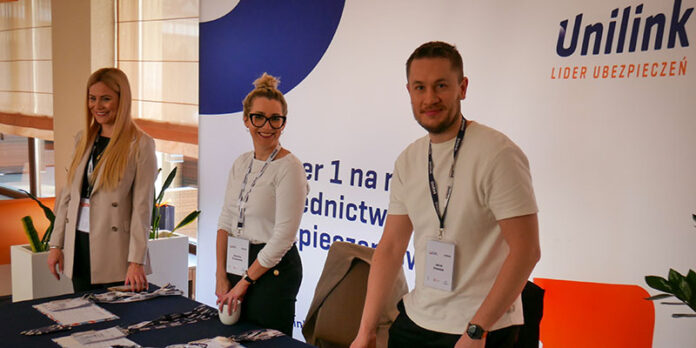
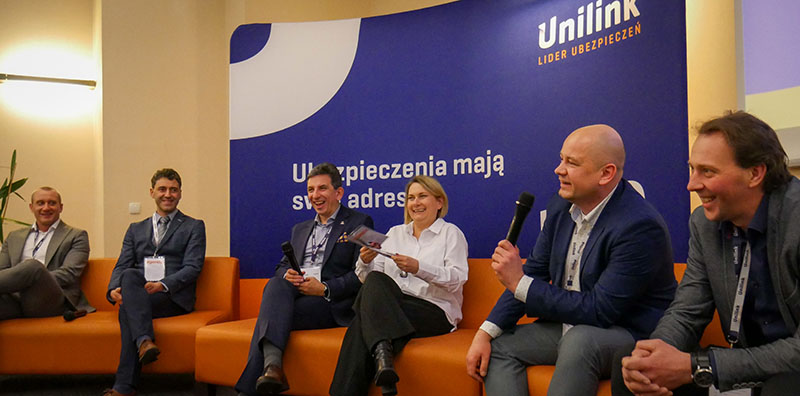
Od lewej: Magdalena Kłosowska, Karolina Drzewiecka, Jakub Szlendak (źródło zdjęcia: Unilink)
8 marca w Ciechocinku odbyła się nowa odsłona programu szkoleniowego „Spotkanie Ekspertów”. Tym razem agenci współpracujący z Unilink mieli okazję zgłębić tajniki wiosennej oferty ubezpieczenia upraw.
Eksperci Generali Agro, TUW „TUW” oraz Agro Ubezpieczenia spotkali się z agentami Unilink w hotelu Amazonka w Ciechocinku. Tematem ich wystąpień były ubezpieczenia upraw z dopłatą do składki z budżetu państwa. Prelegenci poruszyli również temat dodatkowych ryzyk, takich jak m.in. ogień, transport plonów rolnych czy czynniki pogodowe, a także dodatkowych klauzul oferowanych przez zakłady ubezpieczeń.
– Szacuje się, że w 2022 roku w Polsce z ok. 10 milionów hektarów powierzchni upraw zaledwie 38% jest ubezpieczonych. I to pomimo wysokich dotacji od państwa skierowanych do rolników. Ochrona upraw rolnych posiada duży potencjał sprzedażowy, dlatego chcemy jeszcze bardziej weprzeć współpracujących z nami agentów, również w sprzedaży tego typu ubezpieczeń, stąd rozwinięcie projektu szkoleniowego „Spotkania Ekspertów” o ubezpieczenia upraw – tłumaczy Karolina Drzewiecka, dyrektorka Departamentu Współpracy z Partnerami Strategicznymi i Szkoleń Unilink.
Przedstawiciele towarzystw zaprezentowali swoją ofertę. Z wystąpień agenci dowiedzieli się m.in.:
Dlaczego łagodna zima i brak śniegu nie jest korzystny dla roślin uprawnych?
Czy dłuższa marchew na pewno wróży urodzajne plony?
Czy rośliny, podobnie jak ludzie, mogą doznać multistresu?
Ponadto agenci uczestniczący w szkoleniu poznali wiele niuansów związanych ubezpieczeniami upraw, m.in. dotyczących czasu zawarcia ubezpieczenia istotnego ze względu na karencję, lustracji oraz precyzyjnego określenia przedmiotu ubezpieczenia.
– Partnerzy projektu perfekcyjnie wprowadzili wszystkich uczestników w ten wyjątkowy pod wieloma względami obszar. Prelegenci Tomasz Kieroński, Paweł Kwiatoń, Paweł Warunek, Paweł Frąckiewicz to wybitni w swoich dziedzinach eksperci. Bardzo im dziękuję za wyjątkowe i merytoryczne wystąpienia i ożywioną dyskusję w trakcie panelu. Chapeau-bas za ogrom wiedzy, doświadczenie, znajomość rynku oraz potrzeb rolników – podsumowuje Karolina Drzewiecka.
Każdy z uczestników szkolenia otrzymał certyfikat potwierdzający kompetencje zgodne z wymogami IDD. Agenci Unilink jesienią tego roku będą mieli kolejną okazję do udziału w „Spotkaniu Ekspertów” dotyczącym ubezpieczeń upraw.
Partnerami merytorycznymi cyklu są Generali Agro, TUW „TUW” oraz Agro Ubezpieczenia.
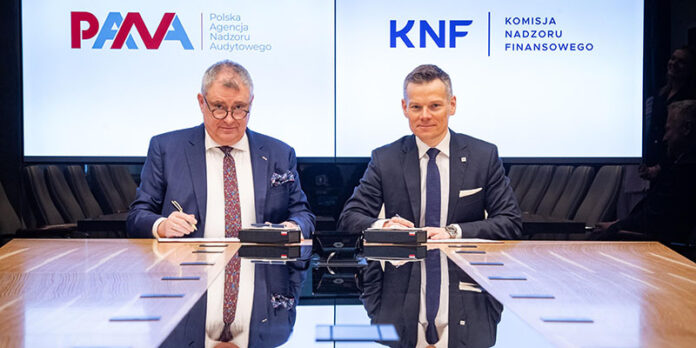
Prezes Polskiej Agencji Nadzoru Audytowego Jacek Gdański i przewodniczący Komisji Nadzoru Finansowego Jacek Jastrzębski podpisali 11 marca porozumienie o współpracy. Określa ono zasady wzajemnej wymiany dokumentów lub informacji, zgodnie z przepisami ustawy o nadzorze nad rynkiem finansowym oraz ustawą o biegłych rewidentach.
KNF i PANA zobowiązały się do wzajemnego przekazywania informacji i dokumentów o stwierdzonych podejrzeniach naruszenia przepisów prawa, które mogą wpływać na realizację ustawowych zadań drugiej strony. Dotyczy to m.in. informacji lub dokumentów o podejmowanych przez KNF działaniach systemowych wpływających na działalność biegłych rewidentów i firm audytorskich, spotkaniach z ich przedstawicielami oraz komitetami audytu, a także o wytycznych i rekomendacjach dla biegłych rewidentów oraz firm audytorskich.
Informacje będą również dotyczyć zidentyfikowanych przez KNF istotnych ryzyk sektorowych w zakresie sprawozdawczości finansowej, a także nałożonych przez Komisję kar zakazu pełnienia funkcji członka zarządu, rady nadzorczej lub innego organu nadzorczego. Wymiana informacji obejmuje też ustalenia z prac Europejskiego Urzędu Nadzoru Bankowego, Europejskiego Urzędu Nadzoru Ubezpieczeń i Pracowniczych Programów Emerytalnych oraz Europejskiego Urzędu Nadzoru Giełd i Papierów Wartościowych dotyczące PANA.
Ze strony PANA przekazywane będą informacje lub dokumenty o nieprawidłowościach opisanych w raporcie z kontroli PANA, odnośnie do rewizji finansowej wykonywanej przez firmy audytorskie. Porozumienie obejmuje także ustalenia z prac Komitetu Europejskich Organów Nadzoru Audytowego (KEONA), dotyczące zadań KNF. Umowa dotyczy również m.in. przedstawienia zarzutów i wyników postępowań w przypadku wszczęcia postępowania wyjaśniającego (dochodzenia dyscyplinarnego) dotyczącego przewinienia popełnionego w związku z badaniem ustawowym oraz wykonywaniem innych usług atestacyjnych oraz usług pokrewnych.
Porozumieniem zostały objęte także systemowe działania PANA wpływające na działalność biegłych rewidentów i firm audytorskich. Ponadto co najmniej raz w roku strony mają organizować spotkania robocze, w tym, w razie potrzeby, przynajmniej raz do roku z udziałem przewodniczącego KNF oraz prezesa PANA.
Jak wynika z badania przeprowadzonego pod koniec ubiegłego roku przez IMAS International, 96% ankietowanych przedstawicieli sektora małych i średnich przedsiębiorstw wyraża obawy związane z prowadzeniem działalności w przyszłości. Z kolei 54% boi się wyższych cen energii, materiałów i surowców, a 52% obawia się rosnących kosztów pracy. Wzrost niewypłacalności i potencjalne zatory płatnicze to z kolei bolączka jednej czwartej badanych.
– Kilka ostatnich lat stawiało spore wyzwanie niemal wszystkim obszarom gospodarki. Ciężko wymienić branże, których nie dotknęły w mniejszym lub większym stopniu skutki pandemii Covid-19, niestabilności światowych rynków czy załamania łańcuchów dostaw. Warto jednak mieć na uwadze to, że obok problemów gospodarczych, firmy narażone są też na występowanie negatywnych w skutkach zdarzeń losowych. Zadbanie o zapobieganie takim zdarzeniom to niezbędny element zabezpieczenia mienia czy środków firmy. Nieodzowną częścią takiej ochrony powinna być odpowiednia polisa. Zdejmuje z przedsiębiorcy część ryzyk i pozwala poświęcić się temu, na czym zna się on najlepiej – mówi Maciej Tokarski z TUZ Ubezpieczenia.
Uniwersalna lista zagrożeń nie istnieje
Według danych TUZ Ubezpieczenia największym zainteresowaniem wśród przedsiębiorców cieszą się ubezpieczenia OC oraz mienia w zakresie od wszystkich ryzyk. Wzrasta również liczba przedsiębiorstw z ochroną w przypadku wystąpienia przerwy w prowadzeniu działalności na skutek szkody w mieniu, z pokryciem udokumentowanych kosztów związanych z prowadzeniem działalności gospodarczej.
– Te najbardziej oczywiste zdarzenia, jak pożar czy kradzież, na które narażone są przedsiębiorstwa to tylko część obrazu. Dogłębne zrozumienie profilu firmy i różnorodnych ryzyk, które mogą ją dotknąć, jest niezbędne przy podejmowaniu decyzji o ubezpieczeniu działalności. Na rynku dostępnych jest wiele produktów ubezpieczeniowych oferujących rozległą ochronę – począwszy od ubezpieczenia szyb, przez ubezpieczenie wyposażenia, aż po zabezpieczenie środków obrotowych czy mienia pracowniczego. Tylko kompleksowe i spersonalizowane podejście do tematu zabezpieczenia przedsiębiorstwa pozwala na uzyskanie odpowiedniej pomocy – dodaje Maciej Tokarski.
Kluczowa rola personalizacji
Przed wyborem oferty warto zweryfikować, czy jest możliwe spersonalizowanie ochrony. Zakup polisy powinien być poprzedzony dokładną analizą potrzeb ubezpieczeniowych jednostki oraz ryzyk, które mogą realnie jej dotyczyć.
– Ważne jest, by przed zakupem polisy dokładnie wczytać się w zapisy OWU. Zdarza się, że wśród tzw. wyłączeń znajdują się zagrożenia, których wystąpienie jest w danej branży realne. Wtedy warto skonsultować te obawy z doradcą. Być może będzie w stanie zaproponować dodatkową klauzulę, która zabezpieczy ryzyka typowe dla konkretnej branży – zauważa Maciej Tokarski.
Tesla Insurance zakończyła 2023 rok składką przypisaną na poziomie bliskim 500 mln dol. Oznacza to wzrost składek r/r o 115%. Wcześniejsze doniesienia sugerowały, że Tesla Insurance nie osiąga satysfakcjonujących wyników, a brak personelu stwarza problemy z obsługą klientów i wypłatami odszkodowań.
Operując głównie w Kalifornii, Ohio, Arizonie i Illinois, Tesla Insurance Services działa pod parasolem firmy State National i uzyskała tam 387 mln dol. składki przypisanej, osiągając 78% wzrostu r/r. Dystrybucją zajmują się dwa podmioty: Tesla Property Casualty i Tesla General Insurance. Dostępność Tesla Insurance w 2022 r. była bardziej ograniczona niż w 2023.
Wraz ze wzrostem składek Tesla Insurance Services umacnia się na pozycji wiodącego ubezpieczyciela State National i liczącego się podmiotu na rynku ubezpieczeniowym. Za 2023 r. Tesla P&C oraz Tesla GI łącznie w kilku stanach odnotowały 30 mln dol. straty na działalności ubezpieczeniowej, uzyskując współczynniki łączone na poziomie odpowiednio 139,4% i 145%.
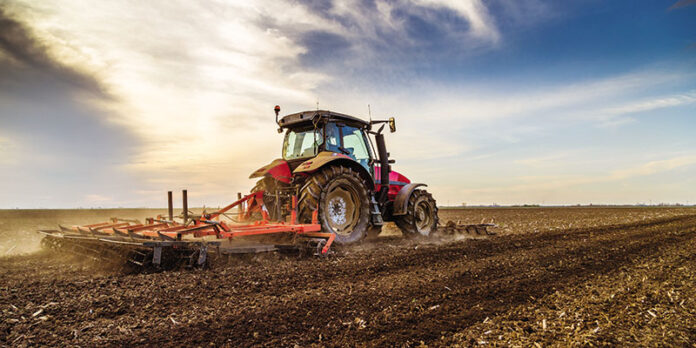
Działalność w zakresie produkcji rolnej wymaga znaczącej ochrony ubezpieczeniowej ze względu na jej charakter oraz fakt, że odbywa się ona pod gołym niebem. Przed nami wiosenne prace agrotechniczne dotyczące nawożenia oraz zabiegów ochrony roślin, a w przypadku upraw wiosennych wysiewu lub wysadzenia.
Ubezpieczenie upraw jest niezbędnym elementem zabezpieczenia produkcji w czasach kryzysu. Ma ono na celu chronić zysk z produkcji rolnej, a jednocześnie nie powodować straty w kosztach tej produkcji, która obciążona jest dużymi nakładami. W obecnych czasach, gdy ceny produktów rolnych są niskie, a opłacalność produkcji jest na minimalnym poziomie, duże znaczenie ma ubezpieczenie o szerokim zakresie ochrony. W dzisiejszej dobie ubezpieczenia gwarantują rolnikowi bezpieczeństwo w funkcjonowaniu gospodarstwa.
Właściwym rozwiązaniem jest skorzystanie z dotowanych ubezpieczeń upraw, gdzie rolnik ponosi jedynie 35% kosztu ubezpieczenia.
Ochrona upraw przy stałej wartości ceny uprawy jest jednym z elementów kompleksowego myślenia o ubezpieczeniu. Objęcie upraw ochroną w szerokim zakresie zabezpiecza również zysk rolnika. Stała cena jednostkowa uprawy w przypadku straty w plonie głównym jest bardzo istotna, bo pozwala na uzyskanie odszkodowania uwzględniającego te wszystkie koszty produkcji, które zakładał na etapie jej rozpoczynania, i gwarantuje rolnikowi, że nie będzie miał straty.
Jeśli cena uprawy zmienia się w trakcie roku, to cała kalkulacja kosztów związanych z produkcją w stosunku do potencjalnej ceny płodu może powodować niską opłacalność lub nieopłacalność tej produkcji. Stała cena stanowi podstawę ustalenia odszkodowania, które gwarantuje rekompensatę faktycznie poniesionej straty. Cena ustalana jest na dzień zawarcia umowy, czyli najczęściej jest to dzień rozpoczęcia produkcji rolnej.
Zakres takiej ochrony proponujemy w produkcie Bezpieczne Uprawy.
Niezbędne do prowadzenia produkcji są maszyny i urządzenia, a także ich ubezpieczenie w takim zakresie, by zagwarantować, że w przypadku zdarzeń losowych, w tym awarii, będzie można je szybko naprawić bez angażowania własnych środków, co pozwoli na kontynuację procesu uprawy bez zakłóceń. Oprócz powszechnie oferowanego ubezpieczenia od szkód dotyczących przedostania się do sprzętu rolniczego ciała obcego AGRO TUW, wychodząc naprzeciw potrzebom rolników, proponuje ochronę od awarii o szerszym zakresie, w skład którego wchodzą uszkodzenia pochodzenia optycznego, elektrycznego, elektronicznego, mechanicznego, hydraulicznego lub pneumatycznego, a także spowodowane błędem projektowym, wadą produkcyjną (wykonania, montażu), wadą materiału.
Powyższą ochronę maszyn i urządzeń rolnych proponujemy w produkcie Agrocasco w wariancie pełnym.
Ochrona na kolejnym etapie produkcji rolnej powinna dotyczyć transportu zebranych z pola płodów rolnych. W przypadku transportu różnego rodzaju zdarzenia, w tym wypadki środków transportu związane z wypadkami drogowymi, czy rodzajem terenu, po którym są te plony transportowane, np. rowy, nierówności terenu, mogą doprowadzić do przewrócenia środka transportu i spowodowania szkody nie tylko w nim, ale też w przewożonych płodach.
Transport plonów możemy ubezpieczyć w ubezpieczeniu maszyn jak również w ubezpieczeniu upraw. Ten zakres znajdziemy w ubezpieczeniu Agrocasco w wariancie pełnym, jak również w produkcie Bezpieczne Uprawy z rozszerzeniem o ryzyka dodatkowe.
Ważne jest też zabezpieczenie płodów rolnych zebranych z pola podczas ich składowania aż do momentu ich sprzedania, a tym samym zakończenia produkcji. Najlepszą metodą ochrony tych ziemiopłodów jest ich ubezpieczenie w ramach ubezpieczenia mienia w gospodarstwach rolnych. W związku z tym, że rolnicy często decydują się na przechowywanie dłużej niż dotychczas tych płodów w oczekiwaniu na godną cenę, warto ziemiopłody ubezpieczyć nie tylko od zdarzeń pogodowych, ale też od wszystkich ryzyk. Zakres takiej ochrony oferowany jest w produkcie Ubezpieczenie mienia w gospodarstwach rolnych.
AGRO Ubezpieczenia oferują ochronę w szerokim zakresie, który pozwala na realizację wszystkich wymienionych wcześniej potrzeb rolnika wynikających z dbałości o swoje plony.
Tomasz Kieroński dyrektor Departamentu Ubezpieczeń Rolnych AGRO Ubezpieczenia – Towarzystwo Ubezpieczeń Wzajemnych
Informujemy, że w celu zapewnienia jak najlepszej obsługi nasza strona korzysta z ciasteczek (plików cookies). Korzystając z naszej strony, bez zmiany ustawień przeglądarki wyrażasz zgodę na wykorzystanie przez nas plików cookies. Jednocześnie przypominamy, że w każdej chwili masz możliwość zmiany ustawień plików cookies. OK
Privacy & Cookies Policy
Privacy Overview
This website uses cookies to improve your experience while you navigate through the website. Out of these cookies, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may have an effect on your browsing experience.
Necessary cookies are absolutely essential for the website to function properly. This category only includes cookies that ensures basic functionalities and security features of the website. These cookies do not store any personal information.
Any cookies that may not be particularly necessary for the website to function and is used specifically to collect user personal data via analytics, ads, other embedded contents are termed as non-necessary cookies. It is mandatory to procure user consent prior to running these cookies on your website.